

現金手渡しに贈与税はかかる?課税される条件や未申告のペナルティ
子どもや孫に財産を生前贈与する際、「現金を手渡しすれば税務署にばれずに贈与税を回避できるのではないか」と、考える人もいるのではないでしょうか。
しかし、現金手渡しの贈与にも贈与税はかかります。そして、贈与の事実は税務署にばれます。
本記事では、現金手渡しの贈与や時効、贈与税の計算といった贈与税の基本的な仕組みから、贈与契約書の作り方、暦年贈与・相続時精算課税制度などの生前にできる対策まで解説します。
※本記事の情報は2026年9月時点の税制をもとに作成しています。税法は改正される場合があるため、実際の申告にあたっては税理士などの専門家にご相談ください
目次
現金手渡しの贈与で気になること
現金手渡しの贈与は合法?贈与税は?
現金手渡しでの贈与は、法的にまったく問題ありません。
贈与は贈与者(あげる側)と受贈者(もらう側)の合意によって成立するため、手渡しでも銀行振込でも贈与として扱われます。
ただし、現金手渡しの贈与にも贈与税はかかります。申告・納付が必要な贈与を隠していた場合は、脱税となります。なお、贈与税の支払い義務があるのは受贈者です。
現金手渡しの贈与は税務署にばれる?
現金手渡しで贈与をしても、その事実は税務署に把握されます。手渡しにすることで贈与税の支払いを回避することはできません。
手渡しの瞬間そのものが発覚することはありませんが、税務職員は複数の情報を組み合わせて贈与の事実を突き止めることができます。
たとえば、贈与のための預金引き出しは把握されやすく、大きな出金があれば使途が調査されます。また、受贈者の収入に見合わない高額な出費があれば、贈与が疑われます。
詳細は『贈与税の申告漏れは「ばれない?」ばれるケースは?ばれたらどうなる?』を参照ください。
贈与税の時効成立を待っても税逃れはできない
贈与税の時効(除斥期間)は、原則贈与が行われた翌年の3月16日(申告期限の翌日)から6年です。偽りその他不正の行為があった場合は7年になります。
ただし、相続税の税務調査は相続発生から2〜3年後に行われることが多く、時効が成立する前に申告漏れが発覚するケースが大半です。また、後述の名義預金などは、そもそも贈与が成立していないとみなされるので、税務的には贈与者の財産とみなされます。そのため、贈与税の時効自体が発生しません。
詳しくは『贈与税の調査は何年までさかのぼる?贈与税申告の時効は6年?』をご確認ください。
相続時に生前贈与の証明ができないと相続税がかかることも
たとえば贈与者の死後、相続に際して行われる税務調査で不自然なお金の動きがあると指摘された場合、それが生前贈与によるお金の移動だと証明する必要があります。
証明ができなければ、生前贈与で受けた現金であっても、「貸付金」や子どもの名義で親が口座を管理する「名義預金」とみなされ、相続財産の一つとして相続税が課されてしまうおそれがあります。
名義預金について詳しくは、関連記事『名義預金は贈与税・相続税がかかる?名義預金の認定の回避策も解説』をお読みください。
現金手渡しの贈与にかかる贈与税の計算方法
現金手渡しでの贈与にも、その他の贈与と同じように贈与税はかかります。手渡しの贈与にかかる贈与税の課税条件や計算方法を見ていきましょう。
贈与税が課税される条件
暦年課税には年間110万円の非課税枠が設けられています。
すなわち、1人の受贈者が1月1日〜12月31日に受けた贈与の合計額が110万円を超えた場合にのみ、贈与税が課税されます(複数人から贈与を受けた場合は、その合計額で判定します)。
贈与を受けた合計額が年間110万円を超えない場合、贈与税の申告・納付をする必要はありません。
関連記事
贈与税が申告不要なケースとは?非課税でも申告が必要な場合も解説
贈与税の計算方法
暦年課税での贈与税の計算式は以下のとおりです。
贈与税の計算式(暦年課税)
基礎控除後の課税価格 × 税率-控除額=贈与税額
贈与税の税率には、特例税率と一般税率があります。
特例税率は、贈与を受けた年の1月1日において18歳以上の受贈者が、直系尊属(父母や祖父母)から贈与を受けた場合に適用される税率です。
特例税率
| 基礎控除後の課税価格 | 税率 | 控除額 |
|---|---|---|
| 200万円以下 | 10% | — |
| 200万円超 ~400万円以下 | 15% | 10万円 |
| 400万円超 ~600万円以下 | 20% | 30万円 |
| 600万円超 ~1,000万円以下 | 30% | 90万円 |
| 1,000万円超 ~1,500万円以下 | 40% | 190万円 |
| 1,500万円超 ~3,000万円以下 | 45% | 265万円 |
| 3,000万円超 ~4,500万円以下 | 50% | 415万円 |
| 4,500万円超 | 55% | 640万円 |
対して一般税率とは、特例税率以外の贈与に適用される税率です。夫婦間の贈与や兄弟間の贈与、18歳未満の子どもへの贈与などは一般税率で計算します。
一般税率
| 基礎控除後の課税価格 | 税率 | 控除額 |
|---|---|---|
| 200万円以下 | 10% | — |
| 200万円超 ~300万円以下 | 15% | 10万円 |
| 300万円超 ~400万円以下 | 20% | 25万円 |
| 400万円超 ~600万円以下 | 30% | 65万円 |
| 600万円超 ~1,000万円以下 | 40% | 125万円 |
| 1,000万円超 ~1,500万円以下 | 45% | 175万円 |
| 1,500万円超 ~3,000万円以下 | 50% | 250万円 |
| 3,000万円超 | 55% | 400万円 |
関連記事
贈与にかかる税金を計算|500万円を生前贈与するシミュレーションつき
非課税枠内でも贈与税がかかるケースに注意
前述した、年間110万円の非課税枠に収まる贈与だったとしても、贈与税が課税されてしまうケースがあります。
定期贈与とみなされると毎年の非課税枠は使えない
贈与税には年間110万円の非課税枠がありますが、贈与が「定期金給付契約に基づく定期金に関する権利」(最初からまとまった金額を贈与する意図で、一定額を何年にもわたり贈与する契約)とみなされると、初年度に一括して贈与されたものとして評価され、110万円の非課税枠も初年度分の1回しか適用されません。
例えば、銀行で毎年同じ時期に100万円を自動振込する設定をし、それを10年続けていた場合、「最初から1,000万円を贈与するつもりだった」とみなされ、税務署から定期贈与に該当すると判断される可能性があります。
この場合、贈与税は毎年の110万円を基準に計算されるのではなく、贈与の総額をもとに算定した「定期金に関する権利」の評価額に対して課税されます。
生前贈与加算の対象になる場合
生前贈与では年間110万円まで贈与税がかかりませんが、相続や遺贈により財産を取得した人が被相続人の死亡前一定期間内に贈与を受けていた場合、基礎控除の範囲内で贈与税がかからなかった財産も、原則として相続税の課税価格に加算されます(生前贈与加算)。
令和5年度税制改正により、この加算対象期間は「死亡前3年」から「死亡前7年」へ段階的に延長されています。相続開始の時期によって、対象となる期間は以下のように変わります。
| 相続開始の時期 | 加算対象期間 |
|---|---|
| 〜2026年12月31日 | 相続開始前3年以内 |
| 2027年1月1日〜2030年12月31日 | 2024年1月1日〜相続開始日まで |
| 2031年1月1日〜 | 相続開始前7年以内 |
ただし、2027年1月2日以降に発生した相続では、延長された期間(3年超~7年以内)の贈与額から合計100万円控除されます。
また、この期間内に持ち戻しの対象となった贈与について、基礎控除を超えて贈与税を納めていた場合は、その税額を相続税額から差し引きます。
贈与税と相続税の違いや、どちらの節税効果が高いかは、関連記事『贈与税と相続税の違いは?贈与と相続はどちらが得?具体例での比較も解説』をお読みください。
現金手渡しで贈与税を払わなかったら?ペナルティはある?
贈与税と加算税を支払わなければならない
年間110万円を超える贈与を受けていながら贈与税を支払っていなかったことが発覚した場合、本来の贈与税に加えて加算税が課されます。
加算税の種類と税率は、申告のタイミングや悪質性によって異なります。
贈与税のペナルティ
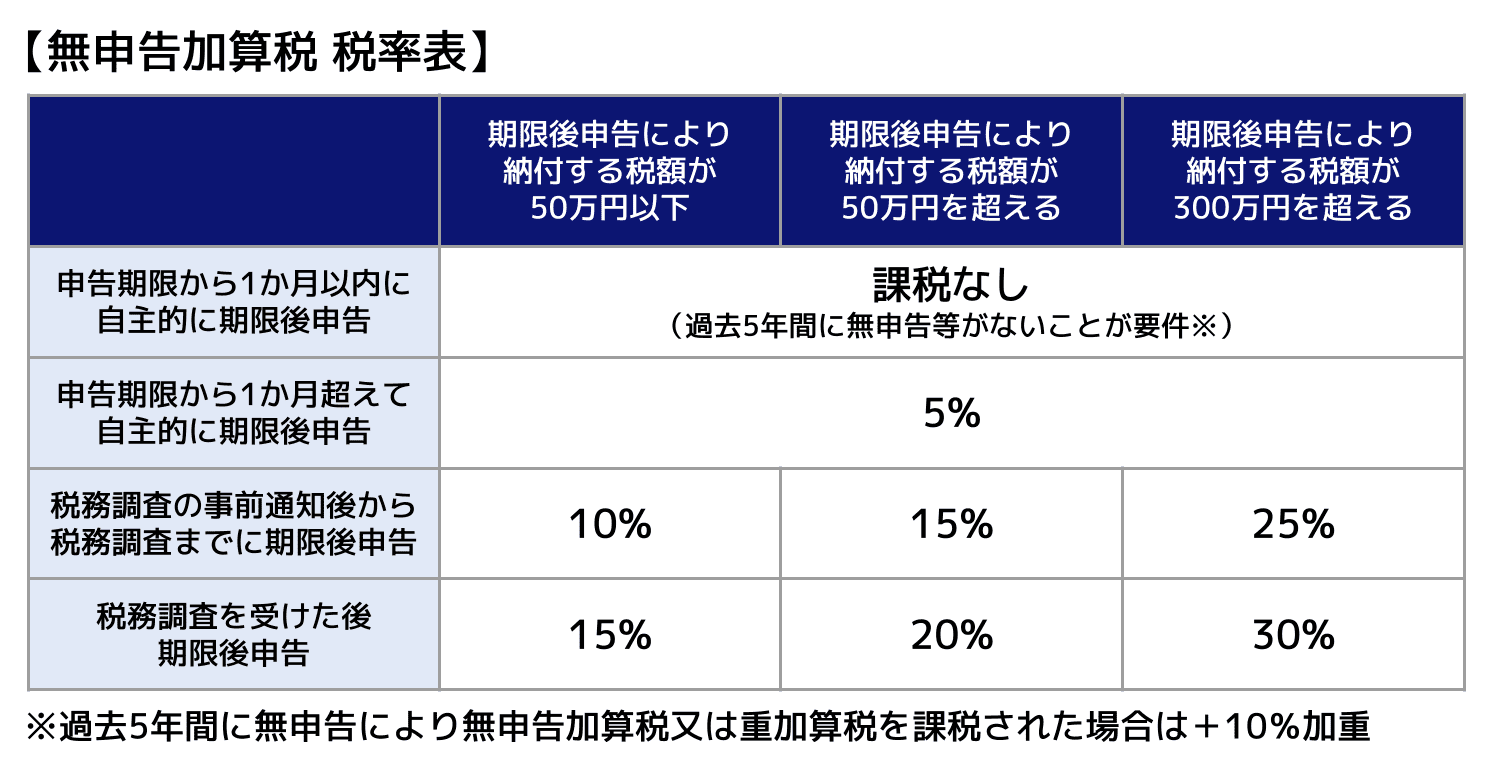
無申告加算税
税金を適切に申告をしなかった場合に課されるのが「無申告加算税」です。
関連記事
贈与税申告を忘れると無申告加算税の対象|ほかの加算税もあわせて解説
過少申告加算税
贈与税を少なく申告していた場合には、「過少申告加算税」が課せられます。
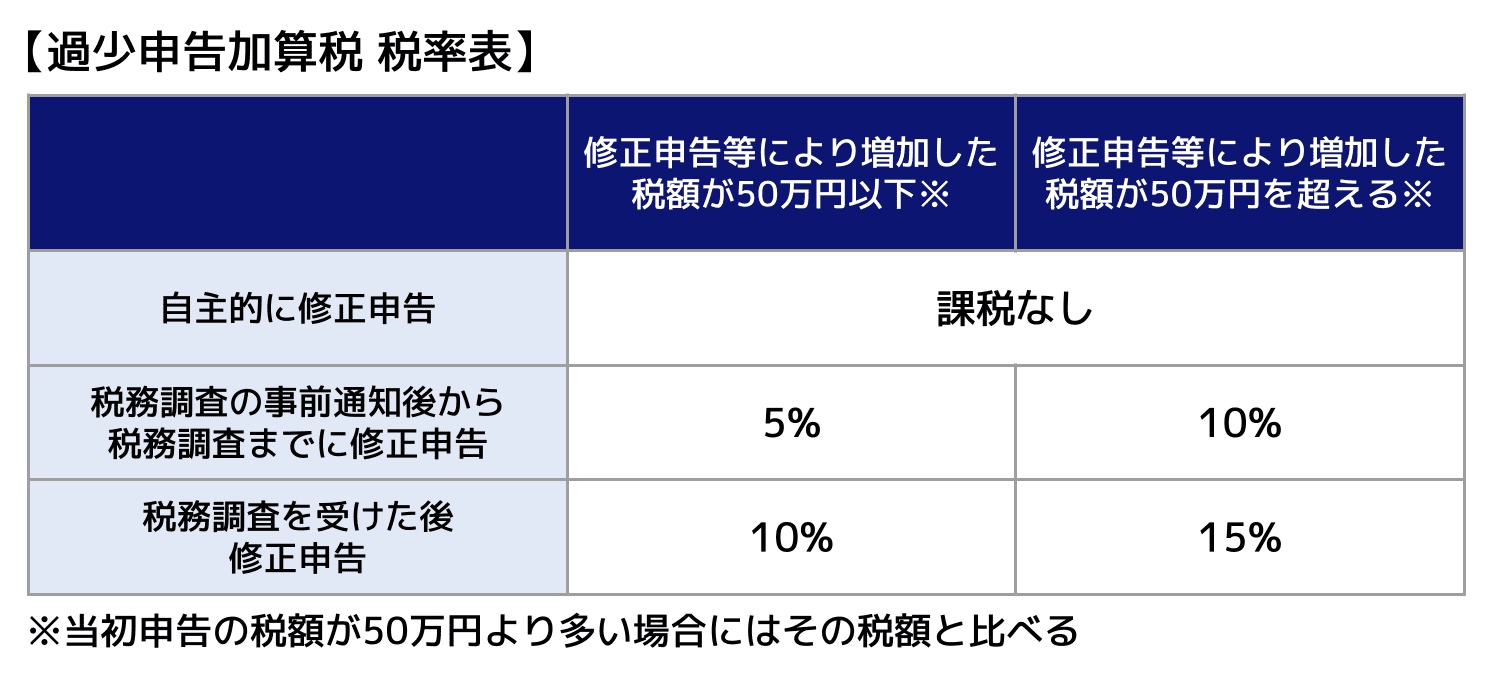
重加算税
故意に贈与の事実を隠ぺい・仮装するなど悪質性が認められる場合には、重加算税が課されます。
| 区分 | 税率 |
|---|---|
| 過少申告加算税に代えて課される場合 | 35% |
| 無申告加算税に代えて課される場合 | 40% |
過去5年以内に無申告加算税または重加算税を課されたことがある場合は、上記の税率にさらに10%が加算されます。
延滞税
納税が期限より遅れた場合には延滞税がかかります。税率は年ごとに見直され、令和8年(2026年)分は、納期限の翌日から2か月以内が年2.8%、2か月を超えると年9.1%です。
※税率は変動するため、最新の税率は国税庁ウェブサイトにてご確認ください。
詳しくは、関連記事『贈与税の延滞税の計算方法を解説|ケース別の計算例つきでよくわかる』をお読みください。
現金手渡し贈与するときは贈与契約書を作成
贈与契約書とは?何のために作成する?
贈与契約書とは、贈与者と受贈者の合意や、贈与が行われた事実を客観的に証明する書類です。
現金手渡しで生前贈与を行うと、銀行振込と違って授受の記録が残らないため、次のようなリスクが伴います。
- 受け取った金額を客観的に証明できず、申告額が過少ではないかと疑われる
- 贈与があったこと自体を証明できず、税務調査で贈与の実態を否認される
- 否認された場合、贈与した現金が相続財産(名義預金や手許現金など)とみなされ、相続税が課税される
贈与のたびに贈与契約書を作成しておけば、贈与の事実や金額を客観的に証明する証拠になり、これらのリスクを抑えられます。また、銀行振込で贈与すれば、取引記録という客観的な証拠が残るため、証明はより強固になります。
贈与契約書の作成例
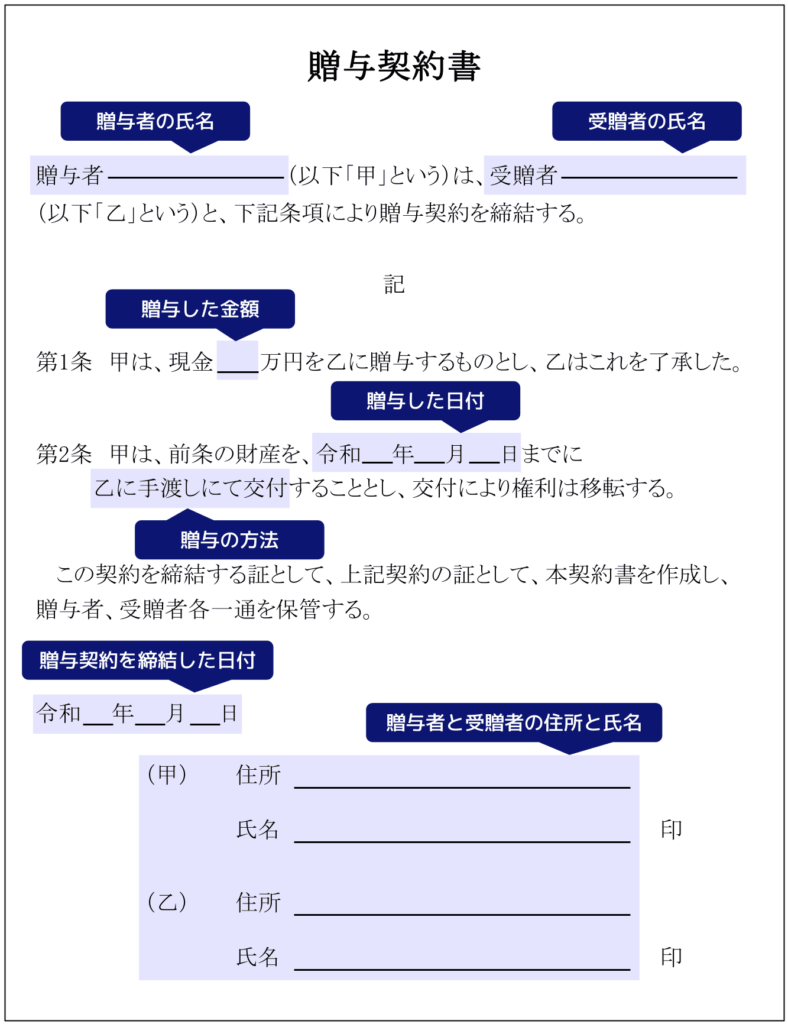
贈与契約書は決まった形式がありませんが、以下の内容は必ず記入するようにしましょう。
贈与契約書に記入すべき内容
- 贈与者の氏名、住所
- 受贈者の氏名、住所
- 贈与した金額
- 贈与した日付
- 贈与契約を締結した日付
- 贈与の方法
生前にできる節税対策
生前贈与では、節税に使えるさまざまな制度があります。
暦年贈与
暦年課税を利用した贈与のことを、一般に「暦年贈与」と呼びます。暦年課税とは、1月1日から12月31日までの1年間に受けた贈与の合計額に対して課税する、贈与税の原則的な課税方式です。年間110万円までは贈与税がかからず、選択や届出も不要です。
ただし、最初に贈与総額を決めて複数年に分けて贈与すると、定期贈与とみなされ、初年度に総額分の贈与を受けたものとして課税されるおそれがあります。また、贈与者が亡くなった場合は、死亡前一定期間内の贈与が相続財産に持ち戻されます。
関連記事
暦年贈与(暦年課税)とは?非課税枠や注意点、やり方をわかりやすく解説
相続時精算課税制度
相続時精算課税制度とは、原則として贈与をした年の1月1日において60歳以上の父母や祖父母から、贈与を受けた年の1月1日において18歳以上の子ども・孫へ財産を贈与した場合に選択できる制度です。初めて選択する場合は、贈与を受けた年の翌年2月1日〜3月15日までに「相続時精算課税選択届出書」を提出する必要があります。
まとまった財産を生前に渡したい場合に使われる制度で、贈与時の負担を抑えながら財産を移転できる点や、将来値上がりしそうな財産を原則として贈与時の価額で相続税の計算に反映できる点がメリットです。
この制度では年間110万円の基礎控除と、累計2,500万円の特別控除が設けられています。基礎控除・特別控除を超えた部分には、一律20%の贈与税が課されます。
年間110万円の基礎控除の部分は、相続財産への持ち戻し(生前贈与加算)の対象にもなりません。一方、累計2,500万円の特別控除の部分は、贈与税はかかりませんが、相続時にはすべて相続財産に持ち戻され、相続税の課税対象となります。
さらに、相続時精算課税は贈与者ごとに選択する制度のため、一度選択すると、その贈与者からの贈与についてはそれ以降暦年贈与に戻すことができません。ただし、これはあくまで選択した贈与者との関係に限られ、別の贈与者からの贈与であれば、引き続き暦年贈与(年110万円の非課税枠)を選択できます(例:父からの贈与は相続時精算課税、母からの贈与は暦年贈与、という使い分けが可能)。
関連記事
相続時精算課税制度とは?改正点やメリットとデメリットをわかりやすく解説
結婚・子育て資金贈与の非課税制度
18歳以上50歳未満で、かつ前年の合計所得金額が1,000万円以下の子どもや孫などが、金融機関等との結婚・子育て資金管理契約に基づいて直系尊属から結婚・子育て資金の一括贈与を受けた場合に、1,000万円まで贈与税が非課税となる制度です。
しかし、贈与された資金を50歳までに使い切れなかった場合には、残額に贈与税が課税されます。また、令和5年4月1日以後に取得した信託受益権や金銭等に対応する残額について、暦年課税で贈与税を計算する場合は一般税率が適用されるため注意が必要です。
なお、この「結婚・子育て資金贈与の非課税制度」は適用期限が2027年3月31日まで延長されています。
関連記事
結婚・子育て資金の贈与は1,000万円まで非課税|条件や注意点、手続きは?
住宅購入資金贈与の非課税枠
住宅の購入を目的とした資金の贈与には、二つの非課税制度が設けられています。
もっと詳しく知りたい方は、詳細を『住宅の生前贈与は非課税にできる?資金贈与の非課税制度と注意点』に掲載しています。
(1)贈与税の配偶者控除(おしどり控除)
婚姻期間が20年以上の夫婦間で、一定の居住用不動産、または居住用不動産を取得するための資金の贈与をした場合に、贈与税の申告をすることで最大2,000万円の配偶者控除を受けられる制度です。
なお、この配偶者控除は年間110万円の暦年課税の基礎控除と併用できます。
(2)住宅取得等資金の贈与税の非課税措置
父母や祖父母などの直系尊属から、一定の要件を満たす住宅の新築・取得・増改築等のための資金の贈与を受けた場合に、贈与税の申告をすることで一定額まで贈与税が非課税となる制度です。
省エネ等住宅で最大1,000万円、一般住宅で最大500万円の非課税枠が設けられています。
この制度の適用期限は令和8年(2026年)12月31日までで、年間110万円の暦年課税の基礎控除と併用できます。
生命保険の活用
生命保険への加入も、相続税の節税につながります。契約者(保険料を負担する人)と被保険者をともに被相続人本人とし、受取人を配偶者や子など法定相続人の中から指定しておくと、死亡保険金には「500万円×法定相続人の数」の相続税の非課税枠が使えます。
また、死亡保険金は受取人固有の財産として直接渡るため、遺産分割協議の対象になりません。特定の相続人に確実に財産を残したい場合にも有効です。
関連記事
教育資金贈与の非課税制度は終了しました
教育資金贈与の非課税制度は2026年3月31日をもって新規の拠出(適用開始)は終了しました。ただし、同日までに拠出済みの資金については、契約期間中は引き続き非課税が適用されます。すでに拠出済みの資金がある方は、贈与者が死亡した際の相続税の扱いにも注意が必要です。
また、制度終了後も、都度贈与など一括贈与以外の方法で教育資金を援助することは可能です。
詳しくは、関連記事『孫への教育資金の贈与は非課税?一括贈与制度終了後でもできる贈与のやり方と注意点』をご確認ください。
現金手渡しでの生前贈与は証拠を残すことが重要
生前贈与を現金手渡しですることはリスクがあるため、取引記録が残る口座振り込みなどの方が安全です。
また、贈与の手段にかかわらず、贈与のたびに贈与契約書を作成しておけば、贈与の事実を裏付ける客観的な証拠を残せます。

監修者情報
アトムグループ 協力税理士