

暦年贈与と相続時精算課税は併用できない?違い・どっちが得かを解説
生前贈与の贈与税には、主に「暦年課税」と「相続時精算課税」の2つの課税方式があります。
同じ贈与者からの贈与について両方を併用することはできませんが、父からは相続時精算課税、母からは暦年課税というように、贈与者ごとに使い分けることは可能です。
また、2024年からは相続時精算課税にも年間110万円の基礎控除が設けられ、以前より利用しやすくなりました。
どちらが有利になるかは、贈与額や贈与期間、相続開始までの期間、贈与する財産などによって異なります。
この記事では、暦年贈与と相続時精算課税の違いや併用の可否、どちらが向いているのかをわかりやすく解説します。
目次
暦年贈与と相続時精算課税の違いは?控除額や要件などが違う
暦年贈与と相続時精算課税の違い早見表
暦年贈与と相続時精算課税制度は、贈与税の課税方式として仕組みが大きく異なります。
主な違いを表にまとめましたので、まずは全体像を確認してみましょう。
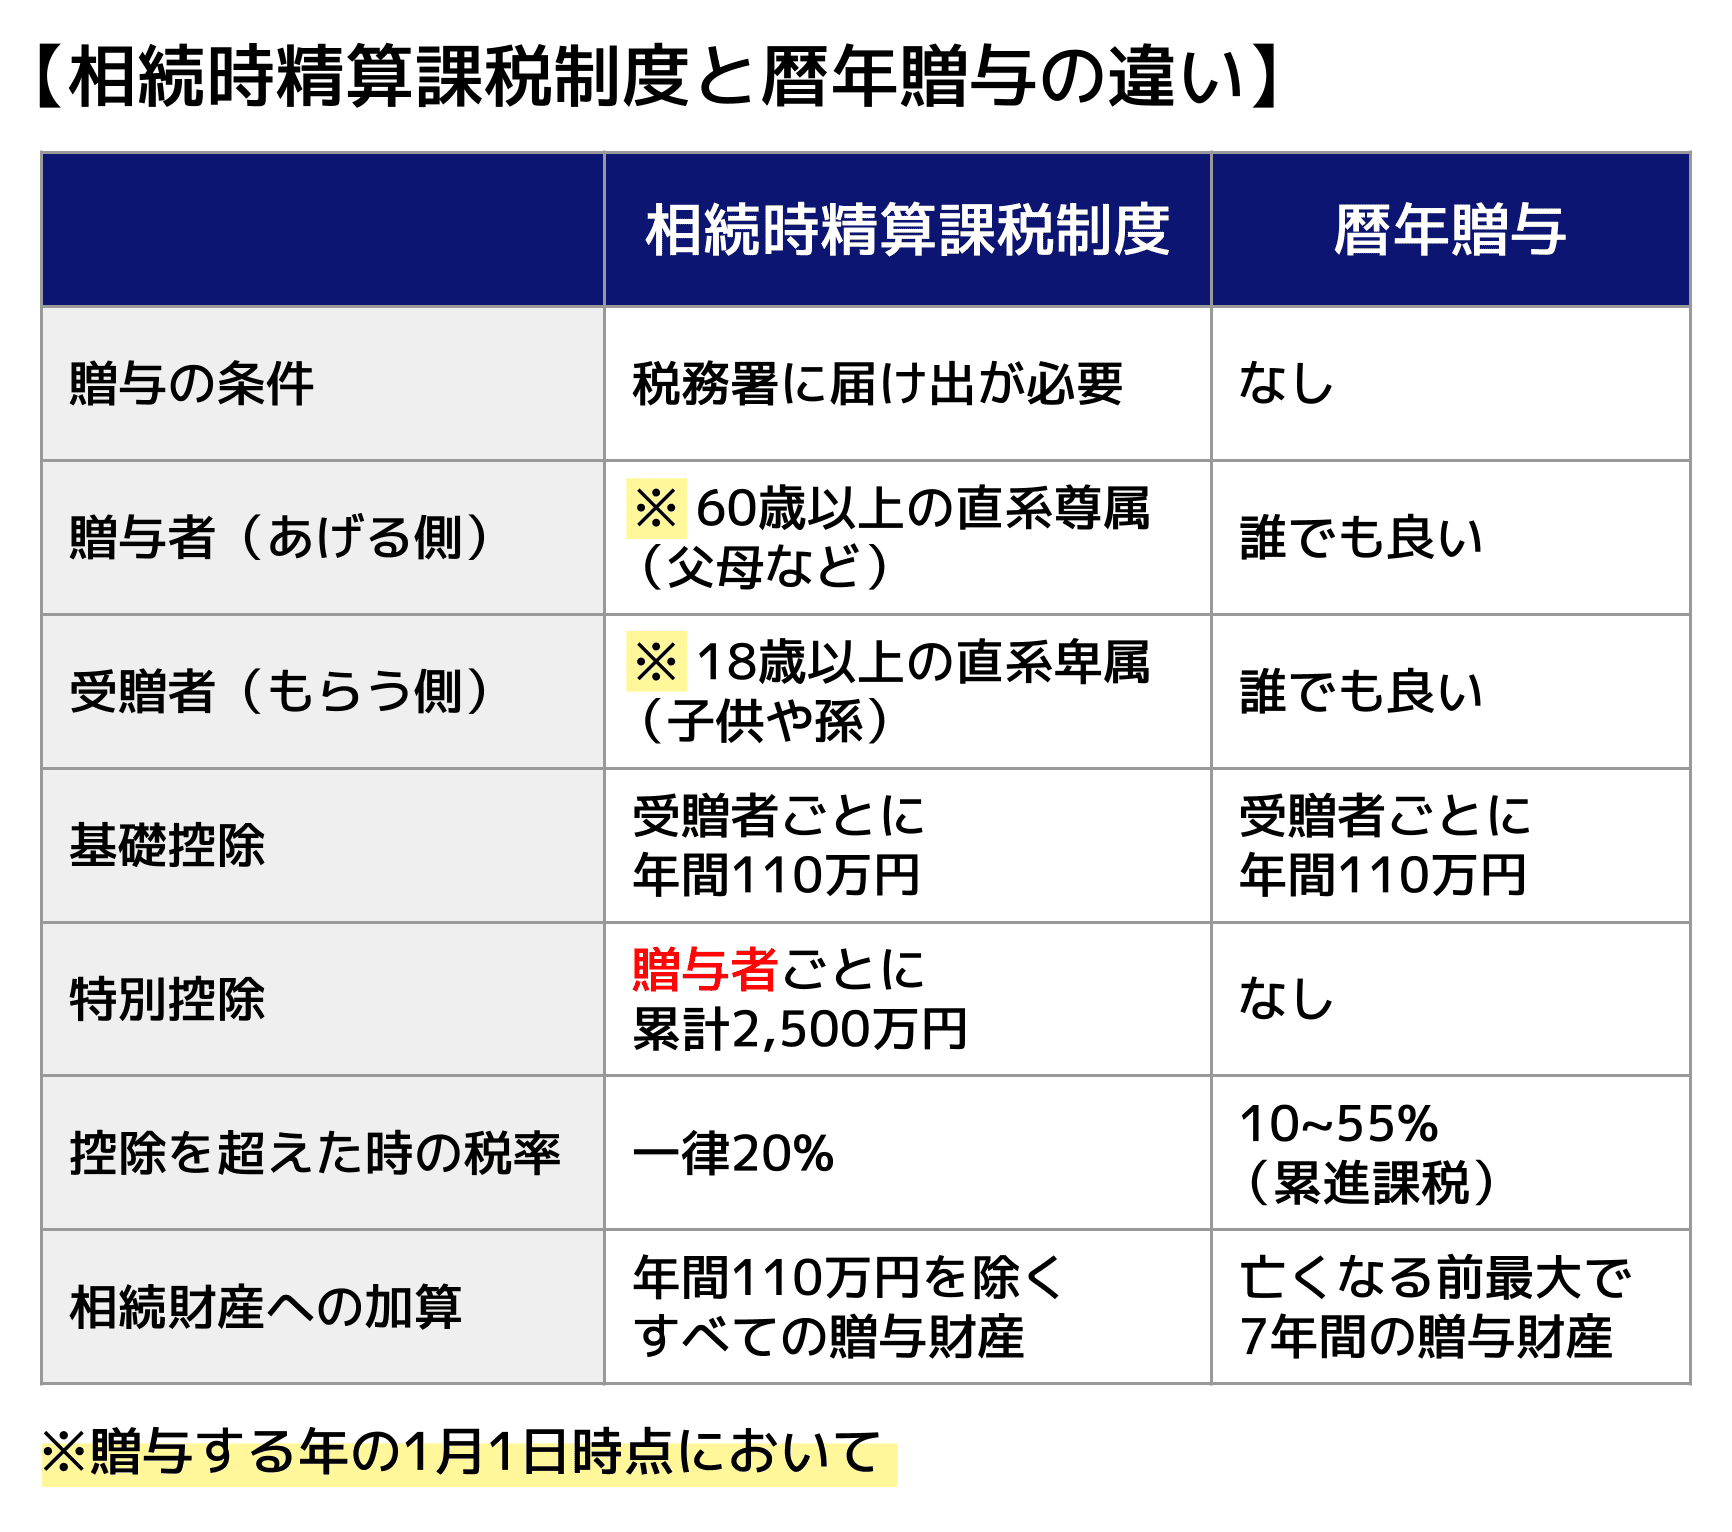
ここからは、暦年贈与と相続時精算課税に分けて、それぞれがどのような仕組みになっているのか解説します。
暦年贈与とは?
暦年贈与とは、贈与税の課税方式である「暦年課税」を利用して行う贈与のことをいいます。
暦年課税では、1年間(1月1日~12月31日)に受け取った贈与額の合計に対して贈与税が課税されます。
主な特徴は次のとおりです。
暦年贈与の特徴
- 年間110万円の基礎控除がある
- 贈与税は累進課税で贈与額や相手により税率が変わる
- 相続前の一定期間の贈与は相続財産に加算される(生前贈与加算)
それぞれの内容について詳しく見ていきましょう。
年間110万円の基礎控除がある
暦年贈与の場合、受贈者1人につき年間110万円の基礎控除があります。
たとえば息子Aが、同じ年に父と母から合計100万円の贈与を受けた場合、基礎控除以内であるため贈与税は発生せず、原則として贈与税申告も不要です。
一方、息子Aが同じ年に父と母からそれぞれ100万円、合計で200万円の贈与を受けた場合は、基礎控除である110万円を除いた90万円に対して贈与税がかかり、贈与税申告をする必要があります。
なお、あらかじめ複数年にわたって一定額を贈与することを約束していた場合は、毎年の贈与ではなく、「定期金に関する権利」の贈与として贈与税がかかることがあります。
贈与のたびに贈与契約書を作成し、各贈与が独立したものであることを証明できるようにするなどの対策が重要です。
贈与税は累進課税で贈与額などにより税率が変わる
暦年贈与で年間の贈与額が基礎控除を超える場合、超えた金額に応じた税率が適用されます。
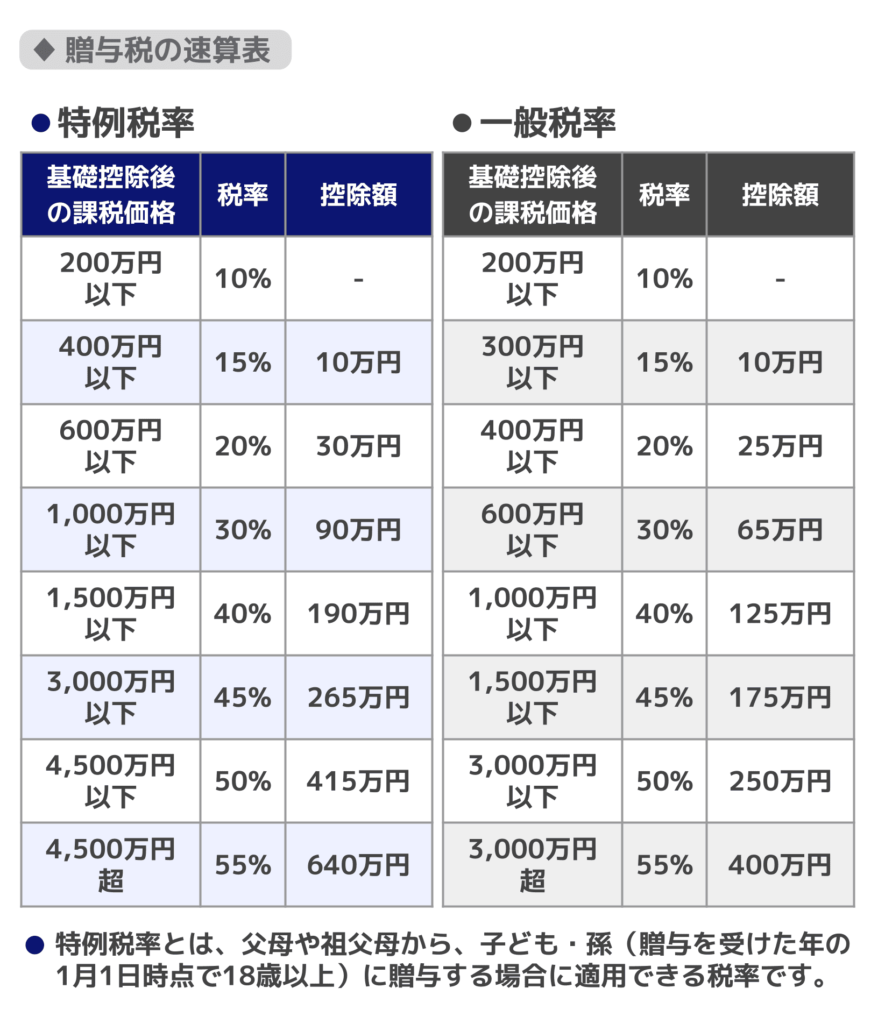
また、贈与税の税率には「特例税率」と「一般税率」があり、同じ贈与額でも贈与者と受贈者の関係によってどちらに該当するかで税率が変わります。
- 特例税率
贈与を受けた年の1月1日時点において18歳以上の子や孫が、その父母、祖父母などの直系尊属から受ける贈与に適用。一般税率より低い。 - 一般税率
特例税率以外の場合に適用。
【たとえば】
1,000万円贈与した場合、贈与したのが親、贈与を受けた方が18歳以上の子どもである場合に納めるべき贈与税は、
(1,000万円-110万円)×30%-90万円=177万円(特例贈与)になります。
一方で贈与を受けた方が兄弟姉妹である場合には、
(1,000万円-110万円)×40%-125万円=231万円(一般贈与)
となり、特例贈与の税率の方が贈与税の負担が低くなっています。
関連記事
相続前の一定期間の贈与は相続財産に加算される
相続が発生した際には、相続開始直前に行われた一定期間内の暦年贈与について、相続財産に加算する「生前贈与加算」という制度があります。
よって、贈与税の非課税枠内におさめ、贈与税をかけずに財産を移動させたとしても、あとから相続税がかかる可能性があります。
従来は相続開始前3年以内の贈与が対象でした。
しかし、法改正により対象期間が段階的に延長され、最終的に2031年には7年以内が生前贈与加算の対象となります。
生前贈与加算の対象期間
| 贈与者の死亡時期 | 持ち戻しの対象期間 |
|---|---|
| ~2026年12月31日 | 死亡前3年以内(改正の影響なし) |
| 2027年1月1日~2030年12月31日 | 2024年1月1日~死亡日(段階的に延長) |
| 2031年1月1日~ | 死亡前7年以内(フル適用) |
ただし、相続開始の日が2027年1月2日以後の場合、加算対象期間のうち相続開始前3年以内に取得した財産以外の贈与については、その贈与額の合計から100万円を差し引いた残額のみが相続財産に加算されます。
なお、生前贈与加算が発生するのは、対象期間中に暦年贈与を受けた人が、相続時にも相続や遺贈などで財産を取得した場合です。
相続時精算課税制度とは?
相続時精算課税制度とは、生前に贈与した財産について、年間110万円の基礎控除を超える部分を相続時に相続財産へ加算し、相続税で精算する仕組みの贈与税制度です。
主な特徴は次のとおりです。
相続時精算課税制度の特徴
- 年間110万円の基礎控除と累計2,500万円の特別控除がある
- 年間110万円を超える贈与は相続時に加算される
- 利用できる贈与者・受贈者に要件がある
- 税務署への届出が必要
それぞれの内容について解説します。
年間110万円の基礎控除と累計2,500万円の特別控除がある
相続時精算課税には、基礎控除と特別控除があり、基礎控除よりも贈与税を抑えやすくなっています。
- 基礎控除:受贈者単位で年間110万円まで贈与税がかからない(2024年1月1日以降の贈与から適用)
- 特別控除:贈与者単位で累計2,500万円まで贈与税がかからない
年間110万円の基礎控除を差し引いた後の贈与額について、累計2,500万円の特別控除を超えた部分には、一律20%の贈与税が課税されます。
なお、基礎控除は受贈者単位の金額であるのに対し、特別控除は贈与者単位での金額となります。
たとえば同じ年に複数の特定贈与者から相続時精算課税の贈与を受けた場合、基礎控除である110万円は贈与者ごとの贈与額に応じてあん分(按分)されます。
つまり仮に父から600万円・母から400万円の贈与を受けたとすると、その合計額のうち110万円まで(父への按分分は66万円・母への按分分は44万円)が基礎控除の対象です。
一方、特別控除は贈与者ごとの金額なので、父からの贈与、母から贈与それぞれについて、2,500万円の控除が適用されます。
年間110万円を超える贈与は相続時に加算される
相続時精算課税での贈与では、基礎控除と特別控除の範囲内であれば贈与税はかかりません。
その代わり、相続発生時に、基礎控除を除く部分は相続財産に加算され相続税の対象になります。
つまり、贈与時に贈与税がかからなかったからと言って、完全に非課税になったというわけではないということです。
相続税の計算では、相続時の評価額ではなく、原則として贈与時の価額を基準にし、年間110万円の基礎控除を差し引いた残額を相続財産に加算します。
なお、たとえ相続放棄をした場合でも、相続時精算課税で取得した財産(基礎控除分を除く)は相続税の計算対象となる点に注意してください。
関連記事
相続時精算課税制度をわかりやすく解説!改正の変更点などもわかる
利用できる贈与者・受贈者に要件がある
相続時精算課税制度は、原則として父母や祖父母から、子や孫への贈与にのみ利用できます。
具体的には、贈与の年の1月1日時点で60歳以上の直系尊属(父母・祖父母など)から、同1月1日時点で18歳以上の推定相続人である直系卑属(子など)または孫への贈与が対象となります。
兄弟姉妹や甥姪、友人などへの贈与には利用できません。
ただし、住宅取得等資金の贈与では、一定の要件を満たすと贈与者が60歳未満でも相続時精算課税を選択できる特例があります。
詳しくは関連記事『相続時精算課税と住宅取得等資金贈与は併用できる|メリットと併用の流れも解説』をご覧ください。
税務署への届出が必要
相続時精算課税制度を利用する場合、初年度は税務署へ「相続時精算課税選択届出書」を提出する必要があります。
初年度に年間110万円を超える贈与を受け、2,500万円の特別控除を適用する場合は、贈与税の申告書も提出します。
この届出の提出がない場合には、相続時精算課税制度による贈与ではなく、暦年課税が適用され、110万円を超える部分に贈与税がかかってしまいます。
なお、2年目以降は「相続時精算課税選択届出書」の提出は不要ですが、贈与額が基礎控除を超える場合には贈与税の申告が必要です。
なお、相続時精算課税制度は、一度選択すると撤回することができません。
暦年課税へ戻すことはできないため、制度を選択する際には慎重な検討が必要です。
暦年贈与と相続時精算課税は併用できる?
同じ贈与者からの贈与では併用できない
同じ贈与者からの贈与では、相続時精算課税制度と暦年贈与を併用できません。
贈与税の課税方式は、贈与者ごとに「暦年課税」または「相続時精算課税」のいずれかを選択します。
なお、特に手続きをしなければ、贈与税は暦年課税で課税されます。相続時精算課税を適用したい場合は、先述の通り税務署に「相続時精算課税選択届出書」の提出が必要です。
一度相続時精算課税制度を選択すると、その贈与者からその受贈者への贈与については暦年課税に戻せないため、慎重な検討をすることが重要です。
父は相続時精算課税・母は暦年贈与という併用はできる
贈与税では、受贈者が贈与者ごとに「暦年課税」または「相続時精算課税」を選択できます。
よって、父からの贈与には相続時精算課税を適用し、母からの贈与は暦年贈与にするといった形での併用は可能です。
また、父から長男には暦年贈与を行い、二男には相続時精算課税制度で贈与するといった使い分けもできます。
贈与者ごとに適した課税方式を選択することで、贈与税や将来の相続税の負担を抑えられる可能性があります。
暦年贈与と相続時精算課税はどっちが得?
暦年贈与と相続時精算課税制度は、それぞれ仕組みが異なるため、どちらが有利になるかは財産の種類や贈与の方法によって変わります。
ここでは、それぞれの制度が向いているケースを具体的に解説します。
暦年贈与と相続時精算課税の選び方早見表
暦年贈与と相続時精算課税のどちらが向いているかを簡単にまとめると、以下の通りです。
| ケース | 向いている制度 |
|---|---|
| 長期間かけて少額ずつ贈与したい | 暦年贈与 |
| 相続時に財産を取得しない人へ110万円以下で贈与したい | 暦年贈与 |
| 複数人へ贈与したい | 暦年贈与 |
| 相続開始が近いと見込まれる | 相続時精算課税 |
| 高額な財産を一度に贈与したい | 相続時精算課税 |
ただし、実際にどちらが向いているかは各事案の詳細まで踏まえて判断する必要があります。
なお、先述のとおり贈与税の課税制度は贈与者ごとに決められるため、誰から誰に、何の財産をどれくらい贈与するのかを考慮しながら検討しましょう。
暦年贈与が向いているケース
暦年贈与が向いている主なケースは次のとおりです。
暦年贈与を選択した方が良いケース
- 相続まで長い期間が見込まれ、計画的に贈与できる場合
- 相続時に財産を取得しない人へ、110万円以下の贈与をする場合
- 受贈者が複数人いる場合
それぞれ詳しく見ていきましょう。
相続まで長い期間が見込まれ、計画的に贈与できる場合
相続まで長い期間が見込まれ、毎年少額ずつ計画的に財産を移転できる場合は、暦年贈与が選択肢となります。
暦年贈与には受贈者1人につき年間110万円の基礎控除があり、年間の贈与額が110万円以下であれば、原則として贈与税はかかりません。
たとえば、毎年110万円ずつ10年間贈与すれば、合計1,100万円を贈与税の負担なく移転できます。
また、この方法で相続開始の3~7年前までに贈与したい財産をすべて贈与できれば、生前贈与加算で相続税がかかる心配もありません。
なお、毎年定期的に贈与していると、すでに解説した定期贈与とみなされる可能性があるので、その都度贈与契約書を作成するなどの対策もしておきましょう。
相続時に財産を取得しない人へ、110万円以下の贈与をする場合
贈与を受ける人が、贈与者の相続時に相続や遺贈などによって財産を取得しない予定であれば、暦年贈与が向いています。
暦年贈与には生前贈与加算がありますが、原則として対象となるのは、贈与者の相続時に相続や遺贈などによって財産を取得した人です。
そのため、暦年贈与を受けた人が相続時に財産を取得しないのであれば、相続発生が近いタイミングでの贈与でも生前贈与加算の心配をする必要はありません。
たとえば、相続人ではない孫に暦年贈与を行い、その孫が相続時に遺贈や死亡保険金などを受け取らなければ、生前贈与加算を受けずに財産を移転できます。
加えて、贈与額が毎年110万円以下の基礎控除におさまるのであれば、手続きなく適用できる暦年贈与のほうが利用しやすいでしょう。
ただし、贈与額が基礎控除を超える場合は、暦年贈与で贈与税を払うケースと、相続時精算課税で相続税を払うケースでどちらが税額を抑えられるのか、検討する必要があります。
受贈者が複数人いる場合
複数人に財産を贈与できる場合も、暦年贈与を活用しやすいケースです。
暦年贈与の年間110万円の基礎控除は受贈者ごとに適用されるため、贈与する相手が多いほど、贈与税を負担せずに移転できる財産の総額を増やせます。
たとえば子どもが3人いる場合、それぞれに110万円ずつ贈与すれば、贈与税を納めることなく1年間で合計330万円の相続財産を減らすことができるのです。
生前贈与加算には注意する必要がありますが、暦年贈与では受贈者が多いほど非課税枠を活用できるため、節税効果は大きくなります。
相続時精算課税制度が向いているケース
相続時精算課税制度が向いている主なケースは次のとおりです。
相続時精算課税制度を選択した方が良いケース
- 相続開始が近いと見込まれる場合
- 不動産など高額な資産を一度に贈与したい場合
- 値上がりが見込まれる財産を贈与する場合
それぞれのケースについて解説します。
相続開始が近いと見込まれる場合
贈与者が高齢であるなど、相続開始までの期間が短いと見込まれる場合は、相続時精算課税制度が有利になることがあります。
暦年贈与では、相続や遺贈で財産を取得する人が相続開始前の一定期間に贈与を受けていると、年間110万円の基礎控除以下の部分も含めて相続税の課税価格に加算される場合があります。
一方、相続時精算課税制度では、年間110万円の基礎控除以内の贈与は贈与者が亡くなった時期にかかわらず相続税の課税価格に加算されません。
そのため、相続開始までの期間が短く、暦年贈与では生前贈与加算の対象となる可能性が高い場合には、相続時精算課税制度の年間110万円の基礎控除を活用するメリットがあります。
ただし、年間110万円を超えて贈与した部分は、2,500万円の特別控除を利用して贈与税がかからなかった場合でも、原則として相続税の課税価格に加算されます。
不動産など高額な資産を一度に贈与したい場合
不動産など高額な財産を、相続を待たずに一度に移転したい場合は、相続時精算課税制度が向いていることがあります。
暦年贈与では、年間110万円を超える部分に累進税率で贈与税が課税されるため、高額な財産を一度に贈与すると多額の贈与税がかかる可能性があります。
一方、相続時精算課税制度には、年間110万円の基礎控除に加えて累計2,500万円の特別控除があり、特別控除を超えた部分についても贈与税率は一律20%です。
そのため、贈与時の税負担を抑える点では相続時精算課税のほうが向いています。
ただし、相続時精算課税で贈与した財産のうち、基礎控除を超えて特別控除を適用した部分は、将来的に相続財産に加算されます。
最終的な税負担を抑えたい場合は、暦年贈与で贈与税を支払う場合と、相続時精算課税で相続税を支払う場合のどちらが良いのか検討する必要があります。
なお、相続時精算課税制度を利用して生前贈与した宅地には、相続時に小規模宅地等の特例を適用できません。
小規模宅地等の特例による評価減を受けた方が税負担を抑えられる場合もあるため、不動産については贈与せず相続する選択肢も含めて考えることがおすすめです。
小規模宅地等の特例について詳しくは、関連記事『小規模宅地等の特例とは?要件・計算方法をわかりやすく解説【フローチャート付き】』をお読みください。
【補足】値上がりが見込まれる財産は早めの贈与が有利になることもある
相続時精算課税制度を利用して高額な財産を早めに移転する場合、将来的な値上がりによって相続税の負担を抑えられることもあります。
相続時精算課税制度で贈与した財産は、原則として贈与時の価額をもとに相続税の課税価格へ加算されます。
そのため、贈与後に財産の価額が上昇しても、値上がりした部分は相続税の課税価格に反映されません。
たとえば、贈与時に2,000万円だった財産が相続時に3,000万円まで値上がりしていても、原則として贈与時の価額を基準に相続税が計算されます。
ただし、反対に贈与後に価額が下落した場合でも、原則として贈与時の価額を基準に計算されます。値上がりが確実とは限らないため、慎重な判断が必要です。
暦年贈与・相続時精算課税と併用できる非課税制度
生前贈与には、一定の要件を満たすことで贈与税が非課税となる制度があり、暦年課税や相続時精算課税と併用できるものもあります。
代表的な制度は次のとおりです。
- 住宅取得等資金の贈与の非課税制度
父母や祖父母などの直系尊属から住宅取得資金の贈与を受けた場合、最大1,000万円まで贈与税が非課税となります。暦年課税・相続時精算課税のどちらとも併用可能です。
現行制度の適用期限は2026年12月31日です。 - 結婚・子育て資金の一括贈与の非課税制度
父母や祖父母などの直系尊属から結婚・子育て資金の一括贈与を受けた場合、最大1,000万円まで贈与税が非課税となります。現行制度の適用期限は2027年3月31日です。
なお、教育資金の一括贈与の非課税制度は2026年3月31日をもって終了しており、現在は新たに利用できません。
各制度には受贈者の年齢や所得、資金の使途などの適用要件があります。利用する場合は、暦年課税・相続時精算課税との組み合わせも含めて確認しましょう。
関連記事
- 住宅の生前贈与は非課税にできる?資金贈与の非課税制度と注意点
- 結婚・子育て資金の贈与は1,000万円まで非課税|条件や注意点、手続きは?
- 孫への教育資金の贈与は非課税?一括贈与制度終了後でもできる贈与のやり方と注意点
暦年贈与と相続時精算課税に関するよくある質問
暦年贈与から相続時精算課税へ途中で変更できる?
暦年贈与から相続時精算課税へ途中で変更することは可能です。
相続時精算課税は贈与者ごとに選択できるため、それまで暦年課税で贈与を受けていた贈与者について、途中から相続時精算課税を選択できます。
ただし、相続時精算課税を選択した年以降は、その贈与者からの贈与について暦年課税を利用できなくなります。
相続時精算課税を利用する場合は、原則として選択する年の翌年2月1日から3月15日までに「相続時精算課税選択届出書」を税務署へ提出する必要があります。
初年度の贈与額が110万円を超える場合は、贈与税の申告書も合わせて提出しましょう。
父と母の贈与にそれぞれ110万円ずつ基礎控除を適用できる?
父からの贈与と母からの贈与で課税制度が異なる場合は可能です。
- 父・母ともに暦年課税:2人からの贈与を合計して年間110万円まで
- 父が相続時精算課税・母が暦年課税:それぞれ年間110万円まで
- 父・母ともに相続時精算課税:2人からの贈与を合計して年間110万円まで
たとえば、父に相続時精算課税、母に暦年課税を適用している場合、それぞれ110万円ずつ、合計220万円の贈与を受けても原則として贈与税はかかりません。
なお、父・母ともに相続時精算課税を選択している場合、年間110万円の基礎控除は贈与額に応じて按分されます。
生前贈与をする前に税理士にご相談を
暦年贈与と相続時精算課税は、それぞれメリット・注意点があり、どちらが適しているかは贈与額や財産の内容、将来の相続税額などによって異なります。
特に、相続時精算課税は一度選択すると、その贈与者からの贈与について暦年課税に戻すことができません。
生前贈与は、贈与税だけでなく将来の相続税まで見据えて検討することが重要です。
どちらを選ぶべきか迷う場合は、贈与を実行する前に税理士へ相談することをおすすめします。
監修者
高部孝之税理士事務所
税理士高部孝之
2019年税理士試験合格 2020年税理士登録
都内大手税理士法人にて約13年間勤務。資産税部門の責任者などを経て、2024年に独立し浅草にて資産税を強みとする税理士事務所を開業。
専門用語を用いず、平易な言葉で説明することを大切にしており、お客様が親しみやすく相談しやすい税理士を理想としています。
保有資格
税理士・FP技能士1級・相続診断士