

孫への相続を実現する5つの方法|孫が相続人になるケースや相続割合も解説
孫へ財産を渡す方法には、代襲相続・遺贈・養子縁組・生前贈与・生命保険の5つがあります。
ただし、孫は原則として法定相続人ではありません。孫が孫のまま相続人になれるのは、子(孫の親)が先に亡くなっているなど、代襲相続が起きる場合だけです。
そのため、確実に孫へ財産を渡したい場合は、生前に方法を選んで準備しておく必要があります。
この記事では、孫への相続を実現する5つの方法の違いと選び方、孫が受け取れる相続割合、手続き上の注意点を解説します。
目次
孫は法定相続人になれる?
孫は原則として相続人にならない
相続の際、基本的に遺産を受け取れるのは、民法に定められた「法定相続人」です。
しかし、被相続人の子が生存している場合、孫は法定相続人にはなりません。
法定相続人は以下のように判断されるからです。
| 順位 | 法定相続人 |
|---|---|
| 常に相続人 | 配偶者 |
| 第1順位 | 子 |
| 第2順位 | 父母・祖父母などの直系尊属 |
| 第3順位 | 兄弟姉妹 |
このルールから明らかなように、被相続人の子が生存している場合、法定相続人は配偶者と子になり、孫は法定相続人にはなりません。
関連記事
法定相続人とは?範囲や順位、遺産分割の割合から確定方法までわかりやすく解説
例外的に孫が相続人になるケース(代襲相続)
孫が法定相続人になるケースとして、子(孫から見た親)の代わりに相続人になる場合があります。
たとえば、次のような場合は、子に代わって孫が相続人になることがあります。
- 相続人となるべき子が、被相続人より先に、または被相続人と同時に死亡している
- 相続人となるべき子が、相続欠格・廃除によって相続権を失っている
このように、孫が子に代わって相続人になることを「代襲相続」といいます。
たとえば、祖父が亡くなる前に父(祖父の息子)がすでに亡くなっていた場合は、孫が父の代わりに相続人となります。
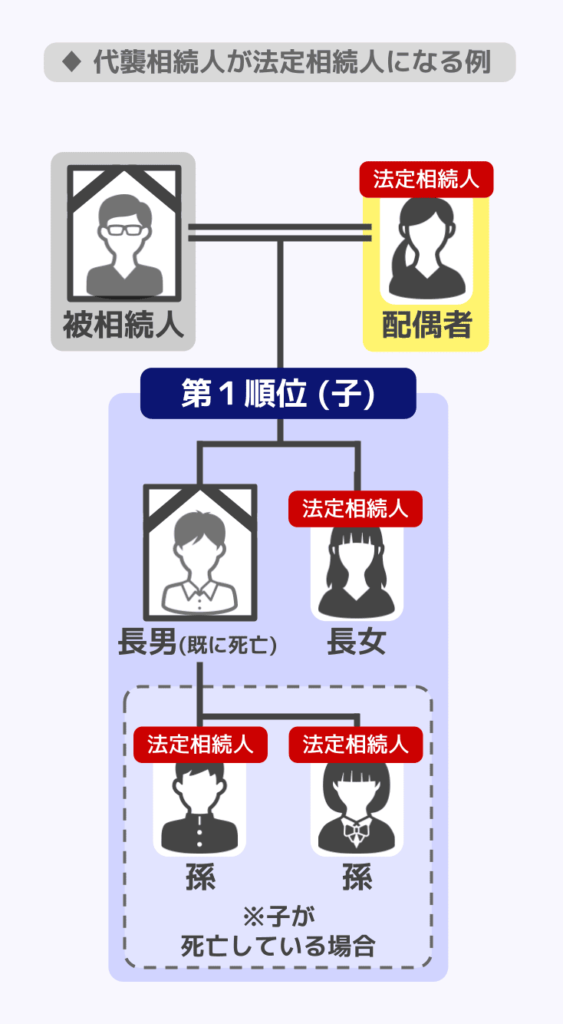
ただし、子が相続放棄した場合は、代襲相続は発生しません。
相続放棄をしていない子がいれば、その子が相続人となります。子が全員相続放棄した場合は、第2順位の直系尊属(父母・祖父母など)に相続順位が移ります。
代襲相続では、通常の相続より必要な戸籍謄本が増えることがあります。
実際に、亡くなった祖母の相続で、すでに他界していた父に代わって孫2名が代襲相続人となり、祖母の子1名と合わせて3名が相続人となった事例があります。相談時点で申告期限まで3か月でしたが、戸籍の収集や遺産分割案の作成を税理士がサポートし、期限内に申告を完了しました。
関連記事
代襲相続とは?どこまでが代襲相続人の範囲?順位や割合などを解説
孫へ財産を渡す5つの方法を比較
孫に財産を渡す方法には、代襲相続によって孫が相続人になるケースのほか、遺言による遺贈、養子縁組によって孫を相続人にする方法、生前贈与や生命保険によって財産を渡す方法があります。
孫が法定相続人になるかどうか、必要な手続き、相続税の2割加算の有無がそれぞれ異なります。
| 方法 | 孫の立場 | 必要な手続き | 2割加算 |
|---|---|---|---|
| 代襲相続 | 法定相続人 | 不要(要件を満たせば発生) | なし |
| 遺贈 | 法定相続人でない孫にも可能 | 遺言書の作成 | 原則あり※2 |
| 養子縁組 | 法定相続人 | 養子縁組届の提出 | 原則あり※2 |
| 生前贈与 | 相続を待たずに取得 | 贈与の方法により異なる | 贈与時は対象外※2 |
| 生命保険※1 | 受取人として取得 | 保険契約・受取人の指定 | 原則あり※2 |
※1 被相続人が保険料を負担していた死亡保険金を前提としています。保険料を負担した人と受取人の組み合わせによっては、相続税ではなく所得税や贈与税の対象になります。
※2 孫は原則として2割加算の対象ですが、代襲相続人となった孫は対象外です。生前贈与は贈与時には対象外ですが、相続税の計算に加算される場合は2割加算の対象となることがあります。
選び方の目安として、渡す財産を指定したいなら遺贈、孫を子と同じ立場にして法定相続人を増やしたいなら養子縁組が向いています。
生前贈与は時間をかけて少しずつ渡したい場合、生命保険は遺産分割協議を経ずにまとまった現金を渡したい場合に適しています。
それぞれの方法には、相続税の扱いや必要な手続き、他の相続人への影響などに違いがあります。5つの方法について、次章以降で順に詳しく解説します。
代襲相続以外で孫に遺産を相続させる方法
代襲相続による孫への相続ができない場合でも、以下の方法で孫に遺産を相続させることが可能です。
- 遺言による遺贈
- 養子縁組
遺言による遺贈は、「孫に確実に財産を渡したいが、養子縁組はしたくない」という場合に効果的です。
養子縁組は、孫を法定相続人にして節税効果も狙いたい場合におすすめです。
(1)遺言による遺贈
遺贈(いぞう)とは、遺言書によって特定の人に財産を贈ることです。
法定相続人でない孫であっても、遺言書に記載することで財産を渡すことができます。
遺贈のポイント
| 項目 | 内容 |
|---|---|
| 孫の法定相続人への変更 | 不要(法定相続人でなくても可) |
| 必要な手続き | 遺言書の作成(公正証書遺言が推奨) |
| 相続税の2割加算 | 原則あり(代襲相続人となった孫は対象外) |
| 他の相続人への影響 | 遺留分に注意が必要 |
孫への遺贈では、原則として相続税の2割加算が発生する点がデメリットです(代襲相続人となった孫を除きます)。
また、他の法定相続人(子など)には「遺留分」という最低限の取り分が保障されているため、孫に遺産の一部を遺贈することで法定相続分の遺留分が侵害される場合には、トラブルになることがあります。
遺留分の侵害については、本記事の後半で解説します。2割加算の詳しい仕組みは、関連記事『孫の相続税はいくらから?2割加算や基礎控除の扱いを立場別に解説』をご覧ください。
(2)養子縁組
養子縁組とは、孫と法律上の親子関係を結ぶことで、孫を法定相続人にする方法です。
養子になった孫は、民法上は実の子と同じ扱いになるため、孫でも法定相続人になれます。
また、孫が養子として法定相続人になると、相続税の基礎控除が多くなる場合があり、節税対策も期待できます。
養子縁組の特徴
| 項目 | 内容 |
|---|---|
| 孫の法的立場 | 法定相続人(実子と同等) |
| 必要な手続き | 養子縁組届の提出 |
| 相続税の2割加算 | 原則あり |
| 相続人数への影響 | 基礎控除額が増加する場合がある |
孫(自己の直系卑属)を養子にする場合、孫が未成年であっても原則として家庭裁判所の許可は不要です(民法第798条ただし書き)。ただし、孫が15歳未満の場合は法定代理人による代諾が必要であるなど、状況に応じて別途同意等が必要になることがあります。
孫を養子にした場合の相続権や相続税への影響について詳しくは、関連記事「養子・養女の相続権とは?普通養子と特別養子の違い・相続分を解説」をご覧ください。
基礎控除への影響
孫と養子縁組すると、法定相続人の人数が増える場合があります。
相続税の基礎控除額は「3,000万円+600万円×法定相続人の数」で計算されるため、相続人が1人増えると非課税枠が600万円大きくなります。
ただし、基礎控除の計算では、実子がいる場合に法定相続人に含められる養子の人数は原則として1人までです。
孫2人を養子にした場合、2人とも法定相続人として遺産を相続できますが、基礎控除の計算に含められるのは1人までとなります。
孫が財産を受け取ったときに相続税がいくらからかかるのかは、関連記事『孫の相続税はいくらから?2割加算や基礎控除の扱いを立場別に解説』が参考になります。
基礎控除の計算方法について詳しく知りたい方は、『相続税の基礎控除とは?控除額の計算式と超えた場合の手続き』をご覧ください。
相続以外に孫へ財産を渡す方法
孫に財産を渡したい場合、相続以外にも生前贈与や生命保険を活用する方法があります。
生前の対策を検討する背景の一つに、相続の高齢化があります。
財務省が政府税制調査会へ提出した資料によると、相続税の申告があった被相続人のうち、死亡時の年齢が80歳以上の人は2019年時点で71.6%を占めます。1989年の38.9%から大きく上昇しており、同資料では「老老相続」と表現されています(財務省「政府税制調査会 説明資料〔資産課税(相続税・贈与税)〕」)。
高齢の親から高齢の子へ財産が移る傾向があるなか、若い世代へ早めに資産を移したい場合は、生前贈与や生命保険なども選択肢になります。
それぞれについて見ていきましょう。
(1)孫への生前贈与|複数の方法あり
生前贈与とは、祖父母が生きているうちに孫に財産を贈ることです。
生前贈与で孫に財産を渡す主な方法としては、以下があります。
- 暦年贈与
- 相続時精算課税制度
- 結婚・子育て資金の一括贈与
暦年贈与
暦年贈与とは一般的な贈与方法のことで、毎年110万円の基礎控除までは贈与税がかかりません。
相続発生前3~7年の間に贈与した財産は「生前贈与加算」で相続税の対象となりますが、これはあくまで「相続や遺贈などで財産を取得した人」に限られます。
したがって、孫が相続時に財産を取得せず、生前贈与で財産を受け取っていただけなら、この「生前贈与加算」の対象にはなりません。
一方、孫が遺言による遺贈や、被相続人が保険料を負担していた死亡保険金の受け取りなどで、相続や遺贈により財産を取得したものとみなされる場合は、その孫への暦年贈与も生前贈与加算の対象となります。
生前贈与加算の対象となる場合、従来は相続発生前3年の贈与分が対象でしたが、2027年1月以降に発生する相続からは、遡る期間が段階的に7年に延長されていきます。
| 被相続人の死亡日 | 遡る期間 |
|---|---|
| ~2026年12月31日 | 死亡日前3年間 |
| 2027年1月1日~2030年12月31日 | 2024年1月1日から相続開始日までの間の贈与 |
| 2031年1月1日~ | 死亡日前7年間 |
ただし、令和9年1月2日(2027年1月2日)以後に相続が開始した場合、延長された4年分(相続開始前3年超7年以内)の贈与財産については、その価額の合計額から100万円を差し引いた残額のみが相続税の課税価格に加算されます。
関連記事
暦年贈与7年ルールとは?廃止されるのはいつから?持ち戻しや経過措置を解説
相続時精算課税制度
相続時精算課税制度とは、年間110万円の基礎控除(2024年1月1日以降の贈与から適用)と、累計2,500万円の特別控除までは、贈与税が発生しない課税制度です。
相続時精算課税制度で贈与した財産は、基礎控除分を除き相続税の対象となります。
ただし、相続税の計算時には、贈与時点での相続税評価額が用いられます。
そのため、将来的に評価額の上がる可能性がある土地や株であれば、早めに贈与しておいた方が相続税を抑えることにつながる可能性があるのです。
関連記事
・相続時精算課税制度とは?改正点やメリットとデメリットをわかりやすく解説
・相続時精算課税制度は孫にも利用可能|2割加算の注意点や計算方法を解説
結婚・子育て資金の一括贈与
結婚・子育て資金の一括贈与とは、結婚・出産・育児費用のための資金を最大1,000万円まで非課税で贈与できる制度です(うち結婚資金は300万円まで)。
父母・祖父母などの直系尊属から、18歳以上50歳未満の子や孫への贈与で適用できます。ただし、受贈者の前年の合計所得金額が1,000万円以下であることや、金融機関等と資金管理契約を締結することなど、一定の要件を満たす必要があります。
この制度は2027年3月31日をもって終了予定ですが、贈与者が亡くなった時点で残金があれば、相続税の対象となります。
なお、孫が受贈者の場合、管理残額のうち令和3年4月1日以降の贈与に対応する部分については、相続税の2割加算の対象となります。ただし、孫が代襲相続人となっている場合は対象外です。
関連記事
結婚・子育て資金の贈与は1,000万円まで非課税|条件や注意点、手続きは?
(2)孫を生命保険の受取人にする
生命保険の受取人を孫に指定することで、保険金という形で財産を渡すことが可能です。
被相続人が保険料を負担していた死亡保険金は、「みなし相続財産」として相続税の対象になります。このとき、受取人が相続人であれば「500万円×法定相続人の数」の非課税枠を利用できます。ただし、相続放棄をした人や相続権を失った人は、この非課税枠を利用できません。
孫でも、代襲相続人や養子として相続人になっていれば、この非課税枠の適用を受けられるのです。
ただし、実子がいる場合、養子として非課税枠の計算に含められるのは原則として1人までです。
一方、孫が法定相続人でない場合、死亡保険金はみなし相続財産として相続税の課税対象になります。死亡保険金の非課税枠は利用できず、相続税の2割加算の対象にもなります。
関連記事
生命保険を使った相続税対策|節税になる理由やデメリット・注意点を解説
孫に遺産相続する場合の割合はいくら?
孫が遺産を受け取る場合の割合は、どの方法で相続するかによって大きく異なります。
具体的には、次の3つのケースで考える必要があります。
- 代襲相続として相続する場合
- 遺贈で遺産を受け取る場合
- 養子として相続する場合
それぞれで相続割合の考え方が異なるため、順に確認していきましょう。
代襲相続人として相続する場合
代襲相続の場合、孫は「本来相続人になるはずだった親(被相続人から見た子)の相続割合」を引き継ぎます。
代襲相続人となる孫が1人であれば、その孫が親の相続分をそのまま取得します。孫が複数いる場合は、親の相続分を孫の人数で分け合います(民法901条1項)。
たとえば、祖父が亡くなり、配偶者と子2人の合計3人が法定相続人となると、それぞれの相続割合は以下のようになります。
配偶者と子2人が法定相続人
- 配偶者:1/2
- 子:1/2(1/2を子2人で均等に分けるため、1人あたり1/4)
仮に子の1人が死亡しておりその子(被相続人から見た孫)が代襲相続人となった場合でも、孫が1人であれば同じです。
配偶者と子2人(代襲相続の孫含む)が法定相続人
- 配偶者:1/2
- 子(代襲相続の孫含む):1/2(1/2を2人で均等に分けるため、1人あたり1/4)
一方、亡くなった子に孫が2人いる場合は、その子の相続分1/4を2人で分け合うため、孫1人あたりの相続分は1/8になります。
配偶者・子1人・代襲相続の孫2人が法定相続人
- 配偶者:1/2
- 子:1/4
- 孫2人:1/4を2人で分けるため、1人あたり1/8
このように、代襲相続では「親の相続分を引き継ぎ、代襲する孫が複数いれば分け合う」という点が重要です。
ただし、ここで解説したのは民法によって定められた「法定相続分」にのっとった考え方です。
遺産分割では必ずしも法定相続分に従う必要はなく、遺言がある場合には遺言に従った割合が優先されます。
関連記事
代襲相続で相続税はどう変わる?基礎控除や2割加算、法定相続分などの影響を解説
遺贈で遺産を相続する場合
遺贈とは、遺言によって特定の人に財産を渡す方法です。
この方法を使えば、代襲相続や養子縁組がなく孫が法定相続人にならないケースでも、孫に財産を渡せます。
遺贈の場合、相続割合に法律上の制限はありません。
たとえば、次のような指定も可能です。
- 孫にすべての財産を渡す
- 特定の孫に多めに配分する
ただし、他の相続人には「遺留分」という最低限の取り分が保障されている場合があります。
そのため、孫に多くの財産を遺贈すると、他の相続人から遺留分侵害額請求を受ける可能性がある点に注意が必要です。
遺留分侵害については、本記事内で後ほど詳しく解説します。
養子として相続する場合
孫が養子縁組をしている場合、法律上は「子」として扱われるため、法定相続人になります。
そのため、相続割合も実子と同じルールで決まります。
たとえば、被相続人に配偶者がおらず、子(実子)と孫養子がそれぞれ1人ずついる場合、相続割合は次のとおりです。
- 実子:1/2
- 孫養子:1/2
このように、養子縁組をすることで、孫に確実に相続させることが可能になります。
ただし、孫養子は原則として相続税の2割加算の対象となります(代襲相続人でもある孫養子は例外として対象外)。
そのため、相続割合が実子と同じであっても、相続税額は実子より多くなる点に注意が必要です。
孫に遺産相続する場合の注意点
孫への相続は2割加算の対象となり得る
孫に財産を渡す際に確認しておきたいのが、相続税の2割加算です。孫は原則として2割加算の対象ですが、代襲相続人となっている場合は対象外です。
どのような立場の孫が2割加算の対象になるのか、加算後の相続税額がいくらになるのかは、関連記事『孫の相続税はいくらから?2割加算や基礎控除の扱いを立場別に解説』が参考になります。
2割加算の対象者や計算方法を詳しく知りたい方は、関連記事『相続税の2割加算とは?対象者(孫・兄弟・養子など)や計算方法をわかりやすく解説』もご覧ください。
遺留分侵害額請求のリスク
遺言によって孫に多くの財産を渡そうとしても、法定相続人には「遺留分」という最低限の取り分が法律で保障されていることがあります。
| 権利者 | 遺留分の割合(遺産全体に対して) |
|---|---|
| 配偶者のみ | 1/2 |
| 子のみ | 1/2 |
| 配偶者と子 | 配偶者1/4 子全員で1/4 |
| 配偶者と直系尊属 | 配偶者1/3 直系尊属全員で1/6 |
| 直系尊属のみ | 1/3 |
例えば遺言で孫に多く財産を渡すことにした場合、それによって法定相続人の取り分が遺留分を下回ると、相続開始後に他の相続人から「遺留分侵害額請求」を受ける可能性があります。
このような事態を防ぐためには、遺言書の作成段階で遺留分を考慮した分配にしておくことが重要です。
また、必要に応じて専門家に相談しながら内容を調整することも有効でしょう。
関連記事
遺留分をもらった場合の相続税は?計算方法と侵害額請求後の申告手続き
他の相続人との不公平による争い
孫に財産を渡すために、養子縁組や遺贈など複数の方法を組み合わせると、相続関係が複雑になりやすくなります。
特に、特定の孫に多くの財産を集中させる場合、他の相続人との間で不公平感が生じ、遺産分割をめぐる争いに発展する可能性があるでしょう。
たとえば、孫を養子にしたことで法定相続人となる「子」の人数が増えた場合、子1人当たりの取り分が少なくなるため感情的な対立が起きやすくなります。
こうしたトラブルを防ぐためには、事前に家族間で十分に話し合いを行い、相続の方針について共有しておくことが重要です。
加えて、遺言書を作成する際には、分配の理由を付記するなどの工夫も有効といえます。
孫が未成年の場合は特別代理人が必要になる可能性
未成年の孫が相続人となり、親権者も相続人である場合は、家庭裁判所への特別代理人の選任申し立てが必要です。
通常、未成年者の手続きは親権者が法定代理人として行いますが、孫と親権者がどちらも相続人となる場合は、親子で利益が衝突します。
このような利益相反が生じる状態では、親権者は子の代理人になれないため、代わりに特別代理人が孫の代理人となるのです。
ただし、遺言によって相続財産の全部について分割方法が指定されており、かつ親権者が遺産分割協議に参加しない場合は、利益相反が生じないため、特別代理人の選任が不要となるケースがあります。
もっとも、遺言の内容や親権者の立場によって判断が異なるため、個別に確認が必要です。
孫へ生前贈与では名義預金とみなされないよう注意を
名義預金とは、預金口座の名義人と、その預金の実質的な所有者が異なる預金をいいます。
孫の名義の口座に生前贈与として振り込みを行ったが、孫が幼いために祖父母が管理を行っているといったケースでは、祖父母の名義預金とみなされる可能性があるのです。
名義預金とみなされると、お金を振り込んだ祖父母の預金と扱われるので、相続税の対象となってしまいます。
生前贈与のお金が名義預金とみなされることを避けるためには、以下のような点に注意してください。
- 贈与の際に贈与契約書を作成する
- 通帳、印鑑、カードなどは孫が管理・保管する
- 祖父母と孫の届出印を別のものにする
実際に、孫への贈与そのものが認められなかった事例もあります。
国税不服審判所は、孫への贈与金額と贈与時期を相続開始後に相続人が決めていたことなどから、被相続人と孫との間に贈与契約は成立していなかったと判断しました(平30.11.5 広裁(諸)平30-12)。
贈与は「あげます」「もらいます」という双方の意思表示によって成立する契約です(民法549条)。
孫本人に意思能力がない場合は、親権者などの法定代理人が代理して受諾する必要があります。贈与の事実を後から書類で整えるだけでは足りません。
孫への相続についてよくある質問
Q. 親が死亡した場合、孫は祖父母の遺産を相続できる?
親が先に亡くなっていれば、孫が代襲相続人として相続できます。祖父母と親が同時に亡くなった場合も同じです。
ただし、親が相続放棄しただけの場合、代襲相続は起きません(民法887条2項・939条)。
Q. 遺言書がなくても孫に相続させられる?
遺言書なしで孫が相続人になるのは、代襲相続か養子縁組をした場合だけです。
代襲相続は意図して起こせないため、遺言書を作らずに確実に渡したいなら養子縁組を検討することになります。
Q. 孫に相続させるメリットは?
財産を子、孫と二段階で相続させる場合に比べ、相続税の課税機会を一度減らせる点です。
ただし、代襲相続人以外の孫は相続税が2割加算されるため、差し引きで有利かは個別の試算が必要です。
Q. 孫に毎年110万円を贈与したら相続税はかかる?
孫が相続や遺贈で財産を受け取らなければ、原則としてその孫への暦年贈与は生前贈与加算の対象になりません。
一方、被相続人が保険料を負担していた死亡保険金など、相続税法上、相続や遺贈により取得したものとみなされる財産を孫が受け取った場合は、加算対象期間内の贈与が相続税の計算に加算されることがあります。
まとめ|孫への相続は専門家に相談が安心
孫への相続は、代襲相続・遺贈・養子縁組など複数の方法で実現できますが、それぞれで法的な扱いや相続割合、税務上の取り扱いが大きく異なります。
特に、孫は原則として法定相続人ではないため、意図して財産を残したい場合には事前の対策が不可欠です。
また、遺留分侵害額請求や相続人間の不公平によるトラブルが生じる可能性もあるため、家族間での話し合いや遺言書の整備が重要となります。
円滑な相続を実現するためにも、早い段階で専門家に相談しながら進めることが安心です。
関連記事
相続税に強い税理士の探し方4選と評判の良い税理士の選び方7選

監修者
高部孝之税理士事務所
税理士高部孝之
2019年税理士試験合格 2020年税理士登録
都内大手税理士法人にて約13年間勤務。資産税部門の責任者などを経て、2024年に独立し浅草にて資産税を強みとする税理士事務所を開業。
専門用語を用いず、平易な言葉で説明することを大切にしており、お客様が親しみやすく相談しやすい税理士を理想としています。
保有資格
税理士・FP技能士1級・相続診断士