

NISAは相続税の対象!相続税対策としての活用や新NISA、こどもNISAも解説
NISAで運用していた株式や投資信託は、口座の所有者が亡くなると相続財産となり、相続税の課税対象になります。
「NISAは非課税だから相続税もかからない」と思われがちですが、非課税になるのは運用益にかかる所得税・住民税であり、相続税まで非課税になるわけではありません。
また、被相続人のNISA口座や非課税枠を相続人がそのまま引き継ぐことはできず、保有していた資産は原則として相続人の課税口座へ移管されます。
一方、NISAは生前贈与と組み合わせることで、相続財産を減らしたり、将来の納税資金を準備したりする方法として活用できる場合があります。
この記事では、NISAの資産にかかる相続税や評価方法、相続手続きに加え、NISAを活用した相続税対策とその注意点までわかりやすく解説します。
目次
NISAの資産は相続税の対象
NISA口座の株式や投資信託も相続財産に含まれる
NISA口座の所有者が亡くなった場合、口座で保有している株式や投資信託などは相続財産となり、相続税の課税対象です。
「NISAは非課税」というイメージがありますが、NISAで非課税になるのは、株式や投資信託の売却益、配当金・分配金などにかかる所得税・住民税です。相続税まで非課税になるわけではありません。
NISAを相続しても必ず相続税がかかるわけではない
NISA口座の資産は相続税の課税対象ですが、NISAの資産を相続したからといって、必ず相続税を納める必要があるわけではありません。
相続税には基礎控除があり、ほかの財産も含めた課税価格の合計(正味の遺産額)が基礎控除以下なら、原則として相続税はかかりません。
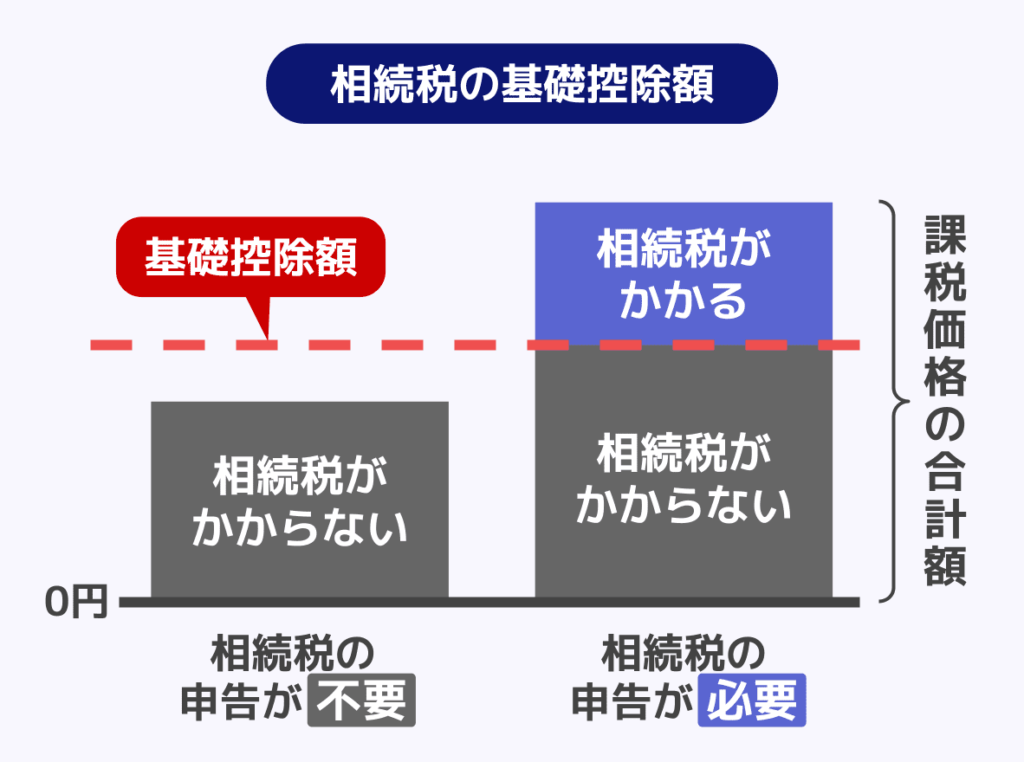
相続税の基礎控除
3,000万円+600万円×法定相続人の数
- 相続放棄した人も、法定相続人の数に含められます
- 法定相続人の数に含められる養子は、原則として、実子がいる場合は1人まで、実子がいない場合は2人までです
たとえば、法定相続人が配偶者と子2人の合計3人であれば、基礎控除額は4,800万円です。
そのため、正味の遺産額が4,800万円以下であれば原則として相続税はかからず、相続税申告も不要です。
ただし、配偶者の税額控除や小規模宅地等の特例などを適用する場合は、たとえ相続税が発生しなくても申告は必須です。
死亡時までの含み益には所得税がかからない
NISAの資産を相続する際、含み益があっても所得税はかかりません。
例えば被相続人が30万円で取得した株式が相続時には50万円になっていた場合、含み益は20万円です。
相続人は株式の取得時よりも20万円多く受け取ることにはなりますが、この20万円に対しては所得税はかかりません。
NISA口座の残高に相続税がかかる場合の評価方法
NISA口座の株式や投資信託は、タイミングによって価格が変動します。
相続税の計算では価格をいくらと評価すればよいのか、ここでは上場株式と投資信託について解説します。
上場株式の場合
上場株式は、原則として以下4つの価格のうち最も低い価格を採用して評価します。
- 死亡日の終値
- 死亡月の毎日の終値の平均額
- 死亡月の前月の終値平均額
- 死亡月の前々月の終値平均額
例えば、相場が一時的に高騰しているタイミングで死亡した場合でも、上記4つの最も低い金額を選べるため、評価額を抑えられる可能性があります。
なお、取引が成立していない日(休日など)については前後の最も近い日の終値を用いるなど、細かなルールが定められているため、正確な評価には証券会社の取引データや公表価格を確認することが重要です。
関連記事
投資信託の場合
投資信託(一般投資信託)は、原則として死亡日の基準価額をもとに評価します。
具体的には、以下の計算で評価額を算出します。
- 死亡日の基準価額(1口あたり) × 口数(または口数を万口単位に換算)
- そこから信託財産留保額などの解約時に差し引かれる費用を控除(一般の課税口座では解約時の源泉所得税等も控除できますが、NISA口座の場合は非課税のため所得税等の控除はできません)
投資信託は株式のように複数の平均値を比較するのではなく、基本的にその日の基準価額がベースになる点が特徴です。
また、基準価額が公表されるタイミングの関係で、死亡日当日の価格が不明な場合には、直近で公表されている価額を用いるなどの取り扱いがなされます。
関連記事
NISA口座の所有者が死亡すると資産はどうなる?
NISA口座そのものは相続できない
NISA口座の所有者が亡くなった場合、NISA口座そのものを相続人が引き継ぐことはできません。
NISAは口座名義人本人に適用される制度であり、死亡によってその人に対する非課税措置は終了します。
ただし、NISA口座で保有していた株式や投資信託までなくなるわけではありません。これらの資産は相続財産として相続人に引き継がれます。
つまり、「NISA口座」は引き継げないものの、「NISA口座で保有していた資産」は相続できるということです。
相続人のNISA口座には移管できない
被相続人のNISA口座で保有していた株式や投資信託を、そのまま相続人のNISA口座へ移管することはできません。
相続人が資産を引き継ぐ場合は、原則として相続人名義の特定口座または一般口座などの課税口座へ移管します。
そのため、被相続人が利用していたNISAの非課税枠や非課税措置を、相続人がそのまま引き継げるわけではありません。
相続人が自身のNISAで運用したい場合は、相続した資産をそのままNISA口座へ移すのではなく、自身のNISAの投資枠を利用して新たに買い付ける必要があります。
相続後に売却すると死亡日以後の値上がり益に税金がかかる
NISA口座で保有していた資産を相続した後に売却して利益が生じた場合は、原則として相続開始日以後の値上がり益に所得税・住民税がかかります。
NISA口座から相続によって払い出された上場株式等は、原則として相続開始日の終値に相当する金額で相続人が取得したものとみなされます。
たとえば、被相続人が30万円で購入した株式が死亡時に50万円、相続人が売却したときに60万円になっていた場合を考えてみましょう。
被相続人がNISAで保有していた期間の20万円の値上がり益には所得税・住民税はかかりません。一方、相続開始後の10万円の値上がり益は、相続人の譲渡所得として課税対象となります。
なお、被相続人の死亡後に支払われる配当金や分配金についても、NISAによる非課税措置を受けることはできません。
NISA口座の残高を相続する流れ
(1)金融機関に相続の発生を連絡する
まず、被相続人が利用していたNISA口座のある金融機関に対し、被相続人が死亡した事実を連絡しましょう。
連絡を受けた金融機関は口座を凍結し、以後の売買はできなくなります。
この時点でNISAの非課税措置は終了しており、以降の手続きは通常の相続手続きとして進められます。
実務上は、死亡届出書や所定の相続手続依頼書の提出を求められるため、各金融機関の案内に従って進めることが重要です。
また、連絡の際に残高証明書を請求し、相続対象となる株式の銘柄や保有数などを確認しましょう。
NISA口座のある金融機関を調べる方法
NISA口座のある金融機関を調べる際には、被相続人の通帳・自宅に届いている年間取引報告書・スマートフォンのアプリなどが手掛かりとなります。
もしどこの金融機関に口座があるのかがかわからない場合は、証券保管振替機構(ほふり)に対して「登録済加入者情報の開示請求」を行いましょう。
口座がある証券会社を一覧で確認することができます。
(2)相続人・相続割合を決める
次に、NISA口座の残高含む相続財産を、誰がどの割合で承継するかを確定させます。
法定相続人は民法に従い以下のように決定しますが、遺言で財産を受け取るよう指定されている人がいれば、その人も受遺者として財産を受け取れます。
- 配偶者がいる場合は、必ず法定相続人になる
- 子がいれば子も法定相続人になる(子がすでに死亡している場合などは、孫などが代襲相続人となる)
- 子も孫もいなければ、父母・祖父母が法定相続人になる
- 子やその代襲相続人、父母・祖父母もいなければ兄弟姉妹が法定相続人になる(兄弟姉妹がすでに死亡している場合は、その子である甥・姪が代襲相続人となる)
相続財産の分け方については、遺言があれば基本的にはそれに従います。
遺言がない場合は、法定相続分に従うか、遺産分割協議で決定された分け方に従います。
関連記事
法定相続人とは?範囲や順位、遺産分割の割合から確定方法までわかりやすく解説
(3)金融機関に必要書類を提出する
相続内容が確定したら、金融機関へ必要書類を提出します。一般的には以下のような書類が必要になります。
- 被相続人の出生から死亡までの戸籍一式
- 相続人全員の戸籍・印鑑証明書
- 遺産分割協議書または遺言書
- 各金融機関所定の相続手続書類
書類に不備があると手続きが長期化するため、事前にチェックリストを確認し、漏れなく準備することが重要です。金融機関によって要求書類や様式が異なる点にも注意が必要です。
(4)残高が相続人の課税口座に移管される
必要書類の審査が完了すると、NISA口座で保有していた株式や投資信託は、相続人名義の課税口座(特定口座または一般口座)へ移管されます。
先述の通り、被相続人がその株式や投資信託を取得した時より価格が上がっていたとしても、値上がり分に対しての課税はありません。
一方で、移管後に生じた配当や売却益については、相続人の所得として通常どおり課税対象となります。
【注意】相続税には申告期限がある
NISA口座の財産を引き継ぐ際の期限は定められていませんが、相続税の申告には期限がある点には注意が必要です。
具体的には、被相続人が亡くなったことを知った日の翌日から10か月以内に、相続税の申告や納付を行わなければなりません。
相続税を計算するには、NISA口座で保有していた株式や投資信託の内容を確認し、相続税評価額を算出しなければなりません。また、遺産分割を行う場合は、NISAの資産を誰が取得するかについても相続人同士で話し合う必要があります。
そのため、「NISAの相続手続きには期限がないから」と後回しにせず、まず金融機関へ死亡の連絡をして、残高や必要書類を確認するところから早めに進めましょう。
相続税の申告が必要かわからない場合や、ほかにも多数の相続財産があり10か月以内の申告に不安がある場合は、早めに税理士へ相談することをおすすめします。
関連記事
相続税の申告期限はいつまで?10か月の計算方法と遅れた際のリスク
NISAは相続税対策になる?
相続財産を減らして相続税を抑えられることがある
生前贈与した資金を子や孫、配偶者が自身のNISA口座で運用することは、自身の財産(=将来の相続財産)を減らすことにつながります。
よって、将来相続が発生した時に相続税を抑える効果が期待できます。これにより相続財産が基礎控除内に収まり、相続税がかからずに済む場合もあるでしょう。
なお、贈与税には2種類の課税制度があり、それぞれで仕組みが異なります。
- 暦年課税
毎年1月1日~12月31日までの贈与に課税される制度。
毎年110万円の基礎控除までは非課税(受贈者1人あたり)。 - 相続時精算課税
毎年110万円の基礎控除(受贈者1人あたり)と、累計2,500万円までの特別控除(贈与者1人当たり)までは非課税。
ただし、暦年課税では、相続開始前一定期間の贈与は相続財産に持ち戻され、相続税の対象になります。
また、相続時精算課税で贈与した財産は、基礎控除部分を除いて相続時に相続税の対象となります。
これらについては本記事内で後ほど詳しく解説します。
関連記事
NISAの非課税限度額にも注意
新NISAでは、生涯投資枠が1,800万円(うち成長投資枠は1,200万円まで)と定められており、年間投資枠も合計360万円までに制限されています。
そのため、例えば相続時精算課税で一度に多額の資金を贈与しても、受贈者がNISAで投資できるのは年間投資枠の範囲内です。年間投資枠を超える資金を運用する場合、その部分は課税口座を利用することになります。
贈与税の非課税枠だけでなく、NISAの非課税限度額も意識して生前贈与を行いましょう。
贈与後に資産を増やし、納税資金対策ができることもある
生前贈与した資金を受贈者が自身のNISA口座で運用すれば、配当金や売却益に所得税・住民税がかからないため、課税口座よりも効率的に資産を増やせる可能性があります。
また、子や孫などが生前贈与を受けた資金をNISAで運用しておくことは、将来相続税が発生した場合の納税資金を準備する方法のひとつにもなりえます。
相続税は原則として金銭で一括納付する必要があるため、不動産など現金化しにくい財産が多い場合は、相続人が納税資金の確保に困ることがあります。
生前のうちから相続人側へ資金を移し、運用しておけば、相続発生時にその資産を納税資金として活用できる可能性あるのです。
ただし、NISAは元本が保証される制度ではありません。相続が発生した時点で値下がりしている可能性もあるため、納税資金として利用する場合は、預貯金などほかの資金も含めて準備しておくことが大切です。
関連記事
相続税が高すぎて払えない場合の解決方法8選|払えないとどうなるか税理士が解説
子・孫への相続税対策ならこどもNISAを|ジュニアNISAは終了
NISAの口座開設は18歳以上でなければできませんが、17歳以下の子や孫に向けたNISAとしては、これまで「ジュニアNISA」がありました。
しかしこれは、2023年末で終了し、新規の申し込みができなくなっています。
ジュニアNISAに代わるものとしては、2027年から「こどもNISA」が始まる予定です。
ジュニアNISAとこどもNISAの違いは次の通りです。
| ジュニアNISA | こどもNISA | |
|---|---|---|
| 年間投資枠 | 80万円 | 60万円 |
| 非課税保有限度額 | 400万円 | 600万円 |
| 非課税保有期間 | 最大18歳まで | 無期限 |
大きな違いとして、資産の引き出しの扱いも挙げられます。
ジュニアNISAでは、18歳までは原則として引き出しができない運用でした(※終了した現在はいつでも引き出し可能)。
それに対してこどもNISAでは、12歳以降、本人の教育費や生活費の支払いに充てる場合など一定の要件を満たせば、本人の同意を得たうえで親権者等が手続きをすることで引き出しが可能になります。
ジュニアNISA同様、こどもNISAも年間投資枠を使い切って贈与をしても贈与税の基礎控除内におさまるため、他でも贈与をして基礎控除を超えない限りは贈与税がかかりません。
こどもNISAやジュニアNISAも相続税の対象
こどもNISAやジュニアNISAの利用者が死亡した場合も、口座の資産は相続税の対象となります。
また、相続が生じた場合には、相続人への移管手続きが必要となるでしょう。
NISA口座への生前贈与で相続税対策するときの注意点
受贈者本人が贈与を受けて資産を管理する必要がある
NISAを活用した相続税対策では、子や孫などの口座にお金を振り込むだけではなく、生前贈与が成立していることが重要です。
生前贈与が成立するには、贈与する側に「あげる」という意思があり、受贈者側も「もらう」と承諾している必要があります。
たとえば、子名義の口座に親がお金を振り込んでいても、子が贈与されたことを知らず、親が口座やパスワードなどを管理している場合は、実質的には親の財産である「名義預金」と判断される可能性があります。
名義預金と判断されれば、親が亡くなった際に相続財産として相続税の対象となる可能性があるため注意が必要です。
贈与の事実を明確にするため、贈与のたびに贈与契約書を作成し、受贈者本人が贈与された資金やNISA口座を管理・運用するなどの対策をしておきましょう。
関連記事
名義預金は贈与税・相続税がかかる?名義預金の認定の回避策も解説
定期贈与とみなされないための対策をする
毎年110万円以下の贈与であっても、最初から複数年にわたって贈与することを約束していた場合は注意が必要です。
たとえば、最初に「10年間にわたって毎年100万円を贈与する」と約束していた場合、その約束をした年に、定期金に関する権利の贈与を受けたものとして贈与税がかかることがあります。
一方、毎年その都度贈与するかを決め、個別に贈与契約を結んでいる場合は、毎年同じ金額を贈与していても、それぞれの年の贈与として扱われます。
NISAへの投資資金を毎年贈与する場合も、あらかじめ複数年分の贈与を約束するのではなく、その都度贈与の合意をすることが重要です。贈与契約書も贈与のたびに作成しておくと、各年の贈与であることを明確にしやすくなります。
生前贈与加算や相続時精算課税に注意する
生前贈与した財産は、一部が相続税の対象になることがあります。
暦年課税と相続時精算課税で仕組みが異なるため、分けて確認していきましょう。
なお、暦年課税でも相続時精算課税でも、相続財産に持ち戻される財産の評価額は贈与時点のものとなります。
暦年課税の場合
暦年課税では、受贈者1人あたり年間110万円の贈与までは贈与税がかかりません。
しかし、相続や遺贈で財産を取得した人が、贈与者の死亡前3~7年に受け取った贈与財産は相続財産に持ち戻され、相続税の対象になります。
これが「生前贈与加算」です。
生前贈与加算の対象期間は以下のとおりです。
| 被相続人の死亡日 | 遡る期間 |
|---|---|
| 〜2026年12月31日 | 死亡日前3年間 |
| 2027年1月1日〜2030年12月31日 | 2024年1月1日から相続開始日までの間の贈与 |
| 2031年1月1日〜 | 死亡日前7年間 |
ただし、相続開始の日が2027年1月2日以後の場合、加算対象期間のうち相続開始前3年以内に取得した財産以外の贈与については、その贈与額の合計から100万円を差し引いた残額のみが相続税の課税価格に加算されます。
関連記事
暦年贈与7年ルールとは?廃止されるのはいつから?持ち戻しや経過措置を解説
相続時精算課税の場合
相続時精算課税では、年間110万円の基礎控除(受贈者1人当たり)と累計2,500万円の特別控除(贈与者1人当たり)までは贈与税がかかりません。
しかし、贈与者が亡くなると、基礎控除を除く部分は相続財産に持ち戻され、相続税の対象となります。
NISA口座の相続についてよくある質問
Q. NISA口座の相続手続きに期限はある?
NISA口座の資産を相続人へ移管する手続き自体には、相続税申告のような「10か月以内」という期限はありません。
ただし、NISA口座の所有者が亡くなった場合は、相続人が金融機関へ「非課税口座開設者死亡届出書」を遅滞なく提出する必要があります。
また、相続税の申告が必要な場合は、被相続人が亡くなったことを知った日の翌日から10か月以内に申告・納付しなければなりません。
NISA口座の残高確認や相続税評価にも時間がかかるため、相続が発生したら早めに金融機関へ連絡しましょう。
Q. NISA口座の残高を移管させずに放置するとどうなる?
相続手続きをしないままでは、NISA口座の資産を相続人が自由に売却したり払い出したりできません。
また、手続きをしなければNISAの非課税措置を受け続けられるというわけではありません。被相続人の死亡によってNISAの非課税措置は終了します。
相続税の申告が必要な場合は10か月以内という期限もあるため、放置せずに金融機関へ連絡して相続手続きを進めましょう。
Q. 新NISAと旧NISAで相続時の扱いは違う?
新NISAと旧NISAで、相続時の基本的な取り扱いに大きな違いはありません。
いずれも口座の所有者が亡くなれば、NISA口座で保有していた株式や投資信託などは相続税の課税対象となります。
また、被相続人のNISA口座や非課税枠を相続人が引き継ぐことはできず、相続した資産は相続人の課税口座へ移管することになります。
なお、2023年末時点で旧NISA口座に残高がある場合、旧NISAの非課税期間終了まではそのまま保有できます(新NISAへのロールオーバーは不可)。
旧NISA口座内の資産も相続財産となるため、同様に相続税の課税対象です。
Q. NISAを相続したら確定申告は必要?
NISA口座の株式や投資信託を相続しただけで、所得税の確定申告が必要になるわけではありません。
ただし、相続した資産を売却して利益が生じた場合などは、相続人に確定申告が必要になることがあります。
なお、所得税の確定申告と相続税の申告は別の手続きです。NISAを含む相続財産が相続税の基礎控除額を超える場合などは、原則として相続税の申告が必要になります。
まとめ|NISAの資産は相続税の対象
NISAで運用していた株式や投資信託も、所有者が亡くなれば相続財産となり、相続税の課税対象です。ただし、ほかの財産も含めた正味の遺産額が基礎控除以下であれば、原則として相続税はかかりません。
また、NISA口座や非課税枠そのものは相続できず、保有していた資産は相続人の課税口座へ移管されます。相続が発生したら、金融機関へ早めに連絡して手続きを進めましょう。
NISAを相続税対策に活用する場合は、NISAそのものではなく、生前贈与と組み合わせることがポイントです。ただし、生前贈与加算や相続時精算課税、名義預金などの注意点もあります。
相続税申告や生前贈与に不安がある場合は、税理士に相談しながら進めると安心です。
監修者
高部孝之税理士事務所
税理士高部孝之
2019年税理士試験合格 2020年税理士登録
都内大手税理士法人にて約13年間勤務。資産税部門の責任者などを経て、2024年に独立し浅草にて資産税を強みとする税理士事務所を開業。
専門用語を用いず、平易な言葉で説明することを大切にしており、お客様が親しみやすく相談しやすい税理士を理想としています。
保有資格
税理士・FP技能士1級・相続診断士