

株の相続税評価額は4つの価格から判断!調べ方や相続開始日が休日の場合の対処法
上場株式は、原則として相続開始日の終値で評価しますが、相続開始月・前月・前々月の終値の月平均額がそれより低ければ、そのうち最も低い価格を使って評価できます。
また、相続開始日が土日・祝日だった場合や、権利落ち・配当落ちがある場合などは、通常とは異なる取扱いが必要です。
本記事では、上場株式の相続税評価額の計算方法と株価の調べ方を中心に、休日の場合の評価方法や非上場株式との違い、株式を相続する手続きまでわかりやすく解説します。
※本記事の情報は2026年時点の税制をもとに作成しています。税法は改正される場合があるため、実際の申告にあたっては税理士などの専門家にご相談ください。
目次
上場株式の相続税評価額|4つの株価のうち最も低い価格で評価
上場株式の相続税評価額は、原則として「1株あたりの評価額×保有株数」で計算します。
この「1株あたりの評価額」は、単純に被相続人が亡くなった日の株価だけで決まるわけではありません。相続開始日の終値と、相続開始月・前月・前々月の終値の月平均額を比較して決定します。
なお、相続税評価額とは、相続税を計算する際にその財産をいくらとするかを示した金額です。財産の種類ごとに評価方法が定められており、必ずしも相続時の市場価格(時価)や購入時の金額(取得価額)と一致するわけではありません。
上場株式の相続税評価額について、詳しく見ていきましょう。
関連記事
相続税評価額とは?土地や建物ごとの計算方法・調べ方と固定資産税評価額との違い
比較する4つの株価
上場株式(証券取引所に上場している株式)の相続税評価額は、次の4つの価格のうち最も低い金額を1株あたりの評価額として採用します。
| 価格の種類 | 内容 |
|---|---|
| ① 相続開始日の終値 | 被相続人が亡くなった日(課税時期)の最終価格 |
| ② 相続開始月の終値の月平均 | 亡くなった月の毎日の終値を平均した金額 |
| ③ 相続開始前月の終値の月平均 | 亡くなった月の前月の終値を平均した金額 |
| ④ 相続開始前々月の終値の月平均 | 亡くなった月の前々月の終値を平均した金額 |
原則として相続開始日の終値で評価しますが、その終値が3つの月平均額のいずれかより高い場合は、最も低い月平均額を1株あたりの評価額として採用できます。
そのため、実際には4つの価格のうち最も低い金額で評価することになります。
上場株式の評価額を確認したあと、それをもとに相続税を計算する方法については、関連記事『株式の相続税はいくらかかる?上場・非上場株式の評価額と計算方法を解説』にて詳しく解説しています。
上場株式の相続税評価額の計算例
たとえば、被相続人が2024年10月15日に亡くなり、A社の株式を1,000株保有していたとします。各価格が以下のとおりだった場合を見てみましょう。
| 価格の種類 | 1株あたりの金額 |
|---|---|
| ① 2024年10月15日の終値 | 1,200円 |
| ② 2024年10月の終値の月平均 | 1,150円 |
| ③ 2024年9月の終値の月平均 | 1,050円 |
| ④ 2024年8月の終値の月平均 | 1,100円 |
この場合、最も低い③1,050円を採用します。
保有しているのは1,000株なので、株式の評価額は「1,050円(1株当たりの評価額)× 保有株数(1,000株)= 105万円」です。
円未満の端数が生じた場合は、切り捨てとなります。
このように、4つの価格を比較して最も低い額を選ぶことで、相続税の負担を適正に抑えることが可能です。
上場株式の相続税評価額・株価の調べ方
上場株式の相続税評価額を計算するには、相続開始日の終値と、相続開始月・前月・前々月の終値の月平均額を確認する必要があります。
主な調べ方は、証券会社から残高証明書を取得する方法と、日本取引所グループの公表資料を確認する方法です。
また、被相続人が利用していた証券会社がわからない場合は、証券保管振替機構(ほふり)への開示請求も検討しましょう。
証券会社から残高証明書を取得する
被相続人が口座を持っていた証券会社に、相続発生日時点での「残高証明書」の発行を依頼すると、証券会社によっては相続開始日の終値が記載されている場合があります。
相続開始月、相続開始前月、相続開始前々月の月平均も合わせて記載されていることがあるでしょう。
残高証明書の発行を依頼するには、証券会社に相続が発生した旨の連絡を入れます。
すると、残高証明書の発行に必要な書類一式が送られてくることが多いので、書類に必要事項を記入して返送しましょう。
発行依頼では、以下の書類が必要になります。
- 被相続人が亡くなったことの証明書類:戸籍謄本や住民票除票の写しなど
- 請求者と被相続人との関係の確認書類:戸籍謄本や法定相続情報一覧図など
- 請求者の本人確認書類:請求者の運転免許証、パスポートなどのコピー
必要となる書類は証券会社により異なる場合があるため、事前に確認を行いましょう。
日本取引所グループで終値・月平均を確認する
東京証券取引所に上場している株式であれば、日本取引所グループ(JPX)が公表している資料から株価を調べることもできます。
「月間相場表」には、個別銘柄ごとの月間の株価情報が掲載されており、相続税評価に必要となる終値平均も確認できます。
また、「東京証券取引所日報」では、それぞれの日の終値も確認できるので、参考にしてみましょう。
銘柄や証券会社がわからない場合は「ほふり」で確認する
被相続人がどの証券会社に口座を開設していたかわからない場合は、証券保管振替機構(ほふり)に「登録済加入者情報」の開示請求を行う方法があります。
開示請求により、被相続人が振替株式等の口座を開設している証券会社や信託銀行等を確認できます。
ただし、ほふりへの開示請求で確認できるのは口座の開設先であり、保有している株式の銘柄や株数、取引履歴までは確認できません。
口座の開設先が判明したら、それぞれの証券会社に問い合わせて、残高証明書などを取得しましょう。
相続開始日が休日(土日・祝日)の場合の株式評価
最も近い取引日の終値を使う
相続開始日(被相続人が亡くなった日)が土曜日・日曜日・祝日などの取引所の休業日だった場合、その日には株価(最終価格)が存在しません。
こうした場合、財産評価基本通達では相続開始日に最も近い日の最終価格を「①相続開始日の終値」とすると定められています。
例えば相続開始日が土曜日だとすると、相続開始前最後の取引日は金曜日(1日前)、相続開始後最初の取引日は月曜日(2日後)です。
この場合は、金曜日の最終価格を用います。そのうえで、通常どおり相続開始月・前月・前々月の終値の月平均額と比較し、最も低い価格を1株あたりの評価額としましょう。
前後の取引日が同じ日数なら終値の平均を使う
土曜日・日曜日・月曜日の3連休があり、その日曜日に相続が開始した場合は、相続開始前・後の取引日との間はいずれも2日です。
この場合は、金曜日と火曜日の終値を確認し、その平均を「①相続開始日の終値」として使用します。
具体例
たとえば、相続開始日が2024年11月3日(日曜日・翌日月曜日は祝日)だったとします。
| 取引日 | 終値 |
|---|---|
| 直前の取引日:2024年11月1日(金曜日) | 1,300円 |
| 直後の取引日:2024年11月5日(火曜日) | 1,250円 |
この場合、前後の取引日がともに同じ距離(2日)にあるため、平均である1,275円を「①相続開始日の終値」の価格として採用します。
その後は通常どおり、②③④の月平均額と比較して4つの中から最も低い価格を選びます。
前後の取引日が月をまたぐ場合も考え方は同じ
たとえば12月31日が相続開始日だった場合、直後の取引日は翌年1月になります。
このように月をまたぐ場合でも、前後の取引日のうち近い方の終値を「①相続開始日の終値」として採用するというルールは変わりません。
前後の取引日との間隔が同じ場合は、両日の終値の平均を採用するという点も同じです。
上場株式の相続税評価で注意するケース
権利落ち・配当落ちがある場合
課税時期(相続発生日)が権利落ち日から権利確定日の間にある場合は、以下の4つの価格のうち最も低い価格を1株当たりの評価額として採用します。
- 権利落ち日の前日以前で最も課税時期に近い日の最終価格
- 相続開始月の終値の月平均
- 相続開始前月の終値の月平均
- 相続開始前々月の終値の月平均
通常のケースと異なるのは、「相続開始日の終値」の代わりに「権利落ち日以前でもっとも課税時期に近い日の最終価格」を用いる点です。
ここでいう「権利落ち」とは、株式の割当てや無償交付などを受ける権利がなくなることをいいます。配当を受ける権利がなくなる場合は「配当落ち」といいます。
権利落ちによって株価が下落することがあるため、その影響を受けた株価をそのまま相続税評価に使用しないための特例が設けられています。
また、相続開始月・前月・前々月に権利落ちや配当落ちがある場合は、月平均額についても通常とは異なる方法で計算することがあります。
たとえば、相続開始日が株式の割当て等の基準日以前で、その月に権利落ちがある場合、原則として月初から権利落ち日の前日までの終値をもとに月平均額を計算します。配当落ちの場合は、原則として通常どおり月初から月末までの終値の平均額を使用します。
権利落ち等の時期によって計算方法が異なる場合があるため、該当する場合は財産評価基本通達の取扱いを確認しましょう。
複数の証券取引所に上場している場合
同じ銘柄が東京証券取引所と名古屋証券取引所など複数の市場に上場している場合は、納税義務者が選択した証券取引所の株価を使用します(財産評価基本通達169)。
実務上は東京証券取引所(東証)の株価を使うケースがほとんどですが、これは出来高などの観点から東証が主要市場となっているためであり、地理的な近さで選ぶルールではありません。
単元未満株・端株がある場合
保有している株式の中に、単元株数に満たない「単元未満株」が含まれている場合でも、上場株式と同じ方法で評価します。
単元未満だからといって評価方法が変わるわけではありません。
配当期待権・未収配当金がある場合
株式そのものだけでなく、配当を受け取る権利が相続税の課税対象になる場合があります。
たとえば、配当金交付の基準日の翌日から、配当金交付の効力が発生する日までの間に被相続人が亡くなった場合、将来配当を受け取る権利を「配当期待権」として評価します。
配当期待権の相続税評価額は、原則として次のように計算します。
予想配当金額 - 予想配当金額に対して源泉徴収される所得税等の額 = 配当期待権の評価額
一方、相続開始時点ですでに配当金交付の効力が発生しているものの、まだ受け取っていない場合は、未収配当金として相続財産に含める必要があります。
株式そのものの評価だけでなく、相続開始時点における配当の権利関係についても確認しておきましょう。
非上場株式(未公開株)の相続税評価方法
被相続人が保有していた株式の中に、証券取引所に上場していない会社の株式(非上場株式・未公開株)が含まれている場合は、上場株式とは異なる方法で評価します。
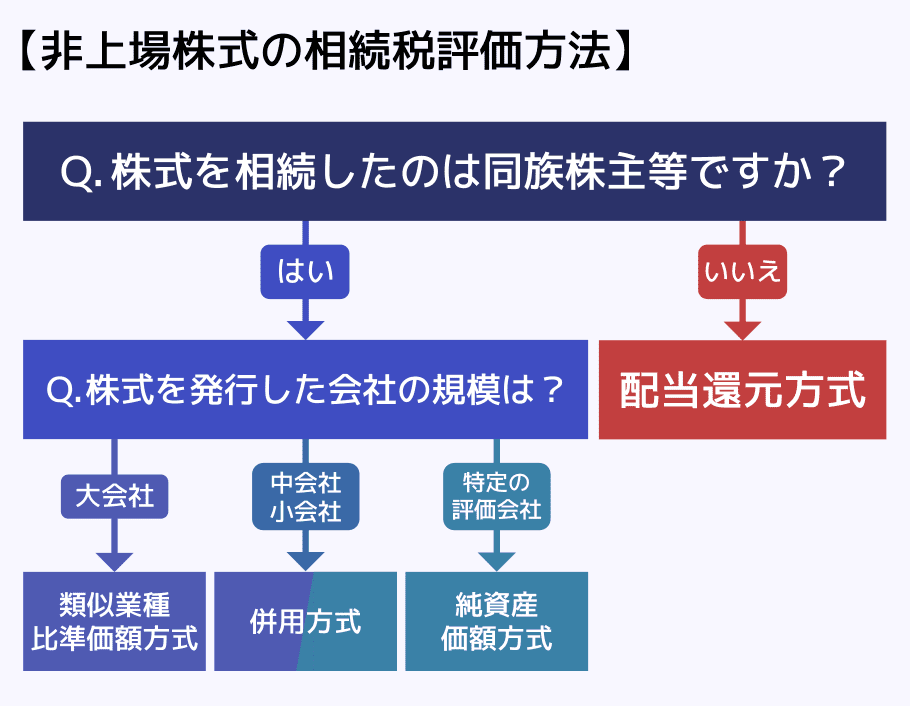
非上場株式の評価方法は主に以下の4つで、会社の規模や財務状況などによって使い分けます。
| 評価方法 | 概要 |
|---|---|
| 類似業種比準方式 | 同業種の上場企業の株価を参考に評価する方法 |
| 純資産価額方式 | 会社の純資産評価額をもとに評価する方法 |
| 併用方式 | 類似業種比準価額方式と、純資産価額方式を組み合わせる方法 |
| 配当還元方式 | 年間配当金額を一定の利率(10%)で資本還元して評価する方法 |
会社の規模ごとに利用すべき評価方法は、以下の通りです。
関連記事
非上場株式(未公開株)を相続したら?評価方法・手続き・換金方法を総合解説
原則的評価方式
同族株主等が取得した非上場株式は、原則として「原則的評価方式」で評価します。
原則的評価方式には、以下の3つがあります。
- 類似業種比準方式
事業内容が類似する上場会社の株価をもとに、評価する会社の配当・利益・純資産の状況を比較して株価を算出する方法 - 純資産価額方式
会社が保有する資産・負債を相続税評価額に評価し直し、会社の純資産をもとに1株あたりの価額を算出する方法 - 併用方式
類似業種比準方式と純資産価額方式で算出した価額を、会社規模に応じた一定の割合で組み合わせて評価する方法
どの方式を用いるかは、会社の規模や状況などによって異なります。具体的な判定方法は、上図を参考にしてください。
配当還元方式
同族株主等以外の株主が取得した非上場株式は、原則として「配当還元方式」で評価します。
配当還元方式は、その株式から得られる配当金額をもとに株式の価額を評価する方法です。
会社の経営に対する影響力が小さい少数株主などについて、原則的評価方式より簡便な方法で評価する仕組みです。
非上場株式は、株主構成や会社規模などによって評価方法が変わるため、上場株式よりも評価が複雑です。詳しい判定方法や計算方法については、関連記事をご確認ください。
上場株式の相続でできる相続税対策
上場株式の相続税対策としては、生前贈与が挙げられます。
上場株式を生前に贈与することにより、相続発生時に相続税の対象となる株式の評価額を減額できる可能性があるのです。
ただし、株式を贈与すると贈与税がかかる場合があるほか、贈与の時期や課税制度によっては、贈与した株式の価額が相続税の計算に加算されることもあります。
生前贈与には「暦年課税」と「相続時精算課税」の2つの課税制度があります。適用される非課税枠や相続時の取扱いが異なるため、それぞれの特徴を理解したうえで選択することが大切です。
- 暦年贈与
- 年間110万円の基礎控除まで、贈与税がかからない
- 相続開始前の一定期間内の贈与は、生前贈与加算の対象になる場合がある
- 相続時精算課税
- 2024年1月1日以後の贈与には、年間110万円の基礎控除がある
- 基礎控除後の贈与額については、累計2,500万円まで贈与税の特別控除を使える
- 相続時には、贈与した財産のうち年間110万円の基礎控除後の価額が、原則として相続税の課税価格に加算される
- 相続税は原則として贈与時の価額をもとに計算するため、将来値上がりが見込まれる株式では有利になる場合がある
生前贈与加算の対象期間は、2027年以降、従来の3年から段階的に7年に延長されます。
| 被相続人の死亡日 | 遡る期間 |
|---|---|
| ~2026年12月31日 | 死亡日前3年間 |
| 2027年1月1日~2030年12月31日 | 2024年1月1日から相続開始日までの間の贈与 |
| 2031年1月1日~ | 死亡日前7年間 |
相続開始の日が2027年1月2日以後の場合、加算対象期間のうち相続開始前3年以内に取得した財産以外の贈与については、その贈与額の合計から100万円を差し引いた残額のみが相続税の課税価格に加算されます。
また、暦年課税で株式の贈与を受けていても、相続や遺贈などで財産を受け取らない場合、生前贈与加算の対象にはなりません。
関連記事
株式を相続する手続き・流れ
上場株式を相続する場合は、以下の流れで手続きをします。
- 遺言書の有無を確認し、相続人を特定する
- 相続財産(銘柄・株数)を調査・確定する
- 証券口座の移管手続き(名義変更)を行う
- 相続税の申告・納税(死亡を知った日の翌日から10ヶ月以内)
まずは遺言書の有無や相続人を確認したうえで、被相続人が保有していた株式を調査します。
株式を取得する相続人が決まったら、証券会社で相続手続きを行い、被相続人が保有していた株式を相続人の証券口座へ移管します。相続人が証券口座を持っていない場合は、新たに口座の開設が必要になることがあります。
相続税の申告が必要な場合は、相続の開始があったことを知った日の翌日から10か月以内に申告・納付しましょう。
この際、上場株式の評価内容は「上場株式の評価明細書」に記載し、相続税申告書とあわせて提出します。「上場株式の評価明細書」は国税庁ホームページでダウンロードすることが可能です。
関連記事
- 法定相続人とは?範囲や順位、遺産分割の割合から確定方法までわかりやすく解説
- 法定相続分とは?割合や計算方法、遺留分との違いなどをわかりやすく解説
- 相続税申告のやり方・申告方法を解説|手続きの流れや期限を網羅
上場株式の相続でよくある質問
Q. 相続した株式を売却すると税金はかかる?
相続で得た株式を売却して得た利益には譲渡所得税がかかります。
なお、「相続税が課税されていること」「相続開始日の翌日から、相続税の申告期限の翌日以後3年を経過する日までの間に売却すること」などの要件を満たすと、取得費加算の特例を適用できます。
これにより譲渡所得税を抑えられる場合があるので、関連記事『取得費加算の特例とは?計算式・要件をわかりやすく解説【チェックシートあり】』も合わせてご覧ください。
Q. NISA口座の株式を相続した場合の評価額はいくら?
NISA口座で保有していた上場株式も、通常の上場株式と同じ方法で相続税評価額を計算します。
NISAで非課税となるのは運用による利益等にかかる所得税・住民税であり、相続税が非課税になるわけではありません。
また、被相続人のNISA口座にある株式を相続人のNISA口座へそのまま移管することはできず、相続人の課税口座へ移管します。
関連記事
NISAは相続税の対象!相続税対策としての活用や新NISA、こどもNISAも解説
Q. ETF・REITの相続税評価方法は?
ETF(上場投資信託)や上場REITについても、上場株式に準じた方法で相続税評価額を計算するものがあります。
一方、投資信託は種類によって評価方法が異なるため、保有している商品の種類を確認したうえで評価する必要があります。
詳しくは、関連記事『投資信託の相続税評価とは?種類別の計算方法や注意点を解説』をご覧ください。
Q. 株式の評価額が間違っていたらどうなる?
株式を実際より低く評価して相続税を申告し、納付すべき税額が不足していた場合は、修正申告や追加の納税が必要になります。
状況によっては、本来の相続税に加えて延滞税や過少申告加算税が課されることもあります。
一方、株式を実際より高く評価して相続税を多く納めていた場合は、一定の期間内であれば更正の請求によって還付を受けられる可能性があります。
関連記事
相続税の延滞税はいくら?税率・計算方法と無申告・過少申告加算税との違い
株の相続評価額の計算が不安なら税理士に相談
上場株式は、相続開始日の終値や月平均額を確認することで、相続税評価額を計算できます。必要な株価は、証券会社の資料や日本取引所グループの公表資料などから確認可能です。
ただし、相続開始日が休日の場合や権利落ち・配当落ちがある場合、非上場株式を相続した場合などは、評価方法が複雑になることがあります。
株式の評価額を誤れば、相続税額にも影響します。自分での評価が難しい場合や、保有している株式が多い場合は、税理士への相談を検討しましょう。
アトム相続税理士法人では、相続税に関する無料相談を受け付けています。
株式の相続税評価や相続税申告でお困りの方は、お気軽にご相談ください。


 LINEで無料相談
 メールで問い合わせ
監修者
高部孝之税理士事務所
税理士高部孝之
2019年税理士試験合格 2020年税理士登録
都内大手税理士法人にて約13年間勤務。資産税部門の責任者などを経て、2024年に独立し浅草にて資産税を強みとする税理士事務所を開業。
専門用語を用いず、平易な言葉で説明することを大切にしており、お客様が親しみやすく相談しやすい税理士を理想としています。
保有資格
税理士・FP技能士1級・相続診断士