

配偶者から持ち家を相続するときに知っておきたいこと

被相続人の配偶者が持ち家を相続する場合も、正味の遺産額が基礎控除額を超えれば、原則相続税が発生します。しかし、配偶者が持ち家を相続する場合は、配偶者の税額軽減や小規模宅地等の特例を適用すると、相続税が0円になることも多いです。
配偶者の税額軽減では配偶者が取得する相続財産を1億6,000万円または法定相続分相当額まで非課税に、小規模宅地等の特例では自宅の土地の評価額を330㎡まで80%減額できます。
ただし、特例を適用して相続税額が0円になる場合でも、申告は必要です。また、遺産分割が申告期限までにまとまらなかった場合は申告期限後3年以内の分割見込書を添付して未分割申告をすることで、分割確定後4か月以内に更正の請求をすることで、適用できます。
この記事では、相続税の基礎控除や申告期限といった基本知識から、配偶者の税額軽減・小規模宅地等の特例の適用要件と未分割時の対応、持ち家の評価方法、配偶者居住権、税務調査で注意すべきポイントまで解説します。
※本記事の情報は2026年時点の税制をもとに作成しています。税法は改正される場合があるため、実際の申告にあたっては税理士などの専門家にご相談ください。


 LINEで無料相談
 メールで問い合わせ
目次
「配偶者による持ち家の相続」に関する基本事項
相続税の基礎控除とは
相続税の基礎控除とは、相続税の課税対象となる財産額から差し引くことができる金額です。相続税の基礎控除額は、以下のように計算します。
基礎控除額の計算方法
基礎控除額=3,000万円+(600万円×法定相続人の数)
基礎控除額は、相続人が1人の場合は3,600万円、2人の場合は4,200万円です。なお、正味の遺産額が基礎控除額を超える場合には、申告の義務があり、相続税額が発生することがあります。
関連記事
相続税の申告期限は10か月以内
正味の遺産額が基礎控除額を超える場合は、相続の開始があったことを知った日(通常は被相続人が亡くなった日)の翌日から10か月以内に、被相続人の住所地を管轄する税務署に申告します。
申告書の提出方法は、持参や郵送のほか、e-Tax(電子申告)でも可能です。
関連記事
相続税の申告書に記載する内容
相続税の申告書は、相続税の課税対象となる財産や相続税額などを申告するための書類です。相続税の申告書は、税務署の窓口でもらえるほか、国税庁のホームページからもダウンロードできます。
持ち家などの不動産を相続する場合には、以下の項目などを記載します。
- 不動産の種類
- 不動産の所在地
- 不動産の面積
- 不動産の評価額
また、適用できる控除がある場合は、控除を受ける旨の記載も必要です。持ち家を含む不動産の相続税申告を行う際には、これらの項目を正確に記載するようにしましょう。相続税の申告書作成は、自分で行うこともできますが、専門的な知識を要するため、相続税に強い税理士に依頼することをおすすめします。
関連記事
配偶者の税額軽減の適用で相続税の負担を大幅に軽減
配偶者の税額軽減(配偶者控除)とは、被相続人の配偶者が取得した財産のうち、1億6,000万円または法定相続分のいずれか多い金額まで相続税が非課税になる制度です。
配偶者の税額軽減を適用するには、以下の要件を満たす必要があります。
- 被相続人と法律上の結婚関係にある
- 遺産分割が完了している
- 相続税の申告期限までに申告書を提出する
配偶者の税額軽減の適用により相続税額が0円になる場合でも、相続税の申告をしなければ適用されません。
遺産分割が完了しなかったときの対応
申告期限までに遺産分割が終わらない場合、いったん法定相続分で取得したものとみなして申告・納税する(未分割申告)必要があります。
この時には、配偶者の税額軽減を適用できません。しかし、「申告期限後3年以内の分割見込書」を添付しておけば、分割確定後4か月以内に更正の請求を行うことで、配偶者の税額軽減をさかのぼって適用できます。
やむを得ない事情で3年を超えてしまう場合は、税務署長の承認を受けてさらに延長できることもあります。
関連記事
持ち家の相続税評価額の計算方法
持ち家の相続税評価額は、家屋と敷地に分けて評価額を出し、合算して算定します。
持ち家の家屋部分の評価方法
家屋は、固定資産税評価額×1.0で評価します。固定資産税評価額は、各自治体が個々の不動産について算定しており、建物の構造や築年数、所在地などの条件によって異なります。
持ち家の敷地部分の評価方法
敷地は、路線価方式または倍率方式のいずれかで評価します。
路線価方式とは、国税庁が毎年発表する路線価に土地の面積を乗じて算定する方法です。倍率方式は、土地の固定資産税評価額に一定の倍率を乗じて算定する方法です。なお、一定の分譲マンションについては、家屋部分と敷地利用権の評価額に「区分所有補正率」による補正が必要になる場合があります。
どちらの方法で評価するかは、所在地によって異なります。一般的に、都市部にある土地は路線価方式、地方にある宅地は倍率方式で評価されることが多いです。
関連記事
・相続税評価額とは?土地や建物ごとの計算方法・調べ方と固定資産税評価額との違い
配偶者居住権とは
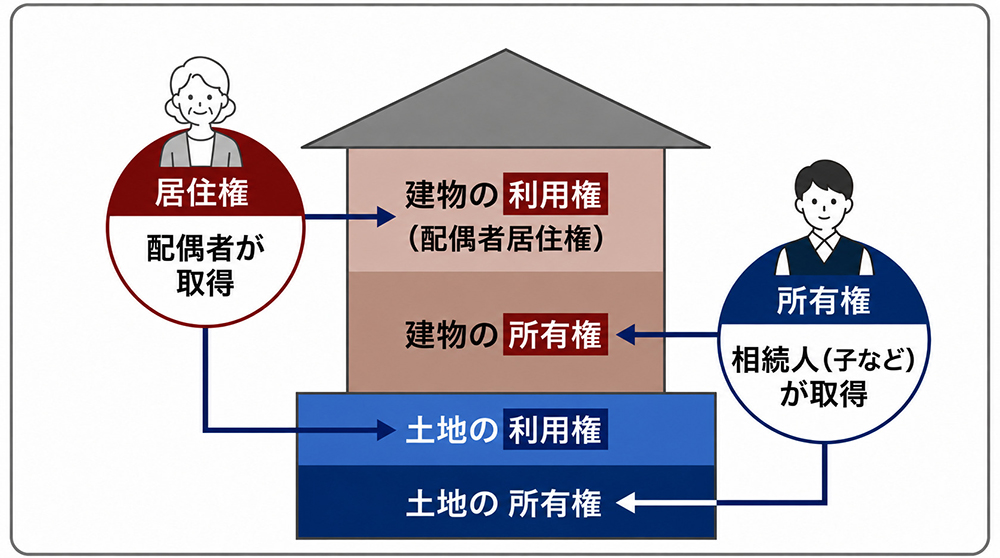
配偶者居住権とは、被相続人が亡くなった後も、残された配偶者が被相続人の自宅に住み続けることができる権利です。配偶者居住権の設定要件は、以下のとおりです。
- 被相続人と法律上の結婚関係にある
- 被相続人が亡くなったとき、配偶者が被相続人の自宅に居住していた
- 遺産分割や遺贈、死因贈与、家庭裁判所による審判のいずれかにより配偶者居住権を取得している
配偶者居住権を使えば、自宅の権利を「居住権」と「所有権」に分けて相続できます。配偶者が所有権を相続しない分、預貯金など他の財産を多く受け取れるのがメリットです。
小規模宅地等の特例で土地の相続税評価額を最大80%減額
小規模宅地等の特例(居住用)とは、被相続人の自宅の土地の相続税評価額が330㎡まで80%減額される制度です。小規模宅地等の特例を適用すると、相続税の課税対象となる宅地等の評価額が大幅に減額されるため、相続税の負担を大きく軽減することができます。
小規模宅地等の特例(居住用)の適用要件
- 配偶者が相続する場合:無条件で適用できます。
- 同居していた親族が相続する場合:申告期限までその家に居住し、かつ保有を続けることが要件です。
- 別居していた親族が相続する場合(家なき子特例):配偶者・同居していた法定相続人がいないことに加え、申告期限までの保有継続、相続開始前3年以内に自分・配偶者・3親等内の親族などの持ち家に住んでいないこと、相続開始時に住んでいる家を過去に所有していたことがないこと、日本国内に住所または日本国籍があることなど、複数の要件をすべて満たす必要があります。
期限内に遺産分割が完了しない場合も、配偶者の税額軽減と同様の救済措置があります。「申告期限後3年以内の分割見込書」を添付して未分割申告をしておけば、遺産分割の完了後4か月以内に更正の請求を行うことで、さかのぼって適用できます。
小規模宅地等の特例(居住用)の詳細や事業用地・貸付用地の場合の取り扱いについては、関連記事『小規模宅地等の特例とは?要件・計算方法をわかりやすく解説【フローチャート付き】』で詳しく解説しています。
税務調査を受けやすいケース
税務調査とは、税務署が納税者の申告内容を調査し、正確な申告が行われているかどうかを調査するためのものです。税務調査は、納税者全員に行われる可能性がありますが、特に、以下のケースは税務調査の対象になりやすいと考えられます。
- 相続税の申告額が大きい場合
- 相続税の申告内容に不審な点がある場合
- 過去に悪質な申告漏れや申告内容に誤りがある場合
特に、評価額の高い持ち家を相続する場合は、税務調査の対象になりやすいため注意が必要です。税務調査の対象となった場合、税務署から申告内容について説明を求められることがあります。また、申告内容に不備や誤りがあると、修正申告を促されることがあります。
税務調査のリスクを避けるためにも、申告書の記載内容や添付書類を正確に作成することが重要です。そのため、税理士に相談して、申告書の作成や税務調査対策を依頼することも検討しましょう。
関連記事
「配偶者による持ち家の相続」に関するよくある質問
被相続人の持ち家を相続した場合、相続税はかかりますか?
持ち家以外も含めた被相続人の相続財産の正味の遺産額が基礎控除を上回る場合は、原則相続税がかかります。
ただし、配偶者の税額軽減や小規模宅地等の特例を適用して、相続税が0円になる場合も申告は必要です。
配偶者居住権を設定するメリットは何ですか?
自宅を「居住権」と「所有権」に分けられるため、配偶者の住まいを確保しながら、預貯金など他の財産も受け取りやすくなるというメリットがあります。
二次相続を見据えると結果的に節税につながることもありますが、一次相続単体で見ると、配偶者の取得分が減る分、配偶者控除の適用額が変わり、税額が変わらない・増えるケースもあり、効果は一概には言えません。
活用を検討する際は、二次相続まで含めたシミュレーションを税理士に依頼することをおすすめします。
関連記事
小規模宅地等の特例を適用すると、相続税は減らせますか?
減らせます。小規模宅地等の特例を適用することで、宅地部分の評価額が330㎡まで80%減額できるため、相続税もおさえることができます。
配偶者の持ち家を相続したい場合は、専門家に相談したほうがいいですか?
専門家への相談、特に相続税に強い税理士に相談することをおすすめします。
遺産相続の際は、相続財産の評価方法や控除の適用など、さまざまな注意事項があります。そのため、専門家に相談すれば、相続をスムーズに進められるでしょう。
まとめ
配偶者が持ち家を相続する場合、正味の遺産額が基礎控除額を超えれば原則として相続税が発生しますが、配偶者の税額軽減や小規模宅地等の特例を適用することで、相続税が0円になることも多くあります。 ただし、税額が0円になる場合でも申告は必要であり、遺産分割が申告期限までにまとまらなかった場合は、分割見込書を添付した未分割申告と、その後の更正の請求という手順を踏む必要があります。
また、配偶者居住権を活用すれば、配偶者は自宅に住み続けながら預貯金など他の財産も受け取りやすくなりますが、節税効果自体は一次相続・二次相続を通じて見る必要があり、一概に「減る」とは言えない点にも注意が必要です。
持ち家の評価方法や各特例の細かい要件は、財産構成や家族関係によって適用可否が変わります。判断に迷う場合や、遺産分割が長引きそうな場合は、早めに相続税に強い税理士へ相談することをおすすめします。

監修者情報
アトムグループ 協力税理士