

不動産の相続税はいくら?土地と建物の計算方法や税率を解説
不動産(土地・建物)の相続税は、市場価格(売買価格)ではなく、土地は路線価方式・倍率方式、建物は固定資産税評価額で算出した「相続税評価額」をもとに、ほかの財産と合算して計算します。
相続税がかかるのは、不動産を含む正味の遺産額が基礎控除「3,000万円+600万円×法定相続人の数」を超える場合です(相続税法第15条)。
国税庁「令和6年分相続税の申告事績の概要」によると、相続財産のうち土地・家屋は金額ベースで約35%を占めており、不動産の評価額は相続税額を大きく左右することがあります。
この記事では、不動産の相続税がいくらかかるのか、土地と建物の計算方法や税率をケース例つきで解説し、税負担を抑える特例や相続時の注意点まで紹介します。
| 不動産の種類 | 評価の考え方 |
|---|---|
| 土地 | 路線価方式または倍率方式で計算 |
| 建物(家屋) | 固定資産税評価額をそのまま使用 |
| マンション(区分所有) | 評価額に区分所有補正率を乗じることがある (令和6年以降の新ルール) |
| 賃貸用不動産 | 土地や建物の評価額から一定割合が差し引かれる |
※参考:No.4602 土地家屋の評価
※本記事の情報は2026年時点の税制をもとに作成しています。税法は改正される場合があるため、実際の申告にあたっては税理士などの専門家にご相談ください。
目次
不動産(土地・建物)があると相続税はどうなる?
ほかの財産も合わせて基礎控除を超えると相続税がかかる
不動産を相続した場合、ほかの相続財産と合わせた課税価格が基礎控除を超えると原則として相続税がかかります。
相続税の基礎控除(相続税法15条)
3,000万円+600万円×法定相続人の数
- 相続放棄した人も、法定相続人の数に含められます
- 養子がいる場合、実子がいれば1人まで、いなければ2人まで法定相続人の数に含められます
- 特別養子縁組による養子や配偶者の実子で被相続人の養子になった方などは、実子として扱われ、人数制限の対象外です
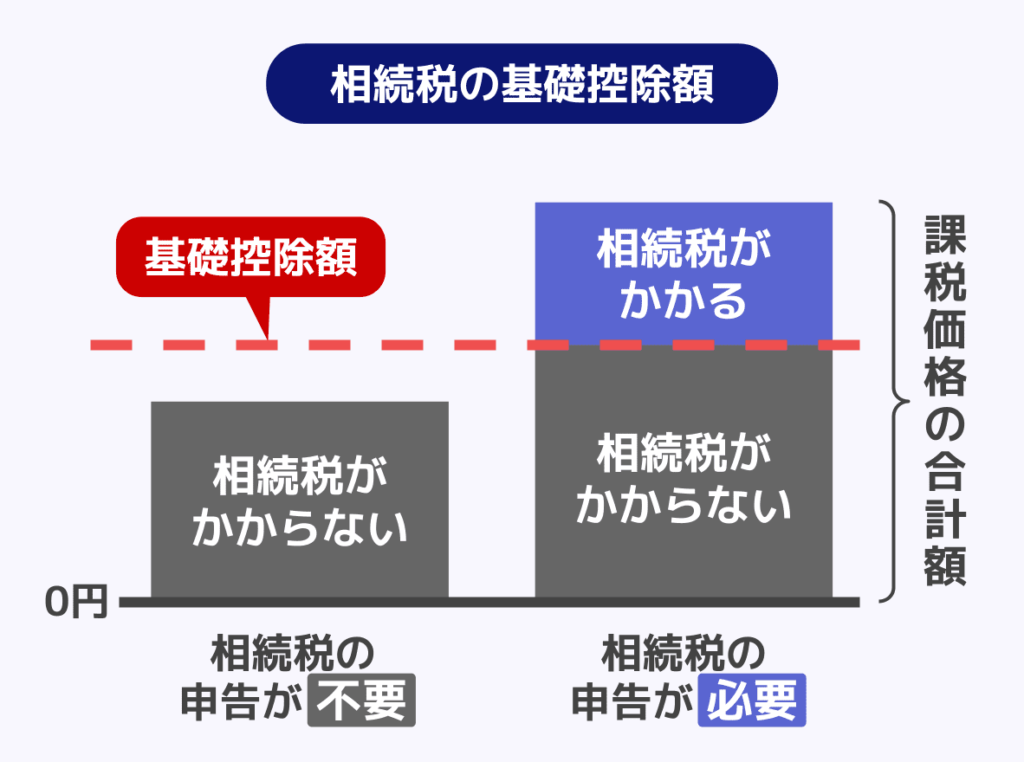
課税価格とは、「預貯金や株などのプラスの財産」や「死亡保険金や死亡退職金などのみなし相続財産」、「生前贈与した財産のうち相続税の対象になるもの」から「債務や葬式費用などのマイナスの財産」を引いたものです。
生前贈与した財産のうち相続税の対象になるものとしては、暦年課税で生前贈与加算の対象になる財産、相続時精算課税で贈与した財産(基礎控除分を除く)が挙げられます。
詳しくは関連記事『生前贈与をわかりやすく解説!メリット・デメリットや注意点などがわかる』で解説しています。
不動産の相続税は「評価額」で計算される
相続税評価額とは、相続税の計算においてその財産をいくらとするかを示したものです。
相続税評価額を計算する方法は、「財産評価基本通達」に定められているため、不動産についてもこの通達に従った方法で評価額を算出します。
そのため、相続税評価額がその財産を購入した時の価格や、相続発生時の時価になるとは限りません。
不動産の種類ごと(土地・建物・マンション・賃貸用不動産)の相続税評価額の算出方法について解説します。
土地の相続税評価額の計算方法
土地の評価方法は、地域によって次の2つに分かれます。
倍率方式
路線価が設定されていない地域では、固定資産税評価額に一定の倍率を掛けて評価します。
計算式:固定資産税評価額 × 評価倍率 = 評価額
なお、土地の形状(いびつな形、奥行が長すぎる等)や騒音・高低差などのマイナス要因がある場合、補正によってさらに評価額を下げられる可能性があります。
関連記事
建物(家屋)の相続税評価額の計算方法
家屋は、市区町村から届く「固定資産税の納税通知書」に記載された評価額をそのまま相続税評価額として使用しましょう。
関連記事
マンション(区分所有)の相続税評価額の計算方法
令和6年1月1日以後に相続、遺贈または贈与によって取得した一定の「居住用の区分所有財産」については、従来の方法による評価額に区分所有補正率を乗じて評価します。
ただし、事業用物件や一棟所有マンションなど、対象外となるものもあります。
| 部分 | 評価方法 |
|---|---|
| 土地(敷地利用権) | 従来の方法による敷地利用権の価額× 評価乖離率に基づく区分所有補正率等 |
| 建物(区分所有権) | 固定資産税評価額 × 評価乖離率に基づく区分所有補正率等 |
関連記事
マンションの相続税評価額はいくら?計算方法と相続税がかからないケース【新ルール対応】
賃貸用不動産の相続税評価額の計算方法
土地を他人に貸している貸宅地や、家を他人に貸している借家など、人に貸している土地や家屋は、所有者が自由に使えない分、価値が下がると考えられます。
そのため、借地権割合や借家権割合を用いて計算を行うことで、評価額が低く抑えらるのです。
通常の普通借地権が設定されている貸宅地の評価額は、次の計算式で求めます。
貸宅地の評価額
自用地評価額 ×(1 - 借地権割合)
借家の相続税評価額については、以下のように計算します。
貸家の相続税評価額
固定資産税評価額×(1-借家権割合× 賃貸割合)
関連記事
不動産相続税の計算方法と税率
相続税を計算する流れ
不動産の相続税は、ほかの相続財産と合わせて計算していきます。
具体的な流れを確認していきましょう。
①すべての財産の相続税評価額を合計し、債務等を差し引く
土地・建物・現金・預貯金など、引き継いだすべての財産を相続税評価額で換算して合計します。
さらに、被相続人の借入金などの債務や葬式費用を差し引いて「課税価格」(正味の遺産額)を算出します。
どのような財産が相続税の対象になるのかについては、関連記事『相続税の課税対象が一覧でわかる!課税対象外の財産も解説』をご覧ください。
②基礎控除を差し引く
続いて、課税価格から基礎控除を引きます。
基礎控除の計算式は「3,000万円 + 600万円 × 法定相続人の数」です。
相続放棄した人も法定相続人の数に含めます。
また、養子がいる場合は実子がいれば1人まで、いなければ2人まで法定相続人の数に含めましょう。
課税価格が基礎控除額を下回る場合は相続税はゼロで、相続税の申告も不要です。
なお、課税価格が基礎控除を超えていても、特例やその他の控除によって相続税がゼロになることもあります。
しかし、この場合は相続税の申告が必要な場合があるので、よく確認しておきましょう。
③課税遺産総額を法定相続分で按分し、税率をかける
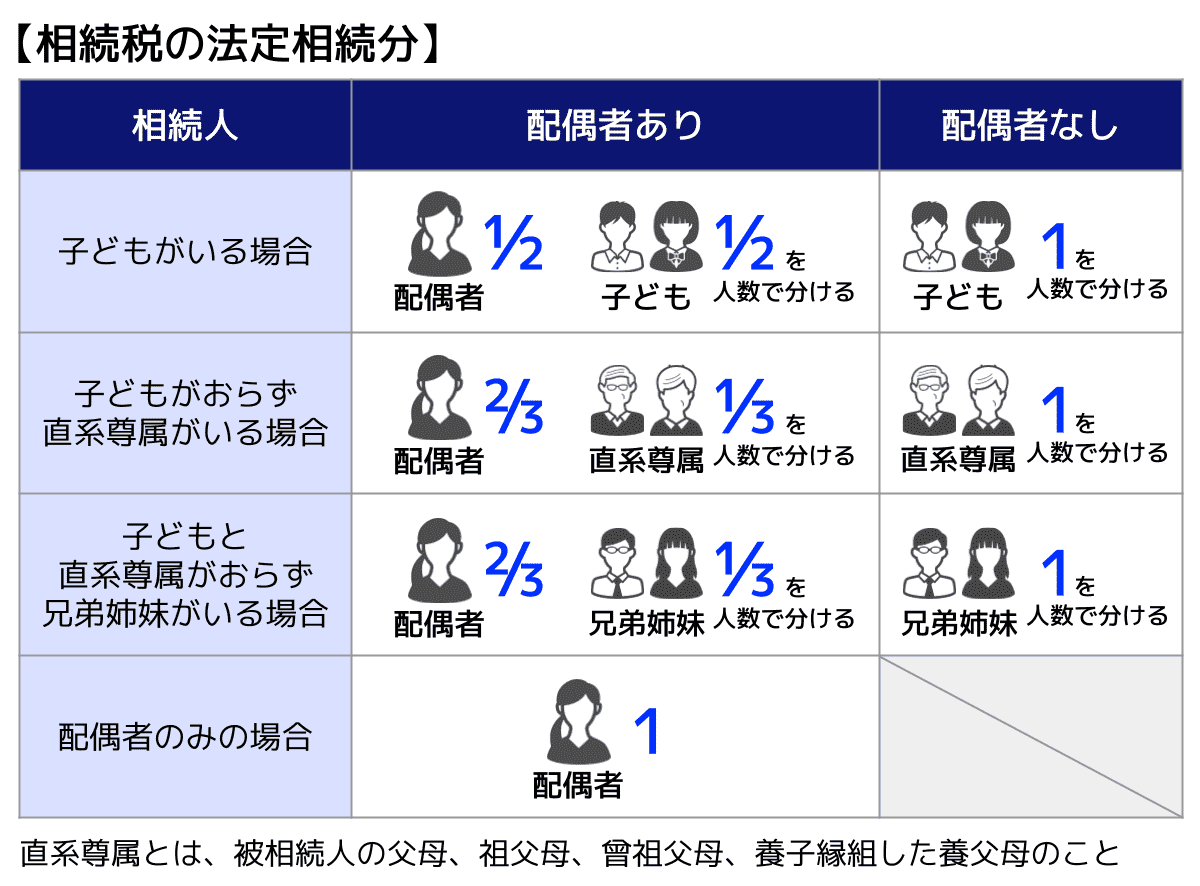
基礎控除を差し引いた残り(課税遺産総額)を、いったん法定相続分に応じて各相続人に按分します。
そのうえで各人の按分額に税率を適用して税額を計算し、合算したものが「相続税の総額」となります。
税率は課税金額が大きいほど高くなる「超過累進課税」の仕組みとなっており(相続税法16条)、課税金額ごとの税率は以下の速算表から求めます。
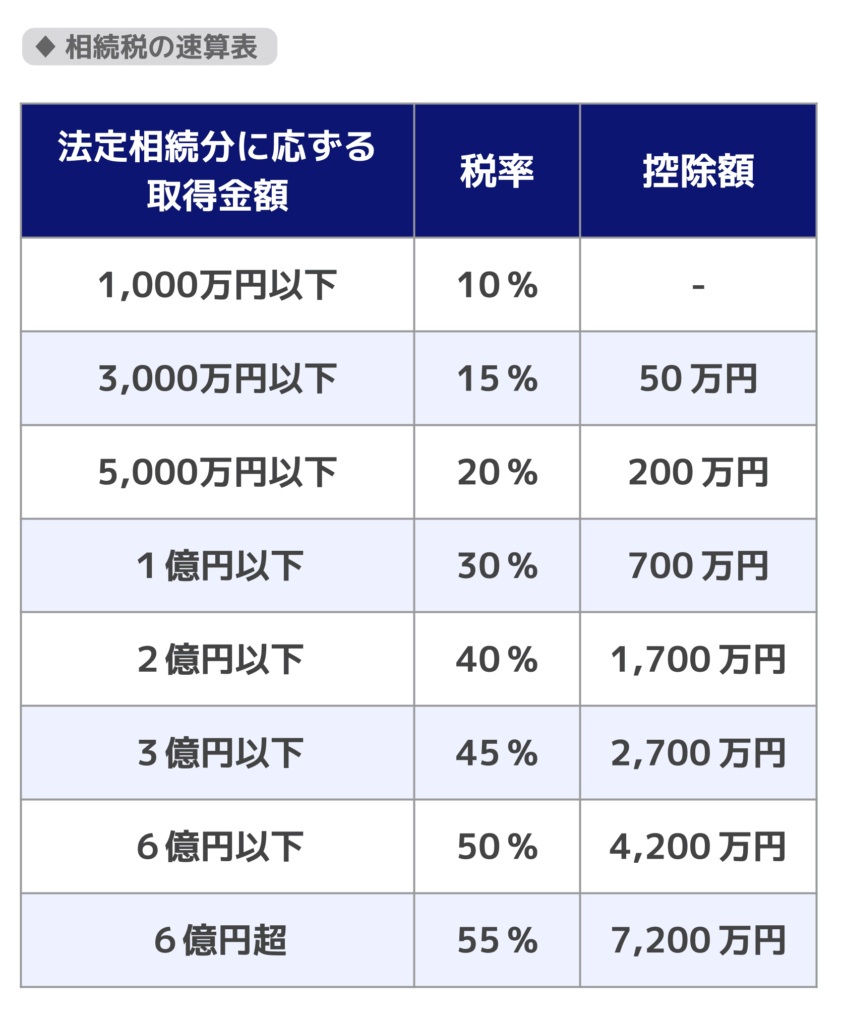
なお、この税率は課税遺産総額に直接かけるのではなく、課税遺産総額を法定相続分で按分した各人の金額に適用します。
そのため、相続人の人数や法定相続分の割合によって、適用される税率が変わる場合があるでしょう(国税庁「相続税の税率」)。
関連記事
④各相続人の税額を計算し、税額控除を適用する
③で算出した相続税の総額を、各人の課税価格が課税価格の合計額に占める割合に応じて各相続人等に割り振ります。
その後、配偶者の税額軽減などの各種税額控除を適用して、最終的な各人の納税額が決まるのです。
計算方法の詳細については、以下の記事で詳しく解説しています。
関連記事
相続税の計算方法をわかりやすく解説!概算の早見表や節税できる制度も
不動産の相続税を抑えられる特例・控除
小規模宅地等の特例で大幅な減額ができる可能性
不動産の相続税を抑える特例としては、「小規模宅地等の特例」があります。
例えば自宅の土地(特定居住用宅地等)について、一定の要件を満たしこの特例を適用すれば、相続税評価額を限度面積330㎡までの部分について最大80%減額できます。
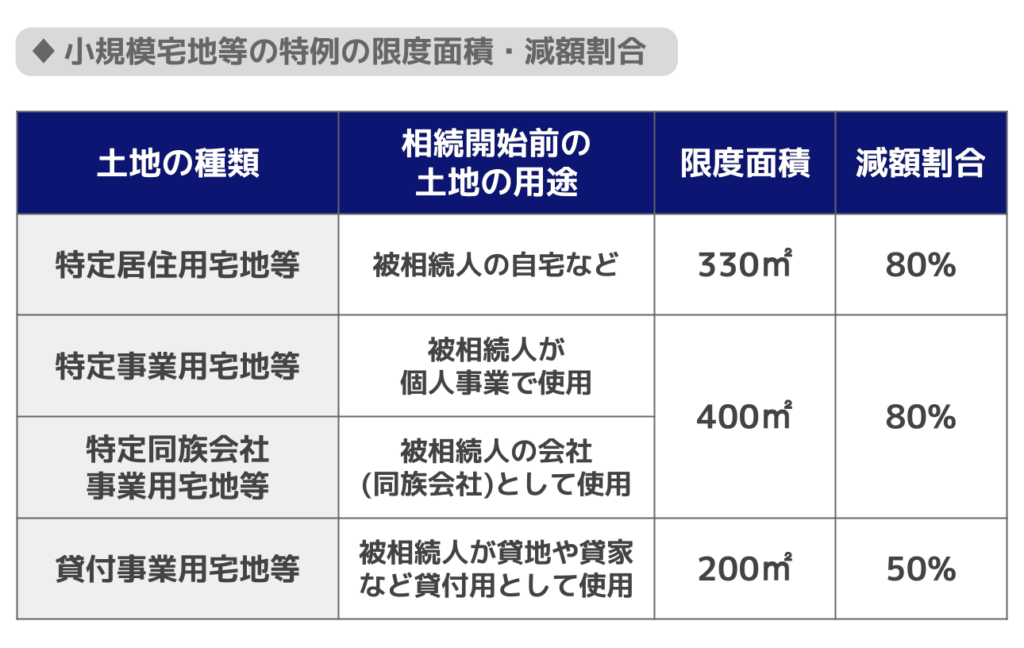
この特例には「誰が引き継ぐか」「相続後に住み続けるか」など、細かい適用要件があるため、詳細な要件については専門家への確認をおすすめします。
また、この特例を使う場合は、たとえ相続税がゼロになっても相続税申告が必要です。
さらに、原則として期限までに遺産分割が完了していることも求められます。
ただし、期限までに分割できない場合でも、申告時に「申告期限後3年以内の分割見込書」を提出し、原則として申告期限から3年以内に分割が成立した場合は、分割があったことを知った日の翌日から4か月以内に更正の請求をすることで、特例を適用できます。
そのほかの相続税を抑えられる特例・控除
相続税を抑える特例・控除としては、不動産に特化した特例・控除ではありませんが、ほかにも以下のようなものがあります。
- 配偶者の税額軽減
被相続人の配偶者が取得した財産について、1億6,000万円または法定相続分に相当する金額のいずれか多い額までは、配偶者に相続税額が軽減される制度 - 未成年者控除
未成年者の相続人が支払う相続税額から一定額を控除できる制度 - 障害者控除
障害のある法定相続人の税額を直接減らせる制度 - 相次相続控除
10年以内に2回以上相続があった場合、今回の相続の被相続人が前回の相続で相続税を納付していると、相続税額から一定額を控除できる制度 - 外国税額控除
国外の財産に対して外国で支払った相続税相当額を、日本の相続税から差し引ける制度
このうち配偶者の税額軽減は、適用の結果として納付税額がゼロになる場合でも、相続税の申告書または更正の請求書を提出することが必要です。
未成年者控除や障害者控除は、配偶者控除や小規模宅地等の特例とは異なり、これらの控除のみを適用した結果として納付税額が0円になる場合、相続税の申告義務自体が生じません(申告書の提出は不要です)。
関連記事
不動産の相続税額はいくら?目安と計算機
「では実際どのくらいの税額になるの?」というのが、多くの方が一番気になる点でしょう。
ここでは典型的なケースをもとに、ざっくりしたイメージをお伝えします。
ケース例(1)郊外の自宅(土地建物)を子ども2人で相続
- 土地の相続税評価額:2,000万円
- 建物の相続税評価額:500万円
- 現金・預貯金:300万円
- 課税価格:2,800万円
- 基礎控除(相続人2人):4,200万円
この場合、正味の遺産額が基礎控除よりも低いため、そもそも相続税はかかりません。
ケース例(2)都市部の自宅を子ども1人で相続
- 土地の相続税評価額:4,000万円
- 建物の相続税評価額:800万円
- 現金・預貯金:500万円
- 課税価格:5,300万円
- 基礎控除(相続人1人):3,600万円
- 課税遺産総額:5,300万円 − 3,600万円 = 1,700万円
相続人が子1人の場合、課税遺産総額をそのまま1人が取得するものとして税率15%・控除額50万円を適用すると、1,700万円 × 15% − 50万円=205万円の相続税が発生します。
ただし、上記はあくまでモデルケースです。実際には配偶者の税額軽減(いわゆる配偶者控除)などの各種控除や、小規模宅地等の特例の適用によって、税額が大幅に変わる場合があるでしょう。
不動産の相続税の目安がわかる計算機
相続税計算シミュレーションでは、自分のケースにおける相続税の目安を確認できます。
ただし、厳密な相続税額については税理士などの専門家に相談することをおすすめします。
不動産の相続で注意しておきたいポイント
申告期限は「10か月以内」
相続税の申告・納付の期限は、相続の開始があったことを知った日(多くの場合は死亡日)の翌日から10か月以内です。
この期限を過ぎると、延滞税や加算税といったペナルティが発生する場合があります。
不動産の評価は専門的な作業が必要なことが多いので、早めに専門家である税理士に相談すべきでしょう。
関連記事
相続税の申告期限はいつまで?10か月の計算方法と遅れた際のリスク
現金がないと「納税できない」ことも
相続税は原則として期限までに金銭で一括納付することが求められます。
不動産を相続したものの現金が少ない場合、「不動産は手に入ったのに税金が払えない」という事態になりかねません。
納税資金の確保や、延納・物納といった対応策についても、早めに検討しておきましょう。
ただし、延納や物納には要件があり、必ずしも延納・物納で対応できるとは限りません。
実務上は、延納・物納の要件充足よりも先に、不動産の評価額そのものを正確に算定し直すことで納税額が下がるケースがあります。
土地の形状や周辺環境(旗竿地や高圧線下の土地など)によっては評価額を減額できる場合があるでしょう。
こうした補正や特例の適用判断を伴うため、納税資金に不安がある場合こそ、評価の段階から税理士に確認することが有効です。
関連記事
相続税の支払い方法7選|どこでどうやって払う?納付時の注意点も解説
相続税以外にかかる税金がある
不動産を相続した場合には、相続税以外にも税金がかかります。
不動産登記の際に生じる登録免許税や、遺贈により相続人以外の人が不動産を取得した場合の不動産取得税などについても支払いが必要となるでしょう。
登録免許税|相続登記は義務化
不動産を相続した場合に行う相続登記には、登録免許税がかかります。
相続登記における登録免許税の価格は、「不動産の固定資産税評価額×0.4%」です。
また、不動産を相続した際の相続登記(不動産の名義変更)は、2024年4月1日より義務化されていることに注意しましょう。
相続や遺贈によって土地や家などの不動産を取得した相続人は、その所有権の取得を知った日から3年以内に相続登記の申請をしなければなりません。
遺産分割によって不動産を取得することが決まった場合は、遺産分割が成立した日から3年以内に、相続登記をすることが必要です。
2024年4月1日前に相続された土地建物については2027年3月31日、または、不動産を相続したことを2024年4月1日以後に知ったのであれば、その日から3年以内までに相続登記しなければなりません。
正当な理由なく相続登記をしなかった場合は、10万円以下の過料の適用対象となります。
登録免許税について詳しく知りたい方は、『相続登記の登録免許税はいくら?計算方法と軽減措置・費用を解説』の記事をお読みください。
不動産取得税
相続ではなく、遺贈(遺言の指定による財産移転)により相続人以外の人が不動産を取得した場合には、不動産取得税がかかります。
具体的には、遺贈のうち、譲り渡す財産を指定している特定遺贈により相続人以外が不動産を取得した場合に、不動産取得税がかかるのです。
不動産取得税は、原則として「不動産の価格(固定資産評価額)×税率」で計算します。
ただし、令和9年3月31日までは土地と住宅用家屋の税率は3%、非住宅用家屋は4%です。また、同日までに宅地や宅地比準土地を取得した場合は、不動産の価格の2分の1が課税標準となります。
関連記事
相続で不動産取得税はかかる?原則非課税の理由と課税されるケースを解説
不動産の相続税についてよくある質問
Q. 不動産の相続税が現金で払えないときはどうする?
延納(一定の要件を満たす場合の分割納付)や物納を検討できます。
物納には不動産も充てられますが、財産の種類ごとに順位や要件が定められており、誰でも選択できるわけではありません。
Q. 相続税評価額と固定資産税評価額は何が違う?
建物の相続税評価額は固定資産税評価額と同額です。
一方、土地は一般的な目安として路線価(公示価格の約80%水準)で評価するのに対し、固定資産税評価額は公示価格の約70%水準で算定されるため、同じ土地でも金額が異なります。
Q. 不動産を共有名義で相続すると相続税は変わる?
相続税の総額は変わらず、各人の持分に応じて税額を負担します。
ただし、小規模宅地等の特例は取得者ごとに適用要件を判定するため、誰が取得するかで税額が変わることがあります。
Q. 不動産のほかに死亡保険金があると相続税は増える?
死亡保険金はみなし相続財産として課税対象ですが、相続放棄をしていない相続人が受け取った場合は「500万円×法定相続人の数」まで非課税です(相続税法第12条1項6号)。
非課税枠を超えた部分だけが不動産などの他の相続財産と合算し、課税価格が決まります。
関連記事
不動産の相続税で気になる点は税理士に相談
不動産の相続税は、土地や建物の「相続税評価額」をもとに計算されます。
しかし、評価額を算出する方法には専門的な知識が必要なことも多く、簡単ではありません。
一方で、小規模宅地等の特例や配偶者の税額軽減などを活用すれば、税負担を抑えられる可能性があります。
ただし、特例の適用判断は複雑で、納税資金の確保や相続登記への対応も必要です。
そのため、不動産を相続する場合には、専門家である税理士に相談し、適切な計算方法や利用できる特例の有無などについて確認を取るべきでしょう。
アトム相続税理士法人では、相続税申告に関するご相談を承っています。
相談の予約受付は24時間対応となっているので、まずはお気軽にご連絡ください。



 LINEで無料相談
 メールで問い合わせ

監修者
高部孝之税理士事務所
税理士高部孝之
2019年税理士試験合格 2020年税理士登録
都内大手税理士法人にて約13年間勤務。資産税部門の責任者などを経て、2024年に独立し浅草にて資産税を強みとする税理士事務所を開業。
専門用語を用いず、平易な言葉で説明することを大切にしており、お客様が親しみやすく相談しやすい税理士を理想としています。
保有資格
税理士・FP技能士1級・相続診断士