

相続税の二重課税とは?発生するケースと回避するための制度・対処法
「二重課税」とは、一般に、同じ財産や経済的な利益に複数の税が重ねて課されることをいいます。相続税では、贈与税や外国の税、所得税と負担が重なる場面がありますが、こうした場合には負担を調整・軽減する制度が設けられています。
たとえば、相続財産に加算された生前贈与について納めた贈与税は、相続税から差し引けます(贈与税額控除)。海外の財産にかかった外国の相続税も、一定の範囲で日本の相続税から差し引けます(外国税額控除)。また、相続した財産を一定期間内に売却して所得税がかかる場合は、その人が納めた相続税の一部を取得費に加算して、所得税を軽くできます(取得費加算の特例)。
ただし、申告しなければ適用を受けられない制度もあります。制度を使わずに税金を払い過ぎていた場合は、更正の請求で取り戻せることがあります。
この記事では、二重課税にあたるケースとあたらないケースの違い、各制度の仕組みと注意点、払い過ぎに気づいたときの対処法を解説します。
※本記事の情報は2026年時点の税制をもとに作成しています。税法は改正される場合があるため、実際の申告にあたっては税理士などの専門家にご相談ください



 LINEで無料相談
 メールで問い合わせ
相続税における「二重課税」の意味
二重課税という言葉に厳密な法律上の定義があるわけではありません。一般には、同じ財産や経済的な利益に対して、複数の税が重複して課される場合などを指します。
相続税の場面では、たとえば次のような状況が該当します。
- 生前に贈与された財産が、贈与税の課税を受けたうえで相続税の計算にも含められる
- 海外の資産が、外国の相続税と日本の相続税の両方の対象となる
このように税負担が重なる場合でも、日本の税法では一定の控除制度などによって負担を調整する仕組みが設けられています。二重課税にあたるか、どのような調整を受けられるかは、各税目の課税要件や控除制度などによって異なります。
また、同じ財産に関係する税金であっても、課税対象となる経済的な利益や課税の原因が異なれば、複数の税が課されることがあります。たとえば、所得税と相続税では課税対象が異なるため、両方が課されても直ちに二重課税となるわけではありません。
国税庁が公開する税務大学校の研究論叢では、相続税と所得税の二重課税について、譲渡所得との関係を中心に研究資料として整理されています。ただし、個別のケースが二重課税にあたるかを判定する基準を示したものではありません。
次の各ケースを確認しても判断が難しい場合は、税理士に相談するとよいでしょう。
相続税の二重課税に該当しないケース
まずは、二重課税に該当していないケースとその理由を解説します。
また、税負担を軽くするための制度についても紹介しています。
所得税を納めて得た財産に相続税が課されること
所得税を納めて得た財産を相続した際に相続税が課されても、所得税との二重課税には当たりません。
親が所得税を納めた後の財産に再び課税されることに、疑問を感じる方もいるでしょう。ただし、所得税は故人の生前の所得を対象とするのに対し、相続税は相続によって取得した財産を対象とします。
課税対象や課税の原因が異なるため、所得税と相続税がそれぞれ課されること自体は二重課税には当たりません。
相続税を負担して相続した財産を売却した場合の所得税
相続した財産を売却して利益が出た場合には相続税だけでなく所得税がかかりますが、相続税との二重課税とは言えません。
どちらも相続人に課せられていますが、相続税は「遺産を承継した」、所得税は「遺産を売却して利益を得た」という異なる理由から課されているので、二重課税に該当しないことになるのです。
取得費加算による減税が可能
相続税と所得税の負担が近い期間に生じることもあるため、税負担を軽減する特例が存在します。
相続や遺贈で財産を取得し、その人に相続税が課されている場合に、相続開始のあった日の翌日から相続税の申告期限の翌日以後3年を経過する日までにその財産を売却すると(申告期限前の売却も含みます)、「取得費加算の特例」を利用できます。
取得費加算の特例とは、相続税として支払った金額の一部を、「取得費」に上乗せできる制度です。
取得費が増えると課税対象となる譲渡所得が減るため、結果的に税負担が軽くなります。
なお、加算できる相続税額には上限があり、取得費加算を適用しない場合の譲渡益を超えることはできません(譲渡所得をマイナスにする使い方はできません)。
取得費加算の特例について詳しく知りたい方は『相続税の取得費加算の特例とは?計算式と要件をわかりやすく解説【チェックシートあり】』の記事をご覧ください。
準確定申告で所得税を支払う
被相続人が亡くなった年の1月1日から亡くなった日までの所得については、相続人が代わりに確定申告や納税を行うことがあります。これを準確定申告といいます。
相続人は相続税だけでなく所得税も支払う可能性がありますが、あくまでも被相続人の所得税を支払っているだけであり、二重課税とはいえません。
準確定申告により相続税に影響がありうる
準確定申告の結果、追加の所得税が生じた場合はその税額が相続税の債務控除の対象となります。
相続財産の総額から差し引くことができるので、相続税の負担軽減となるのです。
ただし、相続人の責めに帰すべき事由によって納付することになった延滞税・利子税・加算税は、債務控除の対象となりません(相続税法施行令第3条第1項)。
逆に還付金が生じた場合は、相続財産に加算されて相続税の課税対象となります。
準確定申告が必要なケースや、手続きの流れなどについて知りたい方は『準確定申告とは?期限・必要な人・誰がどこでやるかをわかりやすく解説』の記事をご覧ください。
短期間に繰り返し相続が発生|税負担が大きいが軽減可能
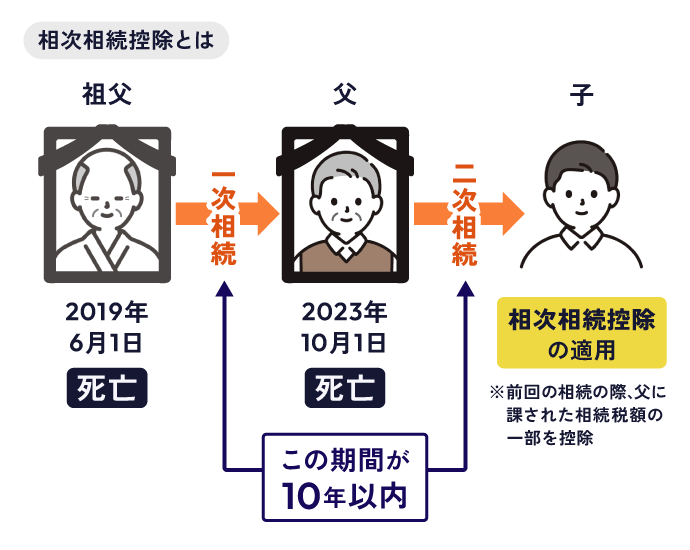
相続が短期間に連続して発生した場合(たとえば、祖父が亡くなった後10年以内に父も亡くなった場合)、祖父の相続財産について相続税を払ったのに、父の相続でも同じ財産にまた相続税がかかることがあります。
それぞれ異なる相続を原因としているので二重課税ではありませんが、同一の財産に繰り返し相続税がかかっているため、二重課税に近い負担が生じているといえるでしょう。
相次相続控除による負担の軽減
このようなケースにおける相続税の負担については「相次相続控除」により軽減できる可能性があります。
前の相続(一次相続)から10年以内に次の相続(二次相続)が発生した場合、一次相続で課された相続税の一部を、二次相続の相続税から差し引くことができます。
対象になるのは、二次相続で財産を取得した相続人です。また、二次相続で亡くなった人に、一次相続で相続税が課されていたことが条件です。差し引ける金額は、一次相続からの経過年数が長いほど少なくなります。
なお、相続を放棄した人や、相続人以外で遺贈を受けた人は対象外です。
相次相続控除について詳しく知りたい方は『相次相続控除とは?要件と控除額の計算方法|10年以内に2回相続が発生した場合』の記事をご覧ください。
配偶者の税額軽減なども利用すべき
配偶者が相続する場合、「配偶者の税額軽減」により、1億6,000万円または法定相続分相当額のいずれか多い金額までは相続税がかかりません。
なお、この制度を利用するには、相続税がゼロになる場合でも相続税の申告書を提出することが必要です。
※配偶者の税額軽減を利用できるのは婚姻届を出している法律上の配偶者に限られます。内縁関係は対象外です。
期限までに分割できない場合は「申告期限後3年以内の分割見込書」を提出しておき、申告期限から3年以内に分割したうえで、分割が成立した日の翌日から4か月以内に更正の請求をすることで適用を受けられます。
この制度は、夫婦が協力して築いた財産への課税を適正化する趣旨があり、広義では「同じ財産に過剰な課税をしないための仕組み」と理解することができます。
ただし、一次相続で配偶者の税額軽減を利用すると、二次相続における税負担が大きくなる恐れがある点に注意してください。
このほかにも、以下のような制度も利用すべきでしょう。
- 贈与税額控除:相続開始前になされた贈与が相続税の対象となる場合に、すでに支払っている贈与税に応じて相続税から差し引く
- 未成年者控除:一定の要件を満たす18歳未満の相続人について、相続税額を減額する
- 障害者控除:一定の要件を満たす85歳未満の障害者である相続人について、相続税額を減額する
関連記事
- 配偶者の税額軽減について:相続税の配偶者控除とは?計算方法と二次相続への影響を解説
- 未成年者控除について:相続税の未成年者控除とは?いくら控除される?計算方法・適用要件を解説
- 障害者控除について:相続税の障害者控除|等級などの要件や申告義務は?控除しきれない時はどうする?
生命保険金への課税|裁判を経て二重課税は調整済み
生命保険年金への課税をめぐる裁判
被相続人が保険料を負担していた生命保険の死亡保険金を年金形式で受け取る場合、年金のうち相続税の課税対象となった部分は、所得税の課税対象から除かれます。
つまり、相続税と所得税が同時に課されないよう調整がなされているのです。
このような調整がなされているのは、「生命保険年金二重課税訴訟」(平成22年7月6日最高裁判決)において、以下のような判決がなされたためです。
判例解説
夫が死亡し、妻が生命保険の「年金受取方式」の死亡保険金を受け取りました。この年金に対して、税務当局は次のように課税しました。
- 相続税:保険金を受け取る権利(年金受給権)そのものを相続財産として課税
- 所得税:毎年受け取る年金を雑所得として課税
つまり、同じ保険金について、相続税と所得税の両方がかかっていたわけです。
最高裁は、年金の各支給額のうち被相続人死亡時の現在価値に相当する部分(年金の元本部分)については取得時における価格に相当する経済的価値を有するため、所得税の課税対象とならないと判断しました。
ただし、現在価値を超える部分(年金の運用益相当部分)については引き続き所得税(雑所得)が課税されます。
所得税や相続税が課される範囲の計算方法が複雑なため、こうした年金型の保険金を受け取っている方は、税理士に相談しながら申告することを強くおすすめします。
死亡退職金に対しても二重課税なし
被相続人の死亡後3年以内に支給額が確定した死亡退職金は、みなし相続財産として相続税の課税対象になります。所得税法では相続税の課税対象となるものに所得税を課さないため、相続税の課税対象となる死亡退職金には、原則として所得税はかからず、二重課税にはなりません。
死亡後3年を経過してから支給額が確定したものには相続税はかからず、受け取った遺族の一時所得として所得税の対象になります。
ただし、年金の種類や受け取り方によって課税関係が異なる場合があるため、判断に迷う場合は税理士へご確認ください。
二重課税にあたるケースとその対処法
次に、相続税の二重課税に該当するケースと、二重課税による不当な負担を避けるための制度に関して解説を行います。
贈与税と相続税の二重課税を防ぐ制度
生前贈与と相続税の関係
亡くなる前に財産を贈与した場合、贈与額に応じて贈与を受けた人に贈与税が課される場合があります。
ところが、相続や遺贈によって財産を取得した人が、相続開始前の一定期間内に被相続人から暦年課税による贈与を受けていた場合、その贈与財産の価額は相続税の課税価格に加算されます(生前贈与加算)。
このまま何も手当てをしなければ、同じ財産に贈与税と相続税の両方が課されることになってしまうのです。
関連記事
- 生前贈与のメリットや、やり方について:生前贈与をわかりやすく解説!メリット・デメリットや注意点などがわかる
- 生前贈与の加算のルールや改正に関して:暦年贈与7年ルールとは?廃止されるのはいつから?持ち戻しや経過措置を解説
贈与税額控除で二重課税を回避する
この問題を解決するのが「贈与税額控除」です。
生前贈与加算の対象となった財産について贈与税が課されていた場合は、その加算対象となった財産の価額に対応する贈与税額を、相続税額から差し引くことで二重課税を解消できます。
なお、暦年課税による贈与税額は、相続税額から差し引ききれなくても還付は受けられません。
| 場面 | 仕組み |
|---|---|
| 生前贈与があった | 贈与税を納付 |
| 相続税の計算 | 一定期間内の贈与財産を相続財産に加算 |
| 贈与税額控除 | すでに払った贈与税を相続税から差し引く |
なお、生前贈与加算の対象期間は、税制改正により段階的に延長されています。令和8年(2026年)12月31日以前に相続が開始した場合は、従来どおり相続開始前3年以内の贈与が加算対象です。
令和9年(2027年)1月1日以後に開始する相続からは、令和6年1月1日以後に受けた贈与を対象に加算期間が順次延び、令和13年(2031年)1月1日以後に開始する相続では、相続開始前7年以内の贈与が加算対象となります。なお、延長された期間(相続開始前3年超7年以内)に受けた贈与は、合計100万円までは加算されません。
適用関係が複雑なため、最新のルールを税理士や税務署に確認することが大切です。
生前贈与における非課税枠について詳しく知りたい方は『生前贈与はいくらまで非課税?非課税枠や税金がかかるケースを解説』の記事をご覧ください。
相続時精算課税制度の利用による対処
生前贈与と相続税の二重課税を調整する仕組みの一つに、相続時精算課税制度があります。
相続時精算課税は、原則として、贈与を受けた年の1月1日時点で60歳以上の父母や祖父母から、同日時点で18歳以上の子や孫が贈与を受ける場合に選択できる制度です。初めて選択する場合は、最初の贈与を受けた年の翌年2月1日から3月15日までに、「相続時精算課税選択届出書」を税務署に提出する必要があります。
この制度を選択すると、相続時精算課税の適用を受ける贈与については、その年の贈与額から基礎控除110万円を差し引き、さらに特定贈与者ごとに累計2,500万円までの特別控除を差し引いた残額に一律20%の贈与税がかかります。なお、2,500万円の特別控除を受けるには、贈与税の申告書を期限内に提出する必要があります。
※令和5年12月31日以前の贈与には、基礎控除110万円はありません。
なお、基礎控除110万円は受贈者ごとに年間の合計額に対する枠であり、同じ年に2人以上の特定贈与者から贈与を受けた場合も、110万円を各贈与者からの贈与額で按分します。
相続時には、相続時精算課税適用財産の贈与時の価額を相続財産に加算して相続税を計算します。
令和6年1月1日以後の贈与については、各年分の贈与価額の合計から基礎控除110万円を控除した残額が、年分ごとに相続財産へ加算されます。すでに納めた贈与税相当額は相続税額から控除され、控除しきれない金額は還付を受けられます。
なお、2,500万円の特別控除を適用した部分を含め、基礎控除110万円を超えた贈与財産は、相続時に相続税の課税価格へ加算されます。
贈与時と相続時を通じて税負担を精算する仕組みのため、同じ財産に対する税負担が重複しないよう調整されます。
ただし、相続税の負担が増える場合があるほか、一度選択すると、その贈与者からの贈与について暦年課税へ戻すことはできません。
相続時精算課税制度について詳しく知りたい方は『相続時精算課税制度とは?改正点やメリットとデメリットをわかりやすく解説』の記事をご覧ください。
国際相続で生じる相続税の二重課税と外国税額控除
海外の財産を相続した際の二重課税問題
被相続人(亡くなった方)や相続人が外国に住んでいたり、海外に財産がある場合は、日本の相続税と外国の相続税(または相続に関する税)の両方が課される可能性があります。
たとえば、アメリカに不動産を持っていた場合、アメリカ側でも相続税が課され、日本でも同じ不動産について相続税が課されるケースがあるのです。
二重課税を防ぐための外国税額控除の仕組み
こうした国際的な二重課税を防ぐために設けられているのが「外国税額控除」です。
外国の法令によって課された相続税に相当する税額を、日本の相続税から差し引くことができます。これにより、海外でも日本でも税金を満額払うという二重負担を避けられます。ただし、控除できる金額には上限があり、計算方法も複雑です。
外国税額控除を受けられるのは、相続や遺贈によって国外にある財産を取得し、その財産に外国で日本の相続税に相当する税が課された場合です。なお、被相続人や相続人の住所などによって、日本の相続税がかかる財産の範囲(国内の財産だけか、国外の財産も含むか)が変わる点にも注意が必要です。
相続税の外国税額控除について詳しく知りたい方は『相続税の外国税額控除で二重課税を防ぐ|控除額の計算例も解説』の記事をご覧ください。
所得税の日米租税条約は相続税の二重課税調整には適用されない
所得税に関する現行の日米租税条約は、日本の所得税・法人税とアメリカの連邦所得税などを対象としており、日本の相続税やアメリカの遺産税には適用されません。
ただし、日米間には所得税に関する条約とは別に、遺産・相続・贈与を対象とする条約があります。アメリカの財産について日本の相続税とアメリカの遺産税の双方が問題となる場合は、相続税法上の外国税額控除に加えて、この条約の適用関係もあわせて確認します。
外国で課される税の種類や適用関係は国によって異なるため、判断が難しい場合は国際税務に詳しい専門家へ相談するとよいでしょう。
二重課税に気づいたときの対処法
更正の請求で取り戻せる場合がある
「二重課税になっていた」と後から気づいた場合、すでに納めた税金を取り戻せる可能性があります。
この手続きを「更正の請求」といいます。
申告した内容が誤っていたり、後から適用できる控除が判明したりした場合、一定期間内に税務署へ申請することで、払い過ぎた税金の還付を受けられるのです。
関連記事
- 還付金が生じやすいケース:相続税還付とは?還付金が生じやすいケースや期限・手続きなどを解説
- 手続きの方法:相続税の更正の請求とは?期限や手続き、書類の書き方まで解説
更正の請求ができる期間
更正の請求は、原則として法定申告期限から5年以内に行う必要があります(国税通則法)。これは相続税に限らず適用される一般的なルールです。
ただし、遺産分割の確定や遺言書の発見など、相続特有の後発的事由(相続税法第32条)がある場合は、その事由が生じたことを知った日(遺産分割が成立した日等)の翌日から4か月以内に更正の請求をする必要があります。
「もしかして払い過ぎていないか?」と思ったら、早めに税理士や税務署に相談することをおすすめします。
二重課税に関係する疑問点
Q.そもそも相続税はなぜ課されるのか?
相続税には、主に富の再分配を行う役割があります。
相続税は、取得した財産の額が大きいほど高い税率がかかる仕組みです。財産の一部を相続税として納めてもらい、広く社会のために使うことで、生まれた家庭の経済状況による格差が固定化するのを防いでいます。
関連記事
Q. 相続税と所得税は二重課税にならない?
相続税と所得税は課税対象や課税の原因が異なるため、原則として二重課税にはあたりません。
ただし、相続などで取得した生命保険の年金受給権については、相続税の課税対象となる部分と重複しないよう、実際に受け取る年金の所得税について課税部分と非課税部分を分けて計算します。
関連記事
相続税と所得税・住民税の違いは?相続したお金にかかる税金を解説
Q.相続財産を得る際の登録免許税は二重課税?
相続財産について相続登記を行う際の登録免許税は、相続税との二重課税にはあたりません。
登録免許税は不動産の所有権移転登記などに対して課される税金であり、財産の取得に対して課される相続税とは課税対象が異なるためです。
相続登記をすると、相続による所有権の取得を第三者に対抗できるようになります。登録免許税の計算方法や免税措置などについて知りたい方は『相続登記の登録免許税はいくら?計算方法と軽減措置・費用を解説』の記事をご覧ください。
Q.相続財産への固定資産税は二重課税?
相続財産に対して固定資産税が課されることは、二重課税にはあたりません。
固定資産税は、土地や家屋といった固定資産を所有しているという事実に対して毎年課される税金であり、相続を原因としたものではないためです。
二重課税の回避は税理士に相談を
二重課税かどうかの判断は専門的な知識が必要
「二重課税かどうか」の判断は、一見シンプルに見えて実は非常に複雑です。
- 所得税と相続税がどのように交差するか
- 外国税との関係でどの控除が使えるか
- 更正の請求の期限内かどうか
- 生前贈与加算や相次相続控除の計算が正しいか
これらを正確に判断するには、相続税に関する専門的な知識と経験が欠かせません。
相続税に強い税理士に相談するメリット
相続税の申告を専門とする税理士に相談することで、次のようなメリットが得られます。
- 二重課税が発生していないか漏れなく確認してもらえる
- 国際相続など複雑なケースでも対応してもらえる
- 適用できる控除・特例を最大限に活用した申告ができる
- 更正の請求が必要なケースでは手続きをサポートしてもらえる
特に、海外財産がある場合や生命保険の受け取り方が複雑な場合は、早い段階で専門家に相談することをおすすめします。
関連記事
相続税に強い税理士の探し方4選と評判の良い税理士の選び方7選

監修者情報
アトムグループ 協力税理士