

相続放棄で代襲相続は起きない!欠格との違いやできない場合・させない方法
相続放棄をした人の子や、相続開始後に死亡した相続人の子には、代襲相続は発生しません。
代襲相続が発生するのは、本来の相続人である子が相続開始以前に死亡している場合や、相続欠格・廃除によって相続できない場合です。
兄弟姉妹については、相続開始以前に死亡している場合や、相続欠格によって相続できない場合に代襲相続が発生します。
「孫や甥・姪に代襲相続によって財産が渡らないようにしたい」という場合、遺言によって財産の取得者を指定する方法もあります。
ただし、遺言で代襲相続そのものの発生を防げるわけではなく、孫が代襲相続人になる場合は遺留分にも注意が必要です。
この記事では、代襲相続できる場合・できない場合を整理したうえで、相続欠格や相続放棄との関係、遺言で代襲相続人に財産を渡さない方法についてわかりやすく解説します。
※本記事の情報は2026年時点の民法および税法をもとに作成しています。税法は改正される場合があるため、実際の申告にあたっては税理士などの専門家にご相談ください。
目次
代襲相続とは?
代襲相続とは、本来相続人になるはずだった被相続人の子や兄弟姉妹が一定の理由で相続できなくなった場合に、その人の子(直系卑属)が代わりに相続する制度のことです(民法887条2項、889条2項)。
たとえば、被相続人が亡くなる前に子がすでに死亡していた場合、子に代わって孫が相続人になります。
この場合、代襲相続を行う孫を代襲相続人、代襲相続の対象となる子を被代襲者といいます。
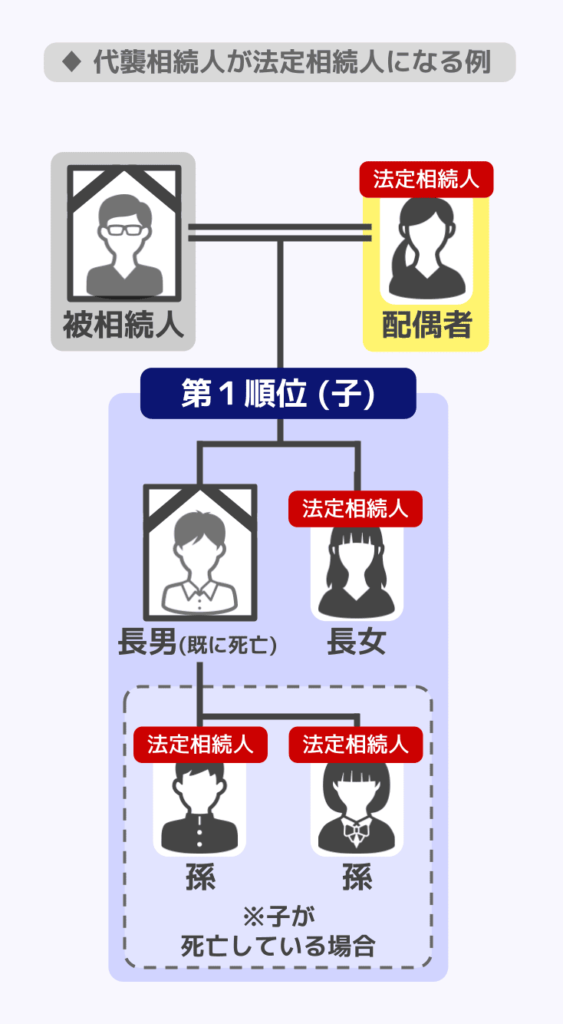
代襲相続が生じるのは、本来の相続人である子が相続開始以前に死亡している場合や、相続欠格・廃除によって相続できない場合であり、相続放棄は含まれません。
相続放棄では代襲相続が生じない理由について、以下で詳しく解説します。
相続放棄をしても代襲相続は起きない
相続放棄をしても代襲相続が起きない理由
相続放棄は「自分の意思で相続する権利をすべて手放す行為」です。法律はこれを「その相続に関しては、初めから相続人とならなかったものとみなす」としています(民法939条)。
代襲相続は子が親の代わりに相続するものですが、そもそも親は最初から相続人ではなかったとされるため、代襲相続は発生しないのです。
条文上も、子については「死亡・欠格・廃除」、兄弟姉妹については「死亡・欠格」が代襲相続の原因とされており、相続放棄は含まれていません(民法887条2項・889条2項・892条)。
相続放棄があった場合、相続権は誰に移る?
たとえば、父が亡くなり、子(第1順位の相続人)が全員相続放棄をした場合、第2順位の直系尊属(父母。父母がいない場合は祖父母)が相続人になります。
直系尊属がいなければ、第3順位の兄弟姉妹が相続人になるという流れです。
なお、例えば本来なら子3人が法定相続人になるところ、そのうち1人が相続放棄をした場合、残りの2人が法定相続人になるため直系尊属は相続人になりません。
ただし、相続税の基礎控除額などを計算する際の「法定相続人の数」は、相続放棄がなかったものとして数えます。
また、被相続人に配偶者がいる場合、配偶者は常に相続人になります。
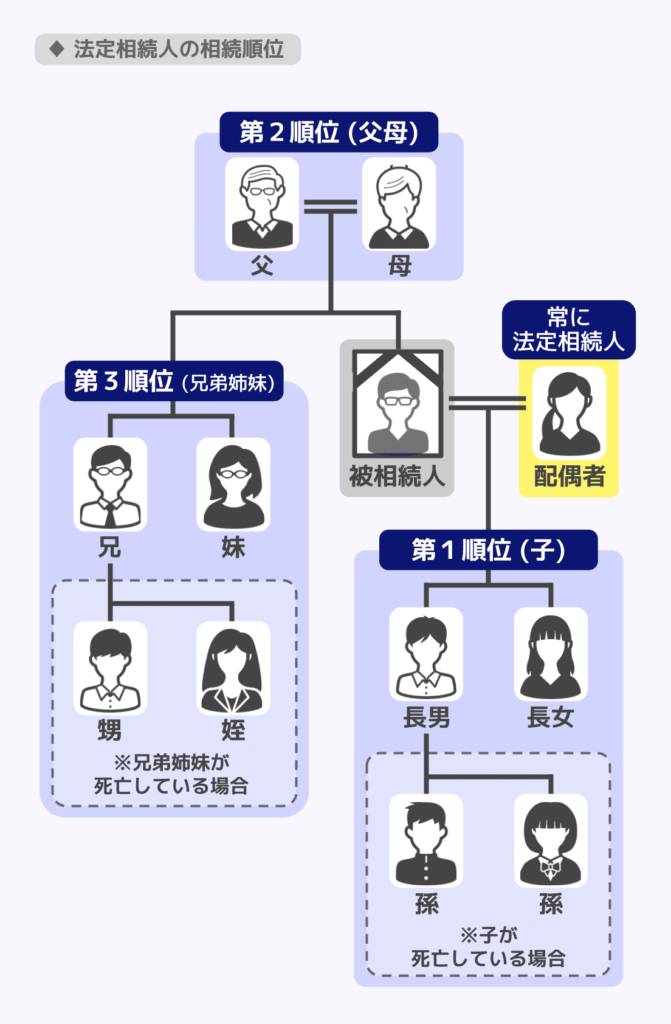
法定相続人の範囲や順位といった基本的な情報については、関連記事『法定相続人とは?範囲や順位、遺産分割の割合から確定方法までわかりやすく解説』をご覧ください。
相続放棄を検討するときの注意点
相続放棄は、原則として相続の開始があったことを知った時から3か月以内に家庭裁判所へ申述する必要があります(民法915条1項・938条)。
まず家庭裁判所の様式に則った申述書を作成し、放棄の理由や続柄を明記します。
添付書類として、被相続人の死亡の記載のある戸籍謄本、被相続人の住民票除票(または戸籍の附票)、申述人の戸籍謄本などが必要です。具体的に必要となるものは家庭裁判所に確認すると良いでしょう。
これらの書類を、被相続人の最後の住所地を管轄する家庭裁判所へ提出してください。
提出後、裁判所から届く照会書に回答し、放棄が本人の真意によるもので、相続財産の処分など単純承認とみなされる事情(民法921条)がないと判断されれば受理され、受理通知書が届きます。
なお、相続放棄の撤回は原則としてできません。
詐欺や強迫など取消しが認められる場合には、相続放棄を取り消すことができますが、追認をすることができる時から6か月以内(放棄の時から10年以内)に家庭裁判所への申述が必要です(民法919条2項~4項)。
相続放棄について詳しくは、関連記事『相続放棄をすれば相続税は払わなくていい?ほかの相続人への影響も解説』が参考になります。
相続放棄をした人でも、別の相続では代襲相続人になれる
相続放棄を行ったとしても、相続放棄の効果が及んでいない相続の代襲相続人となる可能性があります。
具体的には、以下のようなケースで代襲相続人となることができます。
代襲相続が認められる具体例
- 父が死亡したが、父の相続について息子が相続放棄
- その後、父の父(祖父)が死亡
このようなケースでは、父の相続について相続放棄を行った息子が、祖父の相続において代襲相続人となることができます。
相続放棄により父の相続人とならなかったものとみなされますが、あくまで父の相続に関してであり、祖父の相続に関係はありません。
また、相続放棄により父との親子関係がなくなったわけではなく、被代襲者の子であれば相続人でなくても代襲相続人となることができるためです。
代襲相続できる場合|死亡・欠格・廃除
代襲相続が発生するのは、以下の場合です。
- 相続発生前に子や兄弟姉妹が死亡した
- 相続欠格で子や兄弟姉妹が相続人から外れた
- 相続廃除で子が相続人から外れた
相続廃除は遺留分(最低限保障された相続分)を持つ相続人が対象の制度です。兄弟姉妹にはそもそも遺留分がないため、廃除の対象にはなりません。
それぞれのケースについて、詳しく見ていきましょう。代襲相続に関して詳しく知りたい方は『代襲相続とは?どこまでが代襲相続人の範囲?順位や割合などを解説』の記事をご覧ください。
相続発生前に子や兄弟姉妹が死亡した
本来なら相続人になるはずの子や兄弟姉妹が相続発生以前に亡くなっている場合は、その子が代襲相続人となります(民法887条2項、889条2項)。
たとえば、父に長男と長女がいたものの、長男が父より先に亡くなっていたとします。この場合、長男に子がいれば、その子(父から見た孫)が長男に代わって相続します。
子の代襲相続は何代でも可能なので、孫も相続発生前に亡くなっている場合は、ひ孫が代襲相続人となります(民法887条3項)。
一方、兄弟姉妹の代襲相続は一代までなので、代襲相続人になれるのは甥・姪までです。
相続欠格で子や兄弟姉妹が相続人から外れた
子や兄弟姉妹が相続欠格によって相続権を失った場合でも、その子は代襲相続できます。
相続欠格とは、相続人が一定の不正行為を行った場合に、法律上当然に相続権を失う制度です(民法891条)。
以下のような行為がある場合、本人の意思とは無関係に相続権がはく奪されます。
- 故意に被相続人や先順位・同順位の相続人を死亡させ、または死亡させようとして刑に処された
- 被相続人が殺害されたことを知りながら、一定の場合を除いて告発・告訴をしなかった
- 詐欺や強迫によって被相続人に遺言をさせた、または、遺言を撤回・取消し・変更させた
- 詐欺や強迫によって、被相続人が遺言をすること、または遺言の撤回・取消し・変更をすることを妨げた
- 故意に遺言書を破棄、隠匿、偽造、変造した
例えば、被相続人の子Aが、自分に有利な遺言を書かせるために被相続人をだまして「子Aにすべての財産を相続させる」という遺言を作成させたことが発覚した場合、子Aは相続欠格者となり相続を受けられません。
この場合、子Aの子(被相続人から見た孫)が、代襲相続人となります。
相続廃除で子が相続人から外れた
子が相続廃除によって相続権を失った場合も、その子である孫は代襲相続できます。
相続廃除とは、被相続人への虐待や重大な侮辱、著しい非行などを理由に、家庭裁判所の手続きによって推定相続人の相続権を失わせる制度です(民法892条・893条)。
被相続人が生前に家庭裁判所へ請求するほか、遺言で廃除の意思を示すこともできます。
例えば、子Bからの虐待がひどかったために、家庭裁判所の審判で子Bの廃除が認められたとします。この場合、廃除した子Bに子(被相続人から見た孫)がいれば、孫が代襲相続人となるのです。
相続放棄以外に代襲相続できない場合
相続放棄以外に代襲相続ができないケースとしては、以下が挙げられます。
- 相続発生後に亡くなった相続人の子
- 養子縁組前に生まれた養子の子
- 甥・姪の子
相続発生後に亡くなった相続人の子
代襲相続は、相続発生前に相続人である子や兄弟姉妹が亡くなっている場合などに発生するものです。相続発生後に相続人が亡くなった場合、代襲相続は発生しません。
被相続人が亡くなった(一次相続)後、遺産分割完了前に相続人が死亡した(二次相続)場合は、代襲相続ではなく数次相続が発生します。
代襲相続人になるのは被代襲者の子ですが、数次相続では二次相続の相続人が数次相続人となります。よって、二次相続の被相続人の配偶者など、子以外が数次相続人になるケースもあります。
詳しくは関連記事『数次相続とは?どこまで続く?再転相続との違いと相続放棄や相続税の扱いを解説』をご覧ください。
養子縁組前に生まれた養子の子
被相続人に養子がいる場合、養子も実子と同じく第1順位の相続人になります。ただし、養子縁組より前に生まれた養子の子は、原則として養親の代襲相続人にはなれません。
代襲相続人になるには、被相続人の直系卑属であることが必要です。しかし、養子縁組をしても、養親と養子縁組前に生まれていた養子の子との間には、原則として親族関係が生じません。
そのため、養子が死亡・相続欠格・廃除によって相続できない場合でも、養子縁組前に生まれた養子の子は原則として代襲相続できません。
一方、養子縁組後に生まれた養子の子は、要件を満たせば代襲相続できます。
関連記事
養子は代襲相続できる?養子の子(孫)が代襲相続できるケースも解説
甥・姪の子
被相続人の甥・姪の子は、代襲相続人にはなれません。
兄弟姉妹について代襲相続が認められるのは、その子である甥・姪までです。
たとえば、被相続人の兄が先に死亡していれば、兄の子である甥・姪は代襲相続できる場合があります。しかし、その甥・姪も先に死亡していたとしても、甥・姪の子がさらに代襲相続することはできません。
一方、被相続人の子の系統では、代襲相続人となる孫も死亡・相続欠格・廃除によって相続できない場合、その子であるひ孫がさらに代襲相続する「再代襲」が認められています。
関連記事
代襲相続で兄弟姉妹の子(甥・姪)が相続人になるケースや注意点を解説
代襲相続をさせない遺言は作れる?
代襲相続させたくない時の遺言書の書き方
遺言によって代襲相続そのものを発生させないようにすることはできません。ただし、遺言で財産の取得者を指定し、代襲相続人に財産を取得させないようにすることは可能です。
例えば、本来であれば被相続人の配偶者と兄と姉が法定相続人になるものの、姉が亡くなっており、その娘(姪)が代襲相続人になるとします。
しかし、遺言で「全財産を配偶者に相続させる」という遺言を残せば、原則として姪には財産は渡りません。
ただし、全財産の相続人として遺言で指定されている相続人が先に死亡してしまった場合には、その部分の遺言は原則として効力が生じないため、法定相続人で遺産分割を行うことになり、姪に財産が渡る可能性があります。
このような事態を防ぎたいのであれば、「配偶者が亡くなっていた場合には、兄に全財産を相続させる」と予備的な遺言についても残しておきましょう。
【注意】孫が代襲相続人になる場合は遺留分がある
代襲相続人が被相続人の孫である場合、遺言によって財産を受け取れなくなったとしても、遺留分を請求できる可能性があります。
遺留分とは、兄弟姉妹以外の法定相続人に保障された最低限の取り分です。
孫が代襲相続人になる場合、孫は被代襲者である子(孫の親)と同じように遺留分を持ちます(民法1042条1項2号)。
そのため、遺言で孫に財産が渡らないようにしていても、孫は遺留分侵害額に相当する金銭の支払いを請求できます(1046条1項)。
相続人の間でトラブルが起きることを防ぐためにも、どのような遺言にするかは弁護士などの専門家に相談することをおすすめします。
なお、兄弟姉妹には遺留分はないため、兄弟姉妹の子が代襲相続人になっても、遺留分が問題になることはありません。
遺留分については、関連記事『遺留分をもらった場合の相続税は?計算方法と侵害額請求後の申告手続き』が参考になります。
代襲相続に関するよくある疑問
Q. 代襲相続人は相続放棄ができる?
代襲相続人も相続放棄が可能です。
代襲相続人が相続放棄をする場合も、原則として「自己のために相続の開始があったことを知った時」から3か月以内に家庭裁判所へ申述しなければなりません。
なお、3か月以内に相続放棄や限定承認をしなかった場合は、原則として単純承認したものとみなされます。
Q. 胎児は代襲相続できる?
胎児は相続に関しては既に生まれたものとみなされます(民法886条)。
本来相続人となるはずだった胎児の親(被相続人から見た子)が相続開始以前に死亡している場合は、胎児が代襲相続人となります(民法886条1項・887条2項)。
ただし、死産の場合は相続人になれません。
胎児が代襲相続人になる場合、無事に生まれてから遺産分割協議を行うのが一般的です。
Q. 代襲相続は相続税額にどう影響する?
代襲相続が発生した場合、相続税の基礎控除額が変動したり、代襲相続人の相続税が加算されたりする可能性があります。
相続税の基礎控除への影響
相続税の基礎控除は「3,000万円+600万円×法定相続人の数」で計算されます(相続税法15条1項)。代襲相続人も法定相続人としてカウントされるため、代襲相続が発生すると基礎控除額が変わる場合があります。
例えば、法定相続人が配偶者と子の2人であるところ、子が死亡しておりその子(被相続人から見た孫)2人が代襲相続人になると「法定相続人の数」は3人になるため基礎控除が増えます。
2割加算について
孫が代襲相続人となる場合は、相続税の2割加算は適用されません(相続税法18条1項)。一方、甥・姪が代襲相続人となる場合は、相続税が2割加算されます。
甥・姪は一親等の血族にも配偶者にも含まれず、孫が代襲相続人になる場合のような適用除外規定がないためこのような違いが生じるのです。
なお、孫でも代襲相続人ではなく、遺言や養子縁組で財産を受け取る場合は、2割加算の対象となります。
代襲相続における相続税への影響を詳しく知りたい方は『代襲相続で相続税はどう変わる?基礎控除や2割加算、法定相続分などの影響を解説』の記事をご覧ください。
まとめ|相続放棄では代襲相続は発生しない
相続放棄をした場合、その子に代襲相続は発生しません。これは、相続放棄をした人が法律上「最初から相続人ではなかった」と扱われるためです。
一方で、欠格や廃除によって相続権を失った場合には代襲相続が発生します。同じ「相続できなくなったケース」でも、相続放棄と欠格・廃除では結論が異なるため、混同しないよう注意が必要です。
また、代襲相続が発生すると、誰が相続人になるのかだけでなく、相続税の基礎控除額や2割加算の適用にも影響する場合があります。
相続放棄や代襲相続が関係する相続では、相続関係を正確に整理したうえで手続きを進めることが重要です。
相続税に関する点で不明な部分がある場合は、税理士などの専門家へ相談することをおすすめします。

監修者
高部孝之税理士事務所
税理士高部孝之
2019年税理士試験合格 2020年税理士登録
都内大手税理士法人にて約13年間勤務。資産税部門の責任者などを経て、2024年に独立し浅草にて資産税を強みとする税理士事務所を開業。
専門用語を用いず、平易な言葉で説明することを大切にしており、お客様が親しみやすく相談しやすい税理士を理想としています。
保有資格
税理士・FP技能士1級・相続診断士