

生命保険の相続税はいくら?死亡保険金の非課税枠と計算方法を解説
生命保険の死亡保険金には相続税がかかるケースがありますが、契約形態によっては所得税や贈与税が課税されることもあります。
相続税が課税されるのであれば、相続人が受け取る死亡保険金に対して「500万円 × 法定相続人の数」の非課税枠が認められています。
そのため、生命保険の加入は税金対策として有用なケースがあるのです。
この記事では、生命保険の死亡保険金にかかる税金の種類、非課税枠や相続税の計算方法、相続税対策となる理由などをわかりやすく解説します。
目次
生命保険(死亡保険金)は相続税の対象?
みなし相続財産として相続税がかかる
被相続人が保険料を負担していた死亡保険金は、民法上の相続財産ではありませんが、相続税法では「みなし相続財産」として扱われます。
みなし相続財産とは、本来の相続財産ではないものの、被相続人の死亡によって受け取ることになることから、相続財産と同じように見なされ相続税の対象となるものです。
たとえば、被保険者が被相続人で、保険料を負担していたのも被相続人、受取人が相続人である場合、死亡保険金には相続税が課税されます。
【例 夫が死亡した場合】
- 被保険者(保険の対象者)
=夫 - 保険料の負担者(実際に保険料を負担していた人)
=夫 - 受取人(被保険者が死亡した場合に保険金を受け取る人)
=妻
上記の場合、死亡保険金は相続税の対象となります。
ただし、死亡保険金には「500万円 × 法定相続人の数」の非課税枠があり、この範囲内であれば相続税はかかりません。非課税枠については後ほど詳しく解説します。
関連記事
みなし相続財産とは?生命保険や退職金の扱いと非課税枠、相続財産との違いを解説
生命保険(死亡保険金)の相続税評価方法
死亡保険金がみなし相続財産と扱われる場合、死亡保険金として支払われた金額が相続により取得したものとみなされます。
ただし、被相続人以外にも保険料を負担していた場合には、負担した保険料総額のうち、被相続人が負担した割合の分について相続により取得したものとされるのです。
死亡保険金の相続税評価方法
死亡保険金の金額×(被相続人が負担した保険料の額÷被相続人の死亡時までの払込保険料の総額)
被相続人以外にも保険料を負担している人がいる場合には、計算が複雑となるので、専門家である税理士に相談することをおすすめします。
相続税でなく贈与税や所得税がかかることも
死亡保険金を受け取ると、相続税ではなく贈与税や所得税がかかることがあります。
どの税金がかかるかは、生命保険の被保険者、保険料負担者、死亡保険金の受取人が誰であるかによって決まります。
【死亡保険金の課税関係】
- 相続税がかかるケース
被相続人=被保険者・保険料負担者
相続人など=受取人 - 贈与税がかかるケース
被相続人=被保険者
受取人以外の人=保険料負担者
保険料負担者とは別の人=受取人
※保険料負担者と受取人が別人の場合、原則として保険料負担者から受取人への贈与として贈与税がかかります。 - 所得税がかかるケース
被相続人=被保険者
同じ人=保険料負担者・受取人
例えば、夫が被保険者で、妻と子がいる場合は、以下のようになります。
【死亡保険金に課税される税金】
| 被保険者 | 保険料の負担者 | 受取人 | かかる税金 |
|---|---|---|---|
| 夫 | 夫 | 妻か子 | 相続税 |
| 夫 | 妻 | 妻 | 所得税 |
| 夫 | 妻 | 子 | 贈与税 |
所得税がかかる場合、死亡保険金を一時金で受け取ると一時所得になります。
受け取った保険金から、その収入を得るために支出した保険料を差し引きます。さらに、他の一時所得と合算したうえで特別控除50万円を差し引き、残額の1/2が課税対象です。
この金額がそのまま税額になるわけではありません。給与所得などのほかの所得と合算し、所得税率を適用して税額を計算します。
死亡保険金を年金形式で受け取る場合は、一時所得ではなく雑所得として毎年課税されます。
贈与税がかかる場合は、贈与された金額などをもとに税額を計算します。相続税とは税率や控除の仕組みが異なるため、受取人や保険料負担者によって税負担が変わる点に注意が必要です。
誰が実質的に保険料を負担しているかが判断基準
契約者と実際の保険料負担者が異なる場合は、実質的に誰が保険料を負担していたかによって課税関係が判断されます。
たとえば、被保険者が夫、契約者と受取人が妻であっても、実際には夫が保険料を負担していた場合には、「名義保険」として相続税がかかります。
【非課税枠】死亡保険金の相続税はいくらからかかる?
生命保険(死亡保険金)の相続税には非課税枠がある
死亡保険金には遺族の生活保障という目的があるため、相続税がかかる場合でも一定額までは非課税枠が設けられています。
非課税となる金額は、次の計算式で求めます。
死亡保険金の非課税枠
500万円 × 法定相続人の数
※養子については、実子がいる場合は1人まで、実子がいない場合は養子は2人まで法定相続人に含めます。
また、相続放棄を行った人も人数に数えます。
法定相続人とは、民法で定められた相続人のことです。配偶者は常に相続人となり、それ以外の親族は次の順位で相続人になります。
【相続順位】
第1順位:子ども(※いなければ孫が代襲相続)
第2順位:直系尊属(父母。父母がいずれも死亡している場合は祖父母)
第3順位:兄弟姉妹(※いなければ甥・姪が代襲相続)
たとえば、死亡保険金が2,000万円で法定相続人が3人の場合、非課税枠は「500万円 × 3人=1,500万円」です。
この場合、2,000万円 − 1,500万円=500万円が相続税の課税対象となり、ほかの相続財産と合算して相続税を計算します。
生命保険が複数存在する場合は、相続税の対象となる死亡保険金のうち、相続人が受け取った金額を合計して非課税枠を適用します。
この非課税枠は、受取人が相続人である場合に限り適用されます。相続放棄をした受取人・相続人以外の受取人(内縁の配偶者等)には適用されません。
死亡保険金にかかる相続税の非課税枠早見表
相続人が死亡保険金を受け取る場合、法定相続人の数ごとの非課税枠と課税対象になる金額は次のとおりです。
| 死亡保険金 | 法定相続人1人(非課税枠500万円) | 法定相続人2人(非課税枠1,000万円) | 法定相続人3人(非課税枠1,500万円) |
|---|---|---|---|
| 300万円 | 0円 | 0円 | 0円 |
| 500万円 | 0円 | 0円 | 0円 |
| 800万円 | 300万円 | 0円 | 0円 |
| 1,000万円 | 500万円 | 0円 | 0円 |
| 2,000万円 | 1,500万円 | 1,000万円 | 500万円 |
| 3,000万円 | 2,500万円 | 2,000万円 | 1,500万円 |
※課税対象になる金額が0円であれば、死亡保険金について相続税はかかりません。
※課税対象になる金額が生じても、それだけで相続税がかかるとは限りません。他の相続財産と合算した正味の遺産額が基礎控除(3,000万円+600万円×法定相続人の数)以下であれば、相続税はかかりません。
受取人が複数人いる場合は受取人ごとに非課税枠額を算出する
複数の相続人が死亡保険金をそれぞれ受け取り、死亡保険金の合計額が非課税枠を上回る場合には、相続人が取得した死亡保険金の割合に応じて相続人ごとの非課税枠を算出することとなります。
相続人ごとの非課税枠の算出方法
保険金の非課税枠×(その相続人が取得した死亡保険金の金額÷相続人が取得した死亡保険金の合計額)
具体的な計算方法と計算例は後述しますが、複雑であると感じた方は専門家である税理士に相談して、相続税額を算出してもらうとよいでしょう。
入院給付金などは非課税枠の対象外
死亡保険金と同時に支払われることがある入院給付金などには、この非課税枠は適用されません。死亡保険金とは区別して扱う必要があります。
詳しくは『入院給付金に相続税はかかる?受取人別の課税と死亡保険金との違い』で解説しています。
死亡保険金の非課税枠が使えないケース
死亡保険金の非課税枠(500万円 × 法定相続人の数)は、受取人が法定相続人である場合にのみ適用されます。
そのため、死亡保険金が相続税の対象になる場合でも、次のようなケースでは非課税枠は使えません。
- 受取人が法定相続人ではない(内縁の配偶者、友人など)
- 相続放棄をした人が死亡保険金を受け取る
※なお、受取人が法人である場合は、死亡保険金は法人税の課税対象となり、相続税の非課税枠の適用対象ではありません。
受取人が個人で死亡保険金が相続税の対象となる場合は、基礎控除や各種の税額控除などを考慮して相続税額を計算します。
相続放棄を行ったとしても非課税枠の金額に変化はありません。
関連記事
相続放棄で相続税は払わなくていい?ほかの相続人への影響も解説
相続財産全体で基礎控除以下の場合もかからない
死亡保険金が非課税枠を超えていても、必ず相続税がかかるとは限りません。国税庁の「令和6年分 相続税の申告事績の概要」によると、亡くなった方1,605,378人のうち、相続税額のある申告書が提出されたのは166,730人で、課税割合は10.4%でした。
相続税は、死亡保険金を含む財産から非課税となる金額や債務、葬式費用などを差し引き、加算対象となる生前贈与財産を加えた正味の遺産額が、基礎控除額を超える場合にかかります。
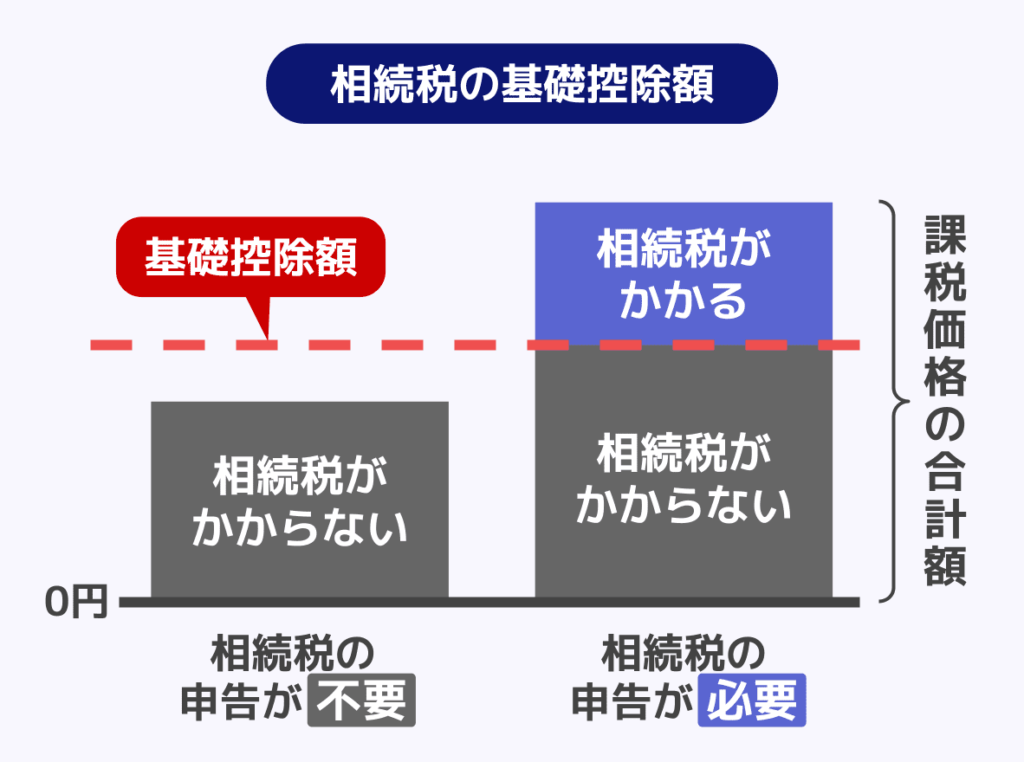
基礎控除の金額は、次の計算式で求めます。
相続税の基礎控除
3,000万円+600万円 × 法定相続人の数
たとえば、法定相続人が3人の場合、基礎控除額は4,800万円です。
死亡保険金や不動産、預貯金などを合計し、債務や葬式費用を差し引いたうえで、加算対象となる生前贈与財産を足します。この正味の遺産額が4,800万円以下であれば、相続税はかかりません。
基礎控除については、関連記事『相続税がかかる金額はいくらから?基礎控除や特例、税額計算を解説』にて詳しく解説しています。
死亡保険金の相続税はいくら?計算方法
死亡保険にかかる相続税の計算方法
死亡保険金に相続税がかかる場合、次の流れで相続税額を計算します。
- 死亡保険金の非課税枠を差し引く
- 残った金額をほかの相続財産と合算する
- 相続税の基礎控除を差し引く
- 課税遺産総額をもとに相続税額を計算する
つまり、死亡保険金だけに直接税率がかかるわけではなく、他の相続財産と合計して相続税を計算する仕組みになっています。
また、複数の相続人が死亡保険金の支払いを受けており、死亡保険金の金額の総額が非課税枠の金額を上回る場合には、相続税額を計算する際に、相続人ごとに算出された非課税枠の金額を差し引くこととなります。
具体的な金額イメージを見てみましょう。
相続税の計算シミュレーション
死亡保険金1000万円の場合
死亡保険金が1,000万円で、法定相続人が3人の場合を例に考えます。
- まず、死亡保険金の非課税枠を計算します。
500万円 × 3人 = 1,500万円 - 死亡保険金はみなし相続財産ですが、非課税枠の範囲内であるため、このケースでは死亡保険金は相続税の課税価格に算入されません。
- そのため、預貯金や不動産などの他の相続財産について相続税の計算を行います。
法定相続人が3人の場合、基礎控除額は4,800万円です。死亡保険金を含む財産から非課税となる金額や債務、葬式費用などを差し引き、加算対象となる生前贈与財産を足した正味の遺産額が4,800万円以下であれば、相続税はかかりません。
死亡保険金1億円の場合
次に、死亡保険金が1億円で、法定相続人が3人の場合を考えます。
- 非課税枠は同じく次の金額です。
500万円 × 3人 = 1,500万円 - したがって、死亡保険金のうち課税対象となる金額は以下の通りです。
1億円 − 1,500万円 = 8,500万円
法定相続人が3人の場合、相続税の基礎控除は4,800万円であり、課税対象となる死亡保険金はそれを大きく上回っています。
そのためこのケースでは原則として相続税の申告が必要となります。
ただし、亡くなった方の債務(借金)や葬儀費用などは相続財産から差し引く(債務控除)ことができます。
差し引いた後の正味の財産額が基礎控除(4,800万円)を下回れば、最終的に相続税はかかりません。
相続税の計算機や目安の一覧表は、関連記事『相続税計算シミュレーション|計算ツールで相続税を無料で自動計算』にてご確認いただけます。
相続人ごとの死亡保険金の非課税枠
死亡保険金が1億円である場合の事例における、相続人ごとの死亡保険金の非課税枠の金額を算出します。
具体的には、3人の法定相続人(A・B・C)について、それぞれ以下の金額で死亡保険金が支払われたと仮定して算出を行います。
- A:5,000万円
- B:3,000万円
- C:2,000万円
この場合、死亡保険金の非課税枠である1,500万円については、以下のような金額で法定相続人に適用されるのです。
- A:750万円(1,500万円×(5,000万円÷1億円))
- B:450万円(1,500万円×(3,000万円÷1億円))
- C:300万円(1,500万円×(2,000万円÷1億円))
以上から、A、B、Cは相続税の計算の際に、以下の金額を死亡保険金として受け取ったと扱われます。
- A:4,250万円(5,000万円-750万円)
- B:2,550万円(3,000万円-450万円)
- C:1,700万円(2,000万円-300万円)
計算が複雑であると感じた方は、専門家である税理士に相談することをおすすめします。
死亡保険金の受け取り後は申告が必要?
死亡保険金を受け取っても、必ず相続税の申告が必要になるわけではありません。非課税枠を差し引いた死亡保険金などを含む正味の遺産額が基礎控除額以下であれば、申告は不要です。
一方で、基礎控除を超える場合は、死亡保険金も含めて相続税の申告を行う必要があります。
相続税の申告期限は相続開始を知った日の翌日から10か月以内です。期限を過ぎると延滞税や加算税が発生する可能性があるため注意しましょう。
相続税の申告については、関連記事『相続税申告のやり方・申告方法を解説|手続きの流れや期限を網羅』で詳しく解説しています。
生命保険が相続税対策として活用できる理由
生命保険金は遺産分割をせず早期に受け取れる
死亡保険金は、原則として受取人固有の財産となり、遺産分割の対象にはなりません。そのため、受取人に指定された人は、遺産分割協議を待たずに保険金を受け取れます。
受取人や保険金額をあらかじめ指定できるため、特定の相続人に資金を残したい場合にも活用できます。保険金は比較的早く支払われることが多く、葬儀費用や遺族の生活費など、相続直後に必要となる資金の確保にも役立ちます。
被相続人の預金口座は、金融機関が死亡を把握すると取引が制限されます。相続人が単独で払い戻せる金額にも法律上の上限があるため、死亡保険金は当面の資金を準備する方法の一つです。
ただし、死亡保険金が著しく高額な場合などには、例外的に遺産分割で考慮されることがあります。
最高裁は、保険金の受取人となった相続人とほかの共同相続人との不公平が到底認められないほど著しいと評価できる特段の事情がある場合には、死亡保険金が特別受益に準じて持戻し(遺産分割の際に考慮すること)の対象になると判断しました(最高裁平成16年10月29日決定)。
特段の事情の有無は、保険金の額や遺産総額に対する割合、被相続人との同居の有無、介護などへの貢献の度合い、各相続人の生活実態などを総合的に考慮して判断されます。
関連記事
生命保険を使った相続税対策|節税になる理由やデメリット・注意点を解説
死亡保険金の受取人は子にすると良い
死亡保険金の受取人を子にすると、相続税の負担を抑えられるケースがあります。
配偶者には「配偶者の税額軽減」があり、1億6,000万円または法定相続分相当額のいずれか多い金額まで、相続税がかかりません。そのため、配偶者が死亡保険金を受け取っても、非課税枠による節税効果を十分に生かせないことがあります。
一方、子を受取人にすれば、死亡保険金の非課税枠によって子の相続税負担を抑えられます。
配偶者の税額軽減を受けるには、相続税の申告が必要です。申告期限までに未分割の財産は当初の申告では原則として適用できません。分割見込書を提出し、その後一定期間内に分割すれば、適用を受けられることがあります。
また、配偶者や一親等の血族以外の人(兄弟姉妹、祖父母、代襲相続人でない孫など)が死亡保険金を受け取ると、相続税額の2割加算の対象になることがあります。この点でも、子を受取人にするメリットがあります。
誰を受取人にすると相続税を抑えられるかは、各相続人が取得する財産や保険金の額、配偶者の税額軽減、2割加算の有無などによって異なります。子が必ず有利とは限らないため、具体的な税額を試算したうえで判断しましょう。
関連記事
代償分割をするための資金にできる
相続税対策として代償分割を行いたい場合に、死亡保険金を代償金の原資とすることができます。
代償分割とは、特定の相続人に土地や建物を相続させる代わりに、他の相続人に代償金を支払うという遺産分割の方法です。
代償分割を行う際には、代償金としてまとまった金銭が必要となります。
そのため、代償金を支払う必要がある相続人を死亡保険金の受取人とすることで、代償分割をスムーズに行えるようにすることが可能です。
生命保険金を相続税の納税資金にできる
生命保険に加入し、死亡保険金を受け取れるようにすることで、相続税の納税資金の対策とすることができます。
相続財産の多くが不動産などの換金しにくい財産である場合、相続税の納税資金を準備することが課題になることがあります。
このような場合に生命保険に加入していると、被相続人の死亡後に現金として死亡保険金を受け取ることができるのです。
死亡保険金は必要書類が整えば比較的早期に支払われることが多いため、相続税の納税資金として活用することができます。
そのため、将来の相続税負担が想定される場合には、死亡保険金を納税資金に利用するために生命保険に加入しておくという方法が考えられるのです。
関連記事
相続税の支払い方法7選|どこでどうやって払う?納付時の注意点も解説
生命保険の死亡保険金に関してよくある質問
Q. 生命保険以外に相続税対策となる保険はある?
生命保険以外の保険では、偶然な事故に基因する死亡に伴い支払われる損害保険金(相続税法上の非課税対象となる要件を満たす必要がある)も非課税枠の対象となるので、相続税対策に利用することができます。
しかし、条件が存在することから、相続税対策としては生命保険への加入を検討するとよいでしょう。
医療保険や個人年金保険のほか、事故死亡時にしか保険金が支払われない損害保険などは、確実な相続税対策(納税資金対策)の保険にはならないといえます。
対策をすることで生じる具体的な効果を確認したい場合には、専門家である税理士に相談することをおすすめします。
Q. 未払いの保険料がある場合はどうなる?
未払込保険料などが死亡保険金から差し引かれた場合は、差し引き後の金額がみなし相続財産として扱われます。
被相続人が保険契約者だった場合は、相続税法基本通達3-9に基づき、差し引かれた部分に対応する保険金と未払保険料は、いずれも相続税の計算上なかったものとして扱われます。そのため、未払保険料を債務控除することはできません。
国税不服審判所は、契約者貸付金が死亡保険金から差し引かれた事案について、その貸付金は経済的な実質において死亡保険金の前払と同視でき、受取人は差引後の支払請求権を取得したにすぎないため、債務控除の対象にならないと判断しました(平24.5.17 東裁(諸)平23-223)。
死亡保険金が想定より少ない場合は、未払込保険料などが差し引かれていないか確認しておきましょう。
Q. 死亡保険金を他の相続人に渡した場合は税金がかかる?
死亡保険金の受取人が、死亡保険金を受け取った後に他の相続人に分け与えた場合、贈与税が課される可能性があります。
相続税の対象になる死亡保険金は相続税法上の相続財産とみなされますが、遺産分割の対象とはならず、受取人の固有の財産となるのです。
そのため、受取人が自らの意思で他の相続人へ死亡保険金を贈与した場合には、贈与税の対象となる可能性があります。
Q. 死亡保険金を受け取ったら確定申告は必要?
死亡保険金を一時金で受け取り、相続税の対象になる場合は、所得税の確定申告は不要です。
所得税の対象になるのは保険料を負担した人と受取人が同じ場合ですが、その場合でも所得金額やほかの所得によっては申告が不要なことがあります。
被相続人以外も保険料を負担していた場合は、1つの保険金でも負担割合に応じて税金の種類が分かれることがあります。被相続人以外の負担部分は、その負担者と受取人が同じなら所得税、別の人なら贈与税の対象です。
年金形式で受け取るときは、相続税の対象になった後も毎年の年金に所得税がかかる部分があります。
まとめ|相続税対策となっているのかは税理士に相談を
生命保険の死亡保険金には、契約内容に応じて相続税・所得税・贈与税のいずれかがかかります。
被保険者と保険料負担者が同じで、相続人が死亡保険金を受け取る場合は、原則としてみなし相続財産として相続税の対象です。
死亡保険金には「500万円×法定相続人の数」の非課税枠があり、この範囲内であれば死亡保険金に相続税はかかりません。
さらに、死亡保険金の非課税枠や債務、葬式費用を差し引き、加算対象となる生前贈与財産を加えた正味の遺産額が基礎控除額以下であれば、相続税の申告は不要です。
生命保険は、相続税の負担軽減や納税資金の準備に活用できることがあります。一方で、保険料負担者や受取人によって課税関係や税負担は変わります。
現在の生命保険が相続税対策として適切か確認したい方や、これから生命保険を活用したい方は、税理士に相談して具体的な税額を試算してもらうとよいでしょう。
監修者
高部孝之税理士事務所
税理士高部孝之
2019年税理士試験合格 2020年税理士登録
都内大手税理士法人にて約13年間勤務。資産税部門の責任者などを経て、2024年に独立し浅草にて資産税を強みとする税理士事務所を開業。
専門用語を用いず、平易な言葉で説明することを大切にしており、お客様が親しみやすく相談しやすい税理士を理想としています。
保有資格
税理士・FP技能士1級・相続診断士