

遺産相続の期限はいつまで?相続手続きの期限一覧と完了までの期間
親や配偶者が亡くなった後の遺産相続の期限は、手続きごとに異なります。
死亡届は7日以内、相続放棄は3か月以内、準確定申告は4か月以内、相続税の申告・納付は10か月以内、相続登記(不動産の名義変更)は3年以内が期限です。
期限を過ぎると、相続放棄ができなくなったり、加算税や延滞税が課されたり、相続登記では過料の対象となったりするおそれがあります。
この記事では、相続手続きをいつまでに行えばよいかを一覧で整理し、それぞれの起算点(いつから数えるのか)や期限を過ぎた場合のリスク、すべての手続きが終わるまでの期間の目安まで解説します。



 LINEで無料相談
 メールで問い合わせ
目次
遺産相続手続きの期限一覧
相続手続きには、死亡直後から数年後まで、さまざまな期限があります。まずは全体像を表で確認しましょう。
| 期限の目安 | 手続きの内容 | 起算点 |
|---|---|---|
| 7日以内 | 死亡届・火葬許可申請書の提出 | 死亡を知った日 |
| 14日以内 | 世帯主の変更 | 死亡した日 |
| 14日以内 | 国民年金受給停止手続き*¹ | 死亡した日 |
| 3か月以内 | 相続放棄・限定承認 | 自己のために相続の開始があったことを知った日 |
| 4か月以内 | 準確定申告(所得税) | 相続開始を知った日の翌日 |
| 10か月以内 | 相続税の申告・納付 | 相続開始を知った日の翌日 |
| 1年以内 | 遺留分侵害額請求 | 相続の開始及び遺留分を侵害する贈与・遺贈があったことを知った日 |
| 3年以内 | 相続登記(不動産の名義変更)*² | 相続により不動産を取得したことを知った日 |
| 3年以内 | 死亡保険金の請求 | 死亡した日の翌日 |
| 5年10か月以内 | 相続税の更正の請求(納めすぎた税金の還付) | 相続開始を知った日の翌日 |
*¹厚生年金は死亡した日から10日以内
*²相続登記は2024年4月1日から義務化され、正当な理由なく期限内に申請しないと10万円以下の過料の対象となります。また、遺産分割で不動産を取得した場合は、上記とは別に、遺産分割が成立した日から3年以内にその内容での登記も必要です
上記の期限はあくまで一般的な目安です。相続人の状況や財産の内容によって異なる場合があります。具体的なケースについては専門家にご相談ください。
遺産相続の各手続きにおける期限
7日以内|死亡届・火葬許可申請書の提出
家族が亡くなったら、死亡を知った日から7日以内に、まず「死亡届」を市区町村の役所に提出する必要があります。
死亡診断書(または死体検案書)とセットで提出するのが一般的です。
提出する市区町村の役所とは、死亡した場所・死亡した人の本籍地・届出人の所在地のいずれかの市区町村役場になります。
また、火葬許可申請書も同時に提出しておきましょう。
死亡届の提出が遅れると、5万円以下の過料(行政上の罰則)が科される可能性があるので注意が必要です(戸籍法137条)。
死亡届が受理されないと火葬許可証が発行されず、葬儀を進められないため、実務上も最優先で対応すべき手続きです。
これらの手続きは、葬儀会社が代行してくれることがあります。
なお、国外で死亡した場合の死亡届は、死亡の事実を知った日から3か月以内となります。
14日以内|世帯主の変更届
亡くなった家族が世帯主の場合は、亡くなってから14日以内に世帯主の変更を行いましょう(住民基本台帳法25条)。
「世帯主変更届」を、市町村役場へ届け出てください。
なお、世帯員が亡くなった方以外に1人しかいないときは、自動的に残された1人の方が世帯主になるので、世帯主変更届は不要です。
14日以内|国民年金受給停止手続き(厚生年金は10日以内)
死亡後、年金受給停止の手続きは、「年金受給権者死亡届」を提出して行うのが原則です。提出期限は、国民年金は14日以内、厚生年金は10日以内となっています。
ただし、日本年金機構に亡くなった方のマイナンバーが収録され、死亡情報を確認できる場合は、この届出は原則不要です。提出が必要かどうか不明な場合は、年金事務所や年金相談センターに確認するとよいでしょう。
3か月以内|相続放棄・限定承認
自己のために相続の開始があったことを知った日から3か月以内に、相続放棄や限定承認の申し出が行えます。
亡くなった方に多額の借金があるなど、相続したくない場合は「相続放棄」の手続きが必要です。この手続きは、家庭裁判所に申述(申し込み)することで行います。
3か月の期限(熟慮期間)内に何もしないと、「単純承認」したとみなされ、プラスの財産もマイナスの財産(借金など)もすべて引き継ぐことになるのです。
なお、相続放棄することで本来相続人とならなかった人が相続人となった場合は、相続放棄をした人が、新たな相続人に対して「相続放棄により相続権が移ったこと」を連絡することが望ましいでしょう。
限定承認とは
限定承認とは、相続で得た財産の範囲内でのみ借金を返済するという方法です。相続人全員が共同で申述する必要があり、手続きが複雑なため、実務上はあまり使われません。
なお、3か月の期限は、正当な理由がある場合に家庭裁判所に申請することで延長できる場合があります。
4か月以内|準確定申告(所得税)
準確定申告を行う必要がある場合は、相続の開始があったことを知った日の翌日から4か月以内が期限となります。
亡くなった方が確定申告をする必要のある人だった場合は、相続人が代わりに「準確定申告」を行う必要があります。
これは故人の1月1日から死亡日までの所得について、相続人が確定申告を代行する手続きです。
期限内に申告・納付をしないと、延滞税や加算税(ペナルティ)が発生します。なお、会社員で年末調整が完了していた場合など、申告が不要なケースもあります。
関連記事
準確定申告とは?期限・必要な人・誰がどこでやるかをわかりやすく解説
10か月以内|相続税の申告期限
相続税を申告する場合は、相続の開始があったことを知った日の翌日から10か月以内が期限となります。
相続税の申告・納付は、相続手続きのなかで最も注目される期限のひとつです。
相続税の申告が必要になるのは、原則として、相続や遺贈などで財産を取得した人ごとに、取得した財産の価額から債務や葬式費用を差し引くなどして計算した金額(課税価格)の合計額が、基礎控除額(3,000万円+600万円×法定相続人の数)を超える場合です。詳しくは、関連記事『相続税とは何かをわかりやすく解説!仕組みやなぜあるのかがわかる』をご覧ください。
なお、配偶者の税額軽減などの特例によって納める税額が0円になる場合でも、特例の適用を受けるには申告が必要です。
10か月という期間は一見長く感じますが、遺産分割協議のまとめ、財産評価、税額計算など、やるべきことが多く、気づけばギリギリになるケースも少なくありません。
税理士の実務では、亡くなってから7か月以上経ってから相談に来た方が、期限に追われて遺産の分け方などを十分に検討できず、後悔するケースもあります。申告が必要になりそうな場合は、早めに専門家へ相談しましょう。
また、期限を過ぎると以下のリスクが生じます。
- 無申告加算税:申告しなかったことへのペナルティ。税率は申告のタイミングや納付する税額に応じて異なる
- 延滞税:納付が遅れた期間に応じて加算される利息的な税金
- 各種特例の失効:「配偶者の税額軽減」「小規模宅地等の特例」など、大幅に税額を減らせる特例の適用に影響が生じる場合がある(一定の要件を満たせば、期限後でも適用できるケースもある)
起算点の計算方法や、期限から逆算した準備のスケジュール、申告期限の延長手続きについては、以下の記事で詳しく解説しています。
関連記事
相続税の申告期限はいつまで?10か月の計算方法と遅れた際のリスク
期限内に遺産分割協議がまとまらなくても申告を
遺産分割協議が終わらず未分割であっても、相続税の申告は期限内に行う必要があります(未分割申告)。
分割が決まっていない財産は、相続税法上、各相続人が法定相続分に応じて取得したものとみなして課税価格を計算し、申告を行ってください。
ただし、減額の特例が利用できないまま納付をする必要があるといったデメリットが生じるので、なるべく期限内に遺産分割を行ったうえで申告や納付を行うべきでしょう。
このとき、申告書に「申告期限後3年以内の分割見込書」を添えておけば、申告期限から3年以内に分割がまとまった後、期限内に更正の請求をすることで、配偶者の税額軽減などの特例を受け、納めすぎた相続税の還付を受けられます(国税庁「No.4158 配偶者の税額の軽減」)。分割見込書は、後から特例を受けるために必要な書類なので、申告の際に忘れずに添付しましょう。
関連記事
相続税は遺産未分割でも申告が必要|デメリットと申告書の書き方
遺産分割協議の期限はいつまで?10年ルールや申告期限などを解説
1年以内|遺留分侵害額請求
相続人が遺留分侵害額請求を行う場合は、相続の開始及び遺留分を侵害する贈与・遺贈があったことを知った時から1年以内(民法1048条)が期限となります。
また、侵害を知らなかった場合でも、相続開始から10年が経過すると請求できません(除斥期間)。
「遺留分」とは、法律上、一定の相続人(配偶者・子・親など)に保障されている最低限の取り分のことです。
遺言によって遺留分を下回る相続しか受けられなかった場合、他の相続人や受遺者に対して差額を金銭で請求できる権利があります。
これを「遺留分侵害額請求権」というのです。
この権利は、相続の開始及び遺留分を侵害する贈与・遺贈があったことを知った時から1年以内に請求しないと消滅します(消滅時効)。
遺留分に関わるトラブルは家族間の争いに発展しやすいため、早めに弁護士へ相談するとよいでしょう。
関連記事
遺留分をもらった場合の相続税は?計算方法と侵害額請求後の申告手続き
3年以内|相続登記(不動産の名義変更)
相続登記は、自己のために相続が開始したことと、不動産を取得したことを知った日から3年以内に行う必要があります。また、遺産分割が成立した場合は、この義務とは別に、その日から3年以内に、分割内容に応じた登記も必要です。
法務省が2025年に、本人・配偶者・親のいずれかが不動産を所有している20歳以上の男女を対象に実施した「相続登記の義務化等に関する認知度調査」では、遺産分割後の相続登記にも3年以内の期限があることの認知度は45.7%でした。遺産分割がまとまったら、その日から改めて3年以内の期限が始まる点は見落とされやすいため注意しましょう。
2024年4月1日から、不動産を相続した場合の「相続登記(名義変更)」が義務化されました。これまでは任意でしたが、法改正により3年以内の登記が法律上の義務となっています。
正当な理由なく期限内に登記しなかった場合、10万円以下の過料(罰則)が科される可能性があります。
また、遺産分割協議がまとまっていない場合でも、「相続人申告登記」という簡易な手続きをすることで、一時的に義務を満たしたこととなります。
なお、2024年4月1日より前に発生した相続についても義務化の対象です。原則として2027年3月31日まで、または相続により不動産を取得したことを知った日から3年以内のいずれか遅い日までに申請が必要となります。
個々の事情(「相続により不動産を取得したことを知った日」がいつか等)によって義務発生のタイミングが異なる場合があります。
速やかに登記手続きを行いたい場合は、専門家である司法書士に依頼しましょう。
3年以内|死亡保険金の請求
死亡保険金の請求権は、保険法上、原則として3年間行使しないと時効により消滅するとされています(保険法第95条)。ただし、実際の起算点や請求受付の運用は保険会社ごとの約款によって異なり、5年としている場合もあるため、契約先に確認してください。
契約上の受取人から、保険証券や死亡診断書などの必要書類を保険会社に提出してください。
ただし、いつまで死亡保険金の請求を受け付けてくれるのかは保険会社ごとに異なるので、起算点は保険会社に確認したほうがよいでしょう。
死亡保険金は受取人固有の財産ですが、亡くなった方が保険料を負担していた場合は、相続や遺贈によって取得したものとみなされ、相続税の対象になります(保険料の一部を負担していた場合は、その割合に応じた部分が対象です)。受取人が相続人以外の人であっても対象になります。
関連記事
生命保険の相続税はいくら?死亡保険金の非課税枠と計算方法を解説
5年10か月以内|相続税の更正の請求
相続税を納めすぎた場合は、「更正の請求」によって還付を受けられることがあります。請求期限は原則として相続税の申告期限から5年以内、つまり相続の開始を知った日の翌日から5年10か月以内です(国税庁「B1-27 相続税及び贈与税の更正の請求手続」)。
たとえば、土地の評価額を高く計算していた場合や、配偶者の税額軽減を適用していなかった場合などが該当します。
なお、申告期限の後に遺産分割がまとまった場合などは、この5年とは別に、分割があったことを知った日の翌日から4か月以内に更正の請求ができる特例もあります。
関連記事
期限が決まっていない相続手続き
相続手続きには、法律上の期限が決まっていないものもあります。ただし、先延ばしにすると不利益が生じる場合があるため、早めに進めましょう。
- 遺産分割協議
法律上の期限はありませんが、相続開始から10年を過ぎると、原則として特別受益や寄与分を考慮した遺産分割ができなくなります。ただし、2023年3月31日以前に始まった相続には経過措置があり、2028年3月31日までは、10年を過ぎていても考慮した分割ができます。また、分割がまとまらないと、相続税の特例や相続登記に支障が生じる場合があります。 - 預貯金の払戻し・名義変更
法律上の期限はありませんが、相続税の納税に使う場合は早めに手続きしましょう。 - 遺言書の検認
自宅などで保管されていた自筆証書遺言は、遅滞なく家庭裁判所で検認を受ける必要があります。公正証書遺言や法務局で保管された自筆証書遺言は対象外です。
前述の法務省の調査では、相続開始から10年を過ぎた遺産分割の制限についての認知度は26.8%でした(法務省「相続登記の義務化等に関する認知度調査」)。期限がない手続きでも、先送りには注意が必要です。
遺産相続の期限に注意が必要なケース
数次相続・再転相続が発生している場合
相続手続きが完了しないうちに相続人が亡くなってしまうケース(数次相続・再転相続)では、相続放棄や相続税申告の期限の計算が通常より複雑になります。
たとえば、祖父が亡くなり、その相続人である父が祖父の相続について承認も放棄もしないまま亡くなった場合(再転相続)、子にとって祖父の相続についての3か月は、父の死亡を知っただけでは始まりません。最高裁判所は、父から祖父の相続人としての立場を自分が引き継いだことを知った時から数えると判断しています(最判令元・8・9)。
このような複雑なケースの期限への影響については、以下の記事で詳しく解説しています。
関連記事
数次相続とは?どこまで続く?再転相続との違いと相続放棄や相続税の扱いを解説
相続人が海外在住の場合・相続人が多数いる場合
相続人が海外在住だったり、相続人の人数が多かったりすると、遺産分割協議のとりまとめに時間がかかり、10か月以内の相続税申告期限に間に合わない可能性があります。
このような事情がある場合は、早めに税理士や弁護士に相談して、スケジュールを逆算して動くことが重要です。
死亡日と相続開始を知った日がずれる場合
以下のような事情がある場合、被相続人が亡くなった日と相続開始を知った日がずれることがあります。
- 被相続人が亡くなったことをすぐに知ることができなかった
- 被相続人が亡くなった日が特定できない
- 数次相続・再転相続が発生した
- 相続人の異動により新たに相続人となった
- 相続人以外の者が遺贈によって財産を取得した
上記のようなケースでは正確な起算点がわかりにくくなる恐れがあるので注意が必要です。
期限がいつまでになるのかを知りたい場合には、税理士に相談することをおすすめします。
遺産相続手続き完了までの期間とスケジュール
相続手続きがすべて終わるまでの期間は、財産の種類や相続人の状況によって大きく異なり、一律の目安はありません。期限から逆算すると、相続税の申告が必要な場合は、相続の開始があったことを知った日の翌日から10か月以内に申告・納付を終え、不動産を相続した場合は3年以内に相続登記をする必要があります。
以下は、標準的な相続手続きのスケジュール例です。
| 時期 | 主な手続き |
|---|---|
| 死亡直後~1週間 | 死亡届の提出、葬儀の手配など |
| 1週間~2週間 | 世帯主の変更、年金受給停止の手続きなど |
| 1か月~2か月 | 遺言書の有無の確認、相続人の調査(戸籍収集)、財産の調査(預貯金・不動産・株式など) |
| 2か月~3か月 | 相続放棄・限定承認の検討・手続き |
| 3か月~4か月 | 準確定申告の手続き |
| 4か月~8か月 | 遺産分割協議、各財産の評価(不動産など) |
| 8か月~10か月 | 相続税の申告書作成・提出・納付 |
| 相続税申告後 | 相続登記(不動産名義変更)、預貯金・株式の名義変更など(登記は3年以内) |
この表はあくまで目安です。遺産の内容が複雑であったり、相続人間でトラブルが起きたりすると、さらに時間がかかるケースもあります。
関連記事
死亡後の手続きの優先順位は?役所・銀行・相続手続きが分かる【チェックリスト付き】
遺産相続手続きの期限を過ぎた場合のリスク
期限を過ぎた場合のリスクは、手続きの種類によって大きく異なります。以下に主なリスクをまとめます。
相続放棄の3か月を過ぎた場合
3か月の期限を過ぎると、原則として相続放棄はできず、借金を含むすべての財産を引き継ぐことになります。
実際に、不動産や預金の存在を知っていた相続人が、亡くなってから約3年8か月後に保証債務を知って相続放棄を申し立てたものの、期限切れと判断された事例があります(高松高決平13・1・10)。財産の一部でも知っていた場合は、後から借金が見つかっても、3か月の数え始めは動かないと判断されるおそれがあります。
ただし、借金も含めて相続財産が全くないと信じ、そう信じたことに相当な理由がある場合などは、例外的に期限後の相続放棄が認められることもあります。
3か月以内に財産調査が終わらない場合は、期限前に家庭裁判所へ「期間の伸長」を申し立てることで、延長が認められる可能性があります。
期限後の相続放棄や期間の伸長については、早めに弁護士へ相談しましょう。
相続税の10か月を過ぎた場合
期限後に相続税の申告・納付をすること自体は可能ですが、無申告加算税・延滞税が課されるほか、各種特例の適用に影響が生じる場合があります。
無申告加算税の税率は、「期限後申告のタイミング」と「期限後申告により納付する税額」の組み合わせによって決まります。以下の税率表をご確認ください。
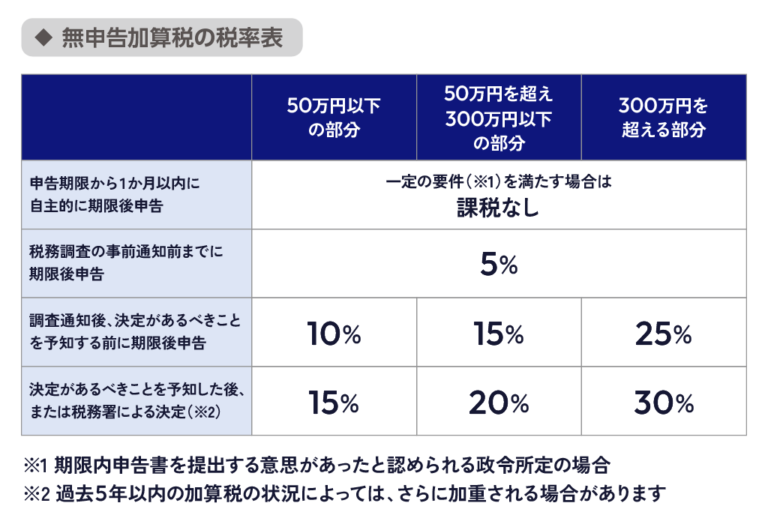
申告期限から1か月以内に自主的に申告し、その申告で納める税額の全額を本来の納付期限(相続税では申告期限と同じ日)までに納付していることなど一定の要件を満たせば、無申告加算税は課されません。
一方、税務調査の通知を受けた後や、実際に調査を受けてからの申告では税率が大きく引き上げられます(国税通則法第66条)。
自発的に早く申告するほど税負担は軽く済みます。期限が過ぎてしまった場合でも、一刻も早く専門家へ相談し、申告・納付の手続きを進めましょう。
関連記事
相続税の申告期限が過ぎたらどうする?間に合わない場合の対処法とペナルティ
相続登記の3年を過ぎた場合
正当な理由なく期限内の相続登記を怠った場合、10万円以下の過料の対象になります。
また、登記されていない不動産は売却や担保設定が困難なため、財産の活用に支障が出る可能性もあります。
期限が迫っている・過ぎている場合の対処法
相続手続きの期限が迫っていたり、すでに過ぎてしまっていたりする場合でも、諦めずに専門家へ相談し、適切な対処を行いましょう。
状況によっては、期限後でも手続きができる場合や、ペナルティを最小限に抑えられる対応策がある場合があります。
- 相続放棄の期限が過ぎていそう:弁護士へ(例外的な申述が認められる可能性がある)
- 相続税の申告期限が迫っている・過ぎた: 税理士へ(自主的な期限後申告でペナルティを軽減できる)
- 相続登記がまだできていない: 司法書士へ(手続きのサポートを受ける)
たとえば、ご家族で手続きを進めようとしていたものの、法要や名義変更の手続きに追われているうちに時間が過ぎ、相続税の申告期限まで残り2か月で税理士に依頼したケースでも、優先順位をつけて作業を進め、期限内に申告を終えられたことがあります。ただし、かかる時間は財産の内容によって変わるため、期限が近いと気づいた時点で早めに相談することが大切です。
相続手続き全体の流れについて不安がある場合は、弁護士や税理士などの専門家に早めに相談し、何をいつまでにやるべきかを整理することをおすすめします。
関連記事
相続手続きは誰に頼む?誰に相談するのかを選ぶ方法や専門家の違いを解説
遺産相続の期限についてよくある質問
Q. 相続手続きは全部終わるまでどれくらいかかる?
財産の種類や相続人の状況によって異なり、一律の目安はありません。
期限で見ると、相続税の申告が必要な場合は10か月以内に申告・納付を、不動産を相続した場合は3年以内に相続登記を終える必要があります。預金の名義変更には法律上の期限はありません。
Q. 相続税の申告期限に間に合わなかったらどうなる?
期限後でも申告・納付は可能ですが、無申告加算税や延滞税が課される可能性があります。
また、期限までに遺産分割がまとまっていない場合は、配偶者の税額軽減や小規模宅地等の特例をすぐに適用できないことがあります。ただし、一定の要件を満たせば後から適用を受けられる場合もあるため、期限内の申告が難しいときは早めに税理士へ相談しましょう。
Q. 相続放棄の期限を過ぎても放棄できる?
原則として相続放棄はできなくなります。ただし、借金も含めて相続財産が全くないと信じ、そう信じたことに相当な理由がある場合などは、例外的に認められることがあります。財産の一部でも知っていた場合は認められにくいため、まずは家庭裁判所や弁護士へ相談しましょう。
Q. 相続手続きの期限は延長できる?
相続放棄や限定承認の3か月は、期限が来る前に家庭裁判所へ申し立てれば延ばせる場合があります。一方、相続税の申告期限は災害などの特別な事情がない限り延長できないため、申告が必要な場合は遺産分割がまとまらなくても10か月以内に申告します。
まとめ|遺産相続の期限は「段階的に」管理
この記事では、遺産相続に関わる手続きの期限を段階別にまとめました。最後に要点を整理します。
- 死亡届は7日以内、相続放棄は3か月以内が最初の重要な期限
- 準確定申告は4か月以内、相続税の申告・納付は10か月以内
- 相続登記(不動産の名義変更)は3年以内(義務化・罰則あり)
- 遺留分の請求は相続の開始及び侵害を知った時から1年以内に行わないと権利が消える
- 期限を過ぎると、加算税・延滞税が生じるほか、特例の適用に影響が及ぶ場合がある
- 期限が迫っている・過ぎている場合も、まず専門家へ相談を
相続手続きは種類が多く、それぞれ期限も異なります。何から始めればよいかわからない場合は、早めに弁護士や税理士などの専門家に相談しましょう。手続きの進め方や相続税の申告が必要かどうかを整理したい方は、まずは無料相談をご利用ください。

監修者
高部孝之税理士事務所
税理士高部孝之
2019年税理士試験合格 2020年税理士登録
都内大手税理士法人にて約13年間勤務。資産税部門の責任者などを経て、2024年に独立し浅草にて資産税を強みとする税理士事務所を開業。
専門用語を用いず、平易な言葉で説明することを大切にしており、お客様が親しみやすく相談しやすい税理士を理想としています。
保有資格
税理士・FP技能士1級・相続診断士