

祖父の土地を孫が相続するには?代襲相続・遺言・養子縁組の方法と相続税を解説
祖父の土地は、孫が必ず相続できるわけではありません。
祖父の子(孫から見た父)が健在の場合、孫は原則として相続人になれないためです。
もっとも、祖父の子が亡くなるなどして代襲相続が発生する場合や、遺言、養子縁組などを活用すれば、孫が祖父の土地を取得できるケースもあります。
ただし、取得方法によっては相続税が通常より2割多く課税されることがあるほか、遺留分の侵害などにも注意が必要です。
この記事では、祖父の土地を孫が相続する方法や税金・費用、利用できる特例、注意点までわかりやすく解説します。
※本記事の情報は2026年時点の税制をもとに作成しています。税法は改正される場合があるため、実際の申告にあたっては税理士などの専門家にご相談ください。
目次
祖父の土地を孫は原則として相続できない
孫は、原則として祖父の土地を相続することはできません。
土地をはじめとする被相続人(亡くなった方)の財産を相続できるのは、民法で定められた「法定相続人」です。
しかし、孫は「親(被相続人から見た子)が死亡などで相続人になれない」場合を除き、法定相続人にはなれないのです。
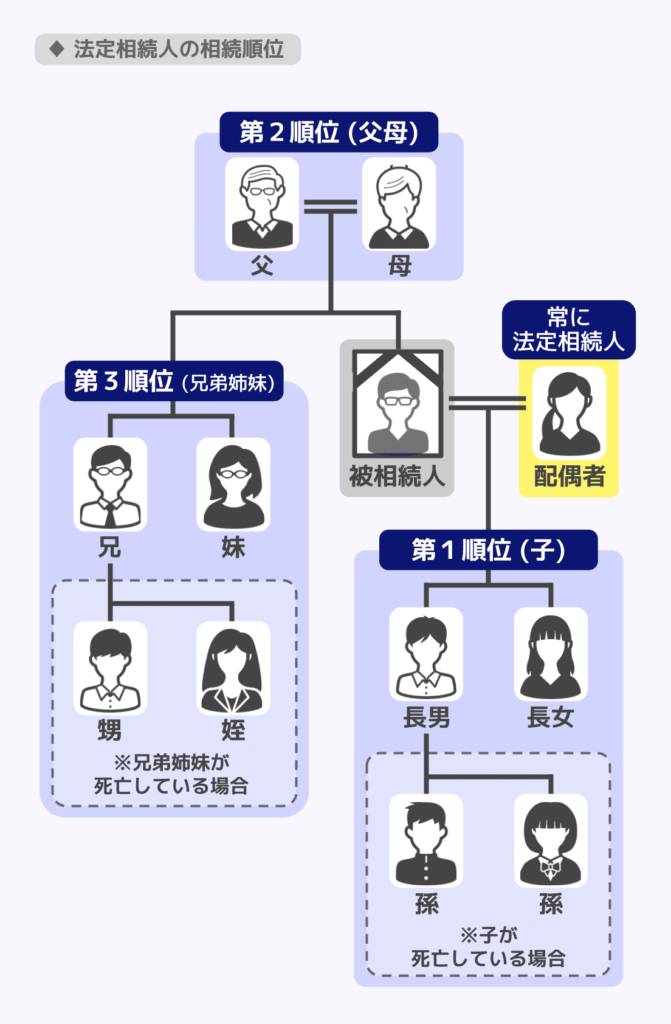
法定相続人の決まり方は、次の通りです。
法定相続人の決まり方
配偶者がいる場合、配偶者は必ず相続人になる。その他の相続人は、以下の順で決まる。
- 被相続人の子。子がすでにいなければ孫。
- 子や孫がいなければ、被相続人の父母・祖父母(直系尊属)。
- 直系尊属もいなければ、被相続人の兄弟姉妹。
なお、孫が子の代わりに相続人になることを「代襲相続」と言います。
関連記事
法定相続人とは?範囲や順位、遺産分割の割合から確定方法までわかりやすく解説
祖父の土地を孫が相続する方法
先述のとおり、孫は基本的には祖父の相続人にはならないため、何もせずに祖父の土地を相続できるということはありません。
しかし、相続発生時の状況や事前の対策によっては、相続の際に孫が祖父の土地を取得できる場合があります。
具体的には以下のケースです。
- 代襲相続
- 遺言による遺贈
- 養子縁組
それぞれ詳しく解説します。
(1)代襲相続
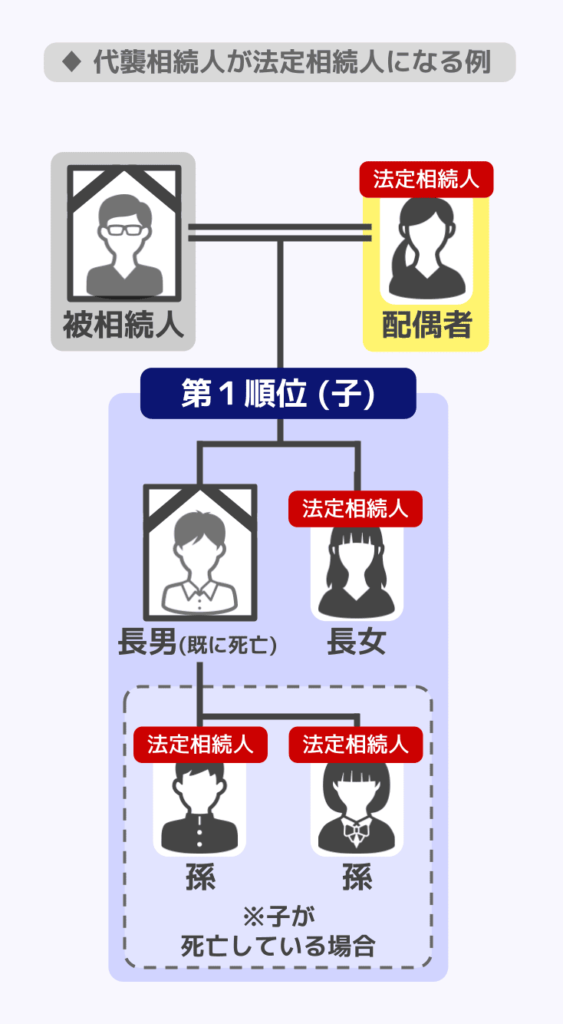
代襲相続とは、祖父の子(孫から見た親)の代わりに孫が相続人になることです。
孫が代襲相続人になるのは、子(孫から見た親)が死亡や廃除、欠格によって相続人になれない場合になります。
代襲相続が発生するケース(民法887条2項)
- 子が相続発生時にすでに死亡している
- 子が廃除によって相続人になれない
被相続人への虐待・重大な侮辱・著しい非行によって、家庭裁判所での手続きを経て相続人から外されること - 子が欠格によって相続人になれない
相続人への殺害行為や遺言の偽造など重大な不法行為があった場合に、相続権がはく奪されること
子が相続放棄を行った場合には、代襲相続が生じないことに注意してください。
代襲相続人の法定相続分
代襲相続人は、本来の相続人が有していたはずの法定相続分を有することとなります。
代襲相続人が複数人いる場合は、本来の相続人の法定相続分を均等に分けることとなるでしょう。
例えば、死亡した子の法定相続分が4分の1であった場合、代襲相続人である孫が1人なら法定相続分は子と同じ4分の1となり、孫が2人なら8分の1ずつとなるのです。
2割加算の対象外
祖父の配偶者や一親等の血族(親・子)以外が祖父の遺産を受け取る場合には、相続税額が2割加算されます。
しかし、代襲相続人となった孫については、2割加算は発生しません。
代襲相続では一親等の血縁である子(孫から見た親)の立場を引き継ぐためです。
関連記事
代襲相続とは?どこまでが代襲相続人の範囲?順位や割合などを解説
(2)遺言による相続(遺贈)
祖父が生前に「この土地を孫の○○に渡す」と遺言書に明記していれば、孫は法定相続人でなくても土地を受け取れます。
これを「遺贈(いぞう)」といいます(民法964条)。
遺贈には、特定の財産を指定して渡す「特定遺贈」と、財産の割合を指定する「包括遺贈」の2種類があります。
特定の土地を孫に渡したい場合は、特定遺贈が適しているでしょう。
なお、遺言の形式には主に、自筆証書遺言、公正証書遺言、秘密証書遺言がありますが、実務上選択されることが多いのは自筆証書遺言と公正証書遺言です。
| 遺言の種類 | 特徴 |
|---|---|
| 自筆証書遺言 | 自分で手書きして作成 |
| 公正証書遺言 | 公証役場で公証人が作成 |
自筆証書遺言は費用がかからない一方、紛失や改ざんのリスクがあります。
また、公正証書遺言は証拠力が高く改ざんなどの心配は少ないものの、費用や手間がかかります。
遺言に不備がある場合、内容は無効になるため、孫に確実に土地を渡すためにも遺言は慎重に作成しましょう。
また、遺贈によって孫が土地などの財産を受け取る場合、相続税額は2割加算されます。
通常よりも相続税の負担が大きくなる点に注意しましょう。
関連記事
遺言書がある場合の相続税|相続税申告や一人に相続させる場合の注意点も解説
(3)養子縁組
祖父と孫が養子縁組を行うと、孫は祖父の子としての法的地位を得られます。
その結果、たとえ子(孫から見た親)が法定相続人になる場合でも、孫も一緒に子として法定相続人になれるのです。
基礎控除額にも影響
相続税には「3,000万円+600万円×法定相続人の数」の基礎控除があり、養子となった孫も法定相続人の数に含めて計算できます。
ただし、普通養子の場合、基礎控除の計算で法定相続人の数に含められる数は、原則として、実子がいる場合は1人まで、いない場合は2人までです。
なお、代襲相続人となった直系卑属など、実子として扱われる場合はこの人数制限の対象外です。
複数人の孫を養子にしたい場合は、この点に注意しましょう。
また、養子となった孫は子として祖父の土地を相続できますが、代襲相続の場合を除いて2割加算の対象となるため、通常よりも相続税が多くなります。
関連記事
【補足】贈与で土地を渡す方法もある
祖父から孫へ土地を移す方法は、相続だけではありません。
生前に契約する「贈与」や、死亡を条件とする「死因贈与」という方法もあります。
生前贈与
生前贈与の場合、暦年贈与か相続時精算課税で孫に土地を渡せます。
- 暦年贈与
毎年1月1日~12月31日までの贈与分に対して贈与税がかかる制度。年間110万円の基礎控除内であれば非課税。 - 相続時精算課税
年間110万円の基礎控除と累計2,500万円の特別控除を利用でき、これらの範囲内では贈与税はかからない制度。贈与者が死亡したら、原則として贈与時の価額から相続時精算課税の基礎控除額を差し引いた残額が相続税の課税価格に加算される。
土地でも、110万円以下の評価額に相当する部分(持分)に分けて贈与すれば、暦年贈与の基礎控除内におさめながらの承継が可能です。
ただし、祖父の死亡後に相続や遺贈でも孫が財産を取得した場合、相続開始前3~7年の贈与分は相続税の対象になり(相続税法19条)、その際2割加算も適用されます(2割加算は代襲相続の場合を除く)。
生前贈与が遡って相続税の対象となる期間は2027年1月以降段階的に延長されることとなっており、以下の通りです。
| 被相続人の死亡日 | 遡る期間 |
|---|---|
| ~2026年12月31日 | 死亡日前3年間 |
| 2027年1月1日~2030年12月31日 | 2024年1月1日から相続開始日までの間の贈与 |
| 2031年1月1日~ | 死亡日前7年以内 |
※参考:No.4161 贈与財産の加算と税額控除(暦年課税)
相続開始の日が2027年1月2日以後の場合、加算対象期間のうち相続開始前3年以内に取得した財産以外の贈与については、その贈与額の合計から100万円を差し引いた残額のみが相続税の課税価格に加算されます。
一方、相続時精算課税では土地を一括で贈与しても、贈与税がかからないことが多いです。
祖父の死亡後は、原則として贈与時点の評価額を相続税の課税価格に加算して相続税を計算するため、将来的に評価額が上がる土地なら相続税負担を抑えられる可能性があります。
ただし孫の場合、相続税には2割加算が適用される点に要注意です(代襲相続を除く)。
関連記事
死因贈与
死因贈与は「自分が死亡したらこの土地を孫に渡す」といった契約をあらかじめ結んでおく方法です。効力が発生するのは死亡時であり、実質的には遺言による遺贈と似た効果を持ちます。
ただし、契約であるため、原則として受贈者(孫)の同意が必要になる点が遺言との大きな違いです。
税務上は、死因贈与によって取得した財産は相続税の対象となります。
代襲相続の場合を除き、孫が取得する場合には相続税の2割加算が適用される点にも注意が必要です。
なお、死因贈与によって土地を取得した場合は、相続や遺贈とは異なり、不動産取得税が課税されます。
関連記事
死因贈与とは?遺贈や生前贈与との違い、契約書の作り方と税金を解説
祖父の土地を孫が相続する際における他の税金や費用
孫が祖父の土地を取得する場合、相続税以外にもいくつかの税金や費用が発生します。
見落としやすいポイントのため、事前に全体像を把握しておきましょう。
不動産取得税
不動産取得税は、代襲相続や孫養子として相続で土地を取得した場合はかかりません。
遺贈で取得した場合は、遺贈の種類と取得者によって扱いが分かれます。
- 法定相続人(代襲相続人・孫養子)への遺贈:非課税(特定遺贈・包括遺贈いずれも)
- 法定相続人以外の孫への包括遺贈:非課税
- 法定相続人以外の孫への特定遺贈:課税(税率3%)※
※住宅以外の家屋の場合は税率4%
関連記事
相続で不動産取得税はかかる?原則非課税の理由と課税されるケースを解説
登録免許税
登録免許税は、不動産の名義変更(相続登記)を行う際にかかる税金です。
登録免許税の税率は、取得者が法定相続人かどうかで決まります。
- 法定相続人(代襲相続人・養子縁組した孫)が相続または遺贈で取得する場合:0.4%
- 法定相続人以外(養子縁組していない孫など)が特定遺贈・包括遺贈で取得する場合:2.0%
なお、相続登記は2024年4月から義務化された手続きです。
2024年4月1日より前に発生した相続についても相続登記は義務化されており、原則として2027年3月31日までに登記が必要です。
ただし、不動産を相続で取得したことを知った日が2024年4月1日以後の場合は、その日から3年以内が期限となります。
正当な理由なく違反した場合は10万円以下の過料が科される可能性があります(不動産登記法76条の2、164条1項)。
関連記事
相続登記の登録免許税はいくら?計算方法と軽減措置・費用を解説
祖父の土地を孫が相続するときに使える特例
小規模宅地等の特例
小規模宅地等の特例は、一定の要件を満たす土地について、評価額を軽減できる特例です。
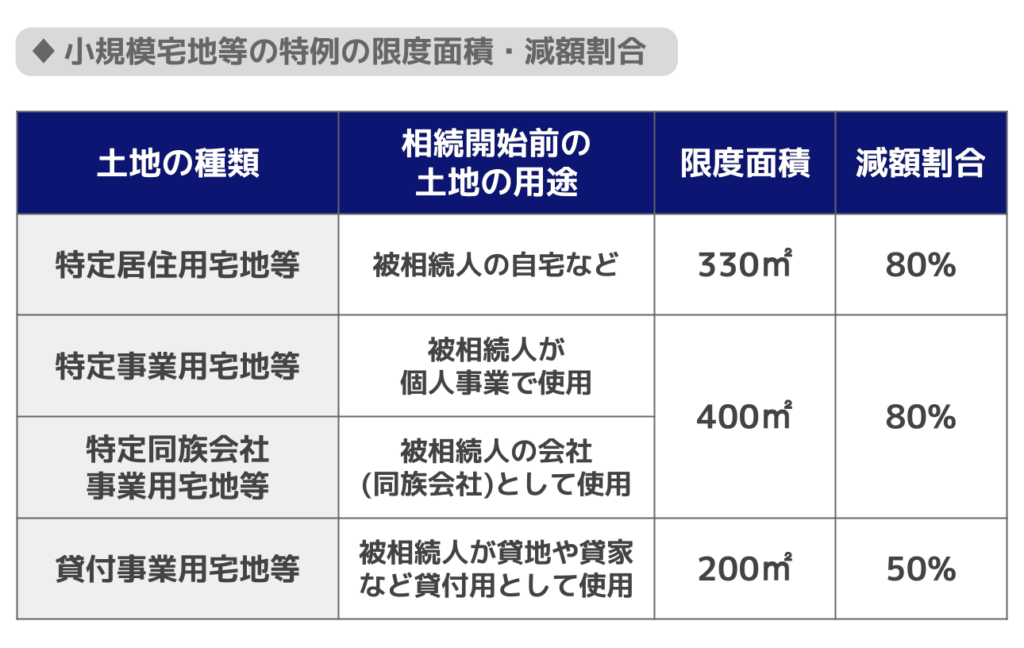
例えば自宅の土地(特定居住用宅地等)について、一定の要件を満たしこの特例を適用すれば、相続税評価額を限度面積330㎡までの部分について最大80%減額できます。
相続した土地の面積が330㎡以内であり、評価額が5,000万円なら、特例の適用により1,000万円となるのです。
※参考:No.4124 相続した事業の用や居住の用の宅地等の価額の特例(小規模宅地等の特例)
孫が相続や遺贈で取得した場合も対象になり得ますが、同居の有無や、相続開始前3年以内の居住状況、現在居住している家屋の過去の所有状況など、非常に厳しい要件があるため個別判断が不可欠です。
なお、この特例の適用を受けるには、相続税の申告書を提出する必要があります(納税額がゼロになる場合も同様です)。
詳しい要件については、関連記事『小規模宅地等の特例とは?要件・計算方法をわかりやすく解説【フローチャート付き】』をご覧ください。
未成年者控除
未成年者控除は、相続によって財産を取得した未成年の相続人に対して適用される税額控除です(相続税法19条の3)。
相続開始時点で18歳未満の法定相続人が対象となり、「18歳になるまでの年数 × 10万円」を相続税額から差し引くことができます。
「相続開始時の年齢」は、満年齢を使用します。
たとえば、相続開始時に7歳3か月であれば、7歳として計算するのです。
18歳に達するまでの年数に1年未満の端数がある場合、その端数を切り上げて1年として計算します。
ただし、この制度はあくまで「法定相続人」であることが前提です。
代襲相続や養子として祖父の土地を受け取る場合は適用できますが、遺言(遺贈)で土地をもらうだけの孫は、法定相続人でない限り適用できません。
未成年者控除について詳しくは、関連記事『相続税の未成年者控除とは?いくら控除される?計算方法・適用要件を解説』をご覧ください。
祖父の土地を孫が相続するときの注意点
孫には2割加算が適用されることが多い
相続税の2割加算とは、被相続人の配偶者および一親等の血族(親・子)以外の人が財産を取得した場合に、計算した相続税額に2割が上乗せされるルールです(相続税法18条)。
代襲相続人となった孫については2割加算の対象外とされていますが、養子として相続人となった孫や、遺贈で取得する孫は原則として2割加算の対象となります。
孫が祖父の土地を取得するケース別・2割加算の有無
| 取得方法 | 2割加算の適用 |
|---|---|
| 代襲相続(親が先に死亡) | 対象外(代襲相続人として相続するため) |
| 遺言による遺贈(法定相続人でない孫) | 対象 |
| 養子縁組した孫(代襲相続人でない場合) | 対象(相続税法18条2項による) |
例えば、孫が遺贈により土地を取得し、孫の相続税額が500万円の場合、2割加算により相続税額が600万円となります。
一方、孫が代襲相続により土地を相続した場合には、2割加算の対象外のため相続税額は500万円のままとなるでしょう。
相続する土地の評価額が高くなるほど2割加算の影響も大きくなるため、事前のシミュレーションが重要です。
関連記事
遺留分侵害でトラブルになることがある
例えば遺言によって孫が祖父の土地を取得することになると、その分、法定相続人として相続の権利を持つ人たちの取り分が少なくなります。
特に、兄弟姉妹以外の法定相続人には最低限の取り分(遺留分)が認められており、取り分が遺留分を下回る場合にはトラブルになる可能性があります(民法1042条)。
具体的には、遺留分を下回らないよう遺留分侵害額請求により孫へお金を支払うよう請求することが考えられるでしょう(民法1046条)。
関連記事
遺留分をもらった場合の相続税は?計算方法と侵害額請求後の申告手続き
遺産分割協議で特別代理人が必要な場合がある
孫が代襲相続人や養子縁組によって相続人になる場合、遺産分割協議(相続人全員で遺産の分け方を話し合う手続き)に参加する必要があります。
未成年の孫が相続人になる場合は、原則として親権者等が代理しますが、親も相続人となるなど利益相反が生じるときは親は代理できず、家庭裁判所で特別代理人の選任が必要です(民法826条)。
祖父の土地を孫が相続するときによくある質問
Q. 親が生きていても孫は祖父の土地を相続できる?
親(祖父の子)が生きている場合、原則として孫が相続人として土地を相続することはできません。
ただし、祖父が遺言で孫に土地を遺贈した場合や、祖父と孫が養子縁組をしている場合は、孫が土地を取得できることがあります。
なお、取得方法によっては相続税の2割加算が適用されるため、事前に税負担も確認しておくことが大切です。
Q. 孫だけに土地を相続(遺贈)させることはできる?
祖父が遺言書で孫が法定相続人(代襲相続人・養子)である場合は「相続させる」、法定相続人でない場合は「遺贈する」と記載することで、孫だけに土地を承継させることは可能です。
ただし、その結果として法定相続人の取り分が大きく減る場合は、遺留分侵害額請求を受ける可能性があります。
孫に確実に土地を承継させたい場合は、遺留分への配慮も含めて遺言内容を検討するとよいでしょう。
Q. 孫が相続した土地を売却したら税金はかかる?
孫が相続や遺贈で取得した土地を売却して利益が出た場合は、譲渡所得税(所得税・住民税)がかかります。
譲渡所得税は、売却価格から取得費や譲渡費用を差し引いた利益に対して課税されます。
なお、相続した土地を売却した場合には、一定の要件を満たせば「取得費加算の特例」や「被相続人の居住用財産(空き家)を売ったときの特例」などを利用できるケースがあります。
関連記事
相続税の取得費加算の特例とは?計算式と要件をわかりやすく解説【チェックシートあり】
まとめ|祖父の土地を孫が相続する方法は主に3つ
孫は原則として祖父の土地を相続できませんが、親(祖父の子)がすでに亡くなっている場合の代襲相続や、遺言による遺贈、養子縁組によって取得できる場合があります。
また、生前贈与や死因贈与によって、祖父から孫へ土地を承継することも可能です。
ただし、取得方法によっては相続税の2割加算が適用されるほか、不動産取得税や登録免許税などの費用がかかることがあります。
さらに、小規模宅地等の特例や未成年者控除など、利用できる制度も取得方法や家族関係によって異なる点に注意しましょう。
孫に土地を承継させたい場合は、税負担や将来のトラブルリスクも踏まえたうえで、遺言や養子縁組など適切な方法を選ぶことが大切です。
税負担の面でどのような方法が最適であるのかを知りたい方は、専門家である税理士に相談することをおすすめします。

監修者
高部孝之税理士事務所
税理士高部孝之
2019年税理士試験合格 2020年税理士登録
都内大手税理士法人にて約13年間勤務。資産税部門の責任者などを経て、2024年に独立し浅草にて資産税を強みとする税理士事務所を開業。
専門用語を用いず、平易な言葉で説明することを大切にしており、お客様が親しみやすく相談しやすい税理士を理想としています。
保有資格
税理士・FP技能士1級・相続診断士