


税務署は銀行口座をどこまで調べる?相続税の調査範囲と対象者を解説
「税務署は銀行口座をどこまで調べられる?」「相続人の銀行口座も調査される?」
相続税の申告を控え、このような疑問や不安を感じている方も多いのではないでしょうか。
税務署は、必要があると判断した場合、被相続人だけでなく相続人など関係者の銀行口座についても調査できます。また、解約済みの口座や申告していない口座、入出金履歴などを確認することも可能です。
この記事では、税務署は銀行口座をどこまで調べられるのか、銀行から税務署へ連絡がいく金額の基準、銀行口座の情報を把握する仕組み、税務調査を受けやすいケースなどを分かりやすく解説します。




 LINEで無料相談
 メールで問い合わせ
目次
相続税について税務署は銀行口座をどこまで調べる?
税務署の銀行口座調査は、被相続人本人にとどまらず、相続人や親族の口座にも及びます。ここでは調査対象者の範囲・期間・未申告口座への対応を解説します。
被相続人・相続人の銀行口座
税務署は、被相続人だけでなく、相続人や親族など関係者の銀行口座についても調査できる場合があります。
これは、国税通則法第74条の3により、税務署等の職員は、相続税の調査について必要があるときに、納税義務者や、納税義務者と債権債務の関係にある者(金融機関等)などに質問し、帳簿書類等の提示・提出を求めることができるとされているためです。
ただし、相続人や親族の口座を無条件に調査できるわけではありません。調査の対象となるのは、相続税の申告内容を確認するために必要と判断される場合に限られます。
例えば、次のようなケースでは関係者の口座まで調査が及ぶことがあります。
- 名義預金(名義は家族でも、資金の出どころや管理状況から実質的に被相続人の財産と判断される預金)の疑いがある場合
- 被相続人と相続人との間で不審な資金移動がある場合
相続時点で解約済みの銀行口座
税務署が調査するのは、現在残っている銀行口座だけではありません。相続開始時点ですでに解約されている口座についても、必要に応じて調査の対象となります。
これは、相続財産の有無だけでなく、お金がどのように移動したのかを確認するためです。
例えば、亡くなる数年前に口座を解約して別の口座へ資金を移した場合や、多額の現金を引き出している場合には、その資金の行方を確認するため、解約前の入出金履歴まで調査されることがあります。
申告していない銀行口座
国税通則法第74条の3に基づく照会権限により、税務署は申告書に記載していない銀行口座も調査できます。
また、令和3年10月からは、セキュリティが確保された専用ネットワークを通じて、一部の金融機関への照会がオンラインで実施されています。
照会の迅速化が進んでいることからも、未申告の口座が調査で把握される可能性は高まっています。
ネット銀行の口座であっても、税務署は照会権限に基づいて取引の有無を確認できます。照会自体のオンライン化も進んでいるため、申告漏れの口座が把握される可能性は高まっているといえます。
預金残高・入出金履歴
税務署は、銀行口座の預金残高だけでなく、入出金履歴も確認できます。
相続税の調査では、「いくら預金があったか」だけでなく、「いつ、誰が、どのように資金を動かしたのか」も重要な確認事項です。
例えば、亡くなる直前に多額の現金を引き出している場合や、相続人名義の口座へ繰り返し送金している場合には、その資金の使い道や移動先について確認されることがあります。
個人口座についてどこまでの入出金履歴を調べる?
明確な決まりはありませんが、税務署は過去10年間程度までさかのぼって入出金記録を調べることがあります。
相続税の更正・決定には原則5年(不正がある場合は7年)の期間制限がありますが(国税通則法70条1項・5項)、資金の流れや整合性を確認するため、それより前の取引履歴が確認されることがあるためです。
入出金した場所(ATM・支店など)
税務署は、入出金の日時や金額だけでなく、ATMや支店など、どこで取引が行われたのかを確認することもあります。
例えば、被相続人が長期間入院していたにもかかわらず、遠方のATMで現金が引き出されていた場合には、誰が出金したのか、その現金がどこへ渡ったのかを確認するための調査が行われることがあります。
このように、税務署は取引の記録全体を確認しながら、申告内容と資金の流れに不自然な点がないかを調査しています。
税務署は銀行口座の情報をどうやって把握する?
税務署は、税務調査が始まってから初めて銀行口座を調べるわけではありません。
税務署は、自宅等への実地調査を行う前の段階から、提出された申告書やKSKシステムの情報、金融機関への照会などをもとに、申告内容と実際の財産状況を照合しています。
その結果、申告漏れなどが疑われる場合には、税務調査が行われることがあるのです。
ここでは、税務署が銀行口座の情報を把握する主なしくみを紹介します。
金融機関への照会権限
税務署は国税通則法第74条の3に基づく質問検査権により、金融機関に対して預貯金の口座残高や取引履歴を照会できます。
この照会は相続人など口座の名義人・関係者の同意なく行えます。
近年は一部の金融機関への照会がオンライン化されており、従来よりも迅速に情報を確認できるようになっています。
そのため、銀行口座を申告していない場合や、すでに解約した口座であっても、必要に応じて取引履歴などが確認されることがあります。
提出された申告書の内容から銀行口座を調べる
税務署は所得税や法人税など、相続税以外の申告書の内容からも銀行口座について調べることができます。
所得税や法人税の申告書には還付金に利用している口座が記載されています。
また、申告書やその添付書類、支払調書などから、取引のある証券会社や保険会社を把握し、証券会社の登録口座や保険料の引き落とし口座などを知ることができるのです。
その他に、口座の情報以外にも、被相続人の資産状況を確認することができます。
KSKシステムや死亡情報などとの照合
「税務署は銀行口座の照会ができるといっても、そもそも相続税の申告をしなければ、税務署は相続があったこと自体分からないのでは?」と思う方もいるかもしれません。
しかし、実際には被相続人が亡くなると、死亡届等に関する情報が法務省から国税庁へ通知されます(相続税法58条1項)。また、市区町村からは、亡くなった方が所有していた土地や家屋に関する固定資産情報が所轄税務署へ通知されます(相続税法58条2項)。
さらに、相続登記を行えば、その情報も法務局から税務署へ通知されます。
加えて税務署は、KSK(国税総合管理)システムで、被相続人の所得税の申告内容や、相続人等が過去に被相続人から受けた贈与の贈与税申告の内容だけでなく、生命保険金や死亡退職金の支払調書、不動産等の譲受けの対価の支払調書、国外送金等調書なども確認できます。
税務署は、これらの情報と銀行口座の情報を照らし合わせることで、相続税の申告が行われていない場合や、申告書に記載されていない銀行口座・財産がないかを把握できるのです。
銀行から税務署に連絡がいく金額の基準
相続発生前後に葬儀費用などのため、被相続人の銀行口座からまとまったお金を引き出すなどして、「銀行から税務署に連絡され、目をつけられるのでは?」と不安に思うこともあるでしょう。
また、被相続人の預金を引き出しタンス預金として保管すれば、相続税申告で申告しなくてもバレないのでは?と考える人もいるかもしれません。
実際のところ、被相続人の銀行口座からの資金移動について、銀行から税務署に連絡がいくことはあるのでしょうか。この点について解説していきます。
100万円超の国外送金は調書で税務署に把握される
国外への送金または受け取りについては、1回100万円を超える場合、金融機関は「国外送金等調書」を税務署に提出する義務があります(内国税の適正な課税の確保を図るための国外送金等に係る調書の提出等に関する法律(国外送金等調書法)第4条)。
調書には送金者・受金者の氏名・住所・送金金額・送金先の国名等が記載されます。
また、国際間の情報共有制度(CRS)も活用されており、海外口座の情報は税務署に把握されやすくなっています。
実際、令和6事務年度における海外資産関連事案への実地調査は1,359件で、海外資産に係る申告漏れ等の非違件数は209件となっています(国税庁「令和6事務年度における相続税の調査等の状況」)。
海外への送金ならバレないという考えは通用しません。
国内口座に明確な金額の基準はない
国内の銀行口座については、「100万円以上なら連絡される」「500万円以上なら税務署に報告される」といった一律の基準はありません。
しかし、先述の通り、税務署はKSKシステムや死亡情報の通知なども活用し、銀行口座の存在や不審な資金移動を把握します。
また、税務署からの照会があれば銀行は口座の存在や入出金履歴に対して回答を行います。
そのため、金融機関側からの自動的な連絡はないものの、タンス預金による財産隠しのための預金引き出しなどをしても、どのみち税務署にバレる可能性が高いと考えたほうが良いでしょう。
関連記事
タンス預金と相続税|なぜ税務署にばれる?税務調査・ペナルティを解説
【注意】相続前後の入出金は用途に注意
相続発生前後には、被相続人の入院費・介護費、葬儀費用などのため、被相続人の銀行口座から預金を引き出すケースもあります。
この場合、被相続人のために使うものとして相続発生前に引き出し、使い切っていることを証明できれば、通常は問題ありません。一方、相続開始時点で手元に残っていた現金は、葬儀に使う予定のものも含めて相続財産として申告が必要です。
ただし、相続放棄を検討している場合、被相続人の預金を引き出して使うと、相続財産の処分(民法921条1号)として単純承認したものとみなされ、相続放棄ができなくなるおそれがあります。
ほかの相続人から「財産を隠したのではないか」と疑われ、相続人同士のトラブルにつながる可能性も否定できません。
そのため、特別な事情がない限りは、相続開始の直前・直後に多額の現金を引き出すことは避けたほうが安心です。
銀行口座が凍結されても、仮払い制度で一部を払い戻せる
被相続人名義の銀行口座は、銀行が死亡の事実を把握すると凍結されます。
しかし、葬儀費用や当面の生活費などが必要な場合は、「預貯金の仮払い制度」を利用して一定額を払い戻せる場合があります(民法909条の2)。
現金が必要だからといって慌てて口座から引き出すのではなく、まずは利用できる制度がないか確認するとよいでしょう。
詳しくは関連記事『相続で預金を引き出す方法は?死亡後のリスクと上限150万円の仮払い制度を解説』にて解説しています。
税務署からの口座調査・税務調査を受けやすいケース
相続税の税務調査では、現金、預貯金などの金融資産の申告漏れに特に重点が置かれています。
国税庁「令和6事務年度における相続税の調査等の状況」によると、相続税の実地調査9,512件のうち、7,826件(82.3%)で申告漏れなどの非違が指摘されました。
申告漏れ財産の内訳を見ると、個別の財産項目では現金・預貯金等が29.1%を占め、最も高い割合となっています。
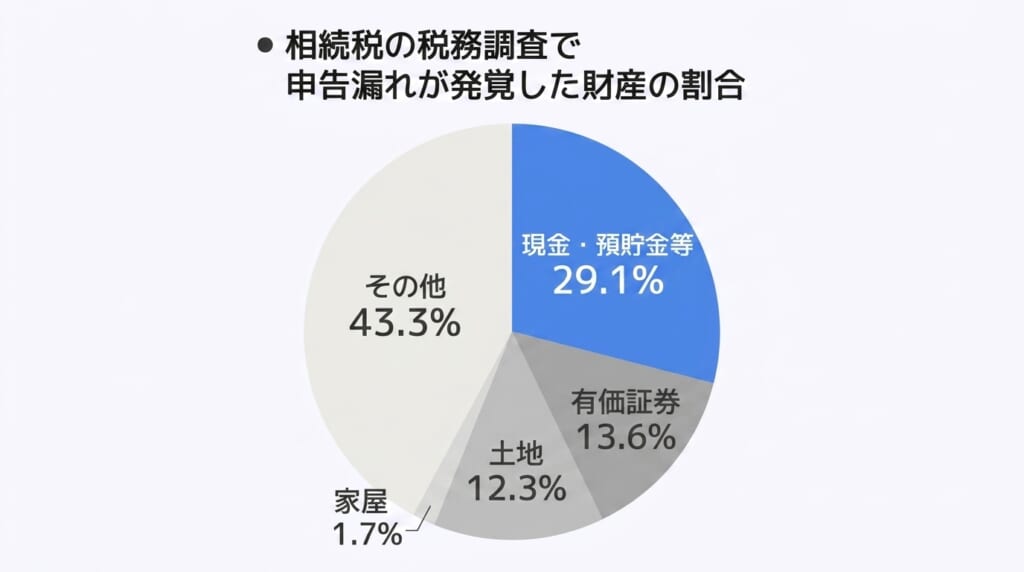
現金や預貯金は、ほかの財産と比べて家族名義の口座などへ移しやすいという特徴があります。
税務署は、実地調査に先立って、KSKシステムの資料情報や金融機関への照会などにより、被相続人の資産状況と申告内容に食い違いがないかを確認しています。
以下では、税務調査の対象になりやすいケースのうち、特に預貯金に関係するものを5つ紹介します。
被相続人の収入に比べ預貯金が少ない
税務署は被相続人の確定申告等の情報を把握しているため、生前の収入状況を推計できます。
その推計値と申告された預貯金額が大きくかけ離れている場合、タンス預金などの申告していない相続財産の存在が疑われ、税務調査の対象となることがあります。
実際に、被相続人名義の口座から多額の現金が引き出されていた事案では、引出額や支出状況などから、現金の隠ぺいがあるのかという点が問題となりました(国税不服審判所「平成28年4月19日裁決」)。
その後の手続では、自宅に封筒9個に分けて保管されていた現金約1,440万円が確認されました。審判所は、申告漏れとなっていた現金(約2,091万円)について隠ぺいを認めています。
関連記事
相続税の申告漏れは「ばれる」|なぜ税務署にばれるのか税理士が解説
名義預金の疑いがある
相続人名義の銀行口座に、その人の収入では貯められないような多額の預金がある場合、税務署は「実際には被相続人が管理していた名義預金ではないか」と疑うことがあります。
例えば、専業主婦である配偶者や未成年の子どもの口座に多額の預金があるケースです。
税務調査では、預金の原資を誰が出したか、通帳や印鑑を誰が管理していたか、名義人がその預金の存在を知り自由に使える状態だったか(贈与が成立していたか)などから、実質的に誰の財産かが判断されます。
その結果、実際には被相続人が管理していた預金と判断されると、被相続人の相続財産として相続税の課税対象になることがあります。
関連記事
名義預金は相続税の対象?判断基準と遺産分割協議書の書き方・税務調査対策
預貯金口座に不審な出金がある
被相続人の預貯金口座に不審な出金がある場合も税務調査の対象になりやすいです。
特に、死亡直前に親族に対し多額の出金がある場合、相続税対策として資産を移転したのではないかと疑われやすくなります。
被相続人が入院・意識不明の状態となった直後に多額の出金が行われ、親族名義の口座へ入金されているケースは調査において厳しく確認される傾向があります。
不動産の売却代金が見当たらない
被相続人が不動産を売却して譲渡所得申告をしていた場合、税務署はその売却代金がどこへ行ったのかを確認することがあります。
その結果、申告された相続財産の中に不動産の売却代金に相当する預貯金等が見当たらないと、資産隠しや申告漏れを疑われ税務調査を受けやすくなるでしょう。
税務署は過去の譲渡所得の申告状況を把握しており、売却代金の行方が預金残高と整合しない場合は調査の過程で問題視されることがあります。
海外資産を保有している
海外に預金や不動産などの資産がある場合も、税務調査の対象になりやすいケースの一つです。
税務署は国外送金等調書や国際的な金融口座情報の共有制度(CRS)などを活用して海外資産に関する情報を把握しているため、海外資産がある場合は国内の財産と同様に適切な申告が必要です。
税務署による口座・預金調査についてよくある質問
Q. 銀行口座の動きは税務署に監視されている?
いいえ。税務署がすべての銀行口座を常に監視しているわけではありません。
ただし、相続税の調査が必要と判断された場合は、国税通則法第74条の3に基づき、金融機関へ照会して預金残高や入出金履歴などを確認できます。
Q. 銀行口座は何年前まで調べられる?
相続税の更正・決定には、原則として法定申告期限から5年、不正がある場合は7年の期間制限があります。
しかし、実際の税務調査では資金の流れを確認するため、過去10年程度の取引履歴を確認されることが多いでしょう。特に、多額の出金や不自然な資金移動がある場合は、過去にさかのぼって調査されるケースもあります。
Q. 税務調査になったときの対応は?
税務調査(実地調査)が行われる場合、税務調査官が自宅を訪問し、家族に質問をしたり、現物確認を行います。通常は1日〜2日程度で終わることが多いです。
もっとも、事案によってはそれ以上かかる場合や、自宅以外の場所(貸金庫等)を調査するケースもあります。
税務調査で税務職員がよくする質問は以下のとおりです。
- 被相続人の経歴等(職歴、先代からの相続関係、住所歴)
- 被相続人の趣味
- 被相続人の病歴
- 被相続人の病気療養中の財産管理状況
- 相続人の職歴
- 相続人による不動産購入の有無
- 被相続人から相続人への資金的援助の有無
また、通帳や印鑑、金庫も確認されます。
Q. 申告漏れの預金が見つかったときのペナルティは?
税務調査の結果、申告漏れなどが判明した場合のペナルティには、加算税・延滞税があり、特に悪質な場合には刑事罰の対象となることもあります。
財産を意図的に隠したり事実を偽ったりした場合には、通常の加算税に代えて重加算税が課されます。
重加算税の税率は、過少申告の場合は35%、無申告の場合は40%です(国税通則法68条1項・2項)。ただし、過去5年以内に同じ税目(相続税)で一定の無申告加算税や重加算税を課されたことがある場合などは、税率が10ポイント加重され、45%または50%となることがあります。
ただし、自主的に期限後申告や修正申告を行った場合には、加算税の負担が軽減されることがあります。
そのため、申告内容に問題があることに気づいたときは、できるだけ早く対応することが大切です。
関連記事
税務署に調べられる対策として税理士に相談を
税務署に相続税に関して銀行口座を調べられても問題がないようにしたいと考えているなら、専門家である税理士に相談することをおすすめします。
税務署は、必要があると判断した場合、被相続人だけでなく相続人など関係者の銀行口座も調査できます。また、申告していない口座や解約済みの口座、過去の入出金履歴なども確認されることがあります。
一方で、すべての銀行口座が常に監視されているわけではありません。重要なのは、相続財産を正しく申告し、資金の流れを説明できるようにしておくことです。
相続税の申告内容に不安がある場合や、名義預金・タンス預金・多額の入出金など税務調査で確認されやすい事項がある場合は、申告前に相続税に詳しい税理士へ相談すると安心です。
税理士に相談・依頼することで、相続財産の申告漏れや評価・計算上の誤りがないかを確認し、適正な相続税申告を行うためのサポートを受けることができます。
アトム相続税理士法人は、相続税の申告に関する相談を無料で行っています。
相談予約の受け付けは24時間365日いつでも対応中のため、気軽にお問い合わせください。
監修者
高部孝之税理士事務所
税理士高部孝之
2019年税理士試験合格 2020年税理士登録
都内大手税理士法人にて約13年間勤務。資産税部門の責任者などを経て、2024年に独立し浅草にて資産税を強みとする税理士事務所を開業。
専門用語を用いず、平易な言葉で説明することを大切にしており、お客様が親しみやすく相談しやすい税理士を理想としています。
保有資格
税理士・FP技能士1級・相続診断士