

金の相続税はいくら?相続税評価額と計算方法を解説
金や貴金属も、相続税の課税対象に含まれます。
金地金の相続税評価額は、一般に被相続人が亡くなった日の買取価格をもとに算出します。
この評価額を預貯金や不動産などのほかの財産と合算し、債務や葬式費用、非課税財産、加算対象となる贈与財産などを反映して課税価格を計算します。各人の課税価格の合計額が基礎控除額を超える場合は、原則として相続税の申告が必要です。
つまり、金だけで相続税額が決まるわけではありません。
この記事では、金地金・金貨・ジュエリーなどの相続税評価額の調べ方と、金を含む遺産の相続税計算方法を、具体例を交えて解説します。
目次
金は相続税の課税対象になる
金(ゴールド)は、現金や不動産などと同様に、相続税の課税対象です。
しかし、相続税はすべての相続で課されるわけではありません。
金を含む相続財産の価額から、債務や葬式費用、非課税財産などを調整し、加算対象となる贈与財産などを加えて各人の課税価格を計算します。その課税価格の合計額が基礎控除額を超える場合は、原則として相続税の申告が必要です。
相続税の基礎控除
3,000万円+600万円×法定相続人の数
- 相続放棄した人も、法定相続人の数に含められます
- 法定相続人の数に含められる養子は、原則として、実子がいる場合は1人まで、実子がいない場合は2人までです
基礎控除額とは、相続税の非課税枠のようなものです。「3,000万円+(600万円×法定相続人の数)」で算出できます。
各人の課税価格の合計額が基礎控除額以下であれば、原則として相続税の申告は必要ありません。ただし、小規模宅地等の特例など、申告を要件とする特例を適用して基礎控除額以下になる場合は、相続税額が0円でも申告が必要です。
相続税の課税条件について詳しく知りたい方は、関連記事『相続税がかかる金額はいくらから?基礎控除や特例、税額計算を解説』をお読みください。
金の相続税評価額の計算方法
相続税を計算するためにはまず、相続した金の「相続税評価額」を算出することが必要です。
また、金には金地金(金の延べ棒)以外にも、金貨・装飾品・ジュエリー・貴金属などがあり、これらの財産も相続財産として評価します。
ただし、額面、金の重量、業者の買取査定額のいずれを基準にするかは、財産の種類や市場での取引状況によって異なります。詳しく見ていきましょう。
金地金(金の延べ棒)の相続税評価額
金地金とはいわゆる、金の延べ棒や金インゴットのことです。
金地金は一般に、信頼できる地金商等の1g当たり買取価格に、重量を掛けて評価します。買取価格は、相続開始日である被相続人の死亡日の価格を基準にします。
1g当たりの業者買取価格×重量
被相続人が亡くなった日が休日などで買取価格が公表されていない場合は、相続開始時の時価を適切に反映する価格を用いて評価する必要があります。採用する価格や評価方法については、地金商の価格資料などを用意したうえで、税理士や税務署に確認しましょう。
金地金(金の延べ棒)の業者買取価格の調べ方
金地金(金の延べ棒)の業者買取価格は、「一般社団法人 日本金地金流通協会」に掲載されている買取業者に、電話で確認することをおすすめします。
各販売業者のホームページや街中の買取業者で調べることもできますが、以下の買取業者に確認するのが安心かつ確実です。
日本金地金流通協会に掲載の買取業者
- 田中貴金属工業株式会社
- 石福金属興業株式会社
- 株式会社徳力本店
金地金の買取価格を聞く際には、以下の情報を求められるので、あらかじめ調べておくとスムーズに進みます。通常は金地金の表面に刻印されています。
- 地金番号:商品管理のための番号。これがあると調査しやすい
- 重量表示:金地金の重量 500gなど
- 商標:金地金を製錬した業者名・マーク
- 素材表示:FINE GOLD(純度の高い金)
- 製錬、分析者マーク:製錬業者と検定分析業者
- 品位表示:品位(純度)で、999.9であれば、純度99.99%を意味する
販売業者によっては同じ日の買取価格でも多少異なることがありますが、買取価格を参照する業者は法令で指定されていないため、主要な買取業者の価格を参考に評価するのが一般的です。
金貨の相続税評価額
通常の通貨として額面どおり使用されているものは、原則として額面を基準に評価します。
一方、地金型金貨、記念金貨、アンティーク金貨など、地金価値や収集価値が額面を上回るものは、相続開始時の市場価格、業者の買取価格や鑑定価格などを基準に評価します。
装飾品・ジュエリーの相続税評価額
原則として1個または1組ごとに、相続開始時の売買実例価額、業者の買取査定額や鑑定価格などを基準に評価します。
ただし、家庭用動産に該当し、1個または1組の価額が5万円以下のものは、「家財一式」としてほかの家庭用動産とまとめて一世帯ごとに評価できる場合があります。
詳しくは関連記事『相続税における家財一式の評価方法|家庭用財産の一覧表の書き方も解説』をご覧ください。
その他の貴金属製品の相続税評価額
相続開始時の市場価格や業者の買取査定額などを基準に評価します。
宝石、ブランド、希少性などの価値がある場合は、それらを含む製品全体の時価を評価します。市場価格を確認しにくい場合は、専門業者等の査定を利用します。
【計算方法】相続財産に金が含まれている場合の相続税シミュレーション
ここでは、金を含む財産を相続した場合に、どのくらい相続税がかかるのかをシミュレーションします。
- 相続人は配偶者と子2人の、合計3人
- 法定相続分は配偶者(1/2)・子(1/4)・子(1/4)
- 各人の課税価格の割合は配偶者(3/5)・子(1/5)・子(1/5)
- 金地金:1kg(被相続人の死亡日の価格9,900円/g)
- 金地金以外の遺産額:5,100万円
(債務・葬式費用・非課税財産・加算対象となる贈与財産などを反映した後の金額)
①課税遺産総額を計算
金地金は、被相続人の死亡日の業者買取価格で求めます。被相続人の死亡日の価格が9,900円/gで、相続財産の金地金1kgなので、以下の通りとなります。
- 9,900円×1,000g=990万円
この計算例では、金地金以外の課税価格を5,100万円としているため、課税価格の合計額は以下の通りです。
- 5,100万円+990万円=6,090万円
次に、課税価格の合計額が基礎控除額を超えるかどうか確認します。相続税の計算では、課税価格の合計額から基礎控除額を差し引いたものを「課税遺産総額」といいます。
法定相続人は3人なので、基礎控除額と課税遺産総額は以下の通りです。
- 基礎控除:3,000万円+600万円×3人=4,800万円
- 課税遺産総額:6,090万円-4,800万円=1,290万円
②法定相続分で相続した場合の相続税を計算
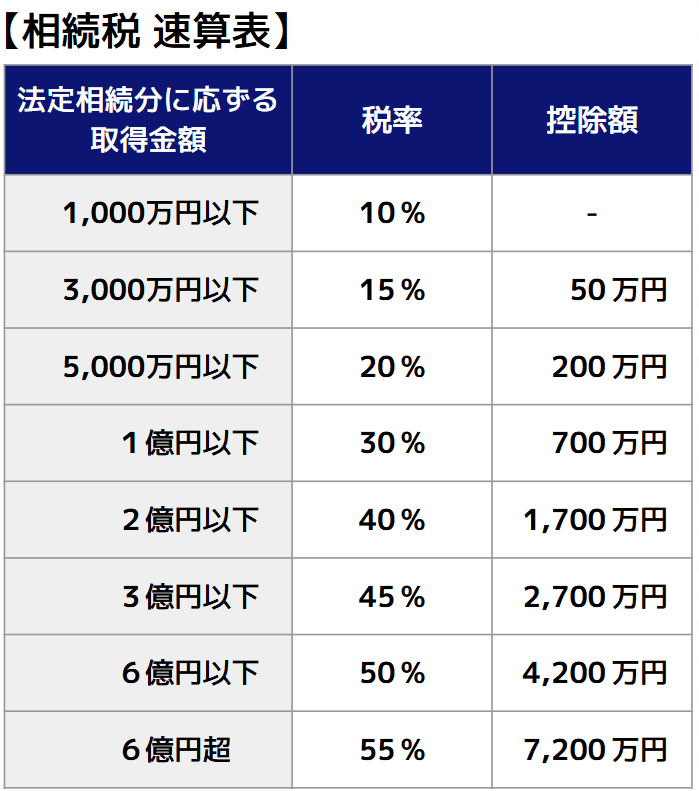
次に、仮に法定相続分で相続したとした場合の各相続人の相続税を求め、相続税総額を算出します。
法定相続分に応ずる取得金額
- 配偶者:1,290万円×1/2=645万円
- 子:1,290万円×1/4=322.5万円
- 子:1,290万円×1/4=322.5万円
法定相続分で相続した場合の相続税額
- 配偶者:645万円×10%=64.5万円
- 子:322.5万円×10%=32.25万円
- 子:322.5万円×10%=32.25万円
相続税総額 129万円
③各人の課税価格の割合に応じて相続税の総額を按分
先ほど求めた相続税総額を、各人の課税価格が課税価格の合計額に占める割合で按分します。
今回は各人の課税価格の割合を配偶者(3/5)・子(1/5)・子(1/5)としているため、相続税の総額の按分は以下のようになります。
- 配偶者:129万円×3/5=77.4万円
- 子:129万円×1/5=25.8万円
- 子:129万円×1/5=25.8万円
特例適用で相続税が軽減されることもある
配偶者は「配偶者の税額軽減」を適用できれば、1億6,000万円または法定相続分相当額のいずれか多い金額まで相続税がかかりません。
ただし、配偶者の税額軽減を適用するには、相続税額が0円になる場合でも相続税申告書の提出が必要です。
原則として申告期限までに遺産分割が完了していることも要件ですが、遺産分割が間に合わず未分割申告をする場合でも、所定の手続によってあとから適用できることがあります。
また、子についても、未成年者控除や障害者控除などが使える場合は、相続税が軽減される可能性があります。
- 未成年者控除
- 相続税額から「(18歳−相続時の年齢)×10万円」を控除できる
※年齢は1年未満切り捨てで計算し、18歳までの年数に1年未満の端数がある場合は切り上げる
- 相続税額から「(18歳−相続時の年齢)×10万円」を控除できる
- 障害者控除
- 相続税額から「(85歳−相続開始時の年齢)×10万円または20万円」を控除できる
※一般障害者は10万円、特別障害者は20万円を対象年数にかける
※年齢は1年未満切り捨てで計算し、85歳までの年数に1年未満の端数がある場合は切り上げる
- 相続税額から「(85歳−相続開始時の年齢)×10万円または20万円」を控除できる
関連記事
- 相続税の配偶者控除とは?計算方法と二次相続への影響を解説
- 相続税の未成年者控除とは?いくら控除される?計算方法・適用要件を解説
- 相続税の障害者控除|等級などの要件や申告義務は?控除しきれない時はどうする?
金を相続するときの注意点
金を相続する場合の注意点をまとめます。申告漏れや評価方法の誤りを防ぐため、金の取扱いや評価上の注意点を確認しておきましょう。
金の祭具なら必ず非課税になるわけではない
相続税では、墓地や墓石、仏壇、仏具、神を祭る道具など、日常礼拝に使用する祭具は非課税財産とされています。
そのため、金製の仏壇や仏具であっても、日常礼拝に使用している祭具であれば、原則として相続税はかかりません。
しかし、骨とう的価値があるなど投資の対象となるものや、商品として所有しているものは相続税の課税対象になります。
金製であることや、相続税対策を意図して購入したことだけで一律に判断されるわけではなく、実際に日常礼拝に使用しているか、投資対象や商品として保有しているかなどを踏まえて判断されます。
相続税の課税対象かどうかの判断は難しいため、個人で判断せず、相続税に詳しい税理士に相談したほうが安心です。
関連記事
仏壇・仏具に相続税はかかる?非課税の範囲と課税されるケースを解説
金を隠して相続すると税務署にばれる可能性がある
自宅に保管されていた金地金を相続財産から除外しても、税務署に申告漏れを把握される可能性があります。
税務署は、預貯金の入出金や金地金等の取引に関する資料などから、被相続人の財産状況を確認します。過去の購入履歴や資金の動きから、金地金の保有が判明することもあります。
また、業者が個人から金地金等を200万円超で買い取った場合は、原則として業者から税務署へ支払調書が提出されます。そのため、相続後に売却したことをきっかけに取引を把握される可能性もあります。
金地金の申告漏れを指摘されれば、相続税の追加納付に加えて加算税や延滞税が課される可能性があります。さらに、意図的な財産の隠蔽や仮装と認められれば、重加算税の対象となることもあるため、金地金も漏れなく相続財産に計上しましょう。
関連記事
相続税の申告漏れは「ばれる」|なぜ税務署にばれるのか税理士が解説
金地金の相続税評価額を直接減額する特例はない
金地金には、その相続税評価額を直接減額できる金固有の特例はありません。原則として、相続開始時の時価をもとに評価した金額が相続税の計算に反映されます。
たとえば土地には、一定の要件を満たすことで評価額を減額できる「小規模宅地等の特例」がありますが、金地金には同様の制度は設けられていません。
ただし、配偶者の税額軽減など、財産の種類を問わず相続税の負担を軽減できる制度を利用できる場合はあります。金地金を相続した場合も、遺産全体の内容や相続人の状況を踏まえて、適用できる制度がないか確認しましょう。
相続した金を売却すると所得税がかかることがある
相続した金を売却して利益が出た場合は、原則として譲渡所得として所得税等がかかります。ただし、売却代金のすべてが課税対象になるわけではありません。
売却代金から取得費や譲渡費用、特別控除などを差し引いて譲渡所得を計算します。
金の譲渡所得は、所有期間が5年以内か、5年を超えるかによって計算方法が異なる点にも注意が必要です。5年を超えて所有していた場合は、特別控除後の譲渡所得の2分の1が課税対象となります。
所有期間が5年以内の金を売却するときの譲渡所得
所有期間が5年以内の金を売却した場合は、総合課税の短期譲渡所得として、次の式で課税対象となる金額を計算します。
譲渡価額-(取得費+譲渡費用)-譲渡所得の特別控除額
所有期間が5年を超える金を売却するときの譲渡所得
所有期間が5年を超える金を売却した場合は、特別控除後の譲渡所得の2分の1が総合課税の対象になります。
{譲渡価額-(取得費+譲渡費用)-譲渡所得の特別控除額}×1/2
相続した金については、原則として被相続人の取得時期と取得費を引き継ぎます。そのため、所有期間を判定する際は、被相続人が取得した時点から通算します。
また、相続税を納めた人が一定期間内に相続した金を売却した場合は、「取得費加算の特例」を利用できる可能性もあります。これは、納付した相続税の一部を取得費に加算できる制度です。
相続した金を売却する際は、相続税だけでなく、売却によって所得税等が発生しないかも確認しておきましょう。
相続した金を保有し続けるか売却するかの判断ポイント
金を相続した場合、そのまま保有し続けるか、売却して現金化するかを判断する必要があります。ここでは、金を保有し続けた場合のメリットとデメリットを整理します。
金を保有し続けるメリット
相続した金を保有し続けることには、他の資産にはない独自のメリットがあります。主なメリットは「固定資産税などの保有税がかからない」「資産分散やインフレ対策に利用できる」「金は不動産や株式と比べて遺産分割しやすい」の3点です。
固定資産税などの保有税がかからない
金には、固定資産税のような保有しているだけでかかる税金はありません。不動産のように修繕費や管理費が継続的に発生することもないため、保有中の維持費を抑えやすい点がメリットです。
ただし、金の保管に費用がかからないとは限りません。貸金庫や保管サービスを利用すれば保管料がかかり、自宅で保管する場合は盗難や紛失への対策が必要です。
金を保有し続ける場合は、税金だけでなく、保管方法に応じた費用やリスクも考慮しましょう。
資産分散やインフレ対策に利用できる
「有事に金」といわれるように、金は経済や国際情勢が不安定なときの資産分散に利用されることがあります。ただし、金価格も常に安定しているわけではなく、為替相場、金利、国際情勢などによって大きく変動し、購入時期や売却時期によっては損失が生じる可能性があります。
また、通貨の価値が下がるインフレ局面では、現金や預貯金とは異なる値動きをする実物資産として、資産価値の目減りを抑える効果が期待されます。
通貨の価値が下がるということは、保有している現金や預貯金の価値が下がっていくことと同義です。
そのため、相続で取得した金を保有し続けることで、インフレ局面における資産価値の目減りを抑える効果が期待できます。
換金して遺産を分けやすい
金の特徴を不動産や株式と比べます。
不動産が相続財産の大部分を占めている場合、複数人の相続人で公平に遺産を分割するのは非常に困難です。
不動産を売却して現金化してから分配する場合でも、購入希望者がいなければ売却できず、一般的に売買が成立するまでに時間がかかります。仮に早く売却したい場合には、売却価格を下げなければなりません。
株式の場合、遺産分割で現金が必要なケースでは、株価が底値だと損をしてでも売却しなければなりません。
これらに対して、金は遺産分割しやすい資産です。
また、金は取扱業者が多く、不動産と比べて換金しやすい傾向があります。ただし、売却価格は売却時の相場や業者によって異なるため、希望する価格ですぐに現金化できるとは限りません。
金を保有し続けるデメリット
金を保有し続けることには「保有している間に利益を生まない」「売却して譲渡益が生じると所得税等がかかる可能性がある」というデメリットもあります。売却するかどうかの判断材料として、あらかじめ確認しておきましょう。
利息や配当などの収益を生まない
金は保有している間に利益を生むことはありません。
購入時価格より売却時価格のほうが高いときに売却する売却益しかありません。財産を増やすという観点からは不動産や株式と比べると見劣りするかもしれません。
また金地金(現物)の売買手数料は、株式取引と比べると高い傾向にあります。
金価格は相場によって変動するため、売却時期によっては、売買手数料を差し引くと損失が生じる可能性があります。
金価格が下落する可能性がある
金価格は常に上昇するわけではなく、相続後に下落する可能性があります。
金の価格は、為替相場や金利、国際情勢、需給などさまざまな要因によって日々変動します。そのため、相続時よりも金価格が下がり、売却するタイミングによっては想定していた金額で現金化できないこともあるでしょう。
金を保有し続ける場合は、将来の値上がりだけを期待するのではなく、価格下落のリスクも踏まえて判断することが大切です。
金の相続税についてよくある質問
Q. 金の購入価格が分からなくても相続税評価額を計算できる?
購入価格が分からなくても、死亡日の買取価格や査定額を確認すれば評価できます。
金の相続税評価額は、被相続人が購入したときの価格ではなく、相続開始時の時価を基準に計算するからです。
Q. 金の相続税評価に使った価格資料は保存したほうがよい?
評価に使用した地金商の価格表や査定書、重量・品位が分かる資料は保存しておきましょう。
申告書への添付が常に必要というわけではありませんが、評価額の根拠を説明する資料として役立ちます。
Q. 金を複数の相続人で共有する場合の相続税評価額はどうなる?
まず金全体の相続税評価額を算出したうえで、各相続人が実際に取得する持分に応じた金額を、それぞれの取得財産に含めます。
共有したからといって、金全体の評価額が下がるわけではありません。
Q. 相続税評価額と金を実際に売却した価格は同じになる?
相続税評価額は相続開始時の価格を基準にしますが、売却価格は実際に売却した日の相場や依頼する業者によって決まります。
金の価格は日々変動するため、両者にずれが生じることも珍しくありません。
金の相続で悩んだら相続税に強い税理士に相談を
金や貴金属を相続した場合は、種類に応じて相続開始時の時価を適切に評価し、ほかの相続財産と合わせて相続税を計算する必要があります。
特に、金貨やジュエリーなど評価方法に迷いやすい財産がある場合や、金製の祭具が課税対象になるか判断しにくい場合は注意が必要です。また、金地金を申告から漏らせば、税務調査で指摘される可能性もあります。
金の評価や相続税の計算に不安がある場合は、申告前に相続税に詳しい税理士へ相談しましょう。
監修者
高部孝之税理士事務所
税理士高部孝之
2019年税理士試験合格 2020年税理士登録
都内大手税理士法人にて約13年間勤務。資産税部門の責任者などを経て、2024年に独立し浅草にて資産税を強みとする税理士事務所を開業。
専門用語を用いず、平易な言葉で説明することを大切にしており、お客様が親しみやすく相談しやすい税理士を理想としています。
保有資格
税理士・FP技能士1級・相続診断士