

贈与税の調査は何年までさかのぼる?贈与税申告の時効は6年?

贈与税の時効(除斥期間)は原則6年、意図的に申告を怠っていた悪質なケースでは7年です。
この期間中に、税務調査で申告漏れが発覚すると、本来の税金に加えて無申告加算税・過少申告加算税・延滞税などが課され、特に悪質なケースでは最大50%の重加算税が課されることもあります。
この記事では、贈与税の時効の考え方や成立しにくい理由、申告漏れに対する罰則、申告漏れに気がついたときにするべき対応について解説していきます。
※本記事の情報は2026年時点の税制をもとに作成しています。税法は改正される場合があるため、実際の申告にあたっては税理士などの専門家にご相談ください。
目次
贈与税の時効は何年で成立する?
贈与税の時効は原則「6年」、悪質な場合は「7年」
贈与税の時効は原則6年です。
1年で受けた贈与額が110万円を超えると贈与税の申告が必要ですが、6年が経過すると時効成立となり、贈与税の申告・納付義務はなくなります。
そのため、「贈与税の調査は何年までさかのぼるのか」という点では、税務署が過去の贈与について更正・決定できる期間は、原則として贈与税の申告期限から6年です。ただし、税務調査で確認される取引履歴や資料の範囲そのものが6年間に限られるわけではありません。
ただし、はじめから脱税目的で贈与を隠し、故意に申告をしなかった場合など、悪質性が認められる場合には贈与税の時効・調査期間が7年に延長されます。
なお、時効が完成した場合、贈与税を払いすぎていた際に余剰分を返してもらう手続きである「更正の請求」もできなくなってしまうので注意が必要です。
贈与税の時効の起算日
贈与税の時効の起算日は、贈与を受けたときではなく、贈与税の申告期限日の翌日です。
贈与税の申告期限日は贈与を受けた翌年の3月15日なので、その翌日の3月16日が贈与税の時効の起算日となります。
たとえば、2023年9月1日に贈与があった場合には、贈与税の申告期限日が2024年3月15日、贈与税の時効の起算日が2024年3月16日となります。
贈与税の時効が成立しないケース
贈与税の申告期限から7年以上が経過していれば、通常は時効が成立します。
しかし、財産名義の変更や贈与契約書の作成を行っただけで、贈与したと誤認しているケースが多く、実際には贈与が成立していないと判断される場合、時効は成立しません。
名義だけで贈与が成立していないケース
贈与は、贈与者の意思表示だけでなく、受贈者の「受諾」があってはじめて成立します(民法549条)。この受諾がなく、そもそも贈与として認められていないと判断されると、起算日から7年以上が経過しても贈与税の時効は成立しません。
代表例が、贈与ではなく「名義預金」とみなされるケースです。
名義預金とは、口座の名義人と実際の財産の帰属者が異なり、実質的には出捐者(お金を出した人)の財産と認められる預金です。名義預金にあたるかどうかは、資金の出所・口座の管理運用状況・名義人となった経緯などを総合的に判断されます。
たとえば、父母が子ども名義の口座で預金をしていたり、収入のない専業主婦が夫の給料を自分名義の口座で管理したりする、といったケースが挙げられます。
名義預金は、名義人がこの受諾をしていない(=預金の存在自体を把握していない)ため贈与として認められず、何年経っても贈与税の時効が成立することはありません。
関連記事
・名義預金は贈与税・相続税がかかる?名義預金の認定の回避策も解説
契約書だけで贈与が成立していないケース
贈与契約書を作成しておくこと自体は、贈与の内容を客観的に証明する手段として実務上推奨されます。しかし、契約書はあくまで贈与の証拠の一つに過ぎず、契約書さえあれば自動的に贈与が成立するわけではありません。
名義預金と同じように、贈与者の意思と受贈者の受諾という「実態」が伴っていなければ、契約書があっても贈与は成立したとは認められません。
実際に、公正証書で贈与契約書は作成していたものの、実質的な贈与意思や引き渡しの実態が伴っていないと判断され、贈与税の時効の起算点が、契約書の日付ではなく実際に登記が行われた時点まで後ろ倒しにされた例もあります。
贈与をする際は、契約書の作成だけでなく、贈与の意思をきちんと伝えて受贈者の合意を得たうえで、実際に財産を引き渡す・(必要に応じて)登記などの各種手続きを行いましょう。
贈与税の時効と相続税の持ち戻しは別ルール
相続開始前7年以内の贈与は相続税の対象になる
贈与税の課税方式の一つである「暦年課税制度」では、1年間に受けた贈与額が110万円以下であれば贈与税がかかりません。
ただし、相続や遺贈等により被相続人から財産を取得した人が、その被相続人から加算対象期間内に暦年課税による贈与を受けていた場合、基礎控除の範囲内で贈与税がかからなかった財産も、原則として相続税の課税価格に加算されます。
| 贈与者の死亡時期 | 持ち戻しの対象期間 |
|---|---|
| ~2026年12月31日 | 死亡日から3年以内の贈与 |
| 2027年1月1日~2030年12月31日 | 2024年1月1日以後の贈与 |
| 2031年1月1日~ | 死亡日から7年以内の贈与 |
ただし、2027年1月2日以降に発生した相続では、延長された期間(3年超~7年以内)の贈与額から合計100万円を控除されます。
暦年課税制度や生前贈与の持ち戻しの詳細を知りたい方は『暦年贈与7年ルールとは?廃止されるのはいつから?持ち戻しや経過措置を解説』をご確認ください。
贈与税の時効が成立していても、持ち戻しは適用される
生前贈与加算は相続税の計算上のルールであり、贈与税の時効が成立しているかどうかとは関係なく適用されます。
相続や遺贈等により被相続人から財産を取得した人が、その被相続人から加算対象期間内に暦年課税による贈与を受けていた場合は、原則としてその贈与財産は相続税の課税価格に加算されます。贈与税の申告・納税が済んでいても、贈与税の時効が成立していても同様です。
なお、相続税そのものにも時効(除斥期間)があり、こちらは申告期限から原則5年です。
関連記事
・相続税の時効は5年か7年|起算日や時効成立が難しい理由を解説
贈与税の無申告・申告漏れに対する罰則
申告期限までに贈与税を正しく申告・納付していなかったことが税務署に見つかると、本来納めるべき贈与税に加えて、附帯税とよばれる「罰則として課される税金」が加算されます。
贈与税申告しなかった場合|無申告加算税
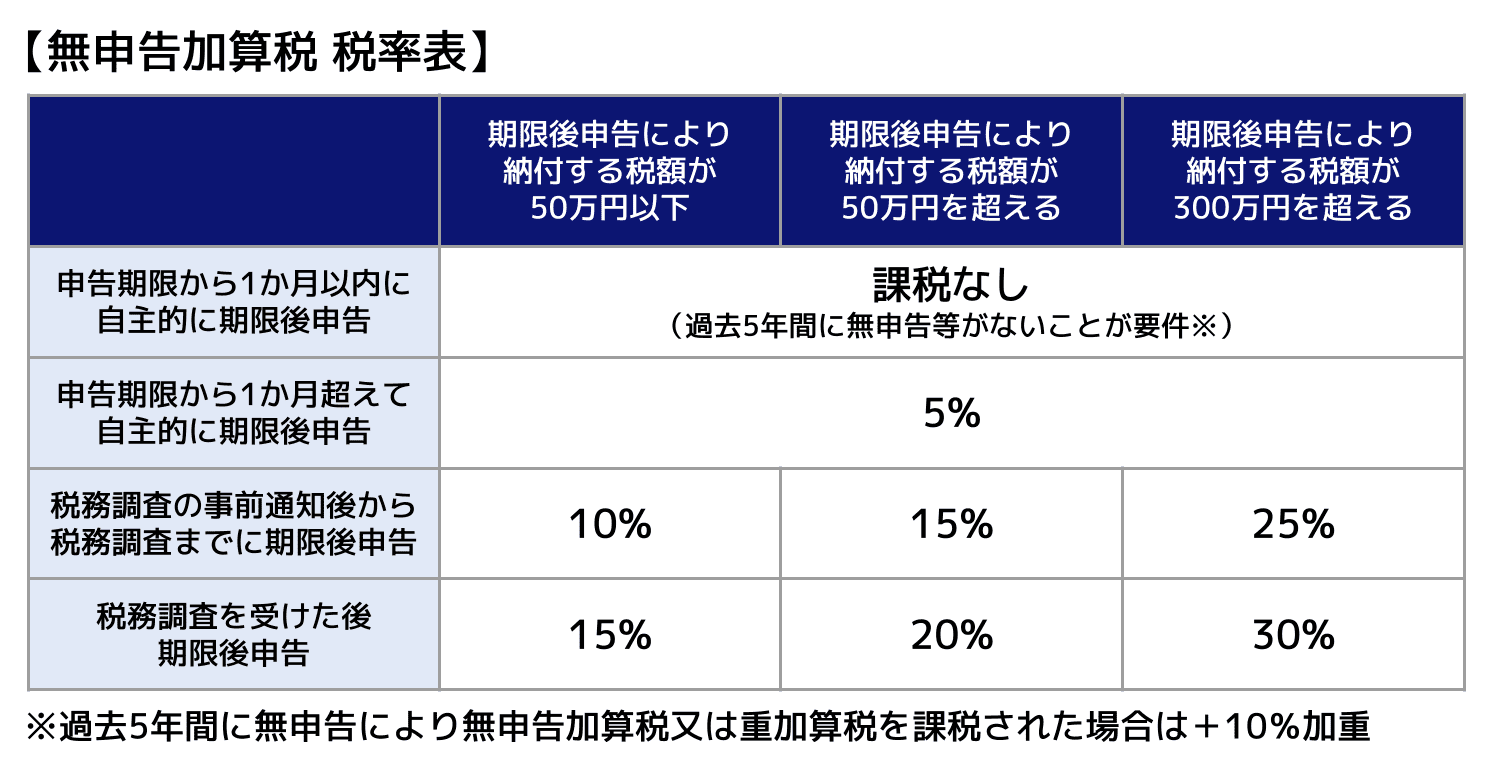
贈与税の申告期限までに申告をしなかった場合には、「無申告加算税」が課されます。税率は、申告のタイミングによって次の3段階に分かれます。
関連記事
・贈与税申告を忘れると無申告加算税の対象|ほかの加算税もあわせて解説
少なく申告していた場合|過少申告加算税
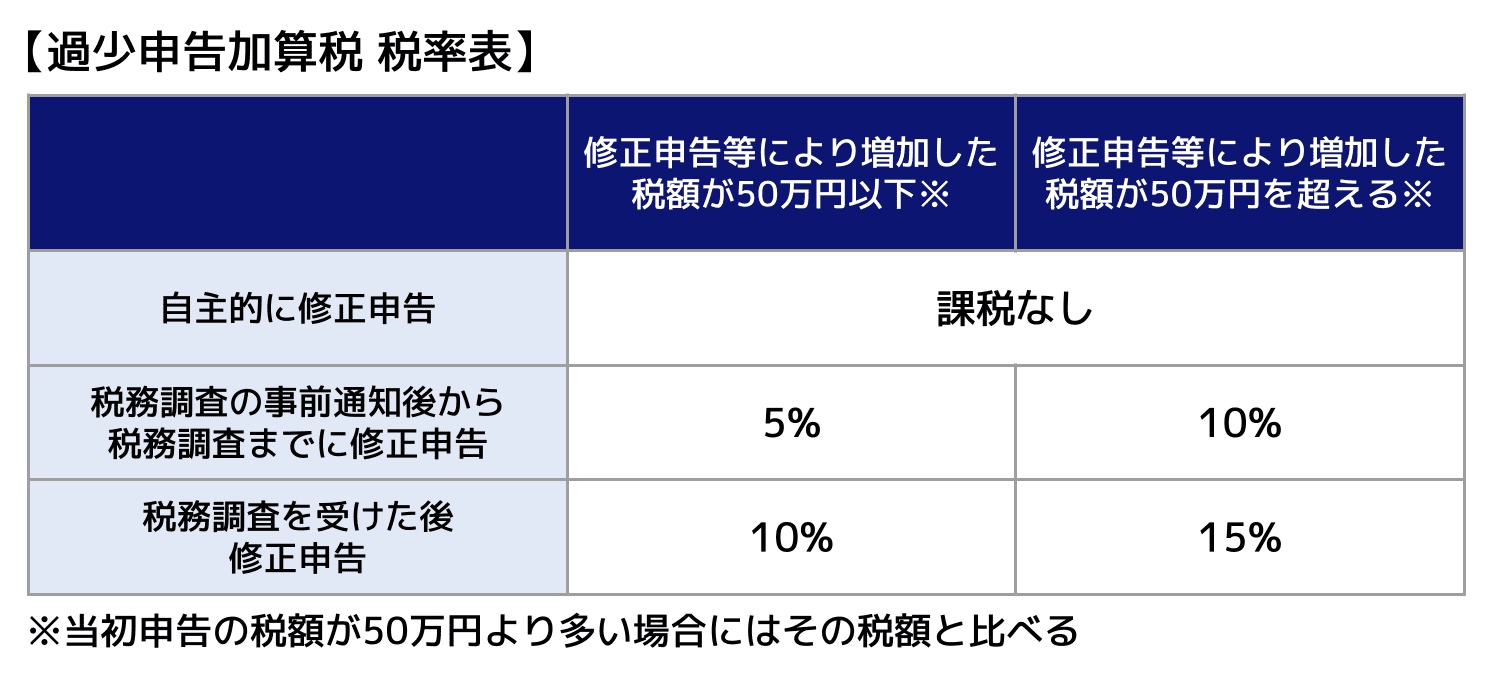
贈与税を本来申告すべき金額よりも少なく申告していた場合には、「過少申告加算税」が課されます。
過少申告加算税も修正申告のタイミングによって税率が変わります。
意図的に虚偽の申告をした場合|重加算税
脱税目的で故意に申告をせず、隠ぺいしようとしていたなどの悪質性が認められる場合には、「重加算税」が課されます。
重加算税は無申告の場合と申告漏れの場合で課される税率が違い、それぞれ無申告加算税と過少申告加算税の代わりに課されることとなります。無申告の場合は本来の納付額の40%、申告漏れの場合は過少申告加算税の基礎となる金額の35%が課されます。
加えて、過去5年以内に無申告加算税または重加算税を課されたことがある場合には、さらに10%が加算されるため、重加算税は最大で50%となります。
贈与税の納付が遅れた場合|延滞税
納付の遅れに対しては上記の加算税とは別に、「延滞税」が課されます。
税率は年によって変わり、令和8年分は納期限の翌日から2か月以内は年2.8%、2か月を超えた期間は年9.1%です(国税庁公表)。
贈与税の無申告・申告漏れに気がついたときにすべきこと
贈与税申告をしていない場合の対応
贈与税の申告をせずに期限を過ぎてしまった場合は、できるだけ早く申告・納付をしましょう。
申告期限後の申告は「期限後申告」として扱われ、本来の税額に加えて無申告加算税・延滞税が課されます。ただし、税務署からの調査の事前通知が来る前に自主的に申告をすれば、無申告加算税の税率は5%まで軽減されます。
申告漏れに気づいた場合は、放置せず、できるだけ早く期限後申告をしましょう。財産を隠すなどの隠ぺい・仮装が認められた場合には、重加算税が課される可能性があります。
関連記事
・贈与税の申告漏れは「ばれない?」ばれるケースは?ばれたらどうなる?
贈与税の申告内容に誤りがあった場合の対応
申告期限内に贈与税を申告したものの、本来より少なく申告してしまっていた場合は、できるだけ早く修正申告をしましょう。
税務調査の事前通知前に自主的に修正申告をすれば、過少申告加算税はかかりません。
申告漏れに気づいた場合は、放置せず、できるだけ早く修正申告をしましょう。隠ぺい・仮装が認められた場合には、重加算税が課される可能性があります。
関連記事
・贈与税の税務調査とは?申告漏れがバレる理由からペナルティまで解説
贈与税の無申告・申告漏れが発覚するタイミング
相続税を申告したとき
贈与税の無申告・申告漏れが見つかるタイミングとして、まずは相続税申告の税務調査時が挙げられます。相続税の税務調査では、亡くなった人とその家族に関する財産の流れが幅広く調査されます。
税務署は国税通則法74条の3に基づき、被相続人やその家族の取引履歴を金融機関に照会する権限を持っています。まとまった金額の出金や、相続人による高額な買い物など、不自然な資金の動きがあれば重点的に確認されるため、申告されていない生前の贈与も、この過程で発覚することがあります。
不動産を登記したとき
不動産の登記時も贈与税の無申告・申告漏れが見つかるタイミングとして挙げられます。
不動産を贈与、購入、売却した際の登記情報は、法務局から税務署に通知される仕組みになっています。その際、基礎控除額の110万円を超える評価額の土地が贈与されているにもかかわらず、贈与税の申告がなければ、この通知をきっかけに申告漏れが発覚することがあります。
関連記事
・贈与税の基礎控除は年間110万円まで非課税?いつからいつまでか申告の要否も解説
まとめ
贈与税の時効(除斥期間)は原則として6年、悪質な隠蔽などがある場合は7年と定められています。しかし、名義預金や実態の伴わない契約のように「そもそも贈与が成立していない」と税務署にみなされた場合、何年経っても時効を迎えることはありません。
さらに、時効の成否に関わらず、相続開始前7年以内に行われた贈与は相続財産に持ち戻して計算する「生前贈与加算」の対象となる点にも注意が必要です。
もし申告漏れに気づきながら放置してしまうと、のちの税務調査で重加算税などの重いペナルティが課される恐れがあります。一方で、税務署から調査の事前通知が来る前に、自主的に期限後申告や修正申告を行えば、こうした加算税の負担は大幅に軽減されます。
過去の贈与で少しでも心当たりがある場合は、決して放置せず、1日でも早く期限後申告・修正申告の手続きを行いましょう。

監修者情報
アトムグループ 協力税理士