

相続税の時効は5年か7年|起算日や時効成立が難しい理由を解説
相続税の時効は原則として法定申告期限から5年です。偽りその他不正の行為によって相続税を免れた場合などは、7年に延長されます。
ただし、無申告や申告漏れがあれば必ず7年になるわけではありません。
また、税務署は被相続人の財産や所得、預金取引などに関する情報を確認できるため、時効まで無申告・申告漏れを隠し通すことは現実的ではありません。
時効前に申告漏れなどが発覚すると、本来の相続税に加えて無申告加算税・過少申告加算税・延滞税などが課される可能性があります。
この記事では、相続税の時効が5年・7年となるケースや起算日、無申告・申告漏れが発覚した場合のペナルティ、気づいたときの対処法について解説します。
※本記事では、税務署が相続税について更正・決定などを行える期間の制限を、わかりやすく「相続税の時効」と表現しています。
目次
相続税の時効は原則5年・不正がある場合は7年
一般に「相続税の時効」と呼ばれる期間は、原則として相続税の法定申告期限から5年です。偽りその他不正の行為によって相続税を免れた場合などは、7年に延長されます。
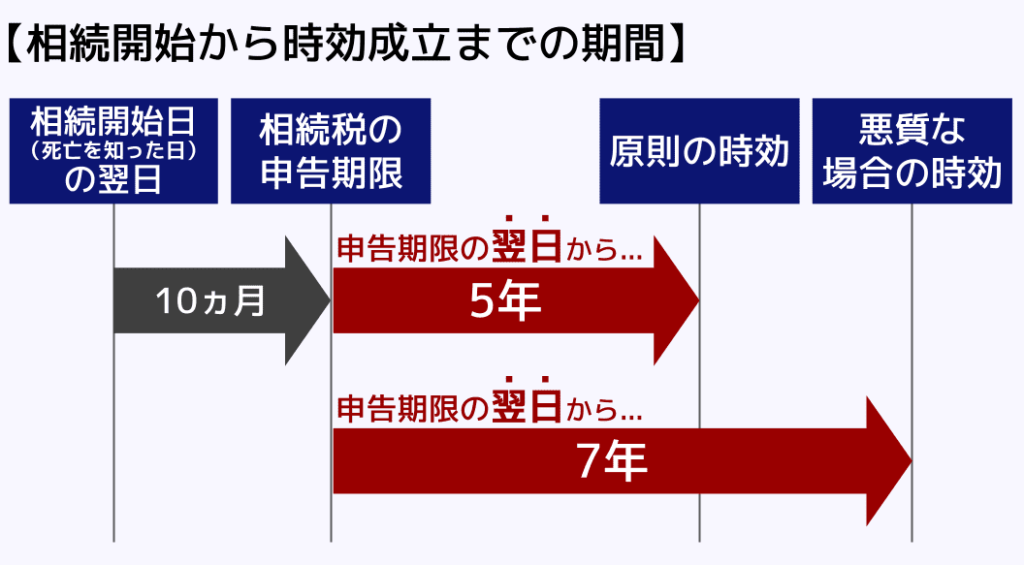
なお、ここでいう時効とは、税務署が相続税について更正・決定などを行える期間の制限を指します。
更正とは、申告された税額が誤っている場合に税務署が正しい税額に直すこと、決定とは、申告されていない場合に税務署が納めるべき税額を決めることです。
ここでは、相続税の時効がいつから数えられるのか、5年と7年の違い、混同されやすい「10年ルール」との関係について解説します。
相続税の時効は5年|申告期限の翌日が起算日
相続税の時効は原則、相続税の法定申告期限(被相続人が亡くなったことを知った日の翌日から10か月)の翌日を起算日として5年です。
「被相続人が亡くなったことを知った日」は被相続人が亡くなった日となることが多いため、被相続人が亡くなった翌日から5年10か月で時効が成立するのが一般的です。
たとえば相続開始日が2026年2月1日なら、法定申告期限と時効成立の日は以下のようになります。
- 法定申告期限:2026年12月1日
- 原則の時効:2031年12月1日
なお、税務署が更正・決定などを行える期間が法定申告期限から5年となるのは、原則として通常の無申告や申告漏れの場合です(国税通則法第70条1項)。
相続税の時効が成立すると、国は相続人に対して追徴課税をする権利を失います。
つまり、この期間を経過すると、税務署は原則として、その相続税について更正・決定などによって新たに税額を確定することができなくなります。
偽りその他不正の行為がある場合などは7年|具体例
財産の隠蔽や書類の偽造など、「偽りその他不正の行為」によって相続税を免れた場合などは、相続税の時効は法定申告期限の翌日から7年となります。
例えば相続税の申告義務を知りながら、意図的に財産を隠すなどの工作をして放置している場合は、時効が7年になる可能性があるのです。
相続税の時効が7年になるケースの例
- 財産に関する書類を改ざん、偽装など不正に操作している
- 課税財産を隠したり、偽装したりしている
- 架空の債務を作って課税財産を不正に減らしている
※国税通則法では「偽りその他不正の行為」とされています(国税通則法第70条5項)。
重要なのは、「申告しなかった=必ず7年」ではないという点です。
単なる無申告と、財産の隠蔽や書類の偽造などを伴う「偽りその他不正の行為」は区別して考える必要があります。
相続税の時効は更新(中断)しない
相続税の時効には、期間を最初から数え直す「更新」という概念がありません。
民法上の一般債権であれば、裁判の判決や借金の承認などの特定の行為により時効が更新され、時効期間を一からカウントすることとなりますが、税金にはこのルールが適用されません。
これは、相続税の時効期間は、「除斥期間」という時効と類似した異なる制度であるためです。
相続税の除斥期間が途中でリセットされることはなく、最初の法定申告期限から一定の期間が経過した時点で、税務署はそれ以上の課税処分を行うことができなくなるのです。
相続税の時効と「10年ルール」の混同に注意
相続税には「10年ルール」と呼ばれるものもありますが、これは時効とは別物なので注意しましょう。
相続税の10年ルールとは、被相続人や相続人が相続開始時点で外国に住んでいる場合(日本国内に住所を有していない)に、国外の財産に相続税が課されるかどうかを決めるルールです。
相続税の10年ルールは、相続が発生する前に国外に移り、日本の相続税を免れようとする行為を防ぐために設定されています。
相続税の10年ルールにより国外の財産に相続税が課されるかどうかの要件は非常に複雑なため、相続税に詳しい税理士に相談して確認を取りましょう。
参考:国税庁「相続人が外国に居住しているとき」
無申告や申告漏れのまま時効を迎えるのは難しい
相続税に5年または7年の期間制限があるからといって、無申告や申告漏れのまま時効を待つことは現実的ではありません。
税務署はさまざまな資料や情報から相続財産を確認しており、申告内容に疑問があれば税務調査が行われる可能性があります。
ここでは、相続税の無申告や申告漏れが発覚する主な理由を解説します。
税務署は被相続人の財産や所得に関する情報を把握できる
税務署は、全国の国税局と税務署をネットワークでつなぐ国税総合管理システムで、全国の申告・納税状況などを確認できます。
そのため、被相続人の生前の所得や保有していた財産などに対して相続税の申告額が少ない場合や、申告自体が行われていない場合には、税務署から確認や調査を受ける可能性があります。
したがって、「申告しなければ税務署にはわからない」と考えるのは危険です。
関連記事
相続税の申告漏れは「ばれる」|なぜ税務署にばれるのか税理士が解説
相続税の実地調査では申告漏れ等が見つかる割合が高い
資料などを調査した結果、相続税の無申告・申告漏れが疑われる場合、税務調査として実地調査が行われます。
「令和6事務年度における相続税の調査等の状況」によると、令和6事務年度に実施された実地調査のうち、実際に申告漏れなどが発覚した割合は約82%でした。
また、相続税を故意に隠ぺい・仮装した場合に課せられる重加算税は、申告漏れ等の指摘を受けた件数の13.6%を占めています。
令和6事務年度の税務調査
| 実地調査件数 | 9,512件 |
| 申告漏れ等の非違件数 | 7,826件 |
| 重加算税賦課件数 | 1,065件 |
このことからも、税務署は相続税の無申告・申告漏れなどをしっかり調べたうえで税務調査を行っていることがわかります。
関連記事
相続税の税務調査とは?時期や確率、来やすいケースから対応まで解説
過去の預金取引などを調べられることがある
相続税の税務調査では、被相続人や相続人などの預金口座の入出金履歴を確認されることがあります。
たとえば、相続開始前に被相続人の口座から多額の現金が引き出されている場合、そのお金がどこに移動したのかを確認される可能性があります。
また、家族名義の口座であっても、実質的に被相続人の財産である「名義預金」に該当しないか確認されることがあります。
相続税の時効前に無申告・申告漏れが発覚するとどうなる?
相続税の時効が成立する前に、税務署から相続税の申告・納付漏れについて指摘があった場合、追徴課税として「相続にかかる相続税+ペナルティ」を支払うということになります。
ここからは、ペナルティの種類や税率を紹介します。
無申告加算税|期限までに申告しなかった場合
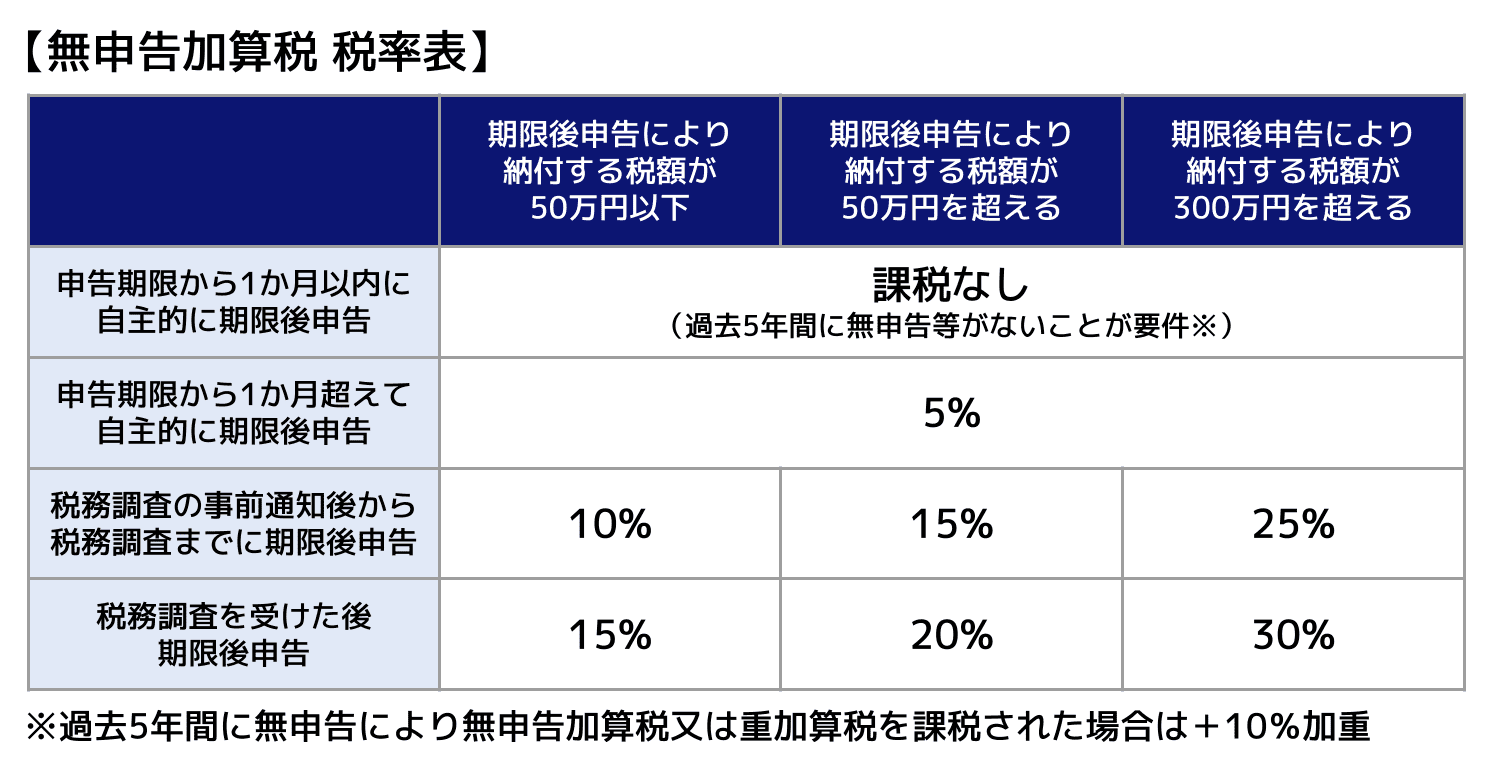
無申告加算税は、正当な理由なく、相続税の申告期限内に申告書を提出しなかったことによるペナルティです。
正当な理由とは、災害や交通機関の途絶などが挙げられます。
相続争いで遺産分割協議ができなかったことは「正当な理由」にはならないため、無申告加算税の対象です。
正当な理由があるなど一定の要件を満たす場合には、無申告加算税は課されません。
過少申告加算税|申告した税額が少なかった場合
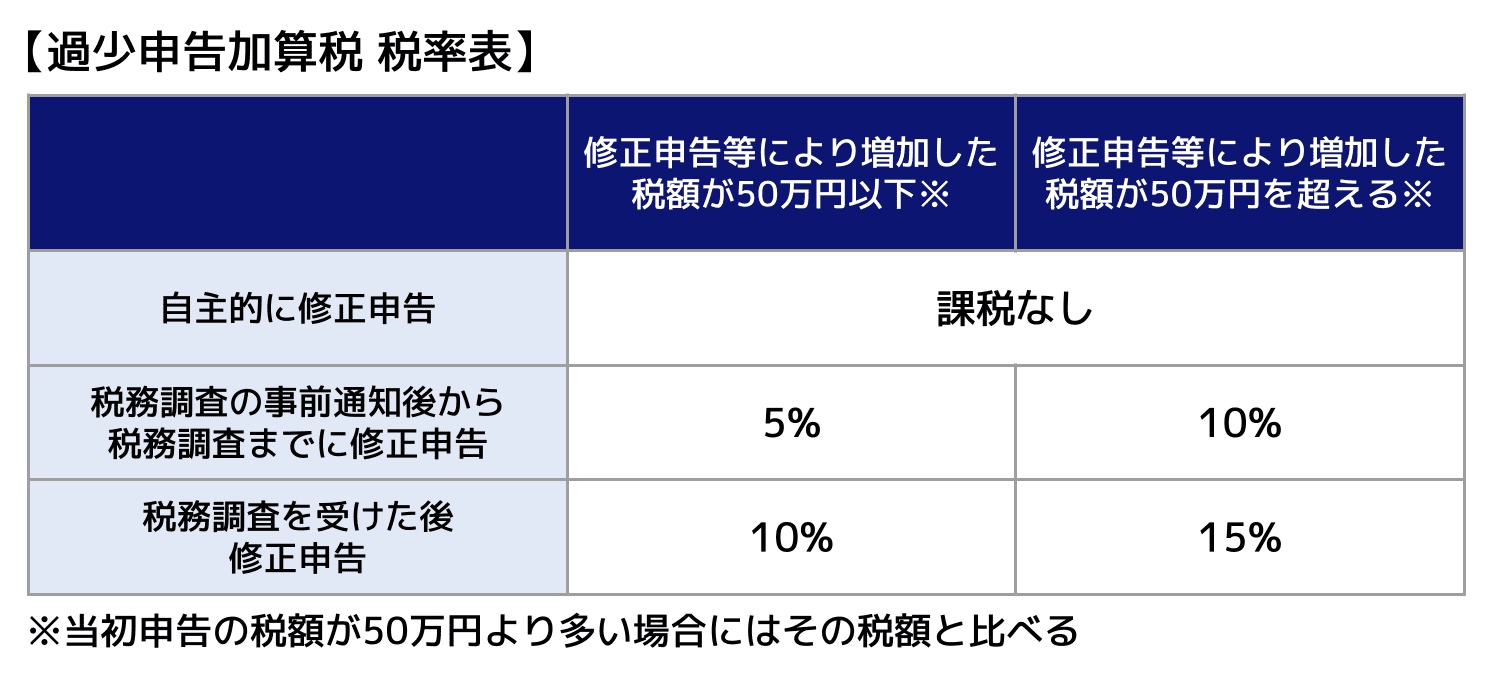
過少申告加算税は、本来の申告期限までに相続税申告を済ませたものの、後から申告漏れが発覚した場合に課せられるペナルティです。
過少申告加算税は、税務調査の事前通知を受ける前に自主的に修正申告した場合は、原則として課されません。
しかし、税務署に指摘されてから修正申告を行うと、以下の税率で過少申告加算税が課されます。
重加算税|財産の隠蔽・仮装があった場合
重加算税は、相続税を意図的に隠ぺいしたり、偽ったりした場合に課せられるペナルティです。
申告済みで過少申告に該当する場合には「納税額×35%」、無申告の場合には「納税額×40%」が課せられます。
| 状況 | 税率 |
|---|---|
| 相続税申告済み | 35% |
| 相続税無申告 | 40% |
延滞税|期限までに納付しなかった場合
延滞税は、「申告期限までに納付しなかった場合」や「修正申告で納税額がある場合」などに、納税を延滞した日数に対して課せられるペナルティです。
延滞税の税率は毎年変動します。以下の税率は令和8年のものです。
| 状況 | 税率 |
|---|---|
| 納付期限から2か月以内 | 2.8% |
| 納付期限から2か月超 | 9.1% |
相続税の延滞税は課税方法や税率が複雑です。
詳しく知りたい方は、関連記事『相続税の延滞税はいくら?税率・計算方法と無申告・過少申告加算税との違い』をお読みください。
悪質な脱税では刑事罰を受ける可能性もある
財産隠しや仮装・隠蔽などの悪質な脱税行為がある場合には、拘禁刑や罰金などの刑事罰が科されることがあります(相続税法第68条、第69条)。
具体的な刑罰の内容は、以下の通りです。
| 犯行態様 | 刑罰 |
|---|---|
| 偽りその他不正な行為により相続税を免れた | 10年以下の拘禁刑もしくは1,000万円以下の罰金 (または両方) |
| 申告書の不提出により相続税を免れた | 5年以下の拘禁刑もしくは500万円以下の罰金 (または両方) |
| 申告書の不提出 | 1年以下の拘禁刑または50万円以下の罰金 (情状により免除の場合あり) |
相続税の無申告・申告漏れに気づいた時の対処法
相続税の無申告や申告漏れに気づいた場合は、時効を待つのではなく、できるだけ早く申告することが重要です。
無申告の場合は「期限後申告」、すでに申告した税額が少なかった場合は「修正申告」を行います。
無申告なら期限後申告をする
相続税の申告期限を過ぎても申告していない場合は、できるだけ早く期限後申告を行いましょう。
期限後申告とは、法定申告期限を過ぎてから申告書を提出する手続きです。
まず、相続財産や債務などを確認して相続税額を計算し、相続税申告書を作成して被相続人の死亡時の住所地を所轄する税務署へ提出します。納付すべき相続税がある場合は、あわせて納付します。
申告期限を過ぎている場合でも、期限後申告をせずに放置すると、延滞税が増える可能性があります。また、税務署から指摘を受けるタイミングによって無申告加算税の税率が変わるため、無申告に気づいた時点で早めに対応することが大切です。
申告漏れなら修正申告をする
すでに相続税を申告しているものの、財産の申告漏れや評価額の誤りなどによって納めた税額が少なかった場合は、修正申告を行います。
たとえば、申告後に被相続人名義の預金が見つかった場合や、相続財産として申告すべき財産を漏らしていた場合などです。
修正申告では、正しい相続税額を計算し直して修正申告書を提出し、当初の申告額との差額を納付します。
なお、計算し直した結果、相続税を納めすぎていたことが判明した場合は、修正申告ではなく「更正の請求」によって税金の還付を求めることになります。
修正申告については、関連記事『相続税の修正申告とは?期限や手続き、自分でできるかを解説』をご覧ください。
税務署から指摘される前なら加算税が軽減・免除される場合がある
無申告や申告漏れに気づいたら、税務署から指摘される前に自主的に期限後申告・修正申告をすることが重要です。
税務調査の事前通知を受ける前に自主的に期限後申告をした場合、無申告加算税は原則5%となります。また、申告期限から1か月以内に期限後申告をした場合、一定の要件を満たしていれば無申告加算税が課されないこともあります。
過少申告加算税は、申告漏れについて税務調査の事前通知を受ける前に自主的に修正申告すると、原則として過少申告加算税は課されません。
ただし、延滞税は自主的に申告したからといって必ず免除されるものではありません。
無申告や申告漏れを放置するほど税負担が増える可能性があるため、「もう申告期限を過ぎているから」と諦めず、できるだけ早く対応しましょう。
相続税の時効に関してよくある質問
最後に、相続税の時効に関してよくある以下の質問にお答えします。
- 期限までに相続税が払えないときはどうする?
- タンス預金でも相続税の時効まで隠すのは難しい?
- 贈与税にも時効はある?
Q. 期限までに相続税が払えないときはどうする?
期限までに相続税が払えない場合の対処法としては、以下があります。
- 延納する
- 物納する
- 遺産を売却して現金化する
- 相続税を立て替えてもらう
- 金融機関から資金を借り入れる
- 預貯金の仮払制度で納税資金を用意する
- 財産の一部分割で納税資金を用意する
- 相続放棄を検討する
相続税が払えないときの対処法については、関連記事『相続税が高すぎて払えない場合の解決方法8選|払えないとどうなるか税理士が解説』でより詳しく解説しています。あわせてお読みください。
Q. タンス預金でも相続税の時効まで隠すのは難しい?
タンス預金であっても相続税の時効まで隠し通すのは、難しいです。
税務署は被相続人の収入や資産、相続税の申告状況などをチェックできるため、これらを照らし合わせておかしな点があれば、税務調査が入ることがあります。
こうした理由から、タンス預金も税務署にばれる可能性は高いです。
関連記事
タンス預金と相続税|なぜ税務署にばれる?税務調査・ペナルティを解説
Q. 贈与税にも時効はある?
贈与税の時効は、原則、贈与税の申告期限日の翌日から6年です。
ただし、はじめから脱税目的で贈与を隠し、故意に申告をしなかった場合など、悪質性が認められる場合には、時効期間が7年に延長されます。
相続税の時効と同様に除斥期間であるため更新することはなく、期間経過により時効が成立し、贈与税の申告・納付義務はなくなるでしょう。
除斥期間が完成すると、贈与税の過払い分を返還請求する「更正の請求」(国税通則法第23条)もできなくなります。
なお、贈与税の更正の請求期限は、原則として法定申告期限から6年以内です。
更正の請求手続きや、贈与税の時効期間に関して詳しく知りたい方は、以下の記事をご覧ください。
関連記事
相続税の時効を待つのではなく正しく申告しよう
相続税の申告期限を過ぎていたり、申告後に財産の漏れが見つかったりすると、「今さら申告しても遅いのでは」と不安になる方もいるでしょう。
しかし、申告期限を過ぎたあとでも、期限後申告や修正申告によって対応できます。むしろ、無申告や申告漏れをそのままにして時効を待つより、気づいた時点で対応したほうが結果的な負担を抑えられる可能性があります。
また、相続税では預貯金や不動産だけでなく、名義預金や生前贈与など、相続財産に含めるべきか判断が難しい財産もあります。
「申告漏れしているかもしれず不安だが、わからない」「申告期限を過ぎてしまった」という場合は、相続税に詳しい税理士へ相談し、現在の状況に合った方法で対応しましょう。
監修者
高部孝之税理士事務所
税理士高部孝之
2019年税理士試験合格 2020年税理士登録
都内大手税理士法人にて約13年間勤務。資産税部門の責任者などを経て、2024年に独立し浅草にて資産税を強みとする税理士事務所を開業。
専門用語を用いず、平易な言葉で説明することを大切にしており、お客様が親しみやすく相談しやすい税理士を理想としています。
保有資格
税理士・FP技能士1級・相続診断士