

換価分割するときの相続税申告書の書き方は?申告方法は変わる?
換価分割とは、不動産や株式などの相続財産を売却して現金化し、その売却代金を相続人で分ける遺産分割の方法です。
相続税評価額の考え方は通常の相続と変わりませんが、財産はいったん相続人全員が共有で取得した扱いになるため、申告書には各相続人の取得割合に応じて按分した金額を第11表の付表1~4の「分割が確定した財産」欄に記載します。
また、売却時には所得税・住民税がかかるほか、マイホーム売却特例・空き家売却特例・取得費加算の特例など、利用できる特例の要件も確認しておく必要があります。
この記事では、換価分割するときの相続税申告書の書き方と記載例、遺産分割協議書の作成から売却・分配までの流れ、売却時にかかる税金や特例について解説していきます。
※本記事の情報は2026年9月時点の税制をもとに作成しています。税法は改正される場合があるため、実際の申告にあたっては税理士などの専門家にご相談ください。


 LINEで無料相談
 メールで問い合わせ
目次
換価分割するときの相続税申告
換価分割とは
換価分割とは、不動産や株式などの相続財産を売却して現金化し、その売却代金を相続人で分ける遺産分割の方法です。
土地のように現物では公平に分けにくい財産や、空き家のように誰も引き継ぎたがらない財産があるときに使われます。
現金化するため公平に分けやすい反面、売却に時間と費用(仲介手数料・譲渡所得税・住民税など)がかかります。また、相続人全員の合意が必要で、一人でも反対すると利用できません。
換価分割をするときの相続税評価額
換価分割をする財産も、他の財産と同様に売却価格ではなく相続税評価額で評価します。
たとえば、不動産を換価分割する場合でも、被相続人から相続する財産はあくまで不動産です。そのため、相続税申告書上では、そのまま不動産を相続するときと同じように、相続開始時の相続財産の評価額で計算します。
換価分割をするときの相続税申告書の記載例
換価分割では、財産を一旦共同相続人全員の名義にしてから売却することが原則となります。そのため、相続税申告の時点では、相続人全員がその財産を共有で取得した扱いになります。
相続税申告書の「第11表の付表1~4 相続税がかかる財産の明細書」には、共有財産として「各相続人の取得財産の金額」を記入します。
このとき、単独名義で相続する場合とは異なり、同じ財産であっても各相続人の取得割合に応じて別々の行に分けて記載する点がポイントです。
相続税申告書への記載方法
「分割が確定した財産」欄に、以下のように記載します。
- 「財産を取得した人の番号」欄:第11表の「1 遺産の分割状況及び財産取得者の一覧」で財産取得者ごとに割り振った番号を記載します
- 「取得財産の価額」欄:各相続人が取得する金額を、対応する行にそれぞれ記載します。
「財産の明細」欄(細目・所在場所・面積・評価額など)の書き方は、換価分割でも単独相続でも変わりません。詳しくは『相続税申告書の書き方【記載例付き】書く順番や用紙の入手方法も解説』をご覧ください。
たとえば、相続税評価額3,000万円の土地を、長男と長女それぞれ50%で換価分割する場合の記載例を考えます。このとき、「財産を取得した人の番号」欄に長男・長女それぞれの番号を、「取得財産の価額」欄に長男1,500万円・長女1,500万円と、対応する行にそれぞれ記載します。
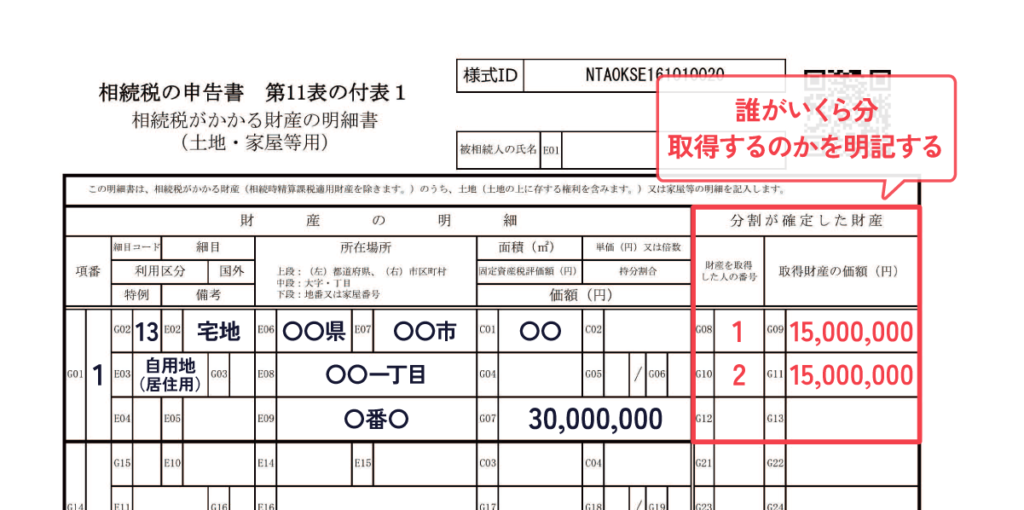
なお、国税庁の記載要領には「換価分割の場合はこう書く」という専用の欄や様式が明記されているわけではありません。上記は実務上一般的に行われている記載方法のため、実際の記入にあたっては税理士に確認することをおすすめします。
換価分割して得た金額には相続税は課税されない
換価分割で得た現金そのものに、重ねて相続税が課されることはありません。
換価分割では、まず不動産や株式などの相続財産そのものに対して相続税がかかります。その財産を売却して得た現金は、すでに相続税の対象になった財産が形を変えただけだからです(ただし、換価分割する財産の種類によっては、売却時に譲渡所得税や所得税がかかる場合があります)。
換価分割による金銭の移動には、原則として贈与税もかかりません。ただし、相続人の1人の名義にして売却する場合、その名義変更が換価の便宜のためであり、遺産分割の内容に従って売却代金を実際に分配する必要があります。換価分割であることを遺産分割協議書に明記しておくと、その経緯を明確にできます。
換価分割するときの流れ
換価分割は相続財産に不動産が含まれているときによく利用されるため、「不動産を換価分割する流れ」を例に解説していきます。
①遺産分割協議で相続人全員の合意を得る
まず遺産分割協議を行い、相続人全員の合意を得る必要があります。
その際、財産を売却して得られた現金をどのような割合で分けるかについても、しっかりと決めておきましょう。
②遺産分割協議書を作成する
遺産分割協議で合意を得られたら、遺産分割協議書を作成します。
遺産分割協議書には、換価分割による相続である旨を明記します。原則としては、共同相続人全員の名義にしてから売却しますが、相続人の1人を代表者として単独名義で売却することも可能です。
単独名義にする場合は、その名義変更があくまで換価のための便宜であること、そして遺産分割の内容に従って売却代金を実際に分配することを、遺産分割協議書に明記しましょう。
③財産の名義を相続人に変更する
不動産の場合は、法務局で相続登記を行い、共同相続人全員の名義にする場合は共有名義で登記します。持分割合(各共有者の取得割合)は、遺産分割協議書で決めた割合で記入します。登記の申請には、遺産分割協議書や戸籍謄本のほか、登録免許税(固定資産税評価額の0.4%)が必要で、申請から登記完了までは1~2週間ほどかかります。
株式の場合は、共有名義の口座を作ることができないため、代表相続人名義の口座を開設し、株式を一時的にその口座に移管してから売却します。
貴金属や骨董品、自動車などその他の財産は、多くの場合、相続人の共有名義のまま売却先に引き渡せます。自動車は運輸支局での移転登録が必要です。
④売却して代金を取得する
名義変更が完了すると、売却の手続きに進めます。
不動産の場合、共有名義にしていると仲介業者や買主との契約も共有者全員で行うことになります。売却が難航している、あるいは相続税の納付期限までに現金化を急ぐ必要があるときは、不動産会社に直接買い取ってもらう「不動産買取」という選択肢もあります。仲介より速やかに現金化できますが、買取価格は仲介での売却より安くなる傾向があり、7割ほどが目安とされることがあるため、利用する際には注意しましょう。
株式やその他の財産の場合も、移管手続きが完了すれば代表相続人が売却の手続きを行えます。
⑤売却金を遺産分割協議書で決めた割合に分配
売却で得た代金を、遺産分割協議書で決めた割合に基づき各相続人に分配します。
各相続人名義の口座への振込送金のほか、分配額に応じて預金小切手で渡す方法もあります。
換価分割するときに知っておきたいこと
財産の売却時にかかる税金がある
財産の売却で得た利益(譲渡所得)には、所得税・住民税がかかります。
ただし、売却金額そのものではなく売却金額から取得費や売却にかかった費用を差し引いた利益に対して課税されます。
換価分割では、売却代金が取得割合に応じて各相続人に分配されるため、譲渡所得も相続人の取得分に応じて割り振られ、各相続人がそれぞれ自分の分について所得税の確定申告を行う必要があります。
財産売却時に特例が使える場合がある
譲渡所得には、一定の要件を満たすことで利用できる特例があります。換価分割で生じた譲渡所得も同様に、これらの特例の対象になります。
マイホーム売却特例
マイホーム売却特例とは、現在住んでいる家を売却した場合、または住まなくなってから3年が経過する年の12月31日までに売却した場合に、その他一定の要件を満たせば、譲渡所得から最高3,000万円を控除できる制度です。後述の取得費加算の特例とも併用できます。
この特例は、売却する相続人自身が実際に住んでいた家を売る場合に適用できる点で「空き家売却特例」と大きく異なります。なお、共有名義で所有している場合は、要件を満たす所有者(相続人)それぞれが最高3,000万円の控除を受けられます。
空き家売却特例
空き家売却特例とは、一定の要件を満たす場合に、譲渡所得から最高3,000万円を控除できる制度です。これにより売却時にかかる所得税・住民税を軽減できます。
令和9年(2027年)12月31日までの時限措置になります。また、被相続人居住用家屋やその敷地等を相続または遺贈により取得した相続人が3人以上の場合は、控除額の上限が1人あたり2,000万円になります。
後述の取得費加算の特例とは併用できません。
詳細は、『空き家に相続税はかかる?計算方法や空き家特例による3000万円控除を解説』をご確認ください。
取得費加算の特例
取得費加算の特例とは、相続税として支払った金額の一部を、売却時の取得費に上乗せできる制度です。取得費が増える分、譲渡所得が少なく計算され、結果として所得税・住民税を軽減できます。
相続開始日から3年10か月以内に財産を売却した場合に利用できます。マイホーム売却特例とは併用できますが、空き家売却特例とは併用できません。
取得費加算の特例の計算方法や要件について詳しくは、『取得費加算の特例とは?計算式・要件をわかりやすく解説【チェックシートあり】』をご覧ください。
換価分割の相続税申告は税理士に相談を
換価分割では、相続税評価額の考え方は通常の相続と同じですが、共有取得した財産の申告書への記載方法や、売却時にかかる所得税・住民税、贈与税とみなされないための注意点など、確認すべき論点が多岐にわたります。
特に、共有取得時の申告書の記載方法は、国税庁の様式に換価分割特有の書き方が明記されているわけではなく、実務上の判断が必要になる部分もあります。
このように、換価分割の相続税申告は独力で正確に進めるのが難しい論点が重なりやすいため、一度相続税に強い税理士に相談してみることをおすすめします。

監修者情報
アトムグループ 協力税理士