

子なし夫婦の相続人は誰?親なし・兄弟ありの割合や配偶者に財産を残す方法
子なし夫婦の相続では、子どもがいないからといって、配偶者がすべての遺産を相続できるとは限りません。
亡くなった方の親が存命であれば配偶者と親、親などの直系尊属がいなければ配偶者と兄弟姉妹が相続人になるためです。
「できるだけ多くの財産を配偶者に残したい」という場合は、遺言書の作成や生前贈与、生命保険などを生前から検討しておくことも重要です。
この記事では、子なし夫婦では誰が相続人になるのか、配偶者の法定相続分はどのくらいなのかをケース別に解説します。配偶者に多く財産を残すための対策や、利用できる相続税の控除・特例についても紹介するので、ぜひご覧ください。
※本記事の情報は2026年時点の税制をもとに作成しています。税法は改正される場合があるため、実際の申告にあたっては税理士などの専門家にご相談ください。
目次
子なし夫婦でも配偶者がすべて相続できるとは限らない
子なし夫婦でも、亡くなった方の親や兄弟姉妹などが存命であれば、配偶者とともに相続人になります。そのため、子どもがいないからといって、必ずしも配偶者がすべての遺産を相続できるわけではありません。
配偶者は常に相続人になる
相続が発生したとき、誰が遺産を受け取れるかは民法によってルールが決まっています。このルールにもとづいて相続を受ける権利がある人のことを「法定相続人」といいます。
このルールにおいて、被相続人の配偶者(夫または妻)は、常に法定相続人となるとされています(民法890条)。子どもがいてもいなくても、配偶者は必ず相続人になります。
関連記事
子なしなら親や兄弟姉妹も相続人になる
被相続人に子どもがいなくても、相続人が配偶者のみとは限りません。
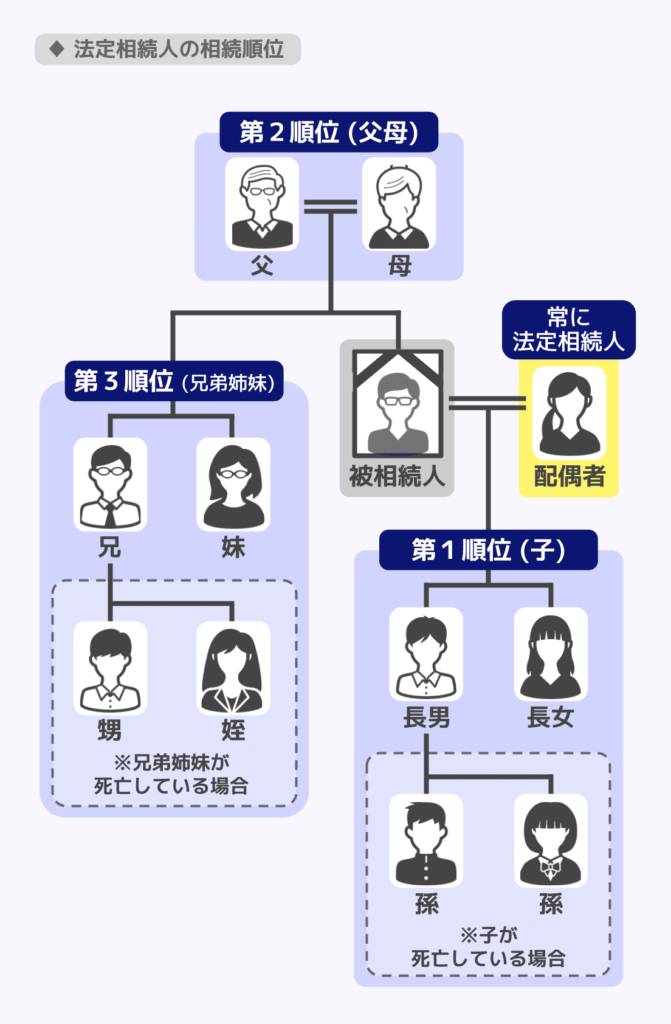
子なし夫婦の場合、父母・祖父母などの直系尊属がいれば、配偶者と直系尊属が相続人になります(民法889条1項1号)。直系尊属もいなければ、配偶者と兄弟姉妹が相続人になります(民法889条1項2号)。
| 順位 | 法定相続人 |
|---|---|
| 第1順位 | 子ども(いなければその孫などの直系卑属) |
| 第2順位 | 父母・祖父母など(直系尊属) |
| 第3順位 | 兄弟姉妹(いなければその甥姪) |
※上の順位の人がいる場合、下の順位の人は相続人にならない
父母と祖父母がいる場合は父母のみが相続人
なお、被相続人の子どもがすでに亡くなっている場合、その子どもである孫が代わりに相続人になることがあります。同様に、兄弟姉妹がすでに亡くなっている場合は、その子どもである甥・姪が相続人になることがあります。これを「代襲相続」といいます。
関連記事
法定相続人とは?範囲や順位、遺産分割の割合から確定方法までわかりやすく解説
【ケース別】子なし夫婦の相続人と法定相続分
子なし夫婦の場合、亡くなった配偶者(被相続人)の家族構成によって、法定相続人の顔ぶれが変わります。また、配偶者以外に誰が相続人になるかで、配偶者の相続割合も変わってくるので注意してください。
法定相続人の組み合わせと、それぞれのケースにおける配偶者の相続割合は以下の通りです。
| 家族構成 | 法定相続人 | 配偶者の相続割合 |
|---|---|---|
| 子なし+親あり | 配偶者+父母(祖父母) | 3分の2 |
| 子なし+親なし+兄弟あり | 配偶者+兄弟姉妹 | 4分の3 |
| 子なし+親なし+兄弟なし | 配偶者のみ | 全部(10分の10) |
| 子どもが先に死亡+孫あり | 配偶者+孫 | 2分の1 |
主な4つのパターンを確認しましょう。
ケース(1)子なし+親あり(父母が存命)
子どもがいない場合、第2順位である父母が配偶者とともに相続人になります。
法定相続人:配偶者+父母
相続割合は配偶者が3分の2で、第2順位である父母は合わせて3分の1です(民法900条2号)。
| 相続人 | 相続割合 |
|---|---|
| 配偶者 | 3分の2 |
| 父母(合わせて) | 3分の1 |
たとえば、遺産が3,000万円の場合、法定相続どおりに遺産分割するなら配偶者が2,000万円、父母が合わせて1,000万円(父母が両方いれば各500万円)を受け取ることになります。
なお、父母がともに亡くなっている場合は、祖父母など、より親等の近い直系尊属が相続人になります。
ケース(2)子なし+親なし+兄弟姉妹あり
第2順位である父母・祖父母などの直系尊属がいずれも亡くなっている場合、第3順位の兄弟姉妹が配偶者とともに相続人になります。
法定相続人:配偶者+兄弟姉妹
相続割合は配偶者が4分の3で、第3順位である兄弟姉妹は合わせて4分の1です(民法900条3号)。
| 相続人 | 相続割合 |
|---|---|
| 配偶者 | 4分の3 |
| 兄弟姉妹(合わせて) | 4分の1 |
たとえば、遺産が4,000万円の場合、法定相続分どおりに遺産分割するなら配偶者が3,000万円、兄弟姉妹が合わせて1,000万円を受け取ることになります。
兄弟姉妹が複数いる場合は、1,000万円を原則として均等に分けます(異母・異父兄弟姉妹の場合、取り分は全血の兄弟姉妹の2分の1になります)。
ここでいう兄弟姉妹は、亡くなった配偶者の兄弟姉妹(生存配偶者から見て義理の兄弟・姉妹)です。
配偶者は、義理の兄弟姉妹と遺産を分けることになります。
なお、兄弟姉妹が亡くなっていても甥姪が存命であれば、代襲相続で甥姪が相続人になります。
ただし、兄弟姉妹の代襲相続は一代までのため、甥姪の子供は代襲相続人にはなれません。
兄弟姉妹や甥姪が財産を相続する場合、通常は相続税が2割加算されます(相続税法18条1項)。
ケース(3)子なし+親なし+兄弟姉妹なし
亡くなった配偶者に子ども・直系尊属・兄弟姉妹がおらず、代襲相続人になれるものもいない場合、配偶者が遺産のすべてを相続します。
法定相続人:配偶者のみ
相続割合は配偶者が遺産のすべてを相続します。
| 相続人 | 相続割合 |
|---|---|
| 配偶者 | 全部(10分の10) |
配偶者以外の相続人がいないため、ほかの相続人と遺産分割協議をする必要はありません。ただし、相続人の調査や不動産の相続登記、預貯金の解約・名義変更などの相続手続きは必要です。
ケース(4)子どもが先に死亡+孫あり
被相続人の子どもがすでに死亡しており、その子の子ども(配偶者から見た孫)がいれば、代襲相続で孫が配偶者とともに相続人になります。
法定相続人:配偶者+孫
※子どもの代襲相続は、何代でも可能
代襲相続では孫は子どもの立場を引き継ぐため、法定相続分は「配偶者+子ども」が相続人になる場合と同じで、それぞれ2分の1ずつです(民法900条1号、901条1項)。
| 相続人 | 相続割合 |
|---|---|
| 配偶者 | 2分の1 |
| 孫(合わせて) | 2分の1 |
たとえば、遺産が2,000万円の場合、法定相続分どおりに遺産分割するなら配偶者が1,000万円、孫が1,000万円を相続します。
孫が複数人いる場合は、1,000万円を孫同士で等分して相続します。
なお、孫のように一親等の血族以外の人が財産を相続する場合、通常は相続税が2割加算されます(相続税法18条1項)。
しかし、代襲相続の孫は、一親等の血族である子どもの立場を引き継ぐため、2割加算の対象外です(相続税法18条1項かっこ書き)。
被相続人の子ども(孫から見た実親)が健在であるなどして代襲相続人にはならない孫が、養子として、あるいは遺言によって遺産を受け取る場合は、2割加算の対象となります。
関連記事
孫への相続を実現する5つの方法|孫が相続人になるケースや相続割合も解説
子なし夫婦の相続でトラブルになりやすいケース
前妻・前夫の子や認知した子がいる
前妻・前夫の子どもや、婚姻関係外で認知した子どもがいる場合、遺産分割協議においてトラブルが起きる可能性があります。
夫婦の間に子どもがいなくても、被相続人に前婚の子や認知した子がいれば、その子どもも法定相続人になります。
法定相続分は配偶者が2分の1、前妻・前夫との子や認知した子が合わせて2分の1です。
このようなケースで遺言書がなく、遺産分割協議を行う場合は、前妻・前夫の子や認知した子を含む相続人全員が参加する必要があります。
しかし、該当の子どもと面識がなかったり疎遠であったりしても協議への参加が必要なため、トラブルになりやすいケースの一つです。心当たりがある場合は、早めに遺言書を作成しておくことが特に重要です。
遺産分割協議が遅れると相続税の申告にも影響がある
遺産分割協議においてトラブルが起こり、遺産分割協議が遅れると、原則として相続税を減額する特例(「配偶者の税額軽減」「小規模宅地等の特例」など)を利用することができません。
このような特例は、相続税の申告期限内までに遺産分割が完了していることが適用の要件となっているためです。
「申告期限後3年以内の分割見込書」を未分割申告時に添付しておくことで、分割確定後に特例を適用する余地が残りますが、一度支払って相続税の更正の請求も必要となるなど手間が増えます。
相続税の申告や納付をスムーズに行うためにも、遺産分割協議が遅れないように事前の対策をとることが重要となります。
関連記事
相続税は遺産未分割でも申告が必要|デメリットと申告書の書き方
被相続人の親や兄弟姉妹との関係が良くない
被相続人の親や兄弟姉妹が相続人となる場合も、遺産分割協議においてトラブルが生じることがあります。
子なしの夫婦の場合、被相続人の親や兄弟姉妹が配偶者とともに相続人になるケースがあります。
配偶者から見れば、義理の親や義理の兄弟姉妹とともに相続人になるということですが、関係性があまりよくなかったり、疎遠で関係が浅かったりすることもあるでしょう。
相続人全員でどう遺産分割するかを話し合う際に、相続人同士の関係性が良くない場合、こうした話し合いでなかなか意見が合わず、トラブルになることも考えられます。
子なし夫婦が配偶者に多く相続させるには遺言がおすすめ
遺言があれば配偶者に相続させる財産を指定できる
子なし夫婦で、法定相続分より多くの財産を配偶者に残したい場合は、遺言書を作成しておくことが有効です。
遺言書では、法定相続分とは異なる割合を指定したり特定の財産を誰に相続させるか指定したりできます。
配偶者以外にも相続人がいたとしても、「生活資金として、なるべく多くの財産を配偶者に渡したい」「自宅は確実に配偶者に残したい」などの場合に検討するとよいでしょう。
遺言があれば、基本的には遺言の内容が優先されるため、遺族間で遺産分割について揉めるリスクも下げられます。
遺産相続における割合の決め方や具体的なシミュレーションは、『遺産相続の割合の決め方は?相続割合のシミュレーションや相続税計算への影響も解説』が参考になります。
注意(1)親が相続人になる場合は遺留分に気を付ける
遺留分とは、兄弟姉妹以外の相続人に保証された、遺産の最低限の取り分のことです。
各人の遺留分の割合は相続人の組み合わせにより異なりますが、配偶者と親が相続人になる場合、親全体の遺留分は6分の1です(民法1042条1項2号、2項)。
そのため、たとえば配偶者と親が相続人になるケースで「配偶者にすべての財産を相続させる」という遺言を残していても、親は合計で、遺留分を算定するための財産の価額の6分の1に相当する金額を請求できます(遺留分侵害額請求。民法1046条1項)。
一方、被相続人の兄弟姉妹には遺留分はありません。
よって、配偶者と兄弟姉妹が相続人になる場合、遺言で「配偶者に全財産を相続させる」としていても、遺留分侵害額請求を受けることはありません。
ただし、兄弟姉妹が納得せず、もめる可能性もある点には注意しましょう。
遺留分について詳しくは、関連記事『遺留分をもらった場合の相続税は?計算方法と侵害額請求後の申告手続き』で解説しています。
注意点(2)遺言の種類は3つある
一般的な遺言書には「自筆証書遺言」と「公正証書遺言」、「秘密証書遺言」の3種類があります。
どの種類を選ぶかで、相続開始時の手続や紛失リスクが異なります。
- 自筆証書遺言(民法968条)
遺言者が自分で手書きした遺言書。
法務局の保管制度を利用していない場合は、家庭裁判所での検認手続きが必要。 - 公正証書遺言(民法969条)
公証人が作成・保管する遺言書。
家庭裁判所での検認手続きは不要。 - 秘密証書遺言(民法970条)
遺言の内容を秘密にしたまま自分で保管し、存在だけを公証人に証明してもらう遺言書。
家庭裁判所での検認手続きが必要。
封印のある自筆証書遺言や秘密証書遺言を、家庭裁判所外で開封すると、過料の対象となる可能性があります(民法1005条)。
こうした点も踏まえ、どの形式で遺言書を作成するか検討することが重要です。
遺言書の作成を検討する場合は、関連記事『遺言書がある場合の相続税|相続税申告や一人に相続させる場合の注意点も解説』も合わせてご覧ください。
配偶者に財産を残すためにできるその他の生前対策
生前贈与
生前贈与を利用すれば、生前に配偶者へ財産を移しておくことができます。
たとえば、婚姻期間20年以上の夫婦間の居住用不動産の贈与は、原則として遺産分割の計算に持ち戻さなくてよいとされています(民法903条4項)。
そのため、このようなケースで贈与した自宅は原則として相続開始時の遺産分割の対象になりません。
配偶者に対する生前贈与では、主に「暦年課税」と「おしどり贈与(贈与税の配偶者控除)」が活用されることが多いです。
- 暦年課税
毎年110万円までの基礎控除以内であれば、贈与税はかからない。
ただし、生前贈与加算の対象となるものには相続税がかかる。 - おしどり贈与(贈与税の配偶者控除)
婚姻期間が20年以上の夫婦が、一定の要件を満たして居住用不動産またはその購入資金の贈与を行った場合、基礎控除110万円とは別に最高2,000万円まで控除できる。特例を利用するには贈与税申告が必要。
暦年課税における生前贈与加算とは、被相続人の死亡前一定期間に受けた贈与財産が相続税の対象になる制度です(相続税法19条1項)。
生前贈与加算の対象は従来、被相続人の死亡前3年でしたが、2027年1月から段階的に延長され、最終的に7年となります。
※なお、おしどり贈与(贈与税の配偶者控除)を適用した金額に相当する部分(最高2,000万円)は、生前贈与加算の対象外です。
| 被相続人の死亡日 | 遡る期間 |
|---|---|
| ~2026年12月31日 | 死亡日前3年間 |
| 2027年1月1日~2030年12月31日 | 2024年1月1日から相続開始日までの間の贈与 |
| 2031年1月1日~ | 死亡日前7年間 |
※参考:No.4161 贈与財産の加算と税額控除(暦年課税)
ただし、相続開始の日が2027年1月2日以後の場合、加算対象期間のうち相続開始前3年以内に取得した財産以外の贈与については、その贈与額の合計から100万円を差し引いた残額のみが相続税の課税価格に加算されます。
関連記事
暦年贈与(暦年課税)とは?非課税枠や注意点、やり方をわかりやすく解説
なお、贈与時には特別控除(累計2,500万円)と年110万円の基礎控除を適用し、相続時に贈与財産を相続財産に加算して精算する相続時精算課税制度は、夫婦間の贈与には利用できません。
生前贈与の節税効果は?
配偶者に財産を渡したい場合、生前贈与が必ずしも節税になるとは限りません。
相続の際に配偶者控除を使えば、配偶者が取得した財産が「1億6,000万円」または「法定相続分相当額」のいずれか大きいほうまでであれば、相続税はかかりません。
節税目的で生前贈与を検討する場合は、こうした点も考慮することが重要です。
なお、配偶者控除によって相続税が0円になったとしても、相続税申告は必要です。また、原則として申告期限までに遺産分割が完了している必要もあります。
生命保険
生命保険を活用することで、相続財産とは別に配偶者へ確実に財産を渡すことができます。
生命保険の死亡保険金は、受取人として指定された人に直接支払われるため、遺産分割協議の対象外となります。つまり、義理の兄弟・姉妹が相続人であっても、保険金は配偶者が単独で受け取ることができます。
また、生命保険には相続税の非課税枠があります(相続税法12条1項6号)。
死亡保険金の非課税限度額=500万円×法定相続人の数
- 相続放棄した人も、法定相続人の数に含められます
- 普通養子については、被相続人に実子がいる場合は1人まで、いない場合は2人まで法定相続人の数に含められます
※死亡保険金の非課税枠は、相続人(相続放棄した人などを除く)が受け取った保険金に適用
たとえば、法定相続人が配偶者と兄弟の計2人であれば、1,000万円までの死亡保険金が非課税です。
ただし、保険料の負担者・被保険者・受取人の組み合わせによって、課税される税目(相続税・贈与税・所得税)が異なります。契約形態には注意が必要です。
関連記事
生命保険を使った相続税対策|節税になる理由やデメリット・注意点を解説
家族信託
家族信託とは、財産の管理・処分を信頼できる家族など(受託者)に任せる仕組みです。
子なし夫婦の場合、信頼できる兄弟姉妹や甥・姪などを受託者に指定し、財産管理を任せるといった活用が考えられます。
家族信託を利用すれば、認知症などによって自分で財産を管理できなくなった場合に備えながら、死亡後に財産を誰に引き継ぐかについても定められます。
たとえば、自分が亡くなった後は配偶者に財産から利益を受けてもらい、配偶者が亡くなった後は自分の兄弟姉妹や甥・姪などへ財産を引き継ぐ、といった承継方法を設計することも可能です。
ただし、家族信託を利用すること自体に、相続税を軽減する効果があるわけではありません。また、希望する財産承継の内容によっては設計が複雑になるため、弁護士や司法書士などの専門家に相談しながら検討するとよいでしょう。
関連記事
信託と相続の関係|家族信託における相続税や相続税対策の効果を解説
子なし夫婦の相続についてよくある質問
Q. 子なし夫婦の相続で使える控除・特例はある?
基礎控除や配偶者の税額軽減があります。
相続税には「基礎控除」があり、課税価格の合計額(正味の遺産額)が基礎控除額以下であれば、原則として相続税はかからず、申告も不要です(相続税法15条1項)。
基礎控除額の計算式
基礎控除額=3,000万円+(600万円×法定相続人の数)
- 相続放棄した人も、法定相続人の数に含められます
- 普通養子については、被相続人に実子がいる場合は1人まで、いない場合は2人まで法定相続人の数に含められます
また、配偶者の税額軽減を適用すると、配偶者が相続する遺産については次のいずれか多い金額まで相続税がかかりません(相続税法19条の2)。
- 1億6,000万円
- 配偶者の法定相続分相当額
なお、配偶者の税額軽減を適用する場合は、それにより相続税が0円になったとしても、相続税申告が必要です。
また、原則として申告期限までに遺産分割が完了していることも要件になっています。
関連記事
Q. 配偶者以外の相続人を漏れなく確認する方法は?
まずは被相続人の出生から死亡までの戸籍謄本を取得する必要があります。
子なし夫婦で亡くなった配偶者の兄弟姉妹が相続人になるケースでは、亡くなった配偶者本人や父母の出生から死亡までの戸籍謄本などを取得し、すでに亡くなっている兄弟姉妹がいる場合はその方の戸籍も確認する必要があるため、手間がかかりやすい点に注意してください。
2024年3月から、本籍地以外の市区町村の窓口でも戸籍証明書を請求できる広域交付を利用することができますが、生存配偶者が請求する場合、亡くなった配偶者の父母や兄弟姉妹の戸籍は広域交付の対象外です。
戸籍の収集は思いのほか手間がかかることがあるため、早めに着手するか、専門家(弁護士・司法書士)に依頼することも検討しましょう。
Q. 配偶者なし・子なし・親なし・兄弟ありの場合は誰が相続する?
配偶者・子ども・直系尊属がいない場合は、兄弟姉妹が法定相続人になります。
兄弟姉妹がすでに亡くなっている場合は、その子である甥・姪が代襲相続人になります。ただし、兄弟姉妹の代襲相続は一代限りで、甥・姪の子には代襲されません。
兄弟姉妹や甥・姪もおらず、ほかに法定相続人がいない場合は「相続人不存在」となります。遺言による受遺者もいない場合、一定の手続きを経て特別縁故者に財産が分与されることがあり、それでも残った財産は国庫に帰属します。
Q. 子なし夫婦の相続で相続税に関する注意点はある?
子なし夫婦が相続を行う際には、二次相続で相続税の負担が大きくならないよう注意すべきケースがあります。
子なし夫婦の一方が亡くなった際の相続で配偶者の税額軽減を利用し、配偶者に多くの財産を相続させると、相続税の負担を抑えられます。
しかし、その後に配偶者が亡くなった場合の相続(二次相続)では、配偶者の税額軽減が利用できないことから、相続税の負担が非常に大きくなってしまうケースがあるのです。
子なし夫婦の二次相続では、相続人が兄弟姉妹であることが多く、相続税の2割加算により相続税額の負担が大きくなりやすいので、二次相続における相続人の負担を考慮した相続を行っておくべきでしょう。
どのような相続を行うことが相続税の点から望ましいのかについては、専門家である税理士に相談することをおすすめします。
関連記事
まとめ|子なし夫婦の相続は早めの対策が重要
子なし夫婦では、配偶者だけでなく、亡くなった方の親や兄弟姉妹が相続人になることがあります。
特に、親などの直系尊属がおらず兄弟姉妹がいる場合、法定相続分は配偶者が4分の3、兄弟姉妹が合わせて4分の1です。「子どもがいないから、財産はすべて配偶者に渡る」と考えていると、想定していた相続と異なる結果になる可能性があります。
配偶者に多くの財産を残したい場合は、遺言書を作成しておくことが有効です。兄弟姉妹には遺留分がないため、親などの直系尊属がすでに亡くなっているケースでは、遺言によって全財産を配偶者に残すこともできます。
生前贈与や生命保険、家族信託なども含め、自分たちの財産や家族関係に合った方法を早めに検討しておきましょう。

監修者
高部孝之税理士事務所
税理士高部孝之
2019年税理士試験合格 2020年税理士登録
都内大手税理士法人にて約13年間勤務。資産税部門の責任者などを経て、2024年に独立し浅草にて資産税を強みとする税理士事務所を開業。
専門用語を用いず、平易な言葉で説明することを大切にしており、お客様が親しみやすく相談しやすい税理士を理想としています。
保有資格
税理士・FP技能士1級・相続診断士