

数次相続とは?どこまで続く?再転相続との違いと相続放棄や相続税の扱いを解説
数次相続(すうじそうぞく)とは、遺産分割が終わる前に相続人が亡くなり、新たな相続が重なることです。そのうち、相続を承認するか放棄するかを決める前に相続人が亡くなり、その選択権が次の相続人へ引き継がれるケースを再転相続(さいてんそうぞく)といいます。
どちらの場合も、亡くなった相続人が相続税の申告期限前に申告しないまま亡くなったときは、その申告義務を相続人が引き継ぎます。引き継いだ分の申告期限は、相続人が亡くなったことを知った日の翌日から10か月以内です。
この記事では、数次相続と再転相続の違いや代襲相続との違い、どこまで続くのか、相続放棄との関係、相続税申告の注意点までわかりやすく解説します。
※本記事の情報は2026年10月時点の民法・税制をもとに作成しています。



 LINEで無料相談
 メールで問い合わせ
目次
数次相続とは?
遺産分割前に相続人が亡くなった場合に発生
数次相続とは、ある人が亡くなって相続が始まった(一次相続)あと、遺産分割が完了する前に相続人のうちの1人が亡くなり、新たな相続(二次相続)が発生する状況を指します。
二次相続の被相続人が一次相続で持っていた相続人としての地位や、遺産を取得する権利は、その人の相続人へ引き継がれます。
数次相続の具体例
数次相続の具体例を、以下の家族構成に当てはめて考えてみましょう。
- 父
- 母
- 長男(配偶者と子2人がいる)
- 次男
こうしたケースでは、たとえば以下の場合に数次相続が発生します。
- 父(一次相続の被相続人)が亡くなり、母・長男・次男が相続人となった
- 遺産分割の話し合いが終わらないうちに、長男も亡くなってしまった
→二次相続(数次相続)の発生
このとき、長男の配偶者と子2人が、長男の相続人(二次相続の相続人)になります。
合わせて、長男が一次相続で取得するはずだった相続権や遺産を取得する権利も、長男の相続人である配偶者と子2人へ引き継がれます。
たとえば、母の相続税を申告する際に、先に亡くなった父の相続で遺産分割協議が終わっておらず、不動産が未分割のまま残っていたケースがあります。このケースでは、各金融機関への照会で財産の全容を洗い出すとともに、父の代から未分割だった不動産の状況も整理して評価・計上し、申告期限内に申告を終えています。
数次相続では、このように一次相続で分け方が決まっていない財産も、二次相続の申告の中で扱いを整理する必要が出てきます。
関連記事
父の遺産が未分割のまま母が死亡した場合、相続税申告はどう対処する?
数次相続はどこまで続く?
数次相続は、遺産分割が終わる前に相続人が次々と亡くなると、理論上は何度でも連鎖する可能性があります。
たとえば、次のようなケースです。
- 父が亡くなり、母と長男が相続人となる
- 遺産分割前に長男が亡くなり、長男の法定相続人がその地位を引き継ぐ
- さらに遺産分割前にその相続人が亡くなり、その人の法定相続人へ地位が引き継がれる
このように、遺産分割が終わる前に相続人が亡くなるたびに新たな相続が発生し、数次相続が続いていきます。
遺産分割の話し合いは長期化することがあります。家庭裁判所で終局した遺産分割事件16,431件のうち、審理期間が1年を超えたものは5,273件で、約32%でした(最高裁判所「令和7年 司法統計年報 家事編」)。遺産分割が長引くほど、その間に相続人が亡くなり、次の相続が重なる可能性も高まります。遺産分割が終われば、その相続についての数次相続はそこで止まります。
亡くなった相続人の地位を引き継ぐのは、その人の法定相続人です。配偶者は常に相続人となり、配偶者以外は「子→直系尊属(父母・祖父母)→兄弟姉妹」の順に相続人となります。
そのため、数次相続が重なると、最初に亡くなった人と血縁関係のない人が、一次相続の遺産分割に加わることもあります。たとえば、途中で亡くなった相続人の配偶者や、その配偶者もさらに亡くなった場合に相続人となる、配偶者の兄弟姉妹などです。
代襲相続では、兄弟姉妹の代わりに相続できるのはその子である甥・姪までです。一方、数次相続には、このような世代数による制限はありません。
最終的に相続人がいない場合は、所定の手続きを経て特別縁故者への財産分与が行われることがあり、残った相続財産は国庫に帰属します。
法定相続人の判断方法について詳しくは、関連記事『法定相続人とは?範囲や順位、遺産分割の割合から確定方法までわかりやすく解説』をご覧ください。
再転相続とは?
承認・放棄の選択前に相続人が亡くなった場合に発生
再転相続とは、ある相続において、相続人が「相続するか・放棄するかをまだ決めていない状態(承認・放棄の選択権)」のままで死亡し、その選択権ごと次の相続人に引き継がれる状況を指します。
そのため、再転相続人は、二次相続で相続人になるだけでなく、一次相続について承認・放棄から判断する必要があります。
再転相続の具体例
再転相続の具体的な発生場面は、たとえば次のようなケースです。
- 祖父(祖母は他界)
- 父(母は他界)
- 父の子
- 祖父が亡くなり、父が相続人になった
- 父はまだ相続するかどうかを決めていないうちに亡くなった
- 父の子(祖父から見た孫)が、「祖父の相続についての選択権(承認または放棄)」を引き継いだ
このとき、孫は2つの選択権を持つことになります。
- 父の相続(二次相続)について承認するか放棄するか
- 祖父の相続(一次相続)について承認するか放棄するか(父から引き継いだ権利)
再転相続の最大の特徴は、この「2段階の選択」が必要になる点です。
再転相続はどこまで続く?
再転相続も、選択権を持つ人が相続を決める前に亡くなれば、さらに連鎖します。
連鎖の範囲は数次相続と同様に、民法の定める法定相続人の範囲によって決まります。
数次相続と再転相続と代襲相続の違い
数次相続とは、相続が始まった後、遺産分割が終わる前に相続人が亡くなり、さらに相続が発生することです。そのうち、相続人が相続を承認するか放棄するかを決めないまま亡くなり、亡くなった人の相続人がその選択権を引き継ぐものを再転相続といいます。
流れで見ると、次のようになります。
- 一次相続が発生する
- 相続を承認するか放棄するか決める
- 遺産分割をする
- 相続税を申告する
3の遺産分割が終わる前に相続人が亡くなると、数次相続が発生します。そのうち、2の段階で相続人が亡くなり、承認・放棄の選択権が次の相続人に引き継がれるのが再転相続です。
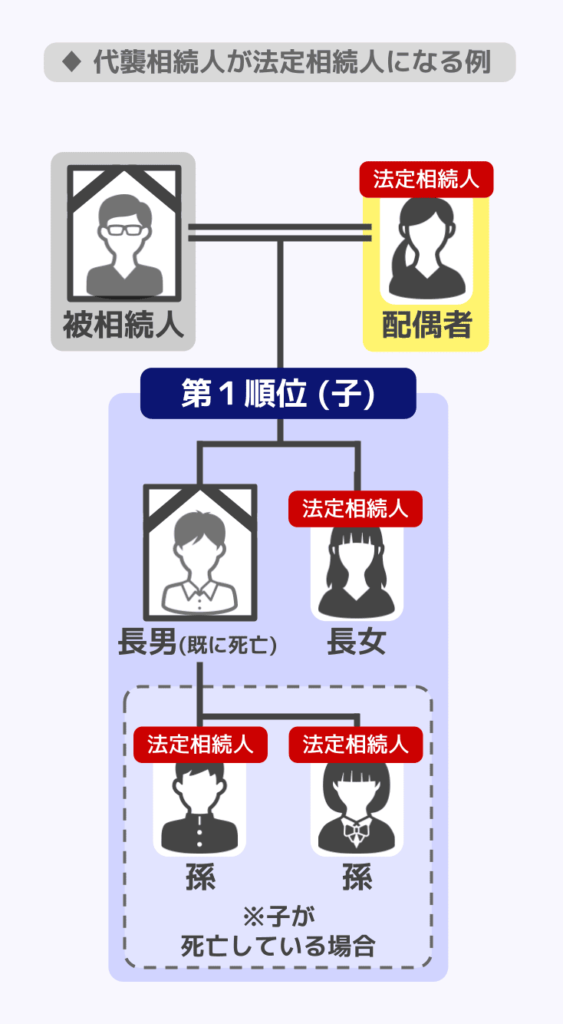
これに対して、代襲相続は、本来相続人になるはずだった人が相続開始前に亡くなっていた場合などに、その人の子などが代わって相続人となる制度です(民法887条2項、889条2項)。
| 種類 | 相続人が亡くなった時期 | 主な特徴 |
|---|---|---|
| 数次相続 | 被相続人の死亡後、遺産分割が終わる前 | 亡くなった相続人の地位が、その人の相続人へ引き継がれる |
| 再転相続 | 被相続人の死亡後、承認・放棄を決める前 | 一次相続を承認するか放棄するかの選択権も引き継がれる |
| 代襲相続 | 被相続人の死亡前または同時など | 子などが本来の相続人に代わって相続人となる |
たとえば、祖父が亡くなった時点ですでに父が亡くなっていた場合、一定の要件を満たせば孫が父に代わって相続人となります。これが代襲相続です。
代襲相続について詳しく知りたい方は『代襲相続とは?どこまでが代襲相続人の範囲?順位や割合などを解説』の記事をご覧ください。
なお、「相次相続」は数次相続とは別の考え方で、10年以内に相続が続けて起きることを指します。遺産分割が終わっているかどうかは問いません。相続税では、要件を満たすと「相次相続控除」を使えることがあり、数次相続でも要件を満たせば対象になります。詳しくは後ほど解説します。
数次相続と再転相続の相続税申告の期限と流れ
一次相続と二次相続の申告が必要
数次相続や再転相続では、引き継いだ相続人が、一次相続と二次相続の両方について相続税申告を行うことがあります。
これは、相続税の申告義務を負う相続人が、申告期限前に申告書を提出せずに亡くなった場合、その申告義務が亡くなった相続人の相続人へ引き継がれるためです。
例えば、「父の相続中に長男が亡くなった」ケースでは、次のようになります。
- 父の相続税申告:母・長男・次男のうち、申告義務がある人が行う
- 長男が父の相続税の申告期限前に、申告書を提出せず亡くなった場合:長男の申告義務は、長男の相続人(配偶者・子)が引き継ぐ
- 長男自身の相続についても申告義務がある場合:長男の相続人は、父の相続税申告と長男の相続税申告の両方を行う
なお、「包括承継」とは、財産だけでなく権利や義務もまとめて引き継ぐことです。相続税の申告義務も包括承継の対象となるため、相続人が亡くなっても申告義務は消滅しません。
相続人が申告期限を過ぎてから亡くなった場合は、申告期限が延びることはなく、期限を過ぎた申告の義務がそのまま引き継がれます。国税不服審判所が、相続人が申告期限までに申告をせず、その約2年後に亡くなったケースで、その相続人の相続税の納付義務を引き継いだ人に無申告加算税がかかると判断した事例があります(平成26年11月7日裁決)。
このケースでは、亡くなった相続人が、ほかの相続人から財産の明細を示してもらえず、保険金などを計算に入れないまま自分で基礎控除以下と判断して申告していませんでした。審判所は、こうした相続人どうしの事情は、期限内に申告しなかったことの「正当な理由」には当たらないとしています。家族が亡くなったときは、その家族が前の相続の申告を済ませていたかどうかも確かめておくことが大切です。
数次相続・再転相続の申告期限
数次相続・再転相続では、それぞれの相続について個別に申告期限が設定されます。
まず、各相続の申告期限は以下のとおりです。
| 相続の種類 | 申告期限の起算点 |
|---|---|
| 第一の相続(たとえば父の相続) | 父が死亡したことを知った日の翌日から10か月 |
| 第二の相続(たとえば長男の相続) | 長男が死亡したことを知った日の翌日から10か月 |
ただし、一次相続の申告義務を引き継いだ相続人については、申告期限が次のようになります。
| 相続 | 申告期限 |
|---|---|
| 一次相続(父の相続) | 一次相続の相続人(=二次相続の被相続人)が死亡したことを知った日の翌日から10か月以内 |
| 二次相続(長男の相続) | 被相続人が死亡したことを知った日の翌日から10か月以内 |
たとえば、以下のケースで考えてみましょう。
- 一次相続(父が死亡)
相続人:母、長男(配偶者と子2人がいる)、次男 - 二次相続(相続中に長男が死亡)
相続人:長男の配偶者と子2人(一次相続の申告義務も受け継ぐ)
この場合、一次相続の相続人である母と次男は、「父が死亡したことを知った日の翌日から10か月以内」に一次相続の相続税申告をしなければなりません。
一方、長男から一次相続の申告義務を受け継いだ配偶者と子2人については、「長男が死亡したことを知った日の翌日から10か月以内」が一次相続の申告期限となります。合わせて、二次相続の申告も、「長男が死亡したことを知った日の翌日から10か月以内」に行う必要があります。
なお、母や次男など、生存しているほかの一次相続人の申告期限は、数次相続・再転相続が発生しただけでは延長されません。
申告期限の計算方法や遅れた場合のペナルティについては『相続税の申告期限はいつまで?10か月の計算方法と遅れた際のリスク』の記事で詳しく知ることが可能です。
申告期限までに遺産分割がまとまらない場合
数次相続・再転相続では、遺産分割が長期化することがあります。申告期限までに分割がまとまらない場合は、未分割のまま相続税を申告し、分割が決まった後に、必要に応じて更正の請求や修正申告を行います。
税額が減る場合の更正の請求は、原則として分割があったことを知った日の翌日から4か月以内に行う必要があります。
また、配偶者の税額軽減や小規模宅地等の特例を分割後に適用するには、期限内申告の際に「申告期限後3年以内の分割見込書」を添付し、原則として申告期限から3年以内に分割する必要があります(国税庁「No.4208 相続財産が分割されていないときの申告」)。税理士の実務では、この見込書を出し忘れると後から特例を使えなくなるため、特に注意すべき点とされています。
未分割で申告するときの注意点は、関連記事『相続税は遺産未分割でも申告が必要|デメリットと申告書の書き方』で解説しています。
数次相続・再転相続の手続きの流れ
数次相続・再転相続が発生した場合は、以下の流れで相続税申告をしましょう。
- 亡くなった相続人の相続人を確定する
- 相続放棄・限定承認をするか検討する
- 一次相続・二次相続の遺産分割を行う
- 相続税の申告・納税を行う
(1)亡くなった相続人の相続人を確定する
数次相続や再転相続においては、一次相続と二次相続の2つの相続における相続人全員を確定する必要があります。
通常の相続と同じく、被相続人の戸籍(除籍)謄本を取得して2つの相続における相続人を確定し、誰が・どの遺産分割協議に参加するのかを確認しましょう。
(2)相続放棄・限定承認をするか検討する
相続財産より借金が多い場合などは、相続放棄や限定承認を検討します。
ただし、相続放棄については注意点があるため、本記事内で後ほど詳しく解説します。
(3)一次相続・二次相続の遺産分割を行う
数次相続や再転相続では、相続人が複数いて遺言などで分け方が決まっていない場合、一次相続と二次相続のそれぞれについて遺産分割協議が必要です。
遺産分割協議書は、一次相続と二次相続で別々に作成するのが一般的です。
ただし、一次相続と二次相続で法定相続人が同じ場合には、1通とすることが可能です。
遺産分割協議において、一次相続の法定相続人であり、二次相続の被相続人である人については「相続人兼被相続人」と記載し、二次相続における法定相続人の署名・押印を行いましょう。
(4)相続税の申告・納税を行う
遺産分割がまとまったら、申告期限までに相続税の申告・納税を行います。
申告義務を引き継いだ人は、一次相続・二次相続の両方について申告が必要になる場合があるため、申告漏れがないよう注意しましょう。
数次相続や再転相続が起きたときの相続税の計算
一次相続の基礎控除額は変わらない
相続税の基礎控除額は以下の計算式で算出されます。
相続税の基礎控除
3,000万円+600万円×法定相続人の数
- 相続放棄した人も、法定相続人の数に含められます
- 法定相続人の数に含められる養子は、原則として、実子がいる場合は1人まで、実子がいない場合は2人までです
法定相続人の数が増えると控除額も多くなりますが、数次相続や再転相続の場合は、一次相続が生じた時点の法定相続人の数で計算することから、二次相続が生じたことで法定相続人が増えることはありません。
たとえば一次相続が発生した時点で相続人が配偶者・長男・次男の3人だったとします。
そして相続中に長男が亡くなったとしても、一次相続の基礎控除は法定相続人の数を3人として計算するのです。
相次相続控除が使える場合がある
数次相続や再転相続の場合は、二次相続において相次相続控除を利用できる可能性があります。
相次相続控除とは、短期間に何度も相続税が課される負担を軽減するための税額控除制度です。今回の相続(二次相続)の被相続人が、その相続開始前10年以内に開始した相続(一次相続)で財産を取得し、相続税が課されていた場合に、二次相続の相続人が適用を受けられます。
そのため、一次相続で配偶者の税額軽減などにより二次相続の被相続人の相続税額がゼロだった場合は、相次相続控除の額は算出されません。
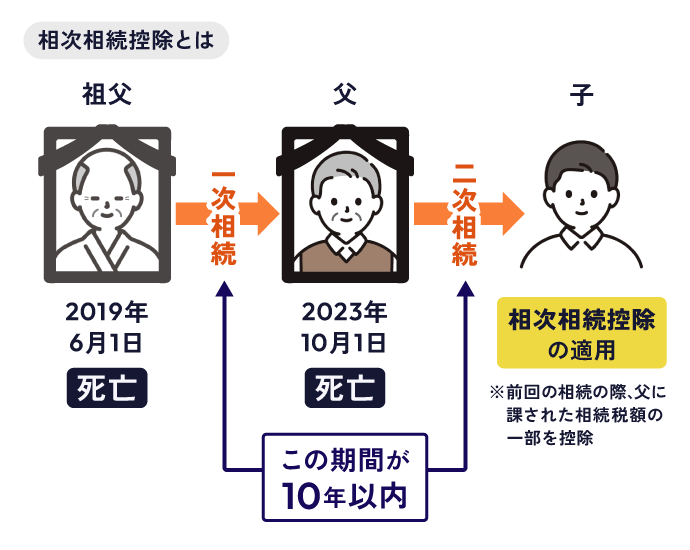
具体的には、一次相続で二次相続の被相続人に課された相続税の一部が、今回の相続(二次相続)で生じる相続税額から控除されます。
相次相続控除の要件や控除額を知りたい方は『相次相続控除とは?要件と控除額の計算方法|10年以内に2回相続が発生した場合』の記事をご覧ください。
数次相続や再転相続で相続放棄はできる?
数次相続で相続放棄できるのは二次相続だけ
再転相続にあたらない数次相続人は、二次相続についてのみ相続放棄を選択できます。
再転相続ではない数次相続は、一次相続の相続人が遺産を相続する選択をしたのち、実際に遺産分割が決まる前に亡くなったケースで発生します。
よって、一次相続について数次相続人が相続放棄をすることはできません。
なお、二次相続の相続放棄は、熟慮期間(二次相続の相続人であることを知った日から3か月以内)の間に決めなければなりません。
再転相続で二次相続を放棄すると一次相続も選べなくなる
再転相続人は、一次相続と二次相続について、それぞれ承認するか放棄するかを選べます。
ただし、二次相続を先に放棄すると、初めから二次相続の相続人ではなかったことになるため、二次相続の被相続人から引き継いだ一次相続の選択権も失います。そのため、二次相続を先に放棄したうえで、一次相続だけを承認することはできません。
再転相続人が選べる主な組み合わせは、次の3つです。
- 一次相続・二次相続ともに承認
- 一次相続を放棄し、二次相続を承認
- 一次相続・二次相続ともに放棄
一次相続と二次相続の両方を放棄する場合は、一次相続を先に放棄してから二次相続を放棄しても、一次相続の放棄は無効になりません(最高裁昭和63年6月21日判決)。
相続放棄の熟慮期間は、原則として「自己のために相続の開始があったことを知った時」(被相続人が亡くなり、それによって自分が相続人になったことを知った時)から3か月以内です(民法915条)。
再転相続で一次相続を承認するか放棄するかを決める熟慮期間は、再転相続人が、一次相続における相続人の地位を自分が引き継いだことを知った時から始まります(民法916条、最高裁令和元年8月9日判決)。二次相続の被相続人が亡くなったことを知っただけでは、一次相続の熟慮期間は始まりません。
相続放棄しても申告義務が残る場合がある
相続放棄をしても、以下のような場合は例外的に税務上の義務が生じることがあります。
- 相続放棄をする前に財産の一部を消費・処分するなど「単純承認」したとみなされる行為をしてしまった場合(この時点で単純承認したとみなされ、以降は相続放棄ができなくなる/放棄しても効力が認められなくなる)
- 生命保険金や退職手当金などみなし相続財産を受け取った場合(相続放棄しても受け取れるが、相続税の申告が必要になることがある)
相続放棄と相続税の関係は複雑なため、放棄を検討している場合は必ず専門家に確認することをおすすめします。
相続放棄を行った場合の相続税に関する影響については『相続放棄をすれば相続税は払わなくていい?ほかの相続人への影響も解説』の記事で詳しく知ることができます。
数次相続や再転相続が起きたら早めに専門家へ相談を
数次相続・再転相続が発生した場合、複数の相続が重なり合うため、申告義務の範囲・申告期限・放棄の可否など判断すべき事項が一気に増えます。
早期相談が重要な理由
①申告期限は待ってくれない
相続税の申告期限は、相続ごと・人ごとに「被相続人が死亡したことを知った日の翌日から10か月以内」で決まります。一次相続の申告義務を引き継いだ人は、一次相続分・二次相続分のどちらも「二次相続の被相続人が死亡したことを知った日」から数えますが、生存している他の一次相続人の期限は延長されず、それぞれ独立して進行しています。
「状況を整理してから動こう」と時間をかけすぎると、気づいたときには期限が迫っていたというケースも少なくありません。
②相続放棄の熟慮期間もある
相続放棄を検討している場合、原則として「自分が相続人になったことを知った時から3か月以内」という熟慮期間があります(民法915条)。
放棄するかどうかの判断を急ぐ必要がある一方、焦って誤った選択をしないためにも、早めに専門家の助言を受けることが重要です。
特に、再転相続では一次相続についても相続放棄すべきかどうかを判断する必要があるため、適切な判断をするには専門家によるアドバイスが大事といえるでしょう。
③誰が何を申告するかを正確に整理する必要がある
数次相続・再転相続では、「誰がどの相続の申告義務を負っているか」を正確に把握しないと、申告漏れや二重申告のリスクがあります。
相続関係が複雑なほど、専門家によるサポートの価値は高くなるでしょう。
相談先の選び方
数次相続・再転相続に関する相談は、主に以下の専門家が対応しています。
| 専門家 | 得意分野 |
|---|---|
| 税理士 | 相続税の申告義務・申告期限・税額計算 |
| 弁護士 | 遺産分割協議・相続放棄の判断・紛争対応 |
| 司法書士 | 相続登記・戸籍収集 |
相続税申告に関することは税理士に、相続放棄の手続きや相続人間のトラブルについては弁護士への相談が適しています。
関連記事
- 相続税の相談窓口について知りたい:相続税の相談窓口はどこにする?内容別の窓口と選び方
- 相続放棄に関する相談先:相続放棄の相談先は税理士・弁護士・司法書士|専門家ごとの使い分けも解説
数次相続と再転相続の相続税についてよくある質問
Q. 数次相続で兄弟が相続人になるのはどんなとき?
数次相続で兄弟姉妹が相続人になるのは、亡くなった相続人(二次相続の被相続人)に子・孫などの直系卑属がおらず、父母・祖父母などの直系尊属もいない場合です。
兄弟姉妹は二次相続の相続人となり、配偶者がいれば配偶者とともに、亡くなった相続人の立場を引き継いで一次相続の遺産分割にも加わります。
Q. 数次相続で配偶者が亡くなったら遺産はどうなる?
数次相続で配偶者が遺産分割前に亡くなると、配偶者の相続人がその立場を引き継ぎ、一次相続の遺産分割に加わります。
一次相続で配偶者が取得する財産は、配偶者自身の財産とともに二次相続の対象となります。そのため、一次相続と二次相続の税負担も踏まえて分け方を検討するとよいでしょう。
Q. 数次相続で亡くなった相続人の分の申告書はどう出す?
数次相続で申告義務を引き継いだ相続人は、相続税の申告書に「第1表の付表1(納税義務等の承継に係る明細書)」を添えて提出します。
2026年10月1日以後は、税理士が代理送信する場合に限り、この付表をPDF形式でe-Tax送信できるようになりました(国税庁「相続税申告書第1表の付表1のイメージ送信対応」)。
数次相続と再転相続のまとめ
数次相続・再転相続は、相続が続けて発生することで権利関係や申告期限が複雑になりやすいケースです。
数次相続・再転相続の基本
- 数次相続は、遺産分割前に相続人が亡くなり、相続が重なるケース
- 再転相続は、承認・放棄を決める前に相続人が亡くなり、その選択権も引き継がれるケース
- 代襲相続は、被相続人の死亡前(または同時)に相続人が亡くなっている場合などに、その子などが代わって相続人となるケース
相続税申告への影響
- 申告しないまま亡くなった相続人の申告義務は、その人の相続人が引き継ぐ
- 各相続の申告期限は個別に計算する
- 申告義務を引き継いだ相続人には、一次相続の申告期限が延長される場合がある
- 遺産分割が申告期限までに終わらない場合は、未分割のまま申告する
- 相続放棄をすると原則として申告義務はなくなるが、生命保険金などを受け取った場合は申告が必要になることがある
数次相続・再転相続が発生した場合は、申告期限や遺産分割の進め方を早めに確認しておくことが大切です。判断が難しい場合は、税理士への相談を検討しましょう。
関連記事
相続税申告のやり方・申告方法を解説|手続きの流れや期限を網羅

監修者
高部孝之税理士事務所
税理士高部孝之
2019年税理士試験合格 2020年税理士登録
都内大手税理士法人にて約13年間勤務。資産税部門の責任者などを経て、2024年に独立し浅草にて資産税を強みとする税理士事務所を開業。
専門用語を用いず、平易な言葉で説明することを大切にしており、お客様が親しみやすく相談しやすい税理士を理想としています。
保有資格
税理士・FP技能士1級・相続診断士