

孫への生前贈与は相続税対策になる?非課税での贈与のやり方や注意点
「孫にできるだけ多くの財産を残してあげたい」「相続税対策として生前贈与で孫に財産を渡したい」と考えている方は多いのではないでしょうか。
実際、孫への生前贈与には相続税の節税効果が期待できる面もあり、贈与時の贈与税も特例や基礎控除をうまく使うことで非課税にできることがあります。
しかし、場合によっては非課税で贈与したはずの財産に贈与税や相続税がかかってしまうこともあります。相続税の2割加算など、孫特有の注意点も押さえておきたいところです。
この記事では、孫への生前贈与は相続税対策になるのか、どのようなやり方で贈与するのが良いのかについて解説します。
孫への贈与での注意点も紹介するので、ぜひ最後までご覧ください。
※本記事の情報は2026年時点の税制をもとに作成しています。税法は改正される場合があるため、実際の申告にあたっては税理士などの専門家にご相談ください。
目次
祖父母から孫への生前贈与がおすすめな理由
非課税での贈与・低い税率での贈与ができることがある
祖父母から孫への生前贈与では、利用する制度によっては税負担を抑えながら財産を移転できます。
例えば、暦年贈与を利用した場合、1年間(1月1日から12月31日まで)に受けた贈与額が110万円以下であれば贈与税はかかりません。
また、教育費や生活費としてその都度渡す資金は、一定の条件を満たせば贈与税の対象外です。
さらに、18歳以上の孫が祖父母から贈与を受ける場合は「特例税率」が適用されるため、一般税率よりも低い税率で贈与税を計算できるケースがあります。
このように、制度を上手に活用すれば、相続時にまとめて財産を渡すよりも税負担を軽減できる可能性があります。
相続では孫に財産が渡せないケースも多い
生前贈与を検討する際、相続とどちらがいいのか迷うケースもありますが、財産を渡したい相手が孫の場合、相続では渡せないことが多いです。
相続で財産を受け取るのは法定相続人ですが、孫が法定相続人になれるのは、孫の親(祖父母から見た子)が死亡などで相続人になれない場合だからです。これを代襲相続と言います。
代襲相続以外で祖父母の死後に孫に財産を渡す方法としては、遺言書を作る「遺贈」か、養子縁組があります。
しかし、そのためには事前に手続きが必要です。また、後ほど解説するように孫の相続税が2割加算される可能性もあるため、生前贈与のほうが孫のためになるケースもあります。
相続税への「生前贈与加算」は発生しないことが多い
生前贈与加算とは、被相続人の死亡前3~7年に贈与された財産は相続税の対象になるというものです。
ただし、この生前贈与加算は、相続時にも財産を受け取った場合に発生します。
孫の場合、以下のケースに該当しなければ相続時に財産を受け取ることはないため、生前贈与加算が発生しないケースも多いです。
孫に生前贈与加算が発生するケース
- 親(被相続人から見た子)が死亡するなどしており、代襲相続人となる場合
- 遺言によって財産を受け取る場合
- 生命保険金などのみなし相続財産を受け取る場合
そのため、孫への贈与では特に節税効果が大きくなるケースもあります。
生前贈与加算が発生する場合の注意点
生前贈与加算の対象となる期間は、被相続人が亡くなったタイミングにより異なります。
| 被相続人の死亡日 | 遡る期間 |
|---|---|
| ~2026年12月31日 | 死亡日前3年間 |
| 2027年1月1日〜2030年12月31日 | 2024年1月1日から相続開始日までの間の贈与 |
| 2031年1月1日~ | 死亡日前7年間 |
ただし、相続開始の日が2027年1月2日以後の場合、延長された4年間(亡くなる3〜7年前)の贈与については、その4年間に行われた贈与額の合計から100万円を差し引いた残額のみが相続税の課税価格に加算されます。
関連記事
孫への生前贈与は相続税対策にも有効
相続財産が減るので相続税が少なくなる
相続税対策としての生前贈与の最大のメリットは、相続発生時の財産を減らせる点にあります。
相続税は亡くなった時点での財産の総額をもとに計算されるため、生前に財産を贈与して孫に移しておくことで、課税対象となる財産を圧縮できます。
相続の場合、基礎控除である「3,000万円+600万円×法定相続人の数」を超えた分に相続税がかかります。贈与で財産を移すことで相続財産が基礎控除内に収まれば、相続税をゼロにできることもあるでしょう。
なお、贈与時の贈与税についても、本記事内で後ほど解説する基礎控除や各種特例をうまく使うと、軽減できます。
関連記事
生前贈与による相続税対策とは?相続税の負担を減らす方法と注意点
相続だと孫に財産を渡せても相続税が2割加算されることが多い
生前贈与ではなく相続で孫に財産を渡す場合、相続税が2割加算されることが多いです。そのため、相続ではなく贈与で孫に財産を渡したほうが、孫の税負担を抑えられる可能性があります。
相続税の2割加算とは?
被相続人の配偶者または一親等以内の血族(親・子)以外が財産を受け取った場合に、相続税額が2割多くなる仕組みのこと。
孫の場合、相続で祖父母の財産を受け取る方法として「代襲相続」「遺贈」「養子縁組」がありますが、代襲相続以外のケースでは2割加算が適用されます。
※養子縁組をしていても、代襲相続人として相続する場合は2割加算の対象外
代襲相続で2割加算が生じないのは、孫は子(孫の親)の立場を引き継いで相続人になるからです。
なお、養子は法律上は一親等の法定血族(本来は2割加算の対象外)になります。しかし、孫を養子にした場合(孫養子)については、世代飛ばしによる税負担軽減を防ぐため、2割加算が適用されるので、注意しましょう。
関連記事
相続税の2割加算とは?対象者(孫・兄弟・養子など)や計算方法をわかりやすく解説
親(祖父母の子)の相続時に生じる孫の税負担を減らせる
祖父母から孫へ生前贈与を行うことは、将来孫の親(祖父母の子)が亡くなった時に生じる、孫の税負担を減らすことにもつながります。
例えば、祖父母が財産を生前に移転しなかった場合、その財産はまず孫の親(祖父母の子)が相続することになります。
その後、孫の親が亡くなると、その財産を孫が相続します。親の財産には祖父母から引き継いだものも含まれているため、その分相続税が大きくなりがちです。
一方で、祖父母が生前のうちに孫へ財産を贈与しておけば、親の死亡時に孫が負担する相続税を抑えられる可能性があるのです。
祖父母から孫への生前贈与のやり方は2通りある
暦年贈与と相続時精算課税の違い
生前贈与には、暦年贈与と相続時精算課税という2通りのやり方があります。
それぞれについては次に詳しく解説しますが、簡単に違いをまとめると以下の通りです。
| 項目 | 暦年贈与 | 相続時精算課税 |
|---|---|---|
| 非課税枠 | 基礎控除:年間110万円 | 基礎控除:年間110万円* 特別控除:累計2,500万円 |
| 対象者 | 制限なし | 贈与者:60歳以上の父母・祖父母 受贈者:18歳以上の子・孫 |
| 注意点 | 生前贈与加算の対象分は相続税がかかる | 相続時に相続税がかかる** |
*2024年1月1日以降の贈与に適用
**基礎控除分を除く
どちらの制度にもメリット・デメリットがあるため、贈与したい金額や相続税の見込みに応じて選択することが大切です。まずは両制度の特徴を確認していきましょう。
(1)暦年贈与|年間110万円まで非課税
暦年贈与とは、1年間(1月1日~12月31日)に受け取った財産の合計額が、基礎控除である年間110万円を超えたときに贈与税がかかる課税制度です。
暦年贈与をするにあたり、特に手続きは必要ありません。
暦年贈与は、贈与したい財産が基礎控除内におさまる場合や、何年かに分けて少しずつ贈与できる場合におすすめです。
ただし、先述の通り、孫が相続や遺贈でも財産を受け取った場合には、生前贈与加算で祖父母の死亡前3~7年の贈与分が相続税の対象になることがあります。
代襲相続の場合を除いて2割加算も適用されるので、相続税の負担が重くなる可能性があるでしょう。
孫の年齢によって税率が変わる
贈与税は「(贈与額 − 110万円)× 税率 − 控除額」で計算されますが、孫に暦年贈与で財産を渡す場合、孫が18歳未満の場合より18歳以上のほうが、税率が低くなります。
- 孫が18歳未満の場合
一般税率が適用される。一般税率とは、特例税率に該当しない場合に適用されるもの。 - 孫が18歳以上の場合
特例税率が適用される。特例税率とは、父母や祖父母から18歳以上(贈与を受けた年の1月1日時点)の子や孫へ贈与する場合に適用されるもの。
一般税率と特例税率の違いは以下の通りです。
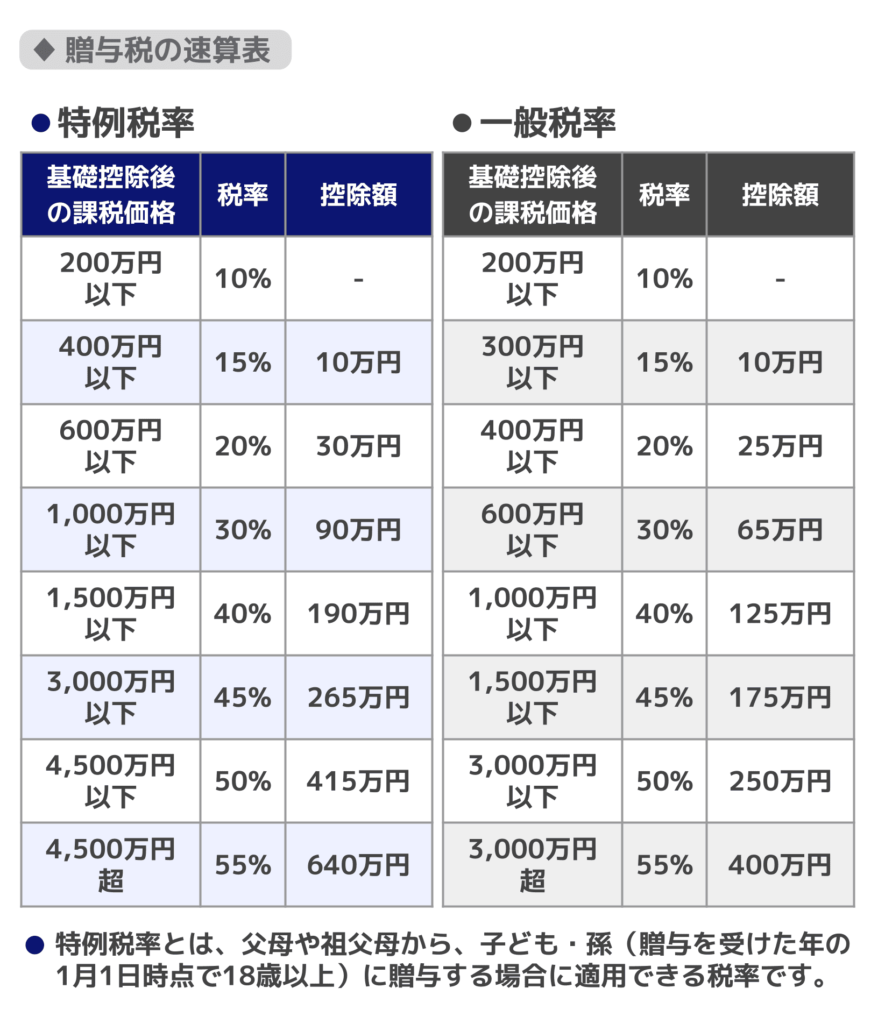
そのため、暦年贈与なら孫が18歳になってからのほうが贈与税を抑えられます。
関連記事
暦年贈与(暦年課税)とは?非課税枠や注意点、やり方をわかりやすく解説
(2)相続時精算課税|基礎控除に加え特別控除もある
相続時精算課税制度とは、年間110万円の基礎控除(2024年1月1日以降の贈与に適用)と累計2,500万円の特別控除まで贈与税がかからない課税制度です。
相続時精算課税は、贈与の年の1月1日時点で「60歳以上の父母・祖父母」から「18歳以上の子・孫」への贈与で適用できます。
贈与時に大きな非課税枠がある代わりに、贈与した財産は贈与者が亡くなったときに、基礎控除を除いた部分が相続財産と合算され、相続税の対象となります。
孫の場合、相続・遺贈でも財産を受け取った場合は2割加算も適用される仕組みです(代襲相続を除く)。
関連記事
相続時精算課税制度をわかりやすく解説!改正の変更点などもわかる
贈与財産は相続税の対象になるが節税効果もある
先述の通り、相続時精算課税で贈与した財産は、基礎控除分を除いて相続税の対象です。孫が代襲相続人である場合や、相続・遺贈で財産を受け取っていない場合を除き、2割加算も適用されます。
しかし、以下の点から通常通り相続するよりも節税効果が期待できる場合があります。
- 基礎控除分は相続税がかからない
- 相続税は、贈与時点での評価額で計算される
たとえば孫に土地や株を贈与し、のちにその評価額が上がったとしても、相続税は贈与当時の評価額で計算できるのです。
相続時精算課税は届出が必要
相続時精算課税制度を利用する場合、初年度は税務署へ「相続時精算課税制度を選択する旨の届出書」を提出することが必要です。
贈与額が基礎控除を超える場合は、贈与税の申告書も合わせて提出しましょう。
2年目以降は、「相続時精算課税制度を選択する旨の届出書」を提出する必要はありません。しかし、基礎控除を超える贈与をした場合は、その翌年の2月1日~3月15日の間に贈与税の申告が必要です。
なお、一度相続時精算課税にすると、暦年贈与には戻れません。それぞれのメリット・デメリットをよく検討したうえでの選択が重要です。
孫への生前贈与を非課税にできる制度・特例も活用しよう
孫に生前贈与をする場合、特定の用途のための資金であれば一定額まで非課税で贈与できる特例があります。
確認していきましょう。
住宅取得等資金贈与の非課税特例
子や孫がマイホームを購入・新築・リフォームするための資金を、一定額まで非課税で贈与できる特例です。
例えば省エネ等住宅取得のための資金であれば、最大1,000万円を非課税で贈与できることがあります。
省エネ等住宅とは、以下のいずれかの要件を満たすなどして、一定の断熱性能や省エネルギー性能を備えたものを指します(令和6年1月1日以降)。
- 省エネルギー性能
- 新築住宅・未入居住宅
断熱等性能等級5以上かつ一次エネルギー消費量等級6以上(ZEH水準) - 中古住宅・増改築
断熱等性能等級4以上または一次エネルギー消費量等級4以上
- 新築住宅・未入居住宅
- 耐震性能
耐震等級(構造躯体の倒壊等防止)2以上、または免震建築物 - バリアフリー性能
高齢者等配慮対策等級(専用部分)3以上
| 対象 | 贈与者:父母・祖父母など直系尊属 受贈者:18歳以上の子や孫 |
| 非課税限度額 | 省エネ等住宅:最大1,000万円 それ以外の住宅:最大500万円 |
| 期限 | 2026年12月31日 |
この特例を適用するには、必ず贈与税の申告が必要です。
特例によって贈与税が0円になる場合でも、申告期限(贈与の翌年3月15日)までに申告をしましょう。
関連記事
住宅購入資金に贈与税はかかる?非課税にする方法や親からの贈与について解説
結婚・子育て資金の一括贈与の非課税特例
父母・祖父母などから、18歳以上50歳未満の子や孫へ結婚・出産・育児費用を贈与する場合、最大1,000万円が非課税になります。このうち結婚資金は300万円までです。
孫が幼くすぐにはこの特例を使えない場合には、子(孫から見た親)に子育て資金として贈与をすることで、その資金を孫のために使ってもらえます。
なお、この制度は2027年3月31日まで適用可能です。
贈与者が亡くなった時点での残金は相続税の対象となります。孫(受贈者が子以外)の場合、管理残額のうち令和3年4月1日以降に贈与された部分に対応する相続税は、2割加算の対象です。
また、孫が50歳に達した時点での残金は贈与税の対象となります。
| 対象者 | 18歳以上50歳未満の孫 |
| 非課税限度額 | 1,000万円(結婚費用は300万円まで) |
| 適用期限 | 2027年3月31日まで(※変更の可能性あり) |
教育資金の都度贈与は非課税になりやすい
親や祖父母のような扶養義務者からの生活費や教育費は、非課税になります。
そのため、例えば孫のために教育資金を贈与したいという場合は、必要なタイミングでその都度、必要な分だけを贈与するのであれば非課税となることが多いです。
ただし、一度に多額の金額をまとめて渡し、しばらく使わない部分があったり、渡した資金の一部を別の用途で使ったりすると、贈与税の対象となることがあります。
また、子(孫から見た親)など扶養義務者の負担能力や、教育費として通常必要と認められる範囲などによっては、祖父母からの教育資金でも贈与税がかかることがあるので、不安な場合は事前に税理士など専門家に問い合わせておくと安心です。
関連記事
孫への教育資金の贈与は非課税?一括贈与制度終了後でもできる贈与のやり方と注意点
【注意】教育資金の一括贈与は新規契約受付が終了
孫への教育資金については、1,500万円まで一括で非課税で渡せる「教育資金の一括贈与」という制度がありました。
しかしこれは、2026年3月31日をもって、新規契約の受付を終了しています。
終了前に契約し継続しているものは引き続き非課税での引き出しが可能ですが、以下の点には注意しましょう。
- 孫が30歳になった時点や孫が死亡した時点で残金がある場合は、基礎控除を超える部分が贈与税の対象となる
※まだ大学院などの学校に在籍していたり、教育訓練を受講している場合などは、手続きをすることで契約継続が可能 - 贈与者(祖父母)が亡くなった時点での残金は、相続税の対象となる
※贈与者の死亡時に受贈者が23歳未満、または在学中・教育訓練受講中の場合を除く
孫に生前贈与するときの注意点
贈与契約書をその都度作成する
生前贈与を行う際は、贈与の事実を客観的に証明できるよう、贈与契約書を作成しておきましょう。
贈与は、財産を渡す人(贈与者)と受け取る人(受贈者)の合意によって成立する契約です。口頭でも成立しますが、後から税務署に「本当に贈与だったのか」を確認された際に証明が難しくなります。
特に、毎年同じ金額を長期間にわたって贈与している場合は、最初から総額が決まっていた「定期贈与」と判断されるリスクがあります。
そのため、毎年贈与を行うたびに贈与契約書を作成し、その年ごとに贈与の意思確認を行った記録を残しておくことが大切です。
名義預金と判断されない対策をする
名義預金とは、口座の名義は孫になっていても、実際には祖父母が管理している預金のことです。
例えば孫名義の口座であっても、出入金をするのが祖父母であれば、実質的に祖父母の口座ということで名義預金と判断されることがあります。
名義預金と判断されると、祖父母が亡くなった際、孫への贈与として口座に入れていたお金が「祖父母の財産」とされ、相続税の対象になることがあります。
孫への贈与が名義預金と判定されないためには、以下の点に注意しましょう。
- 贈与のたびに贈与契約書を作成する
- 通帳、印鑑、カードを受贈者が管理する
- 贈与者と受贈者で別々の届出印鑑を使用する
- 口座開設などの手続きを受贈者自身で行う
- 贈与税を申告する
贈与は、贈与する側・される側双方の合意で成り立ちます。
贈与される側が贈与を認識していない場合、贈与は成立せず、名義預金は祖父母の財産とみなされるおそれがあるので、贈与契約書の作成は重要です。
なお、あえて基礎控除を少し超える額を贈与し、贈与税を申告しておくことも効果的です。
この際、贈与される側が贈与を認識している(=贈与が成立している)ことを示すため、孫自身が申告・納税するようにしましょう。
関連記事
名義預金は贈与税・相続税がかかる?名義預金の認定の回避策も解説
贈与税申告の必要性・期限をよく確認する
孫への生前贈与では、年間の贈与額によっては贈与税の申告が必要になります。
暦年贈与でも相続時精算課税でも、1年間に受けた贈与額の合計が110万円を超えると、原則として贈与税の申告を行わなければなりません。
また、相続時精算課税を選択する場合、贈与税が発生しないケースであっても、初年度は制度を利用するための申告が必要です。
贈与税の申告期限は、贈与を受けた年の翌年2月1日から3月15日までです。
申告漏れがあると、延滞税や加算税などのペナルティが課される可能性があります。孫への贈与を行う際は、贈与額や利用する制度に応じて申告の要否を確認しておきましょう。
祖父母から孫への生前贈与でよくある質問
Q1. 祖父母から孫への生前贈与のやり方の流れは?
祖父母から孫への生前贈与の流れは、主に以下の通りです。
- 贈与契約書を作成する
- 振り込みで渡す
- 孫本人が通帳・印鑑を管理する
- 必要に応じて贈与税の申告を行う
① 贈与契約書を作成する
贈与は口頭でも成立しますが、税務調査などに備えて贈与契約書を書面で作成しておくことを強くおすすめします。贈与契約書には、贈与する金額・日付・贈与者(祖父母)・受贈者(孫)の署名・押印が必要です。
② 振込で渡す
現金を手渡しするのではなく、祖父母の口座から孫の口座へ振り込みで渡しましょう。振込の記録が残るため、贈与の事実を証明しやすくなります。
③ 孫本人が通帳・印鑑を管理する
後述する名義預金のリスクを避けるため、孫名義の口座の通帳や印鑑は孫自身(または親権者)が管理することが重要です。
④ 必要に応じて贈与税の申告を行う
年間の贈与額が110万円を超えた場合は、翌年の2月1日~3月15日に贈与税の申告・納税が必要です。
110万円以下であれば申告不要です。
ただし、相続時精算課税を選択する場合、最初の年は申告不要であっても相続時精算課税選択届出書の提出が必要です。
なお、贈与契約書や振込記録、申告書類などの証拠書類を適切に保管しておきましょう。これらは将来の税務調査や相続手続きにおいて重要な資料となります。
Q2. 生前贈与ではなく相続のほうが良いケースはある?
例えば、不動産は相続のほうが節税効果が大きくなることがあります。
不動産を相続する場合には、以下の点から相続のほうが税額を抑えられる場合があるでしょう。
- 相続なら小規模宅地等の特例を適用できることがある
- 登録免許税は、贈与より相続のほうが税率が低い
- 不動産取得税は、贈与ならかかるが相続だと原則非課税
ただし、孫に相続させるためには、代襲相続が発生するか、遺言を残すか、養子縁組を組む必要があります。
また、代襲相続の場合を除き、孫の相続税には2割加算が適用されるため、特例による節税効果と相殺され、思ったほどのメリットを受けられないこともあるでしょう。
こういった点も踏まえて、贈与と相続のどちらがよいのかを検討することが重要です。
まとめ| 孫への贈与は専門家への相談も検討しよう
孫への生前贈与は、相続財産を減らせるほか、相続税の2割加算や生前贈与加算の影響を受けにくい点から、有効な相続税対策となるケースがあります。
特に暦年贈与や相続時精算課税、各種非課税制度を適切に使い分けることで、税負担を抑えながら財産を移転できます。
一方で、不動産は相続のほうが有利になる場合があるほか、名義預金と判断されると相続税の対象になるリスクもあるため注意が必要です。
贈与の方法やタイミングは家族構成や資産内容によって異なるため、事前に全体像を整理し、必要に応じて専門家へ相談しながら進めることが重要です。
監修者
高部孝之税理士事務所
税理士高部孝之
2019年税理士試験合格 2020年税理士登録
都内大手税理士法人にて約13年間勤務。資産税部門の責任者などを経て、2024年に独立し浅草にて資産税を強みとする税理士事務所を開業。
専門用語を用いず、平易な言葉で説明することを大切にしており、お客様が親しみやすく相談しやすい税理士を理想としています。
保有資格
税理士・FP技能士1級・相続診断士