

配偶者居住権の相続税評価額は?計算方法や評価明細書の書き方、節税効果
配偶者居住権とは、被相続人の配偶者が自宅に亡くなるまで、あるいは一定期間、無償で住み続けられる権利です。自宅の所有権と住む権利(居住権)を分け、配偶者が居住権だけを相続できるようにすることで、自宅の所有者が変わっても配偶者が住む場所を失わないようにする制度です。
配偶者居住権を設定すると、配偶者は自宅に住みながら預貯金など他の財産も受け取りやすくなるほか、配偶者の死亡時に権利が消滅するため、二次相続の税負担を抑えられることもあります。一方で、配偶者居住権を消滅させて自宅を売却するには配偶者の合意が必要になり、増改築にも所有者の承諾が要るなど、設定にあたっては慎重な判断が求められます。
この記事では、配偶者居住権を設定したときの相続税評価の計算方法や評価明細書の書き方、相続財産評価の対象になる場合・対象外になる場合など、配偶者居住権について知っておきたい内容を網羅的に解説します。
※本記事の情報は2026年時点の税制をもとに作成しています。税法は改正される場合があるため、実際の申告にあたっては税理士などの専門家にご相談ください。



 LINEで無料相談
 メールで問い合わせ
目次
配偶者居住権とは?制度の基本をわかりやすく解説
被相続人の家に配偶者が住み続ける権利
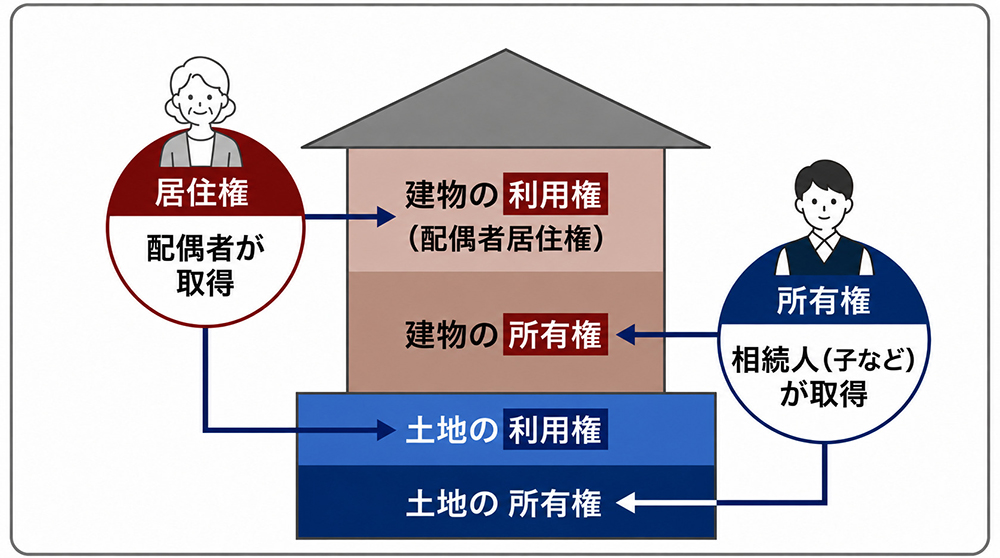
配偶者居住権とは、被相続人(亡くなった方)の配偶者が、被相続人が所有していた建物に亡くなるまで、あるいは一定期間、原則として無償で住み続けることができる権利です。
残された配偶者の暮らしとその後の生活を守るため、2020年4月1日に施行されました(2020年4月1日より前に発生した相続には適用されません)。
たとえば夫婦で暮らしていた自宅の名義人が夫であり、その夫が亡くなったとしましょう。この場合、妻は生活資金の確保のため、自宅ではなく夫の預貯金を相続したいと考えるケースも多いです。
しかし、そうすると子などほかの相続人が自宅を相続し、所有者になります。
それでも合意があれば妻は自宅に住み続けられますが、もし自宅の所有者となった相続人が「自宅を売却したい」「うちの家族で自宅に住みたいので退去してほしい」などと言ってきたら、妻は住む場所を失ってしまうリスクがあるのです。
配偶者居住権はこのような事態を防ぐため、自宅の所有権と住む権利(居住権)とを分け、配偶者が居住権だけを相続できるようにしたものです。
配偶者居住権と土地の関係|「敷地利用権」という考え方
配偶者居住権は、建物についての権利です。配偶者が建物に住み続けるには、その建物が建つ土地も使う必要があります。
そのため、配偶者居住権を設定するときは、土地についても「利用する権利(敷地利用権)」と「所有する権利」に分けます。
敷地利用権は配偶者居住権とセットで発生し、配偶者居住権が消滅すれば同時に消滅します。
配偶者居住権を取得するための要件
配偶者居住権は、配偶者であれば誰でも自動的に取得できるというものではありません。次の要件を満たす必要があります。
配偶者居住権の要件
- 人的要件
被相続人の法律上の配偶者であること(内縁の配偶者は対象外) - 建物の要件
- 被相続人の単独所有建物、または被相続人と配偶者の共有建物であること
※被相続人が配偶者以外の者と共有していた建物には、配偶者居住権を設定できない - 相続開始時点で配偶者が居住していた建物であること
- 被相続人の単独所有建物、または被相続人と配偶者の共有建物であること
- 取得方法の要件(以下のいずれかによって取得する)
- 家庭裁判所の審判
- 遺産分割協議による取得
- 遺言による遺贈
- 死因贈与契約
他方、共有関係等の内容によっては権利設定や登記・利用が困難になることがあるため、個別に確認が必要です。
配偶者居住権を設定する方法
先述のとおり、配偶者居住権を設定する方法は4つあります。
遺産分割協議で設定する方法
遺産分割協議において、相続人全員が「配偶者が配偶者居住権を取得すること」に合意すれば、配偶者居住権を設定できます。
例えば、「配偶者は自宅の配偶者居住権を取得し、子どもは自宅の所有権を取得する」といった形で遺産分割を行います。
遺言で設定する方法
被相続人が遺言で配偶者居住権を取得させる旨を定めておく方法です。
例えば、「妻に自宅の配偶者居住権を相続させる」「長男に自宅の所有権を相続させる」といった内容を遺言に記載しておけば、相続開始後に配偶者居住権を取得できます。
家庭裁判所の審判で設定する方法
遺産分割協議がまとまらない場合は、家庭裁判所の遺産分割審判によって配偶者居住権が認められることがあります。
ただし、配偶者の生活維持の必要性やほかの相続人への影響などを踏まえて判断されるため、必ず認められるわけではありません。
死因贈与契約で設定する方法
被相続人と配偶者との間で、生前に「死亡したら配偶者居住権を取得させる」という契約を結んでおく方法です。
実務上は遺言による設定が利用されることが多いものの、死因贈与契約によって設定することも可能です。
関連記事
【補足】配偶者短期居住権との違い
「配偶者短期居住権」は、配偶者居住権とは別の権利です。被相続人の死亡後、遺産分割が終わるまでなど一定期間において、配偶者が被相続人の家に住み続けられる権利のことをいいます。
両者の違いを下の表にまとめました。
| 配偶者居住権 | 配偶者短期居住権 | |
|---|---|---|
| 目的 | 長期的な居住保障 | 短期的な居住保護 |
| 成立の要件 | 遺産分割や遺言、審判等による取得 | 相続開始と同時に自動的に発生 |
| 存続期間 | 終身または合意で定めた期間 | 原則として一定の短期間 |
| 相続税評価 | 財産として評価・課税あり | 原則として課税なし |
| 第三者への対抗 | 登記すれば可能 | 対抗力なし |
例えば夫が亡くなり妻と子が残されたケースで、遺言によって「自宅は子に譲る」とされていたとします。
この場合、夫の死後間もない段階で、妻は子から「家は自分のものになったので出ていってください」などと言われてしまう可能性があり、妻は準備期間もないままに居住場所を失ってしまいます。
こうしたことを防ぐため、相続開始から最低でも6か月間は配偶者が自宅に住めるようにするものが、配偶者短期居住権です。
配偶者居住権はより長期的に配偶者が被相続人の自宅に住めるようにするもの、配偶者短期居住権は配偶者が突然居住場所を失うことのないよう一時的に居住権を与えるものと考えるとわかりやすいでしょう。
配偶者の税額軽減とはまったくの別制度
配偶者居住権は、「配偶者の税額軽減(配偶者控除)」と混同されることがありますが、別の制度です。
配偶者居住権は、自宅を「居住権」と「所有権」に分けて相続する制度です。
一方、配偶者の税額軽減は、配偶者が取得した相続財産に対応する相続税額を軽減する特例です。
配偶者が取得した財産のうち、1億6,000万円または法定相続分相当額のいずれか多い金額に対応する相続税はかかりません。ただし、この税額軽減の適用を受けるには、相続税の申告書を提出し、かつ原則として申告期限までに遺産分割が完了している必要があります。
配偶者の税額軽減について詳しく知りたい方は『相続税の配偶者控除とは?計算方法と二次相続への影響を解説』をご覧ください。
配偶者居住権のメリット・節税効果
二次相続対策に活用できる
配偶者居住権には、二次相続対策に活用できるというメリットがあります。
二次相続とは、夫婦の一方が亡くなった後、残された配偶者も亡くなった際に発生する、2回目の相続をいいます。例えば、夫が亡くなり妻と子が相続する(一次相続)と、その後妻が亡くなって子だけが相続する(二次相続)ケースなどが挙げられます。
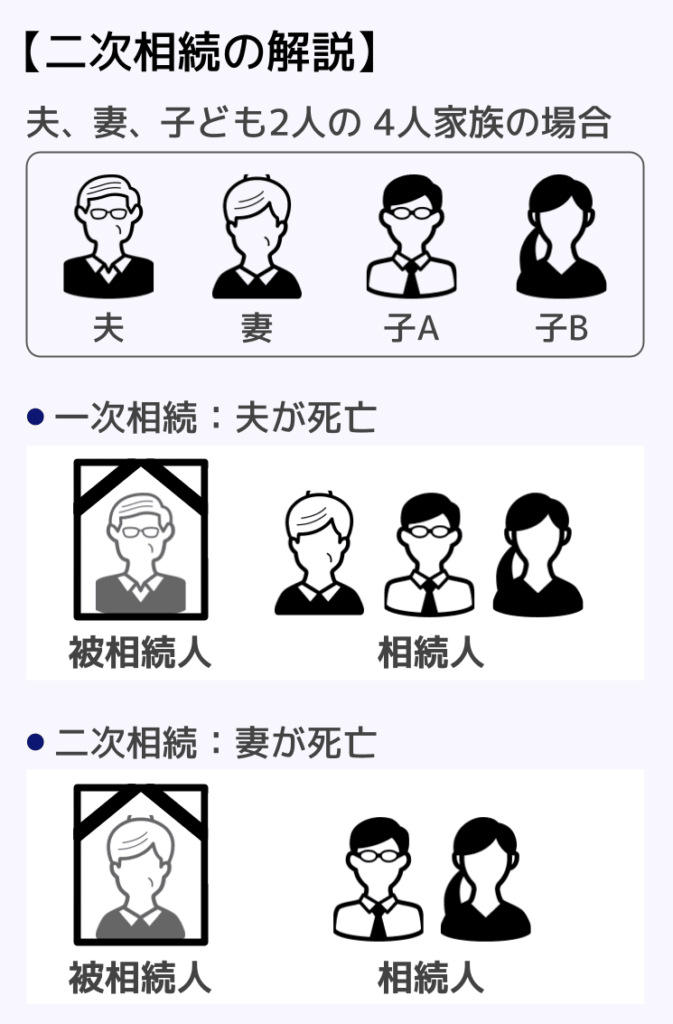
一次相続で配偶者が自宅をそのまま相続しても、配偶者の税額軽減の適用により一次相続では相続税がかからないもしくは少額で済むことも多いです。ただし、配偶者の税額軽減をつかえず、法定相続人が減って基礎控除額が減る二次相続では自宅の相続税評価額が丸ごと課税対象になり、税負担が重くなる傾向があります。
一方、配偶者居住権を設定し、配偶者が居住権のみ・子が所有権を取得しておけば、配偶者の死亡時に居住権は消滅するだけで誰にも引き継がれないため、二次相続で新たに課税されることはありません。
例えば、夫が亡くなり、妻(75歳)と子1人で、評価額6,000万円の自宅を相続するケースを考えます。
- 配偶者居住権を設定しない場合:妻が自宅(6,000万円)をそのまま相続します。妻の死亡時(二次相続)には、自宅6,000万円がそのまま子の相続財産に加わり、課税対象になります。
- 配偶者居住権を設定する場合:自宅を居住権2,000万円(妻が取得)と所有権4,000万円(子が取得)に分けます。妻の死亡時、居住権2,000万円は消滅します。子はすでに一次相続の時点で所有権4,000万円を取得済みなので、二次相続で新たに自宅に関して課税されません。
※説明のための簡易的な例です。実際の評価額は建物・土地それぞれの計算式(後述)に基づいて算出するため、この例の金額とは異なります。二次相続まで含めた具体的な試算は税理士にご相談ください。
関連記事
配偶者の生活基盤が安定する
配偶者居住権を設定することで、配偶者は自宅に住み続けながら、預貯金などの生活資金も確保しやすくなります。
例えば、夫が亡くなり、妻と子1人で、自宅6,000万円・預貯金2,000万円(合計8,000万円)を相続するケースを考えます。法定相続分(2分の1)に従うと、妻の取り分は4,000万円です。
自宅をそのまま相続すると、それだけで法定相続分の大半(4,000万円のうち)を占めてしまい、預貯金はほとんど受け取れません。一方、配偶者居住権を設定すれば、自宅を居住権2,000万円(妻)・所有権4,000万円(子)に分けられるため、妻は居住権2,000万円に加えて預貯金2,000万円も受け取れます。
このように、住む場所と生活資金の両方を確保できるため、配偶者は生活基盤を安定させたまま、その後の暮らしを続けられます。
関連記事
配偶者居住権のデメリット・注意点
自宅の売却や増改築に制約がある
配偶者居住権が設定された自宅でも、所有者は配偶者居住権が付いたまま所有権を売却できます。ただし、配偶者居住権を消滅させたうえで自宅を売却する場合には、配偶者との合意などが必要です。また、配偶者が増改築をしたい場合や、自宅の一部を第三者に賃貸したい場合も、所有者の承諾が必要です。
例えば「施設に入居することになり自宅を売って費用に充てたい」「空いている部屋を人に貸して収入を得たい」と思っても、いずれも所有者の同意なしには実行できず、自分が住む家なのに自由にできないという不満が生じることもあります。
配偶者居住権の期間が長いほど、相続税評価額が上がる
配偶者居住権の相続税評価額は、存続期間が長いほど上がる仕組みです。
配偶者居住権の存続年数が建物の残存耐用年数以上の場合、建物の相続税評価額と同額になります。
つまり、配偶者居住権を設定しても、通常通り建物を相続する場合と相続税評価額が変わらないということです。
ただし、配偶者が取得する敷地利用権の評価額は土地全体の評価額より低くなるため、配偶者が取得する「配偶者居住権と敷地利用権」の評価額は、自宅の土地・建物をそのまま取得する場合より低くなることがあります。
配偶者居住権は相続財産評価の対象外?対象になるケースとの違い
配偶者居住権は原則、相続財産評価の対象になる
配偶者居住権は、財産的価値のある権利として扱われるため、相続や遺贈等により取得した場合は原則として相続財産評価の対象になります
「所有権ではなく、住む権利だから相続税はかからない」というわけではありません。
例えば、夫の死亡により妻が配偶者居住権を、子が自宅の所有権を取得した場合、妻は取得した配偶者居住権の相続税評価額をもとに相続税を計算します。
配偶者居住権が相続財産評価の対象外になるケース
配偶者居住権が相続財産評価の対象外になるのは、配偶者の死亡または存続期間の満了によって権利が消滅したときです。
この場合、所有者は居住権の制約のない完全な所有権を取得しますが、新たな財産を取得したわけではないため、配偶者居住権の消滅を理由に相続税が課されることはありません。
例えば、夫の死亡により妻が配偶者居住権を、子が自宅の所有権を取得したケースを考えます。
その後妻が亡くなって配偶者居住権が消滅すると、子は完全な所有権を取得しますが、これによって子に新たな相続税がかかることはありません。
【注意】途中で解除・放棄すると贈与税・所得税が生じる
配偶者の死亡や存続期間の満了以外の理由で、配偶者居住権を途中で解除・放棄した場合は、贈与税や所得税がかかることがあります。
| ケース | 課税関係 |
|---|---|
| 無償で合意解除・放棄した場合 | 所有者に贈与税が課される可能性がある |
| 有償で合意解除・放棄した場合 | 配偶者に所得税が発生する可能性がある |
配偶者と所有者の合意により無償で配偶者居住権を解除した場合や、配偶者が一方的に無償で配偶者居住権を放棄した場合は配偶者居住権の価値が所有者に移転するとみなされます。そのため、所有者に贈与税が課される可能性があります。
一方、途中で配偶者居住権を解除・放棄する代わりに、配偶者が所有者から一定の対価を受け取った場合(有償)、受け取った対価は配偶者の譲渡所得として、所得税の対象になることがあります。
配偶者居住権の相続税評価額はいくら?分かりやすく解説
ここでは配偶者居住権(建物の利用権)の評価額の計算方法と、配偶者居住権の設定に伴って発生する敷地利用権(土地の利用権)の評価額の計算方法を解説します(相続税法第23条の2)。
※分譲マンションなどの「居住用区分所有財産」に該当する場合は、配偶者居住権の評価の基礎となる土地・建物の相続税評価額について、区分所有補正率による調整が必要になることがあります。
配偶者居住権(建物)の評価計算式
配偶者居住権は、建物全体の相続税評価額から、建物所有権の評価額を差し引いたものです。
配偶者居住権の評価額の計算式
配偶者居住権の評価額=建物の相続税評価額−建物所有権の評価額
建物所有権の評価額
建物所有権の評価額
=建物の相続税評価額×{(建物の残存耐用年数−配偶者居住権の存続年数)÷建物の残存耐用年数}×配偶者居住権の存続年数に応じた法定利率による複利現価率
用語解説
- 建物の相続税評価額:原則として市区町村が発行する固定資産税評価証明書の金額が相当する。固定資産税評価証明書などで確認できる。
- 建物の残存耐用年数:「建物の法定耐用年数の1.5倍−経過年数」で求められる。法定耐用年数は国税庁の「主な減価償却資産の耐用年数表」や、「配偶者居住権等の評価明細書」の裏面から確認できる。
- 配偶者居住権の存続年数:配偶者居住権を「配偶者が亡くなるまで」にしている場合は、配偶者居住権が設定された時における配偶者の平均余命に応じた年数。厚生労働省の完全生命表や、「配偶者居住権等の評価明細書」の裏面から確認できる。
- 法定利率による複利現価率:将来の価値を現在価値に割り引くための係数。国税庁の複利表や、「配偶者居住権等の評価明細書」の裏面から確認できる。
配偶者居住権の存続年数が建物の残存耐用年数以上の場合、建物所有権の評価額は0円になり、建物の相続税評価額=配偶者居住権の評価額となります。
関連記事
敷地利用権(土地)の評価計算式
敷地利用権の評価額は、土地の評価額から敷地所有権の評価額を差し引いたものとなります。
敷地利用権の評価額
敷地利用権の評価額=土地の相続税評価額−敷地所有権の評価額
敷地所有権の評価額
敷地所有権の評価額
=土地の相続税評価額×配偶者居住権の存続年数に応じた法定利率による複利現価率
土地の評価額は、路線価方式または倍率方式で計算した通常の相続税評価額を使います。
関連記事
具体例で確認してみよう
以下の条件で計算してみます。
※この計算例は制度の仕組みを理解するための概算例です。実際の申告では「配偶者居住権等の評価明細書」の算式・記載要領に完全に従って計算してください。
| 項目 | 内容 |
|---|---|
| 建物の固定資産税評価額 | 1,000万円 |
| 土地の相続税評価額 | 3,000万円 |
| 建物の構造 | 木造 法定耐用年数22年、耐用年数の1.5倍=33年 |
| 建築後経過年数 | 20年 |
| 配偶者居住権の存続年数 | 10年 |
配偶者居住権(建物)の計算
次の順序で計算します。
- 建物所有権の評価額を求める
- 配偶者居住権の評価額を求める
(1)建物所有権の評価額を求める
計算の前提となる数値は以下の通りです。
- 建物の相続税評価額:1,000万円
∵固定資産税評価額をそのまま使用するため - 建物の残存耐用年数:13年
∵耐用年数−建築後経過年数=33年−20年=13年 - 複利現価率:0.744
国税庁の複利表を参照。今回は法定利率3%・存続年数10年に対応する0.744を使用
建物所有権の評価額=建物の相続税評価額×{(建物の残存耐用年数−配偶者居住権の存続年数)÷建物の残存耐用年数}×配偶者居住権の存続年数に応じた法定利率による複利現価率
=1,000万円×(13年−10年)÷13年×0.744
=約171万7,000円
(2)配偶者居住権の評価額を求める
配偶者居住権の評価額=建物の相続税評価額−建物所有権の評価額
=1,000万円−約171万7,000円
=約828万3,000円
敷地利用権(土地)の計算
次の順序で計算します。
- 敷地所有権の評価額を求める
- 敷地利用権の評価額を求める
(1)敷地所有権の評価額を求める
計算の前提となる数値は以下の通りです。
- 土地の相続税評価額:3,000万円
∵路線価方式または倍率方式で計算した通常の相続税評価額を使用したと仮定 - 複利現価率:0.744
∵国税庁の複利表を参照。法定利率3%・存続年数10年に対応する0.744(建物部分の計算例と同一条件)
敷地所有権の評価額=土地の相続税評価額×配偶者居住権の存続年数に応じた法定利率による複利現価率
=3,000万円×0.744
=2,232万円
(2)敷地利用権の評価額を求める
敷地利用権の評価額=土地の相続税評価額−敷地所有権の評価額
=3,000万円−2,232万円
=768万円
配偶者居住権を設定すべきか?判断のポイント
配偶者居住権が有効に機能するかどうかは、家族の状況・財産構成・相続税の金額によって大きく異なります。
例えば以下の場合は、配偶者居住権を設定するメリットが大きい可能性があります。
- 自宅が相続財産の大部分を占めており、配偶者が住み続けたい
- 配偶者の年齢が高く、存続年数が短い(居住権の評価額が下がりやすい)
- 子どもが複数おり、自宅と金融資産を公平に分けたい
- 二次相続の節税を意識している
一方で、以下の場合は配偶者居住権の設定について、より慎重に検討することがお勧めです。
- 将来的に自宅を売却する可能性が高い
- 配偶者が若く、存続年数が長い
- 自宅以外にも財産が十分にある
配偶者居住権等の評価明細書の書き方
相続税申告では、配偶者居住権の評価額を「配偶者居住権等の評価明細書」(国税庁様式)に記載して申告書に添付します。
評価明細書には、以下のような内容を記載します。
| 記載項目 | 備考 |
|---|---|
| 建物の耐用年数 | 裏面に構造別の耐用年数の記載がある |
| 建築後の経過年数 | 建築年月日から配偶者居住権が設定された日まで |
| 建物の利用状況 | 床面積 |
| 配偶者居住権の存続年数等 | 存続期間が終身の場合、裏面の平均余命を確認 |
| 建物・土地の相続税評価額 | 持分が設定されている場合は持分にあたる部分の評価額を記載 |
その下には配偶者居住権の評価額の穴埋め計算式などがあるため、上記の記載内容を参考に埋めていきます。
記入の際には、以下の点に注意しましょう。
記載時の注意点
- 固定資産税評価額は「評価額」を使用し、「課税標準額(減額後)」は使わない
- 法定耐用年数は税法上の耐用年数の1.5倍を使う(裏面記載のものは1.5倍したあとのもの)
- 建築後の経過年数や配偶者居住権の存続年数に端数がある場合、端数が6か月以上であれば1年とし、6か月未満であれば切り捨てる
- 相続税申告が必要な場合は評価明細書の添付が必要。評価明細書を添付するだけで相続税申告自体が不要になるわけではない点に注意
まとめ|配偶者居住権の設定は慎重に判断
配偶者居住権は、配偶者が自宅に住み続けながら、子どもなどに所有権を引き継げる制度です。一次相続で配偶者の生活基盤を守りつつ、二次相続の相続税対策につながる可能性もあります。特に、自宅の割合が大きい家庭や、二次相続の税負担を抑えたいケースでは有効に機能することがあるでしょう。
一方で、配偶者居住権が設定された不動産は売却や増改築に制約が生じやすく、所有者との関係性によってはトラブルの原因になることもあります。また、配偶者の年齢や財産構成によっては、期待したほどの節税効果が得られない場合もあります。
そのため、配偶者居住権は「節税になるから」と安易に利用するのではなく、家族関係や将来の住み替え予定、二次相続まで見据えたうえで慎重に判断することが重要です。

監修者情報
アトムグループ 協力税理士