

代襲相続とは?どこまでが代襲相続人の範囲?順位や割合などを解説
代襲相続(だいしゅうそうぞく)とは、本来相続人になるはずだった子や兄弟姉妹が、相続開始前に亡くなっている場合などに、その子どもが代わりに相続人となる制度です。
たとえば、祖父が亡くなった時点でその子がすでに亡くなっていれば、孫が代わりに相続人になることがあります。
ただし、代襲相続できる範囲は、本来の相続人が子なのか兄弟姉妹なのかで異なります。
この記事では、代襲相続の意味や読み方、代襲相続人になれる人の範囲について解説するほか、代襲相続人の相続割合、遺留分、相続税への影響まで、具体例を交えながらわかりやすく紹介します。
目次
代襲相続(だいしゅうそうぞく)とは?
本来の相続人の子が代わりに相続すること
代襲相続は「だいしゅうそうぞく」と読みます。代わりに・引き継ぐという意味の「代襲」と「相続」を組み合わせた言葉です。
代襲相続とは、本来相続人になるはずだった人(被代襲者)が、相続開始以前に亡くなっていた場合などに、その人の子どもが代わりに相続人となる制度です(民法887条2項〔直系卑属の代襲〕、889条2項〔兄弟姉妹の代襲〕)。
たとえば、祖父が亡くなったとき、本来なら祖父の子として相続人になる父がすでに亡くなっていたとします。
この場合、父の子(祖父から見た孫)が父の代わりに相続人となります。
これが代襲相続です。
代襲相続と世襲相続は違う
似た言葉として世襲相続がありますが、これは代襲相続とは別物です。
代襲相続は財産を引き継ぐ相続に関する言葉ですが、「世襲相続(せしゅうそうぞく)」は家業や地位を受け継ぐ際に使う言葉になります。
世襲相続という言葉は法律用語として存在しません。
代襲相続人・被代襲者とは?
「被代襲者」とは、本来相続人になるはずだったものの、相続開始以前の死亡、相続欠格、相続廃除(兄弟姉妹の場合は死亡・欠格のみ)によって相続権を失った人のことです。
たとえば本来の相続人である父の代わりにその子が代襲相続する場合、被代襲者は父で、代襲相続人は子となります。
代襲される側の人と覚えておくとわかりやすいでしょう。
一方、被代襲者の代わりに相続人となる人を「代襲相続人(だいしゅうそうぞくにん)」といいます。
代襲相続できる範囲はどこまで?
代襲相続が発生するのは、被相続人の子どもが死亡などで相続人になれない場合と、被相続人の兄弟姉妹が死亡などで相続人になれない場合です。
ただし、どこまでの範囲で代襲相続が認められるかはそれぞれで異なります。
詳しくみていきましょう。
子の代襲相続は孫以降何代でも可能
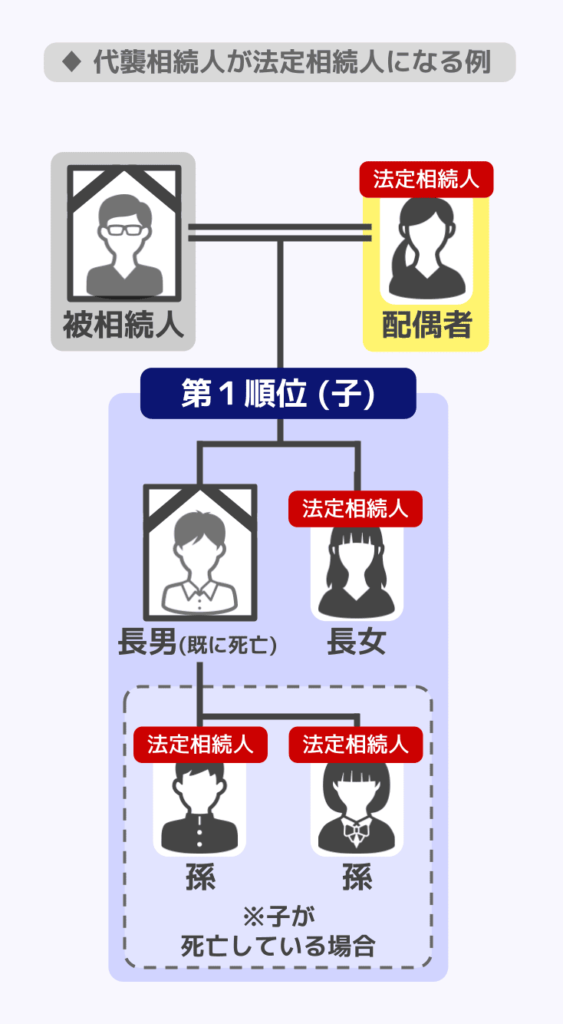
被相続人に子がいる場合、子は相続人になりますが、死亡などで相続人になれない場合はその子(被相続人の孫)が代襲相続人となります。
さらに、代襲相続人となるはずの孫もすでに亡くなっている場合などは、その子であるひ孫が代わって相続することが可能です(民法887条3項)。
これを再代襲相続といい、子の代襲相続はひ孫以降も何代でも続きます。
なお、子どもには離婚した元配偶者との間の子や、認知した婚外子も子に含まれます。
相続開始時に胎児であった子も、相続についてはすでに生まれたものとみなされるため、代襲相続人になり得ます(民法886条1項)。
ただし、死産だった場合には、この取り扱いは適用されません(民法886条2項)。
兄弟姉妹の代襲相続は一代まで
被相続人に子や孫などの直系卑属(代襲相続人を含む)がおらず、父母・祖父母などの直系尊属もいない場合(全員が相続放棄した場合を含む)、兄弟姉妹が相続人となります。
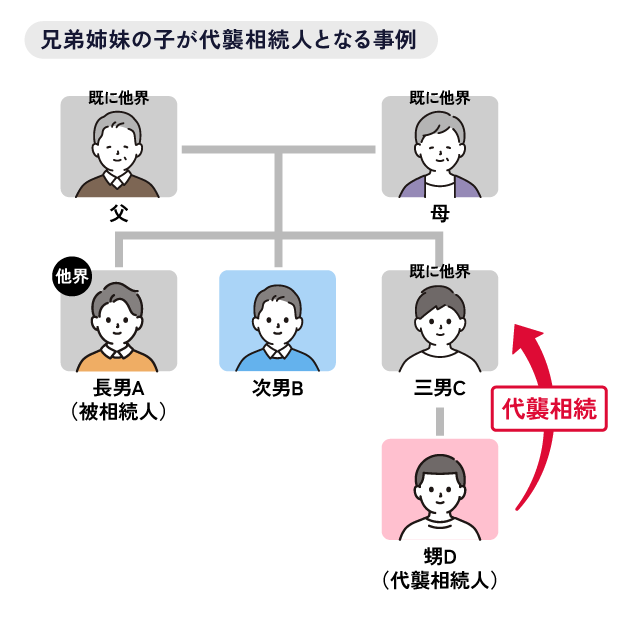
この兄弟姉妹が先に亡くなっていた場合などは、兄弟姉妹の子である甥・姪が代わりに相続します。
ただし、兄弟姉妹の代襲相続は甥・姪の代までです。
甥・姪が亡くなっていても、その子どもは代襲相続人にはなれません。再代襲相続は認められないのです。
関連記事
代襲相続で兄弟姉妹の子(甥・姪)が相続人になるケースや注意点を解説
注意(1)養子の子は代襲相続人になれないことがある
被相続人の養子も、実子と同じように相続人になります。
ただし、養子が死亡などで相続人になれない場合、その子が代襲相続できるかは、養子縁組のタイミングによります。
養子縁組をする前に生まれていた養子の子は、原則として養親(被相続人)の直系卑属にあたらないため、代襲相続人にはなれません。
一方、養子縁組をしたあとに生まれた養子の子は、養親(被相続人)との間にも法律上の親族関係が生じるため(民法727条)、代襲相続人になれます。
関連記事
養子は代襲相続できる?養子の子(孫)が代襲相続できるケースも解説
兄弟姉妹が養子の場合も、養子の子が代襲相続できない場合がある
被相続人の親と、被相続人の兄弟姉妹が養子縁組をしている場合、つまり兄弟姉妹が養子である場合、兄弟姉妹の子が代襲相続できるのかも、養子縁組のタイミングで異なります。
兄弟姉妹が養子縁組をする前に生まれた子は代襲相続人にはなれず、兄弟姉妹が養子になった後に生まれた子は代襲相続人となります。
このようなケースでも、縁組の前に子供が生まれている場合、親族関係が認められるのは養子縁組を行う兄弟姉妹だけになるためです。
注意(2)配偶者は代襲相続人になれない
被代襲者の配偶者は、代襲相続人にはなれません。
代襲相続人となるのは、被代襲者の子(子の代襲では孫・ひ孫と続き、兄弟姉妹の代襲では甥・姪まで)です。
たとえば祖父が亡くなり、本来相続人になるはずの父がすでに亡くなっている場合、父の配偶者(母)は代襲相続人になりません。
このケースで代襲相続人になるのは、父の子(祖父から見た孫)です。
配偶者に相続財産を渡したいのであれば、遺言書に配偶者へ財産を渡す旨の記載を行い、遺贈という形で渡すことができます。
関連記事
遺贈の相続税は?基礎控除や包括遺贈・特定遺贈、不動産の遺贈も解説
代襲相続が発生する原因は3つ
代襲相続の原因は、以下の3つがあります。
- 相続の時点で被代襲者が死亡している
- 被代襲者が相続欠格に該当している
- 被代襲者が相続廃除に該当している
なお、遺留分のない兄弟姉妹は相続廃除の対象外です。
兄弟姉妹の代襲相続が発生する原因は、死亡と相続欠格の2つに限られます。
(1)被代襲者が死亡している場合
最もよくあるのは、被相続人よりも先に、本来の相続人(被代襲者)が亡くなっていた場合、その子どもが代わりに相続するケースです。
なお、被相続人と相続人が同時に亡くなった場合(同時死亡)も、代襲相続が生じることがあります。
事故などで死亡の先後が明らかでない場合、民法32条の2により同時に死亡したものと推定され、亡くなった人同士の間では相続が生じません。
民法887条2項は「相続の開始以前に死亡したとき」に代襲相続を認めているため、同時死亡の場合も、亡くなった人の子がいれば代襲相続が生じるのです。
関連記事
家族が同時死亡と推定されたら相続税はどうなる?基礎控除や相続割合への影響
(2)相続欠格(そうぞくけっかく)に該当する場合
相続欠格とは、相続人が一定の不正行為を行ったために、法律上当然に相続権を失う制度です(民法891条)。
たとえば、被相続人や先順位・同順位の相続人を故意に死亡させ(または死亡させようとし)、刑に処せられた場合や、被相続人の遺言書を偽造・変造・破棄・隠匿した場合が該当します。
相続欠格者の子どもは、代襲相続人となることができます。
(3)相続廃除(そうぞくはいじょ)に該当する場合
相続廃除とは、被相続人が生前に家庭裁判所へ請求するか、遺言で廃除の意思を示すことにより、遺留分を有する推定相続人の相続権を失わせる制度です(民法892条・893条)。
被相続人への虐待や重大な侮辱、その他の著しい非行があった場合に、家庭裁判所の審判で認められます。
廃除された人の子どもも、代襲相続人となることができます。
【ポイント】相続放棄で代襲相続は発生しない
相続放棄をした場合、代襲相続は発生しません。
相続放棄をすると、その人は初めから相続人でなかったものとみなされます(民法939条)。
また、相続放棄は、法律で定められた代襲相続の原因である「死亡・相続欠格・相続廃除」に含まれないため、代襲相続は発生しないのです。
たとえば、相続第1順位である被相続人の子が相続放棄をしても、孫が子の代わりに相続人になることはありません。
この場合、ほかに子や代襲相続人などの第1順位の相続人がいなければ、第2順位である直系尊属(親が存命なら親、親がいなければ祖父母)が相続人になります。
| 原因 | 代襲相続の発生 |
|---|---|
| 死亡(同時死亡を含む) | 発生する |
| 相続欠格 | 発生する |
| 相続廃除 | 発生する |
| 相続放棄 | 発生しない |
関連記事
相続放棄や相続欠格・廃除で代襲相続は起きる?できない場合やさせない方法も解説
代襲相続人の順位と相続割合
代襲相続人は被代襲者の相続順位を引き継ぐ
代襲相続人は、被代襲者(亡くなった本来の相続人)と同じ順位で相続します(民法887条2項・889条2項)。
つまり、孫が子どもの代わりに代襲相続する場合、孫は子と同じように第1順位の相続人として扱われます。
そのため、第1順位の子が死亡などでいなくても、その子に子ども(被相続人から見た孫)がいれば、第2順位の直系尊属(親、祖父母)は相続人にはなりません。
法定相続分も被代襲者のものを引き継ぐ
代襲相続人の法定相続分は、被代襲者が受け取るはずだった相続分をそのまま引き継ぎます(民法901条)。
代襲相続人が複数人いる場合は、引き継いだ相続分を均等に分けます。
ただし、遺産分割は必ずしも法定相続分どおりになるとは限りません。
遺言がある場合は基本的に遺言の内容が優先されます。
遺産分割協議により、相続人全員の合意によって、法定相続分とは異なる相続割合にすることが可能です。
ここでは、法定相続分どおりに遺産分割する場合の具体例を紹介します。
具体例①:子どもが1人亡くなっていた場合
- 被相続人:父
- 相続人:母(配偶者)、子A、死亡している子Bの子(孫X・孫Y)
- 遺産:1,200万円
本来の相続分(子Bが生きていた場合)
- 母:1/2 = 600万円
- 子A:1/4 = 300万円
- 子B:1/4 = 300万円
代襲相続後の相続分
- 母:1/2 = 600万円
- 子A:1/4 = 300万円
- 孫X、孫Y:被代襲者である子Bの分(1/4)を等分するので、各自1/8ずつ = 150万円ずつ
具体例②:兄弟姉妹が亡くなっていた場合(甥・姪が代襲)
- 被相続人:叔父(子なし、親も死亡)
- 相続人:兄A、死亡している兄Bの子(甥C・甥D)
- 遺産:2,000万円
本来の相続分(兄Bが生きていた場合)
- 兄A:1/2 = 1,000万円
- 兄B:1/2 = 1,000万円
代襲相続後の相続分
- 兄A:1/2 = 1,000万円
- 甥C、甥D:被代襲者である兄Bの分(1/2)を等分するので各自1/4ずつ = 500万円ずつ
代襲相続人に遺留分はある?
遺留分(いりゅうぶん)とは、兄弟姉妹以外の法定相続人に法律上保障された最低限の取り分のことです(民法1042条)。
遺留分を侵害されていれば、財産を多く受け取った人に対し、侵害額に相当する金銭の支払いを請求できます(遺留分侵害額請求)。
では、代襲相続にも遺留分はあるのか、解説します。
関連記事
遺留分をもらった場合の相続税は?計算方法と侵害額請求後の申告手続き
子の代襲相続人には遺留分がある
子の代襲相続人(孫やひ孫など)は、被代襲者である子の遺留分を引き継ぎます。
子の遺留分は以下の通りです。
| 権利者 | 遺留分の割合(遺産全体に対して) |
|---|---|
| 子のみ | 1/2 |
| 配偶者と子 | 配偶者1/4 子全員で1/4 |
つまり、遺産全体が1億円で、相続人が代襲相続人である孫1人だけの場合、その孫の遺留分は5,000万円です。
相続人が配偶者と代襲相続人である孫1人だけの場合、その孫の遺留分は2,500万円です(※生前贈与や借金がない場合)。
同じ被代襲者を代襲する孫が複数人いる場合は、その被代襲者が受けるはずだった遺留分を原則として等分します。
兄弟姉妹の代襲相続人には遺留分がない
兄弟姉妹には遺留分がありません。
そのため、兄弟姉妹の代わりに代襲相続した甥・姪にも、遺留分はないのです。
代襲相続が起きたとき相続税はどうなる?
本記事では代襲相続の民法上の仕組みを中心に解説してきましたが、代襲相続が発生した場合、相続税の計算にも影響が出ることがあります。
考えられる影響としては、以下があります。
- 基礎控除の計算:法定相続人の数が変わるため、基礎控除額が増加する可能性がある
- 2割加算の適用:代襲相続人の立場によっては、相続税額の2割加算が問題になる
基礎控除額が増加する可能性がある
代襲相続人が複数いる場合など、法定相続人の人数が増えることで、基礎控除額が増加することがあります(相続税法15条2項・3項)。
相続税の基礎控除額:3,000万円+(600万円×法定相続人の人数)
- 相続放棄した人も、法定相続人の数に含められます
- 法定相続人の数に含められる養子は、原則として、実子がいる場合は1人まで、実子がいない場合は2人までです
- 特別養子縁組による養子、配偶者の実子で被相続人の養子になった人、被相続人の養子で代襲相続人にもなっている孫などは、実子として扱われ、人数制限の対象外です
たとえば、相続人が配偶者と子1人の合計2人だった場合、基礎控除は4,200万円です。
しかし、子がすでに死亡しており、その子の2人の子ども(被相続人から見た孫)が代襲相続人になる場合、相続人は配偶者と孫2人の合計3人となり、基礎控除は4,800万円です。
このように、代襲相続がない場合よりも相続人が増えると、基礎控除額が大きくなり相続税額が少なくなることがあります。
関連記事
- 基礎控除の計算方法や基礎控除以外に使える控除制度について
相続税の基礎控除とは?控除額の計算式と超えた場合の手続き - 代襲相続に関する相続税法の問題について
代襲相続で相続税はどう変わる?基礎控除や2割加算、法定相続分などの影響を解説
代襲相続では、相続税額が2割加算されることがある
2割加算とは、被相続人の配偶者と一親等の血族(子、父母など。代襲相続人となった孫を含む)以外の人が財産を引き継ぐ場合に、相続税額が2割加算される制度です(相続税法18条)。
甥・姪が代襲相続人となる場合は、兄弟姉妹と同様に2割加算の対象となります。
一方、孫が代襲相続人となる場合は子の立場をひきつぐため、2割加算の対象外です。
なお、代襲相続人ではない孫が遺言によって財産を取得する場合や、孫が被相続人の養子として相続する場合は、原則として2割加算の対象になります。
ただし、被相続人の養子になっている孫であっても、被相続人の子が先に亡くなっているなどの理由で代襲相続人にもなっている場合は、2割加算の対象外です。
相続人の立場ごとの2割加算の有無
| 相続人 | 2割加算 |
|---|---|
| 配偶者 | なし |
| 子 | なし |
| 父母 | なし |
| 祖父母 | あり |
| 兄弟姉妹 | あり |
| 代襲相続の甥・姪 | あり |
| 孫 | 場合による |
| 養子 | なし |
| 孫養子 | 場合による |
孫が相続税を納める必要がある場合や2割加算に関して詳しく知りたい方は『孫の相続税はいくらから?2割加算や基礎控除の扱いを立場別に解説』の記事をご覧ください。
代襲相続以外に孫へ財産を渡す方法を比較したい方は、関連記事『孫への相続を実現する5つの方法|孫が相続人になるケースや相続割合も解説』をご覧ください。
代襲相続に関してよくある質問
Q.代襲相続人は相続放棄ができる?
代襲相続人も相続放棄ができます。
代襲相続人は、被代襲者の順位と相続分を受け継いだうえで、自らの権利として被相続人から直接相続する相続人であるため、相続放棄をするかどうかを自分で決められます。
なお、代襲相続人が相続放棄を行った場合は、さらなる代襲相続は生じません。
Q.代襲相続になるとトラブルが起きやすい?
代襲相続人と他の相続人との関係が疎遠な場合、遺産分割協議がスムーズにいかないといったトラブルが生じることがあります。
どのような遺産分割を行うのかについては、相続人全員の合意が必要です。
しかし、代襲相続人は遠方に住んでいたり、他の相続人との関係が疎遠であることも珍しくありません。
そうすると、代襲相続人との連絡がうまく取れず、遺産分割協議がスムーズに進まない恐れがあるのです。
Q.代襲相続の場合に必要となる書類は?
被相続人の遺産の名義変更や相続税の申告を行う際は、被相続人と亡くなられた本来の相続人(被代襲者)の出生から死亡までの戸籍謄本に加えて、代襲相続人の戸籍謄本が一般的に必要です。
兄弟姉妹の代襲(甥・姪が相続人)の場合は、被相続人の父母の出生から死亡までの戸籍謄本なども必要です。
相続関係を証明するために、これらの書類を揃えて提出しなければなりません。
各人のつながりや続柄が詳細に記載された戸籍を準備することで、名義変更などの手続きを滞りなく進めることが可能になります。
相続税の申告方法について詳しく知りたい方は『相続税申告のやり方・申告方法を解説|手続きの流れや期限を網羅』の記事をご覧ください。
Q.遺産分割中に相続人が亡くなった場合に代襲相続は生じる?
遺産分割中に相続人が亡くなった場合は、代襲相続は生じません。
相続発生後に相続人が亡くなっているので、亡くなった相続人の地位や遺産を取得する権利が、相続によって引き継がれることになります。
亡くなった相続人を相続した人が、代わりに遺産分割や相続税の申告を行うこととなるのです。
このような相続を数次相続といいます。
関連記事
数次相続・再転相続とは?相続税の申告義務・期限への影響や代襲相続との違い
Q.遺贈の受遺者が先に亡くなった場合に代襲相続は生じる?
相続の際に遺贈を受け取る受遺者がすでに亡くなっている場合は、代襲相続が生じません。
代襲相続は法定相続に適用される制度であり、遺贈の場合には適用されないためです。
受遺者が相続開始の時点ですでに亡くなっている場合は、遺贈の効果が生じなくなります(民法994条1項)。
ただし、遺言書に別段の定め(受遺者が先に亡くなった場合は〇〇に遺贈する等)があれば、それに従います。
代襲相続の範囲や相続税への影響は専門家に相談を
代襲相続は、本来相続人になるはずだった子が死亡・相続欠格・相続廃除によって相続できない場合や、兄弟姉妹が死亡・相続欠格によって相続できない場合に、その子どもが代わりに相続する制度です。
代襲相続が発生すると、誰が相続人になるのかだけでなく、相続税についても基礎控除額が増額したり、2割加算が生じるなどの影響が考えられます。
また、子の代襲相続と兄弟姉妹の代襲相続では、代襲できる範囲も異なります。
代襲相続が発生しているか判断に迷う場合や、相続税への影響を正確に知りたい場合は、戸籍で相続関係を確認したうえで、必要に応じて専門家へ相談しましょう。
監修者
高部孝之税理士事務所
税理士高部孝之
2019年税理士試験合格 2020年税理士登録
都内大手税理士法人にて約13年間勤務。資産税部門の責任者などを経て、2024年に独立し浅草にて資産税を強みとする税理士事務所を開業。
専門用語を用いず、平易な言葉で説明することを大切にしており、お客様が親しみやすく相談しやすい税理士を理想としています。
保有資格
税理士・FP技能士1級・相続診断士