

現金の相続税はいくらから?現金のみの相続は不利?税務調査リスクも解説
現金やタンス預金を含む手元現金は、すべて相続税の課税対象となり、正味の遺産額が「3,000万円+600万円×法定相続人の数」の基礎控除額を超えた場合に、原則として相続税の申告が必要になります。
「現金は記録が残らないから申告しなくてもバレない」と思って申告しないと、税務調査で発覚した際に重加算税(最大50%)を含む重いペナルティを受けるリスクがあります。
この記事では、税率・計算方法から、タンス預金が税務調査で発覚する具体的な経路、申告手続きの流れまでを順に確認できます。
※本記事の情報は2026年時点の税制をもとに作成しています。税法は改正される場合があるため、実際の申告にあたっては税理士などの専門家にご相談ください。



 LINEで無料相談
 メールで問い合わせ
目次
現金は相続税の課税対象になる?
手元現金・タンス預金もすべて課税対象
亡くなった方(被相続人)から引き継いだ現金は、すべて相続税の課税対象になります。銀行口座の預貯金はもちろん、自宅の金庫や引き出しに保管している「手元現金」「タンス預金」も対象です。
相続税は、亡くなった方(被相続人)が遺した財産全体にかかる税金です。そのため、銀行に預けているか自宅で保管しているかといった保管方法によって、課税・非課税が変わるわけではありません。現金は代表的な「相続財産」のひとつとして、他の財産と合算して課税対象額が計算されます。
手元現金やタンス預金は「銀行に預けていないからわからないはず」と誤解されがちですが、税務署には被相続人の財産を正確に把握するための調査手段が整っています(詳しくは後述します)。
非課税財産との違い
相続財産の中には、一部相続税がかからない「非課税財産」がありますが、現金はこれに該当しません。また、非課税となる財産の代表例は以下のとおりです。
| 代表的な非課税財産 | 内容 |
|---|---|
| 墓地・墓石・仏壇 | 祭祀(さいし)に用いる財産 |
| 生命保険金(死亡保険金) ※相続人が受け取った場合、一定額まで非課税 | ・被相続人が死亡したときに受け取る保険金 ・「500万円×法定相続人の数」の非課税枠 |
| 死亡退職金 ※相続人が受け取った場合、一定額まで非課税 | ・被相続人の勤務先から遺族が受け取る一時金 ・「500万円×法定相続人の数」の非課税枠 |
| 国や地方公共団体、特定の公益法人などへの寄付財産 | 一定の要件を満たすもの |
関連記事
現金の相続税評価方法
現金は額面金額がそのまま相続税評価額になります。ただし、外貨(外国通貨)で保有している場合は、相続発生日の為替レート(TTB)で円換算した金額が評価額になります。
その他の財産の評価方法について知りたい方は『相続税評価額とは?土地や建物ごとの計算方法・調べ方と固定資産税評価額との違い』を参照してください。
現金に相続税がかかるのはいくらから?基礎控除のしくみ
相続税がかかるのは「基礎控除」を超えた額
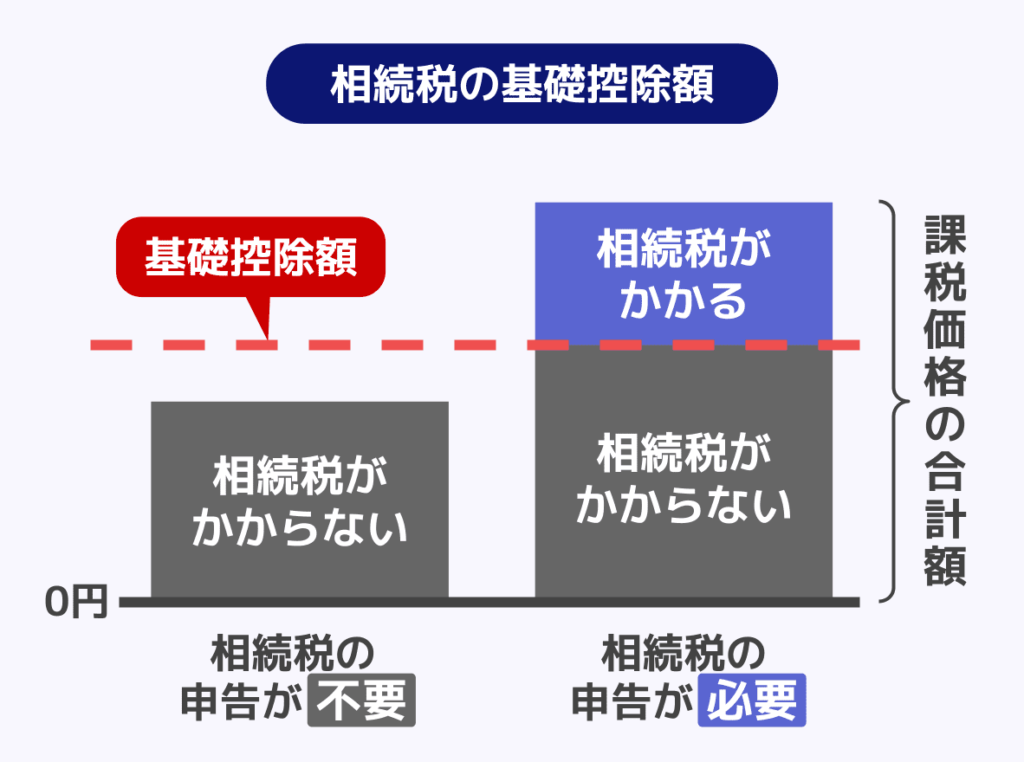
相続税における基礎控除とは、「この金額までは相続税がかからない」という非課税枠のことです。そのため、遺産の総額すべてに対して課税されるわけではなく、この基礎控除額を超えた分にのみ課税されます。これは、現金や不動産、株式など、財産の種類を問わず共通です。
基礎控除額の計算式は以下のとおりです。
基礎控除額の計算式
基礎控除額=3,000万円+(600万円×法定相続人の数)
たとえば、法定相続人が「配偶者と子ども2人」の合計3人であれば、基礎控除額は次のようになります。
3,000万円+(600万円×3人)=4,800万円
つまり、正味の遺産額が4,800万円以下であれば、原則として相続税はかかりません。
関連記事
法定相続人の数別の基礎控除額
基礎控除額は、法定相続人の数によって変わります。法定相続人の数別の基礎控除額は、次のとおりです。
| 人数 | 計算式 | 基礎控除額 |
|---|---|---|
| 1人 | 3,000万円+600万円×1人 | 3,600万円 |
| 2人 | 3,000万円+600万円×2人 | 4,200万円 |
| 3人 | 3,000万円+600万円×3人 | 4,800万円 |
| 4人 | 3,000万円+600万円×4人 | 5,400万円 |
| 5人 | 3,000万円+600万円×5人 | 6,000万円 |
基礎控除の計算に使う法定相続人の数は、次の2点に注意して数えます。
- 相続放棄をした人
相続放棄をした人がいても、放棄がなかったものとして人数に数える。 - 養子
人数に数えられる養子は、実子がいる場合は1人、実子がいない場合は2人まで。ただし、特別養子縁組による養子、配偶者の連れ子で被相続人の養子になった人は、実子と同じ扱いで人数の制限を受けない。また、孫を養子にした場合は、その孫が代襲相続人になっているとき(孫の親がすでに亡くなっている場合など)に限り、実子として扱われる。
法定相続人の数を誤ると基礎控除額が変わり、申告が必要かどうかの判断を誤るおそれがあります。判断に迷う場合は、税理士に相談してください。
関連記事
相続税計算シミュレーション|計算ツールで相続税を無料で自動計算
現金にかかる相続税の税率と計算方法
相続税の税率
相続税の税率は一律ではなく、累進課税が適用されます。 具体的には、課税遺産総額を各法定相続人の法定相続分で按分した金額(各法定相続人の取得金額)に対して、以下の速算表の税率を適用します。
| 各法定相続人の取得金額 | 税率 | 控除額 |
|---|---|---|
| 1,000万円以下 | 10% | — |
| 3,000万円以下 | 15% | 50万円 |
| 5,000万円以下 | 20% | 200万円 |
| 1億円以下 | 30% | 700万円 |
| 2億円以下 | 40% | 1,700万円 |
| 3億円以下 | 45% | 2,700万円 |
| 6億円以下 | 50% | 4,200万円 |
| 6億円超 | 55% | 7,200万円 |
相続税の計算手順
相続税は、次の4ステップで計算します。遺産が現金のみの場合でも、手順は変わりません。
- 正味の遺産額を求める
現金・預貯金など課税対象となる財産の合計から、非課税財産を除き、借金などの債務や葬式費用を差し引く。生前贈与加算の対象となる贈与があれば、その金額を加える。 - 課税遺産総額を求める
正味の遺産額から基礎控除額を差し引く。差し引いた金額が0円以下であれば、相続税はかからず、原則として申告も不要。 - 相続税の総額を求める
課税遺産総額を、法定相続人が法定相続分どおりに取得したものと仮定して按分する。各人の金額に速算表の税率を掛けて控除額を差し引き、その合計が「相続税の総額」となる。 - 各人の納付税額を求める
相続税の総額を、実際に取得した財産の割合で按分する。そこから配偶者の税額軽減などの控除を差し引いた金額が、各人の納付税額となる。
配偶者の税額軽減は、配偶者が取得した財産が「1億6,000万円」または「配偶者の法定相続分相当額」のいずれか多い金額までであれば、配偶者に相続税がかからない制度です。税額が0円になる場合でも申告書の提出が必要で、原則として申告期限までに遺産分割が済んでいることも要件となります。
現金は額面(外貨の場合は為替換算した金額)がそのまま評価額になるため、ステップ1で評価の差が出にくい財産です。具体的な計算例は、次の「適用例」で確認できます。
関連記事
相続税の計算方法をわかりやすく解説!概算の早見表や節税できる制度も
適用例|現金のみの遺産の場合
遺産が現金・預貯金のみの場合も、相続税の計算方法は変わりません。実際に遺産が現金・預貯金のみの相続税の計算をしてみましょう。
計算例:現金のみの遺産6,000万円、法定相続人が子ども2人の場合
- 基礎控除額:3,000万円+(600万円×2人)=4,200万円
- 課税遺産総額:正味の遺産額6,000万円-基礎控除額4,200万円=1,800万円 > 0円→ 相続税の申告が必要
- 各法定相続人の取得金額(子ども2人で均等に分割):1,800万円÷2=900万円
- 各自の税額:900万円×10%=90万円
- 相続税の総額:90万円+90万円=180万円
ここから実際の取得割合に応じて各相続人に按分します。
税率・速算表の詳細な解説や、より複雑なケースの計算方法については、以下の記事をご覧ください。
関連記事
現金のみの相続は不動産より相続税が高くなる?
現金は額面評価、不動産は評価減や特例がある
現金は額面がそのまま評価額になりますが、不動産は評価額が時価より低くなることが多く、特例も使えるため、同じ金額の資産でも相続税は現金のほうが重くなりやすい傾向があります。
不動産の相続税評価額は、次のように時価より低くなるのが一般的です。
| 内容 | |
|---|---|
| 土地 | 路線価をもとに評価。 路線価は公示価格の8割程度を目安に設定。 |
| 建物 | 固定資産税評価額をもとに評価。 建築費などの時価より低くなるのが一般的。 |
さらに、自宅などの土地には「小規模宅地等の特例」があります。被相続人が住んでいた自宅の土地(特定居住用宅地等)は、330㎡までの部分について評価額を80%減額できます。ただし、土地を取得する人や、申告期限までの居住・保有の継続などの要件を満たす必要があり、申告書の提出も必要です。
現金を不動産に組み替える方法が相続税対策としてよく取り上げられるのは、こうした評価の違いがあるためです。ただし、相続の直前に節税のためだけに不動産を購入すると、路線価などによる評価が認められず、時価で評価される場合があります。不動産は換金や分割がしにくい面もあるため、慎重に検討することが大切です。
関連記事
・不動産の相続税はいくら?土地と建物の計算方法や税率を解説
・小規模宅地等の特例とは?要件・計算方法をわかりやすく解説【フローチャート付き】
現金と不動産の相続税額を比較(シミュレーション)
同じ時価5,000万円の資産を、現金で相続した場合と、自宅の土地で相続した場合で、相続税額を比較してみましょう。
シミュレーションの前提
- 相続人:子ども1人のみ(配偶者なし)
- 基礎控除額:3,000万円+(600万円×1人)=3,600万円
- 土地:時価5,000万円、路線価による評価額は時価の8割にあたる4,000万円
- 他の財産・債務はないものとする
※被相続人と同居していた子どもが自宅の土地(330㎡以内)を相続し、小規模宅地等の特例の要件をすべて満たすケースを想定。
現金5,000万円と土地(時価5,000万円)の比較
| 相続内容 | 相続税評価額 | 課税遺産総額 | 相続税額 |
|---|---|---|---|
| 現金 | 5,000万円 | 1,400万円 | 160万円 |
| 土地 | 4,000万円 | 400万円 | 40万円 |
| 土地に特例適用* | 800万円 | 0円(基礎控除額以下) | 0円 |
* 小規模宅地等の特例
- 現金の場合の計算:課税遺産総額は5,000万円-3,600万円=1,400万円。相続税額は1,400万円×15%-50万円=160万円
- 土地の場合の計算:課税遺産総額は4,000万円-3,600万円=400万円。相続税額は400万円×10%=40万円
- 土地に特例適用した場合の計算:土地の評価額は4,000万円×(100%-80%)=800万円。基礎控除額(3,600万円)以下のため、相続税額は0円
同じ時価5,000万円でも、現金のみで相続すると相続税は160万円、土地で相続すると40万円、特例も使えれば0円となり、現金のほうが税負担が重くなります。
ただし、小規模宅地等の特例を使う場合は、特例の適用前の遺産額(上記例の土地では4,000万円)が基礎控除額を超えるため、税額が0円になっても相続税の申告書を提出する必要があります。申告をしなければ特例は適用されません。また、土地の評価額は場所や形状によって異なるため、上記はあくまで試算の一例です。
現金(手元現金・タンス預金)を申告しないとどうなる?
「現金はバレない」は大きな誤解
「銀行口座と違って、現金は記録が残らないから申告しなくてもバレない」と考える方もいますが、これは大きな誤解です。
税務署は、過去の申告情報等を蓄積したデータベース「KSKシステム(国税総合管理システム)」や、金融機関などへ本人の同意なしに照会できる「質問検査権(国税通則法第74条の3)」という強力な権限を持っています。
これらをもとに主に次のような経路で手元現金・タンス預金の申告漏れが発覚します。
税務調査で現金が発覚する主な経路
過去の収入・資産との整合性チェック
税務署は、被相続人の過去の収入(給与・事業所得・年金など)と申告された遺産額を照合し、「この収入水準なら、これだけの財産があるはずだ」と推計します。
そのため、申告額が不自然に少ない場合は、申告漏れを疑われます。
預金の出金履歴の追跡
相続税の税務調査では、被相続人の銀行口座の入出金履歴が過去数年分にわたって確認されます。
「多額の現金が出金されているのに、手許現金として申告されていない」という場合、その現金がどこに行ったのかを追及されることになります。
相続人の財産との比較
相続人自身の預金が急に増えていたり、大きな買い物をしていたりする場合も、相続税の申告漏れを疑う材料になります。
税務調査官による実地調査
上記の事前の調査で疑問が生じた場合、調査官が実際に自宅を訪問することがあります。
実地調査では、金融機関の封筒や貸金庫の鍵など、現金の保管をうかがわせる手がかりの有無を確認するほか、遺族へのヒアリングを通じて、生活費の出所や申告内容に不自然な点がないかを確認します。
なお、こうした実地調査はあくまで質問検査権に基づく任意調査であり、調査官が相手方の同意なく金庫を開けさせたり強制的に捜索したりすることはできません。
※税額確定後に納付が滞った「滞納処分」の場面では、国税徴収法に基づき、強制的な捜索が行われることがありますが、これは申告前の通常の調査とは異なる場面です。
関連記事
タンス預金と相続税|なぜ税務署にばれる?税務調査・ペナルティを解説
申告漏れが発覚した場合のペナルティ
手元現金やタンス預金の申告に漏れがあった場合、以下のペナルティが課されます。
①延滞税
納付期限を過ぎた税額に対して課される利息に相当する附帯税です。令和8年(2026年)時点の税率は、納付期限の翌日から2か月以内は年2.8%、それ以降は年9.1%です。
この割合は毎年変動するため、実際の納付時期の割合は国税庁の最新情報で確認してください。
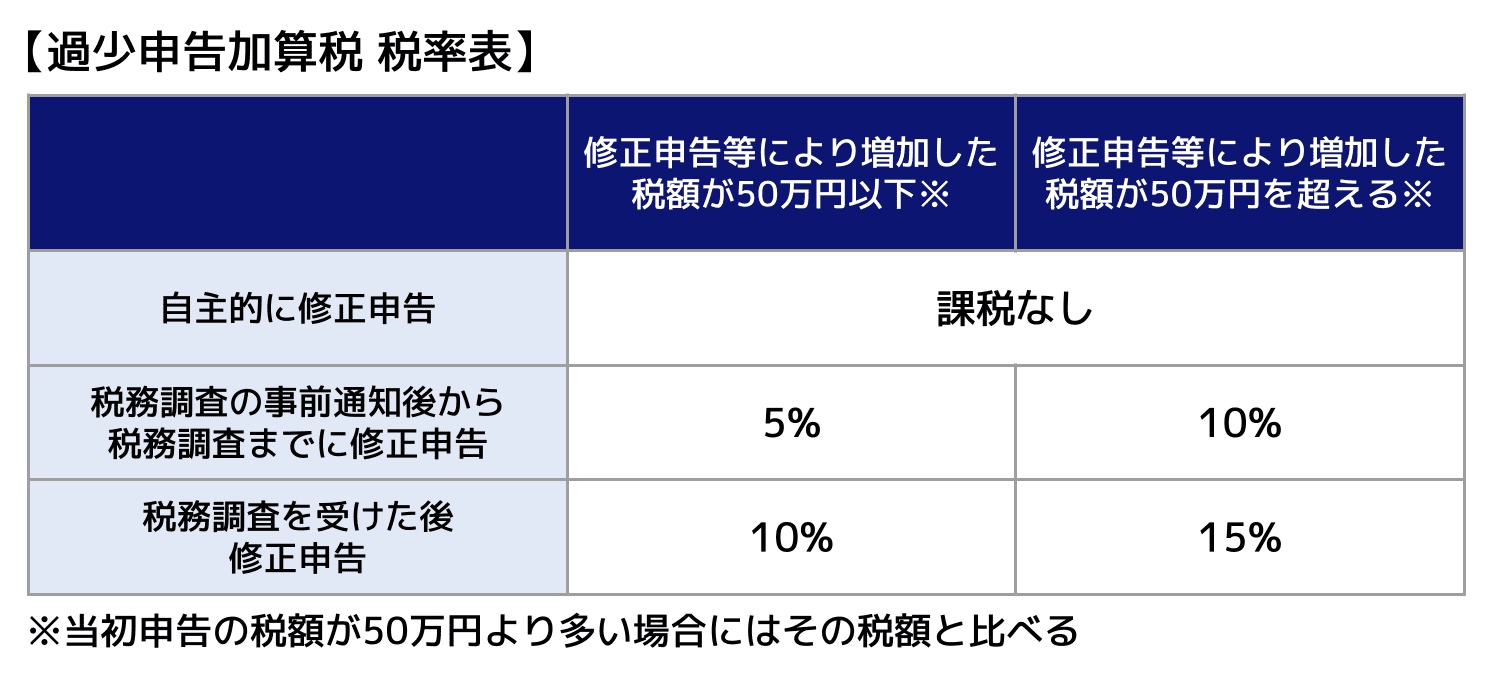
②過少申告加算税
申告額が少なかった場合に、増差税額に対して課されます。
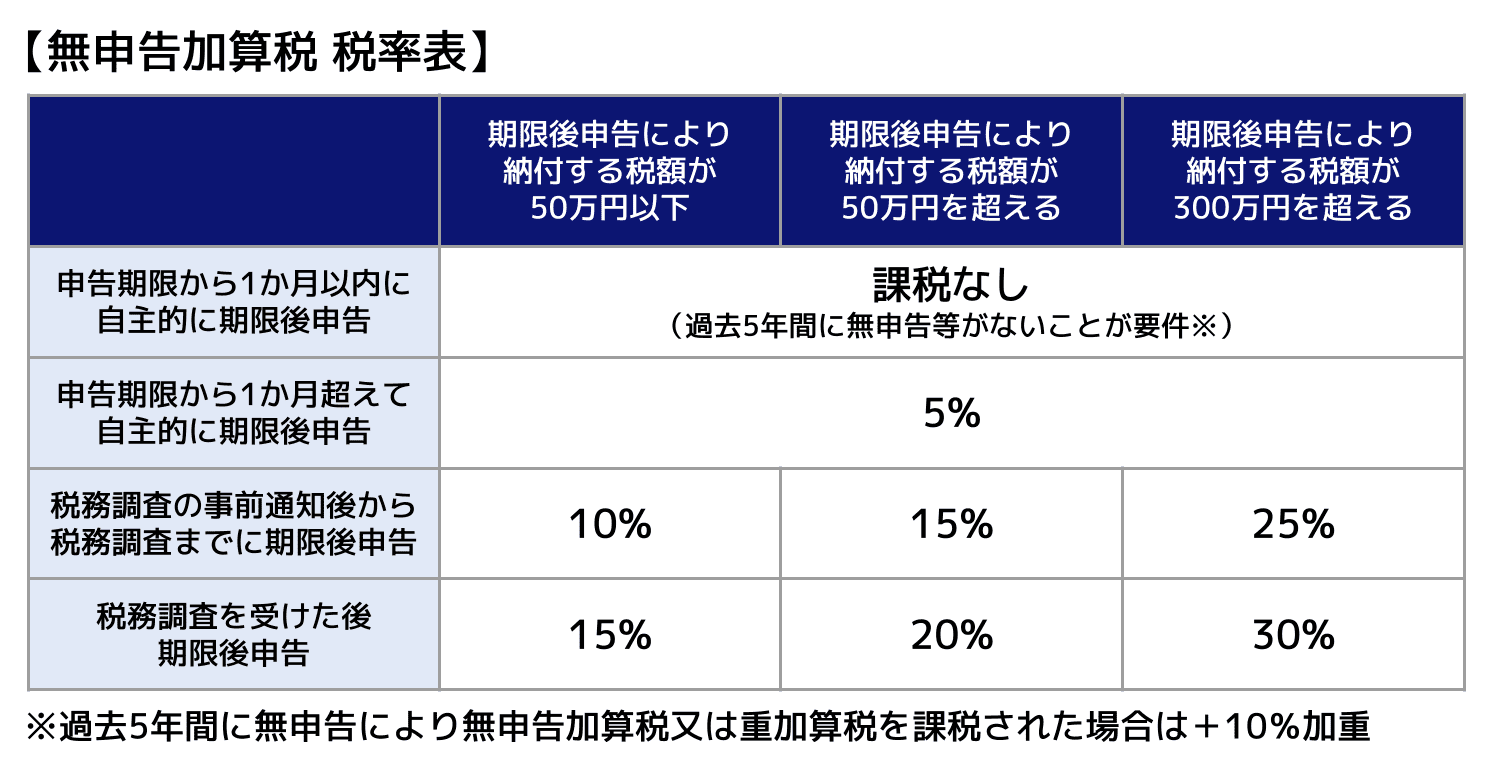
③無申告加算税
申告自体をしなかった場合に、納付税額に対して課されます。
④重加算税
意図的な隠蔽(いんぺい)と認定された場合に課されます。過少申告に代えて35%、無申告に代えて40%です。一定の繰り返し等により加重され、45%または50%となる場合があります。
手許現金やタンス預金の存在に気づいていながら意図的に申告しなかったと判断されれば、重加算税の対象となり、税負担はかえって重くなります。
関連記事
相続税の税務調査とは?時期や確率、来やすいケースから対応まで解説
現金相続の申告手続きの流れと注意点
相続税の申告期限
相続税の申告・納付期限は、被相続人が亡くなったことを知った日の翌日から10か月以内です。この期限を過ぎると延滞税などのペナルティが発生するため、早めに準備を始めましょう。
現金相続の申告手続きの流れ
相続税の申告は、遺産の把握から申告・納付まで、次の5つのステップで進めます。遺産が現金のみの場合でも流れは同じですが、タンス預金などの手元現金は把握漏れが起きやすいため、ステップ1で特に注意が必要です。
- ステップ1:遺産の全体像を把握する
まず、被相続人が持っていた財産をすべてリストアップします。現金・預貯金だけでなく、不動産・有価証券・保険・借金なども含めて確認します。タンス預金がある場合は、その金額も漏れなく記録しましょう。 - ステップ2:遺産総額が基礎控除を超えるか確認する
法定相続人の人数をもとに基礎控除額を計算し、正味の遺産額と比較します。正味の遺産額が基礎控除以下であれば原則として申告は不要ですが、超える場合は原則として申告が必要です。 - ステップ3:遺産分割協議を行う
相続人全員で話し合い、誰がどの財産を引き継ぐかを決めます(遺産分割協議)。協議で決まった内容は「遺産分割協議書」として書面に残します。金融機関での解約手続きや、配偶者の税額軽減・小規模宅地等の特例を受ける相続税の申告などで、遺産分割協議書が必要になる場合があります。 - ステップ4:相続税の計算・申告書の作成
課税遺産総額をもとに相続税額を計算し、申告書を作成します。申告書は税務署の窓口や国税庁のウェブサイトで入手できますが、計算が複雑なため、税理士に依頼するケースが多くあります。 - ステップ5:税務署への申告・納付
申告書を被相続人の住所地を管轄する税務署に提出し、相続税を納付します。
関連記事
相続税申告のやり方・申告方法を解説|手続きの流れや期限を網羅
現金の相続税に関するよくある質問
Q.現金が多い場合、生前にできる相続税対策は?
主な対策は、暦年贈与と生命保険の非課税枠の活用です。
暦年贈与は1人あたり年間110万円以下なら贈与税がかからず、現金を少しずつ渡すことで課税対象を減らせます。ただし、毎年同額を渡すなど最初から総額を渡す約束があったとみなされると、定期贈与として課税されるおそれがあります。
また、相続や遺贈などで財産を取得した人が被相続人から生前に受けた暦年課税の贈与は、2026年までの相続では原則として相続開始前3年以内の分が相続税の計算に加算されます(生前贈与加算)。この期間は、令和9年(2027年)以降の相続から法律により段階的に延び、令和13年(2031年)以降は7年になります。
生命保険は、被相続人が保険料を負担していた死亡保険金を相続人(相続放棄をした人を除く)が受け取る場合、「500万円×法定相続人の数」まで非課税です。
関連記事
暦年贈与7年ルールとは?廃止されるのはいつから?持ち戻しや経過措置を解説
Q.現金を相続するメリット・デメリットは?
メリットは、均等に分けやすいことと、換金せずにそのまま納税資金に使えることです。デメリットは、不動産のような評価減や特例がなく相続税が重くなりやすいことと、手元現金は存在を把握していない相続人が出やすく、遺産分割で争いになりやすいことです。
Q.相続した現金に確定申告は必要?
相続で取得した現金には所得税がかからないため、取得した現金について所得税の確定申告は必要ありません。
必要になるのは相続税の申告で、遺産の総額が基礎控除額を超える場合などに、被相続人が亡くなったことを知った日の翌日から10か月以内に申告します。
なお、被相続人に確定申告が必要な所得(事業所得や不動産所得など)があった場合は、相続人が被相続人の所得税について準確定申告を行う必要があります。準確定申告の期限は、相続の開始があったことを知った日の翌日から4か月以内です。
現金相続で税理士に相談すべきケースとは
専門家への相談が特に必要なケース
相続財産が現金のみであっても、以下のようなケースでは税理士への相談を強くおすすめします。
遺産総額が基礎控除に近い場合
「基礎控除を超えるかもしれない」という状況では、タンス預金や見落としがちな財産も含め、遺産総額を正確に把握することが非常に重要です。
万が一集計漏れがあると、本来申告が必要なのに気づかないまま放置してしまい、無申告加算税の対象になることがあります。
タンス預金の額が大きく、出所の説明が難しい場合
多額のタンス預金がある場合、税務調査で「このお金はどこから来たのか」と聞かれる可能性があります。生前に引き出されたお金の使途が不明確だと、調査が長引くこともあります。専門家に相談して適切に対処することが重要です。
当社の税理士が、実際に多額のタンス預金の申告を担当した事例をこちらに掲載しています。
生前贈与で現金受け取っていた場合
現金を手渡しで贈与していた場合、いつ・いくら渡したかの記録が残っていないことが多く、生前贈与加算の対象になるかどうかの判断が難しくなります。
生前贈与加算(持ち戻し)とは、相続開始前の一定期間内の贈与を相続財産に加算するルールで、近年の税制改正により対象期間や控除の扱いが以前より複雑になっています。
振込であれば履歴から金額や時期を確認できますが、現金の手渡しはタンス預金と同様、贈与の金額や時期を特定する記録が残りにくいという特有の問題があります。判断に迷う場合は、専門家へ確認することをおすすめします。
生前贈与加算(持ち戻し)について詳しく知りたい方は『暦年贈与7年ルールとは?廃止されるのはいつから?持ち戻しや経過措置を解説』の記事を参照してください。
早めの相談がペナルティを防ぐ
相続税の申告期限(10か月)は意外と短く、遺産の把握や書類収集に時間がかかることも少なくありません。特に現金相続でタンス預金の取り扱いに不安がある場合は、できるだけ早く専門家に相談することをおすすめします。
関連記事
まとめ
現金の相続税について、この記事のポイントを整理します。
- 現金・タンス預金・手元現金はすべて相続税の課税対象であり、保管方法は関係ない
- 遺産総額が基礎控除額(3,000万円+600万円×法定相続人の数)を超えれば申告が必要
- 現金のみの遺産でも計算方法は同じで、累進税率が適用される
- タンス預金は「バレない」という考えは誤りで、税務調査で発覚する経路は複数ある
- 申告漏れや意図的な隠蔽には、延滞税・加算税・重加算税といった重いペナルティが課される
- 申告期限は相続発生を知った日の翌日から10か月以内
現金相続に不安がある方、タンス預金の扱いに迷っている方は、早めに税理士へ相談することをおすすめします。
アトム相続税理士法人では、相続税に関する相談予約を24時間365日いつでも受付中です。気軽にお問い合わせください。
関連記事
相続税に強い税理士の探し方4選と評判の良い税理士の選び方7選

監修者情報
アトムグループ 協力税理士