

暦年贈与7年ルールとは?廃止されるのはいつから?持ち戻しや経過措置を解説
令和5年度(2023年度)税制改正により、暦年贈与(暦年課税)の持ち戻し期間が従来の3年から7年に延長されました(暦年贈与7年ルール)。
2024年1月1日に施行され、現在も暦年贈与制度そのものは廃止されていません。
7年ルールは2024年以降の贈与から段階的に適用されます。
死亡時期によって加算対象期間は以下のように異なります。
| 贈与者の死亡時期 | 持ち戻しの対象期間 |
|---|---|
| ~2026年12月31日 | 死亡前3年以内(改正の影響なし) |
| 2027年1月1日~2030年12月31日 | 2024年1月1日~死亡日(段階的に延長) |
| 2031年1月1日~ | 死亡前7年以内(フル適用) |
※参照:国税庁 No.4161 贈与財産の加算と税額控除(暦年課税)
相続開始の日が2027年1月2日以後の場合、加算対象期間のうち相続開始前3年以内に取得した財産以外の贈与については、その贈与額の合計から100万円を差し引いた残額のみが相続税の課税価格に加算されます。
この記事では、改正の内容・適用開始時期・持ち戻しの計算方法・緩和措置の仕組みを順に解説し、改正後も暦年贈与を賢く活用するためのポイントをまとめています。
※本記事の情報は2026年の税制をもとに作成しています。税法は改正される場合があるため、実際の申告にあたっては税理士などの専門家にご相談ください。



 LINEで無料相談
 メールで問い合わせ
目次
暦年贈与7年ルールとは?暦年贈与の持ち戻し制度を解説
暦年贈与(暦年課税)の持ち戻しとは?対象になる人の条件
暦年贈与の持ち戻しとは、亡くなった人から一定期間内に受けた暦年贈与の財産を、相続財産に加えて相続税を計算し直す仕組みです(相続税法19条)。
暦年贈与とは、1年間(1月1日~12月31日)に受け取った贈与額が基礎控除110万円以下であれば、贈与税がかからない制度です。この非課税枠を毎年活用すると、相続税の対象となる財産を減らせます。
ただし、亡くなる直前に大量に贈与して相続税を逃れることを防ぐため、持ち戻し期間内の贈与は相続財産に戻して計算されます。
持ち戻しの対象になるのは、その被相続人から相続や遺贈(相続時精算課税に係る贈与を含む)で財産を取得した人です。相続人でない孫や子の配偶者が贈与を受けただけの場合は、原則として対象になりません。
対象となる人の場合、贈与税がかからなかった年110万円以下の贈与も持ち戻されます。
暦年贈与の制度について詳しく知りたい方は『暦年贈与(暦年課税)とは?非課税枠や注意点、やり方をわかりやすく解説』の記事をご覧ください。
暦年贈与(暦年課税)の持ち戻し期間が3年から7年に延長(7年ルール)
令和5年度(2023年度)税制改正により、暦年贈与の持ち戻し期間は、相続開始前3年以内から7年以内に延長されました。 この改正が、一般的に「暦年贈与7年ルール」と呼ばれています。
改正前は、亡くなる前3年以内の贈与だけが相続財産に加算されていました。改正後は、亡くなる前7年以内の贈与が加算の対象になります。
ただし、改正は2024年1月1日以後の贈与から適用され、7年分がすべて対象になるのは2031年1月1日以後に相続が開始する場合です。それまでは対象期間が段階的に延びる経過措置があります。
また、延長された期間(3年超7年以内)に受けた贈与は、合計100万円までは加算されません。
詳しくは本記事内「暦年贈与の改正はいつから適用される?」で解説します。
暦年贈与の廃止はいつから?
暦年贈与(暦年課税)が廃止される予定はありません。
令和5年度改正では、暦年贈与の制度自体が廃止されたわけではなく、持ち戻し期間の延長や、延長された期間に係る100万円の加算対象外措置などが設けられました。
「廃止になるなら急いで贈与しなければ」と焦る必要はありませんが、持ち戻し期間が延びたことで長期的な計画の見直しは必要となります。
暦年贈与の改正はいつから適用される?
改正により、暦年贈与が相続税の加算対象となる期間は以下のようになります。
加算期間の早見表
| 相続開始日 (亡くなった日) | 持ち戻しの 対象期間 | 緩和措置 (延長期間の100万円控除) |
|---|---|---|
| ~2026年12月31日 | 相続開始前の3年間 | なし (対象期間の贈与は全額持ち戻し) |
| 2027年1月1日 | 相続開始日~2024年1月1日 | なし (対象期間の贈与は全額持ち戻し) |
| 2027年1月2日 ~2030年12月31日 | 相続開始日~2024年1月1日 | あり 相続開始前3年超の贈与は合計100万円まで持ち戻しされない |
| 2031年1月1日以降 | 相続開始前の7年間 | あり 相続開始前3年超7年以内の贈与は合計100万円まで持ち戻しされない |
※100万円は、相続や遺贈で財産を取得した人ごとの金額です。
緩和措置の内容については、以下で説明します。
2024年1月1日以降の暦年贈与は改正(7年ルール)の対象
7年ルールの対象になるのは、2024年(令和6年)1月1日以後に受けた贈与です。 2023年12月31日以前の贈与は延長の対象にならず、従来どおり、亡くなる前3年以内のものだけが持ち戻されます。
贈与した日から見ると、持ち戻しのルールは次のとおりになります。
| 贈与した日 | 持ち戻しの対象になる場合 |
|---|---|
| 2023年12月31日まで | 贈与から3年以内に亡くなった場合 (改正前と同じ) |
| 2024年1月1日以降 | 贈与から7年以内に亡くなった場合 |
延長された期間の贈与には合計100万円の緩和措置がある
2027年1月2日以後に相続が開始した場合、延長された期間(相続開始前3年を超える部分)の贈与については、その合計額のうち100万円まで相続財産への加算対象外となります。
| 贈与されたとき | 控除の扱い |
|---|---|
| 相続開始前3年以内の贈与 | 全額が持ち戻し対象(緩和措置なし) |
| 延長された期間(3年を超える部分)の贈与 | 合計額のうち100万円まで加算対象外 |
たとえば、2031年以降に発生した相続で、相続開始前3年超7年以内に毎年110万円の贈与があった場合(合計440万円)、緩和措置により100万円が加算対象外となるため、持ち戻し対象額は440万円-100万円=340万円となります。
暦年贈与の緩和措置を活用する際の注意点は以下の2つです。
暦年贈与の緩和措置を活用する際の注意点
- 加算対象外となるのは、延長された期間(3年を超える部分)の贈与合計から通算で100万円までであり、1年あたり100万円ではない
- 相続開始前3年以内の贈与には緩和措置は適用されない
暦年贈与の改正による相続税への変化|計算方法も紹介
持ち戻し期間の暦年贈与があった場合の基本的な計算方法
持ち戻しが適用される贈与については、その贈与時の価額を相続財産に加算して相続税を計算します。すでに支払った贈与税がある場合は、相続税額から控除されます(二重課税防止)。
持ち戻し期間の暦年贈与があった場合の計算例
以下の前提条件をもとに、改正による相続税額の変化を確認します。
前提条件
- 相続財産(贈与を除く):5,000万円
- 相続人:子ども1人
- 過去7年間の贈与:毎年110万円(基礎控除内)× 7年 = 合計770万円
Step1 持ち戻し額を計算する(改正後、7年前の贈与まで対象)
まず持ち戻し額を計算します。この例は2031年以降の相続を想定しており、7年分の贈与総額770万円が持ち戻しの対象となります。
ただし、相続開始前3年超7年以内の贈与については緩和措置により合計100万円が加算対象外となります。
そのため、相続税の計算に加算される金額は770万円ー100万円=670万円です。
Step2 相続税の課税価格(正味の遺産額)を求める
次に課税価格(正味の遺産額)を求めます。
相続財産にStep1の加算額を足すと、課税価格は5,000万円(相続財産)+ 670万円(加算額)=5,670万円です。
Step3 相続税額を計算をする
最後に相続税額を計算します。
- 基礎控除:3,000万円 + 600万円 × 1人 = 3,600万円
- 課税遺産総額:5,670万円 − 3,600万円 = 2,070万円
- 相続税額(税率15%・控除50万円):2,070万円 × 15% − 50万円 = 約260万円
すでに贈与税を納めている贈与分については、算出された相続税から贈与税相当額を差し引きます(贈与税額控除)。
年間110万円以下の贈与は贈与税がかからないので、この例では控除なしです。
一方、改正前であれば持ち戻しの金額が330万円であるため、課税対象金額は「5,000万円+330万円=5,330万円」となり、相続税額は約209万円でした。
つまり、改正によって、相続財産への持ち戻しとなる贈与が増えたことによって、相続税額が増加する結果となっています。
なお、実際の相続税額は遺産の内容・相続人構成・特例の適用状況によって大きく異なります。
上記の計算例はあくまで参考値であり、実際の申告にあたっては税理士などの専門家にご相談ください。
詳しい相続税の計算方法を知りたい場合は『相続税の計算方法をわかりやすく解説!概算の早見表や節税できる制度も』の記事で確認可能です。
改正後の暦年贈与|有効活用するための6つのポイント
持ち戻し期間が7年に延びても、暦年贈与は有効な相続税対策の選択肢の一つです。
ここでは、改正に合わせた暦年贈与の活用ポイントを整理します。
ポイント(1)できるだけ早く贈与を始める
7年ルールにより、死亡前7年以内の贈与は相続財産に加算されることになりました。
裏を返すと、贈与から7年が過ぎた後の相続では、その贈与は持ち戻しの対象外になります。
そのため、持ち戻しの対象になる人への贈与は、なるべく早い段階(健康なうち)から始めておくと、7年が過ぎて対象外となる贈与を増やせるため、相続税対策としての効果が高まりやすくなります。
ポイント(2)贈与先を複数に分散する
暦年贈与の基礎控除(年110万円)は、贈与を受ける人ごとに適用されます。そのため、贈与先を複数人にすると、1年間に贈与税がかからずに渡せる金額の合計が増えます。
ただし、相続人など持ち戻しの対象になる人への贈与は、亡くなる前7年以内であれば相続財産に加算されます。分散による効果は、贈与する相手によって変わります(詳しくは次のポイント(3)で説明します)。
| 贈与先の人数 | 年間の非課税贈与総額(目安) |
|---|---|
| 1人 | 110万円 |
| 2人(子2人) | 220万円 |
| 4人(子2人+孫2人) | 440万円 |
ポイント(3)相続財産への持ち戻しの対象外となる相手に贈与を行う
相続財産への持ち戻しの対象になるのは、被相続人から相続や遺贈(相続時精算課税に係る贈与を含む)で財産を取得した人です。そのため、孫や子の配偶者などが、相続や遺贈で財産を取得しない場合、その人への贈与は原則として持ち戻されません。
つまり、持ち戻しの対象外となる相手に暦年贈与を行えば、相続税の負担を抑えられる可能性があります。ただし、受贈者が1年間に受け取る贈与の合計が110万円を超えると贈与税がかかるため、贈与税の負担も含めて検討が必要です。
なお、次のような場合は、相続や遺贈で財産を取得した人にあたるため、孫や子の配偶者への贈与であっても相続財産への持ち戻しの対象になります。
- 遺言で財産を受け取った(遺贈を受けた)場合
- 生命保険金などの、みなし相続財産を受け取った場合
- 代襲相続人や養子など、相続人として財産を取得した場合
ポイント(4)贈与税の非課税制度を活用する
要件を満たせば、暦年贈与の110万円控除とは別に、以下のような非課税制度を併用できます。
代表的な贈与税の非課税制度
- 贈与税の配偶者控除(おしどり贈与)
- 住宅取得等資金贈与の特例
(2026年12月31日までの贈与が対象) - 教育資金の一括贈与の特例
(新規適用は2026年3月31日で終了。2026年4月1日以後は新たに適用不可) - 結婚・子育て資金の一括贈与の特例
(2027年3月31日までの贈与が対象)
これらの非課税制度の適用を受けた金額は、原則として持ち戻しの対象になりません。
ただし、教育資金と結婚・子育て資金の一括贈与は、贈与者が亡くなった時点で使い残し(管理残額)があると、相続税の対象になる場合があります。また、適用期限や要件は改正されることがあるため、利用する際は最新の要件を確認してください。
ご自身の状況に合った非課税制度があるか知りたい方は、相続税に詳しい税理士への相談をおすすめします。
関連記事
- 住宅の生前贈与は非課税にできる?資金贈与の非課税制度と注意点
- 孫への教育資金の贈与は非課税?一括贈与制度終了後でもできる贈与のやり方と注意点
- 結婚・子育て資金の贈与は1,000万円まで非課税|条件や注意点、手続きは?
ポイント(5)贈与の証拠をしっかり残す
持ち戻しの計算では、加算対象期間(最長7年)の贈与の記録が必要になります。税務調査でも、贈与の事実について証拠を求められることがあります。
贈与を行う際には、次の3点を押さえておきましょう。
- 贈与契約書を贈与のたびに作成する
- 贈与した金額を受贈者(もらう側)の口座に振り込む(手渡しは避ける)
- 贈与税の申告が必要な場合は期限内に申告する
定期贈与や名義預金と判断されない対策も
贈与の実態によっては、税務署に定期贈与や名義預金とみなされ、思わぬペナルティを課されるリスクがあります。
定期贈与とは
毎年一定額を贈与することを、あらかじめ約束している贈与のことです。
定期贈与と判断されると、約束をした年に、将来分を含めた「定期金に関する権利」の贈与を受けたものとして、贈与税が課されることがあります。たとえば、毎年100万円を10年間贈与する約束をした場合、毎年の金額が110万円以下でも、約束をした年に10年分の権利の贈与として課税の対象になります。
名義預金とは
口座の名義は子や孫などの受贈者になっているものの、実際には贈与者が通帳や印鑑を管理するなど、贈与者が管理・支配している預金のことです。
名義預金と判断されると、贈与があったとは認められず、その預金は贈与者が亡くなったときの相続財産として相続税の対象になります。相続税の申告から漏れていた場合は、追加の税金が課されることもあります。
このような認定のリスクを避けるためには、贈与のたびに贈与契約書を作成し、受贈者本人が通帳や印鑑を管理するなど、贈与の実態を明確にしておくことが重要です。
個別の状況に基づいた対策は、税理士への相談をおすすめします。
関連記事
ポイント(6)相続時精算課税制度の利用も検討する
暦年贈与のほかに、相続時精算課税制度という課税方式もあります(相続税法21条の9第1項)。原則として、贈与を受けた年の1月1日時点で60歳以上の父母・祖父母から18歳以上の子・孫への贈与について、贈与を受けた翌年の2月1日から3月15日までに届出をすれば選べる制度です(贈与を受ける人が届出をする必要があります)。
相続時精算課税では、年110万円の基礎控除(令和5年度改正で新設)と累計2,500万円の特別控除を超えた分に、一律20%の贈与税がかかります。
そして相続のときには、2024年1月1日以後の贈与は年110万円の基礎控除を除いた分が、それより前の贈与は全額が、相続財産に加算されます。
暦年贈与のように、持ち戻しの期間が7年に限られるわけではありません。一方で、相続のときに加算されるのは原則として贈与時の価額なので、将来の値上がりが見込まれる財産を早めに贈与すると、有利になる場合があります。
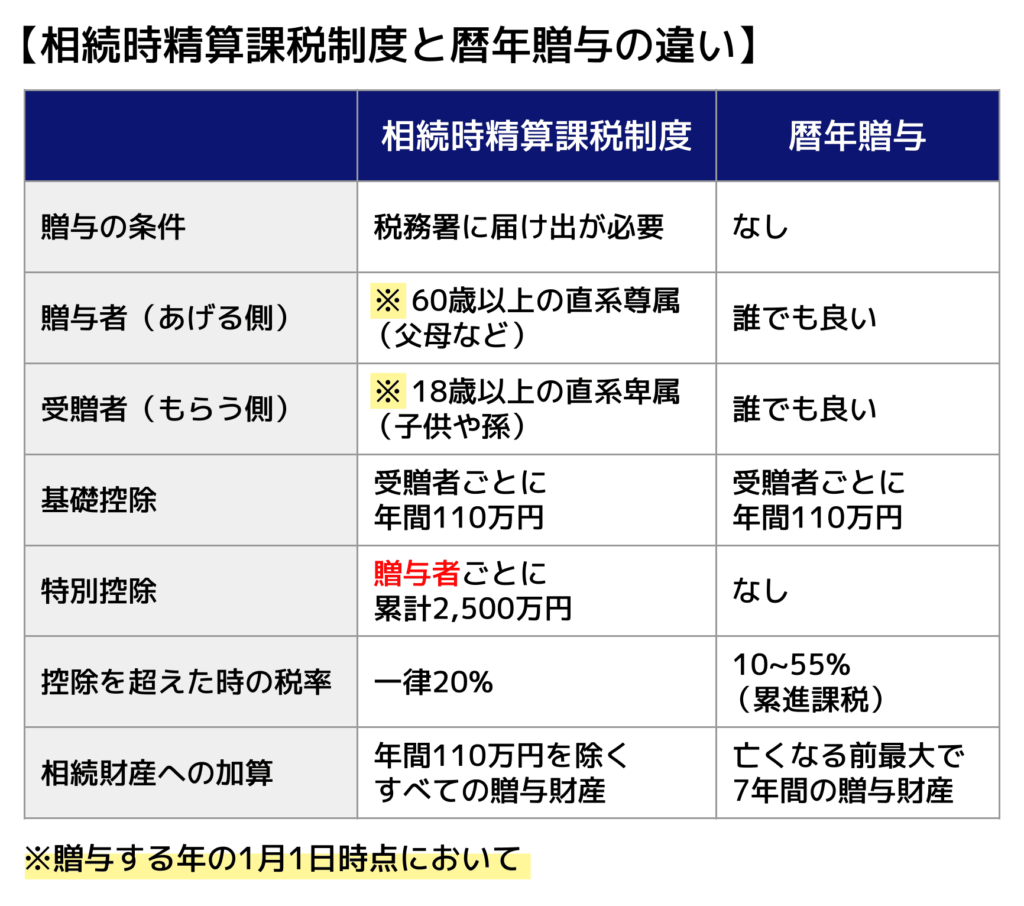
贈与者ごとに選択できるため、父からの贈与は相続時精算課税、母からの贈与は暦年贈与、という組み合わせも可能です。
ただし、一度相続時精算課税制度を選択すると、同じ贈与者からの贈与は暦年贈与に戻せない点に注意が必要です。
制度の違いや、どちらを利用すべきかの判断基準などを知りたい方は『暦年贈与と相続時精算課税は併用できない?違い・どっちが得かを解説』の記事をご覧ください。
暦年贈与7年ルールについてよくある質問
Q.年間110万円以下の贈与でも暦年贈与の持ち戻しはされる?
相続や遺贈で財産を取得した人が受けた贈与が、加算対象期間内に行われた場合、年間110万円以下であっても持ち戻しの対象となります(相続税法19条)。
2031年以降の相続では死亡前7年以内が対象となり、2027〜2030年の相続は経過措置により段階的に適用されます。
年間110万円以下の贈与は贈与税がかからないため贈与税額控除はゼロとなり、加算分はそのまま相続税の課税対象に加わります。
Q.暦年贈与と暦年課税は同じ制度?
同じ制度です。「暦年贈与」は毎年110万円の非課税枠を活用した贈与の実践的な呼び方で、「暦年課税」は贈与税の課税方式としての正式な制度名です。
持ち戻し期間の延長はどちらの呼び方でも同じルールが適用されます。
Q.相続開始から、7年より前の暦年贈与は相続税に関係ない?
原則として関係ありません。相続開始日から遡って7年より前の贈与は持ち戻しの対象外です。
ただし、相続時精算課税を選択している場合は、選択後に受けた贈与財産が、期間を問わず相続財産に加算されます(2024年1月1日以後の贈与は、年110万円の基礎控除を差し引いた残額)。
なお、相続時精算課税を一度選択すると、同一の贈与者との間では暦年課税に戻すことはできません。
Q.暦年贈与の持ち戻し計算に必要な記録はどのくらい保管すればよい?
2031年以降の相続でフル適用される7年ルールに対応するため、実務上は7年分以上の記録保管が望ましいとされています。
贈与財産の加算には、贈与時の価額を用いると定められています(相続税法19条)。贈与契約書・振込記録・贈与税申告書を7年分保管しておくことが望ましいです。
まとめ|7年ルールを正しく理解して早めの対策を
本記事の要点を整理します。
| 確認ポイント | 内容 |
|---|---|
| 制度の存続 | 暦年贈与は廃止されていない。引き続き利用可能 |
| 変わった点 | 持ち戻し期間が3年→7年に延長 |
| 適用開始 | 2024年1月1日以降に行われた贈与から順次適用 完全移行は2031年1月1日以降 |
| 緩和措置 | 相続開始前3年を超える部分の贈与合計から 通算100万円まで加算対象外 |
| 対策の方向性 | 早期開始・贈与先の分散・記録の保全が重要 |
7年ルールへの改正は、生前贈与の節税効果を一定程度引き下げるものですが、長期的に計画的に取り組めば、暦年贈与は今後も有効な相続税対策になり得ます。
「相続税対策として暦年贈与を行うのが効果的か」、「暦年贈与を行う場合にすべきことはどんなものか」、「ほかに有効な制度がないのか」といった疑問がある方は、専門家である税理士に相談しましょう。

監修者情報
アトムグループ 協力税理士