

マンションの相続税評価額はいくら?計算方法と相続税がかからないケース【新ルール対応】
マンションを相続しても、マンションの相続税評価額を含む正味の遺産額が、基礎控除額(3,000万円+600万円×法定相続人の数)以下であれば、相続税はかかりません。
基礎控除額を超える場合は相続税がかかりますが、一定の要件を満たせば、小規模宅地等の特例や配偶者の税額軽減を使って、相続税額を減らすことも可能です。ただし、特例を使って税額がゼロになる場合でも、申告は必要です。
注意したいのは、2024年1月1日以後の相続では、土地と建物それぞれの評価額に「区分所有補正率」を掛ける新ルールが適用されたことです。築年数が浅い、高層階にあるマンションほど評価額が上がりやすく、市場価格1億円のマンションで、評価額が約2,940万円から約6,000万円に上がる試算もあります。
本記事では、マンションに相続税がかかるかどうかの判断基準、新ルールに対応した評価額の計算方法、1億円のマンションの相続税シミュレーション、賃貸マンションの評価方法、相続税を減額できる制度までわかりやすく解説します。
※本記事の情報は2026年時点の税制をもとに作成しています。税法は改正される場合があるため、実際の申告にあたっては税理士などの専門家にご相談ください。


 LINEで無料相談
 メールで問い合わせ
目次
マンションに相続税がかかる場合・かからない場合の判断基準
相続税がかかるかどうかは、正味の遺産額で決まる
マンションに相続税がかかるかどうかは、マンションの相続税評価額単体ではなく、マンションを含む正味の遺産額(遺産の総額から債務や葬式費用などを差し引いた金額のこと)で判断します。
正味の遺産額が基礎控除額を超える場合に、相続税がかかります。基礎控除額とは、「この金額までは相続税がかからない」という非課税枠のことです。
基礎控除額は「3,000万円+600万円×法定相続人の数※」で求められます。たとえば相続人が配偶者と子1人なら4,200万円になり、正味の遺産額が4,200万円以内なら相続税はかかりません。
※法定相続人:法律で決められた「遺産を相続できる人」のこと。一般的には配偶者や子が該当します。
正味の遺産額と相続税
| 正味の遺産額 | 相続税 | 申告 |
|---|---|---|
| 基礎控除額以下 | かからない | 不要 |
| 基礎控除額を超える | かかる | 必要 |
| 基礎控除額を超えるが、 特例を使うと税額がゼロになる※ | かからない | 必要 |
※「小規模宅地等の特例」や「配偶者の税額軽減」といった特例を適用して相続税がゼロになる場合でも、申告書の提出が必要です。
また、2024年1月1日以後の相続では、新しい評価方法(区分所有補正率)によって、分譲マンションの相続税評価額が以前より高くなる場合があります。旧来の評価方法では正味の遺産額が基礎控除額以下だったケースでも、基礎控除額を超えることがあるため注意が必要です。
基礎控除額の計算方法を詳しく知りたい方は『相続税の基礎控除とは?控除額の計算式と超えた場合の手続き』の記事をご覧ください。
具体例で確認|マンションに相続税がかかる場合・かからない場合
相続人が配偶者と子1人(基礎控除額4,200万円)で、マンションのほかに預貯金1,500万円がある場合を考えます(債務や葬式費用はないものとします)。
| マンションの相続税評価額 | 正味の遺産額 | 相続税 |
|---|---|---|
| 2,000万円 | 3,500万円 | かからない(申告不要) |
| 3,000万円 | 4,500万円 | かかる(申告が必要) |
この例では同じ家族構成・預貯金などの財産でも、マンションの相続税評価額によって、相続税がかかるかどうかが変わりました。
マンションの相続税評価額の計算方法は、次のセクションで詳しく解説します。
関連記事
マンションの相続税評価額の計算方法と調べ方
マンションの相続税評価額は「土地+建物」で計算する
マンションの相続税評価額は、土地部分(敷地利用権)と建物部分(区分所有権)を別々に評価し、合計して求めます。分譲マンション(区分所有マンション)の1室を持っている人は、自分の部屋(建物)だけでなく、マンションが建っている土地の権利も、ほかの住人と分け合う形で持っているためです。
マンションの相続税評価額
マンションの相続税評価額 = 土地の相続税評価額 + 建物の相続税評価額
土地と建物それぞれの評価方法はこの後のセクションで改めて解説します。
また、2024年1月1日以後の相続では、居住用の分譲マンションには、原則として土地と建物それぞれの評価額に「区分所有補正率」を掛ける新ルールが適用されます。
区分所有補正率については、本記事内「区分所有補正率の算出方法【2024年新ルール】」で詳しく解説します。
土地と建物の評価額の調べ方(確認に使う資料)は、次のとおりです。
| 部分 | 評価方法 | 確認方法 |
|---|---|---|
| 土地(敷地利用権) | 敷地全体の自用地価額 × 敷地権の割合 × 区分所有補正率 | 路線価図、評価倍率表(国税庁) 登記事項証明書 |
| 建物(区分所有権) | 固定資産税評価額 × 区分所有補正率 | 名寄帳、固定資産税の課税明細書 |
マンションの土地の相続税評価額の求め方
マンションの土地部分の評価額の計算方法は、以下の通りです。
まず敷地全体の自用地価額を求めてから、敷地権の割合と区分所有補正率を乗じることで算出します。
自用地価額は、他人に貸していない、所有者自身が使っている土地としての評価額のことです。路線価が定められている地域では路線価をもとに計算し(路線価方式)、定められていない地域では固定資産税評価額に評価倍率を掛けて計算します(倍率方式)。
自用地価額の算出方法は『相続税における路線価の調べ方と計算方法【土地の評価額がわかる】』の記事で詳しく解説しています。
敷地権の割合は、マンションの登記事項証明書に記載されています。敷地権の登記がない古いマンションでは、敷地権の割合の代わりに、土地の共有持分の割合を使います。
マンションの建物の相続税評価額の求め方
マンションの建物の相続税評価額の計算方法は、以下の通りです。
建物部分の評価額の計算方法
固定資産税評価額×区分所有補正率
区分所有補正率の求め方は、本記事内「区分所有補正率の算出方法【2024年新ルール】」で解説します。補正率の計算結果によっては補正されず、固定資産税評価額がそのまま相続税評価額となるケースもあります。
固定資産税評価額は、市区町村役場(東京23区は都税事務所)で「名寄帳」を閲覧したり、写しの交付を受けたりして確認できます。
毎年送られてくる「固定資産税の課税明細書」での確認も可能です。
区分所有補正率の算出方法【2024年新ルール】
区分所有補正率は、国税庁が公開している「区分所有補正率の計算明細書(Excel版)」をダウンロードして、次の情報を入力すると算出できます。
区分所有補正率の算出に必要な情報
- 築年数(建築の時から相続が開始した日までの期間。1年未満の端数は1年)
- 総階数(地階を除く)
- 所在階
- 専有部分の面積
- 敷地の面積
- 敷地権の割合
いずれもマンションの登記事項証明書の記載をもとに確認できます。
算出した区分所有補正率を、建物と土地それぞれの評価額の計算式に当てはめます。建物と土地の評価額を合計した金額が、マンションの相続税評価額です。
築年数が浅い、高層階にある、敷地の持分が小さいといったマンションほど、評価額は上がりやすくなります。
対象は、居住用の分譲マンションです。総階数が2階以下のマンションなど、対象外のものもあります。
詳しくは本記事内「マンションの相続税評価の新ルールとは?導入の背景と影響」で解説します。
【2024年新ルール】区分所有補正率の計算方法(詳しく知りたい方向け)
区分所有補正率は、「評価乖離率」→「評価水準」→「区分所有補正率」の順に計算します。
① 評価乖離率を計算する
評価乖離率 = −A + B + C − D + 3.220
- A:築年数 × 0.033
- B:総階数 ÷ 33(1を超える場合は1)× 0.239
- C:所在階 × 0.018(地階は0)
- D:敷地持分狭小度 × 1.195
※敷地持分狭小度 = 敷地利用権の面積(敷地の面積 × 敷地権の割合)÷ 専有部分の面積
※B・Dなどの計算では、小数点以下の端数処理(切捨て・切上げ)のルールが決められています。
② 評価水準を計算する
評価水準 = 1 ÷ 評価乖離率
③ 区分所有補正率を決める
| 評価水準 | 区分所有補正率 |
|---|---|
| 0.6未満 | 評価乖離率 × 0.6 |
| 0.6以上1以下 | 補正なし |
| 1超 | 評価乖離率 |
実際の数字を当てはめた計算例は、本記事内「1億円のマンションの相続税はいくら?新ルールでシミュレーション」で紹介しています。
マンションの相続税評価の新ルールとは?導入の背景と影響
新ルール(区分所有補正率)の概要
2024年1月1日以後に相続や贈与で取得した分譲マンションから、相続税評価額の計算方法が変わりました。
新ルールでは、評価額が実際の価値に比べて低すぎるマンションについて、評価額が引き上げられます。具体的には、建物と土地の評価額に「区分所有補正率」を掛けて計算します(計算方法は本記事内「区分所有補正率の算出方法【2024年新ルール】」を参照)。
新ルールの対象になるのは、居住用の分譲マンションです。
ただし、次のようなマンションは対象外です。
- 地階を除く総階数が2階以下のマンション
- 区分建物の登記がされていないマンション(一棟まるごと所有している賃貸マンションなど)
- 居住用の専有部分が3室以下で、そのすべてに区分所有者またはその親族が住んでいるマンション(二世帯住宅など)
- 構造上、主に居住用として使えない建物(事業用のテナント物件など)
- 不動産会社などが販売目的で所有している物件(たな卸商品など)
※根拠:令和5年9月28日付課評2-74ほか1課共同「居住用の区分所有財産の評価について」(法令解釈通達)
新ルールが導入された背景
新ルールが導入されたのは、マンションの相続税評価額が、実際に売買される価格(市場価格)を大きく下回るケースが多かったためです。
従来の評価方法では、マンションの高さ(総階数)や部屋の階(所在階)が評価額に反映されず、築年数の影響も十分ではありませんでした。また、高層マンションほど1室あたりの敷地の持分が小さくなるため、立地のよい場所でも土地の評価額が低くなりがちでした。
こうした評価額と市場価格の差は、相続税の節税に利用されることもありました。令和4年4月の最高裁判決(国側勝訴)の後には、この差への批判が高まり、2023年に国税庁の有識者会議で評価方法の見直しが検討されました。
新ルールで「市場価格の6割」を基準にしているのは、一戸建ての評価の現状を踏まえ、一戸建てとのバランスを考慮したためです。
※出典:国税庁「マンションに係る財産評価基本通達に関する有識者会議について」(令和5年6月30日)
新ルールで評価額はどう変わる?
新ルールでは、従来の方法で計算した評価額が、そのマンションの推計した市場価格(市場価格理論値)の6割に満たない場合、6割の水準まで引き上げられます。
従来の評価額が、推計した市場価格の何割にあたるかによって、新ルールでの評価額は次のように変わります。
- 6割未満:市場価格の6割まで引き上げられる
- 6割以上10割以下:従来の評価額のまま変わらない
- 10割超:市場価格と同じ水準まで引き下げられる
たとえば、推計した市場価格が5,000万円のマンションで、従来の評価額が2,000万円(市場価格の4割)の場合、新ルールでの評価額は3,000万円(市場価格の6割)に引き上げられます。区分所有補正率は、この引き上げ(または引き下げ)の割合を表したものです。
評価額が上がりやすいのは、次のようなマンションです。
- 築年数が浅い
- 建物全体の階数(総階数)が多い
- 部屋の所在階が高い
- 部屋の広さに比べて、持っている敷地の面積が小さい
特に評価額が上がりやすいのは、築年数が浅いタワーマンションの高層階にある部屋です。反対に、築年数が古いマンションや低層のマンションは上がりにくく、評価額が変わらない場合や、下がる場合もあります。
相続税評価額が上がると、正味の遺産額が基礎控除額を超えて相続税がかかるようになったり、税額が増えたりすることがあります。
1億円のマンションの相続税はいくら?新ルールでシミュレーション
1億円のマンションの相続税評価額【新ルール適用】
市場価格1億円のマンションを例に、新ルールでの相続税評価額を計算してみましょう。実際の評価額は条件によって変わるため、ここでは計算の流れを理解するための一例として紹介します。
シミュレーションの条件
- 市場価格:1億円
- 建物部分の固定資産税評価額:2,440万円
- マンションの敷地面積:2,500㎡
- 敷地の路線価:1㎡あたり40万円
- 築年数:5年
- 総階数:25階
- 所在階:23階
- 専有面積:60㎡
- 敷地権の割合:80/16,000
① 建物の評価額(補正前)
区分所有補正率を掛ける前の建物の評価額は、固定資産税評価額と同じ2,440万円です。
② 土地の評価額(補正前)
敷地全体の評価額:40万円 × 2,500㎡ = 10億円
補正前の土地の評価額:10億円 × 80/16,000 = 500万円
※実際には、土地の形や状況などに応じた補正をして評価します。
旧ルールでは、①と②を合計した2,940万円が、このマンションの相続税評価額です。新ルールでは、①と②のそれぞれに区分所有補正率を掛けて足し合わせた値がマンションの相続税評価額になります。
③ 区分所有補正率
区分所有補正率は、「区分所有補正率の計算明細書(Excel版)」をダウンロードして、エクセルに必要な値を入れると算出できます。
ここでは区分所有補正率 = 2.0394とします。
計算式の係数は、国税庁「居住用の区分所有財産の評価に係る区分所有補正率の計算明細書」に基づきます。
区分所有補正率の計算(詳しく知りたい方向け)
- 築年数:A = 5 × 0.033 = 0.165
- 総階数:B = 25 ÷ 33 = 0.757(小数点以下第4位切捨て)× 0.239 = 0.180(小数点以下第4位切捨て)
- 所在階:C = 23 × 0.018 = 0.414
- 敷地持分狭小度:12.5㎡(2,500㎡ × 80/16,000)÷ 60㎡ = 0.209(小数点以下第4位切上げ)
D = 0.209 × 1.195 = 0.250(小数点以下第4位切上げ) - 評価乖離率:−0.165 + 0.180 + 0.414 − 0.250 + 3.220 = 3.399
評価水準は1 ÷ 3.399 = 約0.294で、0.6未満のため、区分所有補正率は「評価乖離率 × 0.6」となります。
区分所有補正率 = 3.399 × 0.6 = 2.0394
④ 区分所有補正率を掛けて合計する
建物:2,440万円 × 2.0394 = 4,976万1,360円
土地:500万円 × 2.0394 = 1,019万7,000円
合計:5,995万8,360円
旧ルールでは2,940万円だった評価額が、新ルールでは約6,000万円になり、市場価格1億円のほぼ6割まで引き上げられました。
相続税額はいくら変わる?新旧ルールの比較
市場価格1億円のマンションと、その他の財産2,000万円を、配偶者と子1人が相続するケースで試算します。
なお、説明を簡潔にするため、新ルール後の評価額を約6,000万円として試算します。
| 項目 | 旧ルール | 新ルール |
|---|---|---|
| マンションの評価額 | 2,940万円 | 6,000万円 |
| その他の財産 | 2,000万円 | 2,000万円 |
| 正味の遺産額 | 4,940万円 | 8,000万円 |
| 基礎控除額(2人) | 4,200万円 | 4,200万円 |
| 課税遺産総額 | 740万円 | 3,800万円 |
| 相続税の総額 | 約74万円 | 約470万円 |
※小規模宅地等の特例・配偶者の税額軽減を適用しない場合の概算です。税率は国税庁「相続税の税率」に基づきます。実際の税額は個別の状況により異なります。
この試算では、新ルールの適用により、相続税の総額が約396万円増えています。
ただし、これは特例を使わない場合の試算です。小規模宅地等の特例や配偶者の税額軽減を使うと、税額を大きく減らせる場合があります。特例については、本記事内「マンションにかかる相続税を減額できる制度」で解説します。
賃貸マンションの相続税は計算方法が異なる
賃貸マンションの相続税評価の基本の考え方
人に貸しているマンションは、自分で住んでいる場合(自用)よりも相続税評価額が低くなります。
入居者には部屋を借りて住み続ける権利(借家権)があるため、オーナーは部屋を自由に使ったり売ったりできないためです。
そこで、賃貸マンションの評価額は、自用の場合の評価額(本記事内「マンションの相続税評価額の計算方法と調べ方」で求めた金額)から、入居者の権利の分を差し引いて計算します。
たとえば、借地権割合が70%の地域で一室を丸ごと貸している場合、建物は自用の場合の70%、土地は79%の評価額になります。
※建物は「借家権割合30%×賃貸割合100%」=30%、土地は「借地権割合70%×借家権割合30%×賃貸割合100%」=21%を、それぞれ自用価額から差し引きます。
関連記事
マンションの一室を賃貸している場合の相続税評価額
被相続人がマンションの一室を区分所有しており、その一室を賃貸していた場合の相続税評価額は、以下の計算式で求めます。
一室を賃貸している場合の相続税評価額の計算方法
- 建物:自用の場合の相続税評価額 ×(1-借家権割合30%×賃貸割合)
- 土地:自用の場合の相続税評価額 ×(1-借地権割合×借家権割合30%×賃貸割合)
「自用の場合の相続税評価額」は、区分所有補正率を掛けた後の金額です。人に貸しているマンションの一室も、新ルールの対象になります。
また、計算に必要な値は以下の通りです。
- 借家権割合:全国一律で30%
- 借地権割合:地域ごとにA(90%)〜G(30%)の7段階で決められていて、路線価図・評価倍率表で確認できる。
- 賃貸割合:被相続人が所有している部分の床面積のうち、相続開始時に貸している部分の床面積が占める割合。一室を丸ごと貸していれば100%
一棟の賃貸マンションを所有している場合の相続税評価額
一棟の賃貸マンションも、一室の場合と同じ式で評価します。ただし、一室を賃貸している場合と、次の2点が異なります。
① 区分登記がなければ、区分所有補正率は掛けない
一室を賃貸している場合は、自用の場合の評価額として「区分所有補正率を掛けた後の金額」を使いました。
一方、部屋ごとの区分建物の登記がされていない一棟の賃貸マンションは、新ルールの対象外です。そのため、区分所有補正率は掛けず、建物は固定資産税評価額、土地は路線価などで計算した敷地全体の評価額を、そのまま自用の場合の評価額として使います。
なお、一棟でも部屋ごとに区分建物として登記している場合は、原則として新ルールの対象になり、区分所有補正率を掛けます。
ただし、すべての部屋と敷地を1人で所有している場合は、土地と建物で扱いが異なります。
- 土地:区分所有補正率が1未満の場合は適用されないため、補正によって評価額が下がることはありません。
- 建物:区分所有補正率が1未満の場合も適用されるため、補正によって評価額が下がる場合があります。
② 賃貸割合を計算する必要がある
一室を丸ごと貸している場合は、その部屋の面積をすべて貸しているので、賃貸割合は100%でした。
一方、一棟の賃貸マンションには複数の部屋があり、相続開始時に空室があることも少なくありません。そのため、賃貸割合を次の式で計算する必要があります。
賃貸割合の計算方法
賃貸割合 = 相続開始時に貸している部屋の床面積の合計 ÷ すべての部屋の床面積の合計
たとえば、床面積が同じ10室のうち9室を貸している場合、賃貸割合は90%です。空室が多いほど賃貸割合が下がり、差し引く金額が小さくなるため、評価額は高くなります。
ただし、継続的に貸していた部屋が、退去後すぐに次の入居者を募集している間の一時的な空室であれば、貸している部屋に含めることができる場合があります(国税庁 質疑応答事例「貸家建付地等の評価における一時的な空室の範囲」)。
マンションにかかる相続税を減額できる制度
小規模宅地等の特例
小規模宅地等の特例は、亡くなった人が住んでいた土地や、事業・賃貸に使っていた土地について、一定の要件を満たすと、一定の面積まで評価額を減らせる制度です。
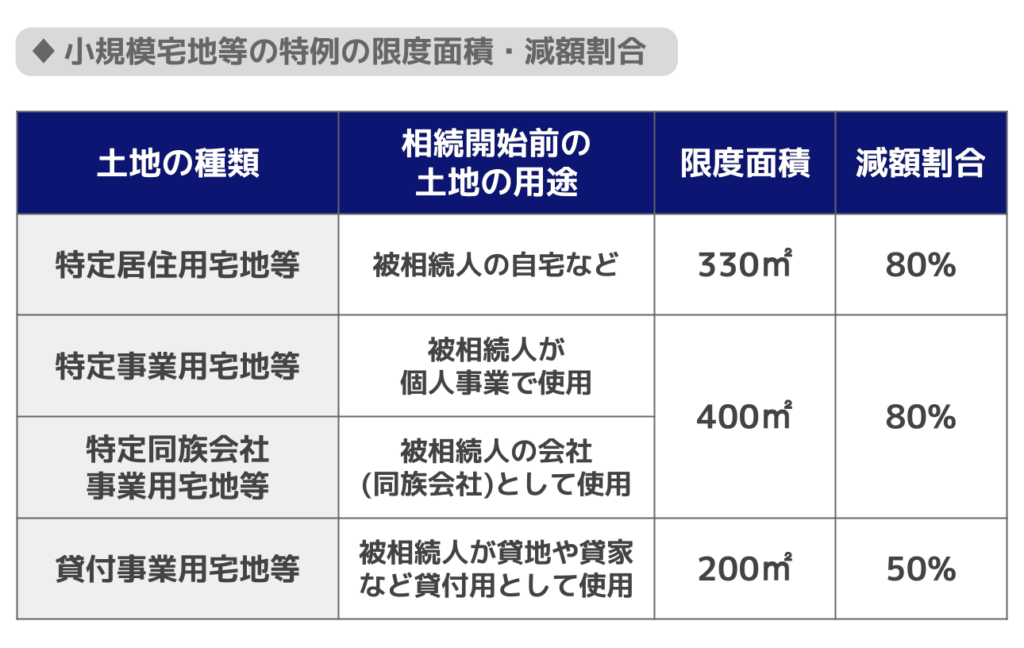
マンションの場合、減らせるのは土地部分(敷地利用権)の評価額だけで、建物部分は対象になりません。また、減らす前の土地の評価額は、区分所有補正率を掛けた後の金額です。
自宅として住んでいたマンション(特定居住用宅地等)の場合、特例を使える主な人と条件は次のとおりです。
適用できる主な人と条件
| 相続人 | 主な条件 |
|---|---|
| 配偶者 | 居住継続・保有継続の要件なし |
| 同居していた親族 | 申告期限まで居住・保有を継続 |
| 別居親族 | 一定の要件あり |
賃貸として利用していたマンションについても、貸付事業用宅地等として200㎡までの土地の評価額を50%減額できる場合があります。
なお、この特例を使うには、相続税がゼロになる場合でも申告が必要です。
小規模宅地等の特例の適用要件については『小規模宅地等の特例とは?要件・計算方法をわかりやすく解説【フローチャート付き】』で詳しく紹介しています。
小規模宅地等の特例を使った場合の具体例
前述の1億円のマンション(新ルールでの評価額 約6,000万円、相続税の総額 約470万円)が亡くなった人の自宅で、配偶者が相続して小規模宅地等の特例を使った場合を考えます。
- 土地部分の評価額(補正後):1,019万7,000円
- 減額される金額:1,019万7,000円 × 80% = 815万7,600円
(敷地利用権の面積は12.5㎡で、330㎡以内)
正味の遺産額は8,000万円から約7,184万円に下がり、相続税の総額(配偶者の税額軽減を使う前)は、約470万円から約348万円になります。
マンションは1室あたりの土地の持分が小さいため、一戸建てに比べると、特例で減らせる金額は小さくなりがちです。
配偶者の税額軽減
配偶者の税額軽減は、配偶者が相続した正味の遺産額が、1億6,000万円か、配偶者の法定相続分に相当する金額のどちらか多い金額までであれば、配偶者に相続税がかからない制度です。
この特例を使うための主な条件は、次のとおりです。
- 法律上の配偶者であること(内縁関係の人は対象外)
- 原則として、相続税の申告期限までに遺産分割が済んでいること
- 相続税がゼロになる場合でも、申告をすること
ただし、配偶者が多くの財産を相続すると、その配偶者が亡くなったとき(二次相続)の相続税が増えることがあります。
関連記事
配偶者の税額軽減を使った場合の具体例
前述の1億円のマンションの例(相続税の総額 約470万円)で、配偶者と子が2分の1ずつ相続した場合を考えます。
- 相続税の総額を相続した割合で分けると:配偶者 約235万円、子 約235万円
- 配偶者が相続した正味の遺産額は4,000万円で、1億6,000万円以下のため、配偶者の税額はゼロ
実際に納める相続税は、子の約235万円だけになります。
マンションを相続する際の流れ
マンションを相続する際の手続きの流れ
マンションを相続する際には、以下のような流れで手続きを行う必要があります。
- 遺言書の確認
- 相続財産の調査・評価
- 遺産分割協議
- 相続登記
- 相続税の申告・納付
遺言書の確認
被相続人(亡くなった方)が遺言書を残しているかどうかを確認します。
遺品のほか、公証役場や法務局が預かっていないかどうかについても確認しましょう。
自宅などで封印のある遺言書を見つけた場合、絶対にその場で勝手に開封してはいけません。家庭裁判所で、相続人などの立会いのもとで開封する必要があります。
勝手に開けてしまうと、民法上『5万円以下の過料』というペナルティを科される恐れがあります。
なお、自筆証書遺言(法務局で保管されているものを除く)などは、家庭裁判所での「検認」の手続きが必要です。公正証書遺言は、検認は不要です。
相続財産の調査・評価
相続人と相続財産を調べて確定します。
相続人は、出生から死亡までの戸籍謄本の記録から確認しましょう。
相続財産は預貯金・有価証券・不動産などに関する資料を調べる必要があります。
遺産分割協議
遺言書がない場合は、マンションを含めた遺産の分け方を相続人全員で話し合います。
原則として相続人全員の同意が必要であり、同意内容は遺産分割協議書にまとめましょう。
話し合いがまとまらない場合は、家庭裁判所の調停や審判を利用します。
マンションの分割方法には、以下のようなものがあります。
- 現物分割:マンションを相続人の1人がそのまま取得する
- 共有分割:マンションを複数の相続人で共有する
- 換価分割:マンションを売却して現金化して分割する
- 代償分割:相続人の1人が相続して他の相続人に現金を支払う
相続登記
遺産分割の内容に従って、マンションなど不動産を相続した人に名義変更するための相続登記の申請を行います。
自己のために相続による所有権取得があったことを知った日から3年以内に、相続登記を行う義務があります。
正当な理由なく期限内に登記しない場合、10万円以下の過料が科される場合があるので、速やかな登記を行いましょう。
※2024年4月1日より前に発生した相続で未登記の不動産についても義務化の対象であり、2027年3月31日までに登記が必要です。
登記申請を行う際には、登録免許税が生じます。
登録免許税の計算方法について知りたい方は『相続登記にかかる登録免許税の計算方法と軽減措置を解説』の記事をご覧ください。
相続税の申告・納付
税務署に対して相続税の申告を行い、その内容に従って相続税を納付します。
相続の開始を知った日の翌日から10カ月以内に申告・納付が必要です。
納付書の入手方法や書き方については『相続税の納付書の書き方|どこでもらえる?記入例つきでわかりやすく解説』の記事をご覧ください。
マンションの相続税が支払えない場合の対処法
相続税の支払いに充てる現金が足りないときは、延納や物納の申請、または不動産の売却によって納税を完了させることができます。
延納や物納の申請
延納とは、分割払いを認める制度です。
金銭による納付が困難な金額の範囲内で、担保を提供するなど一定の要件を満たす場合に申請できます。
なお、利子税が課されるため、支払う総額は高くなります。
物納とは、不動産や株式などの相続財産をそのまま納めることで相続税を支払う方法です。
延納によっても金銭で納付することが困難な場合に利用でき、一定の順位・要件を満たす財産に限り物納が認められます。
延納・物納はいずれも申告期限(10カ月)までに申請が必要です。
延納や物納の詳しい利用条件や手続きについては以下の関連記事をご覧ください。
関連記事
不動産の売却も検討
延納や物納は、金銭納付が困難な場合に認められる例外的な納付制度であるため適用の審査は厳しく、必ずしも希望が通るわけではありません。
そのため、住み続ける予定がないのであれば、マンションを早期に売却して現金化する方法が、手続きの確実性と速やかさの観点から有効な選択肢の一つになります。
売却の際は、譲渡所得税など他の税金が発生する点に注意が必要です。
なお、相続税が課された財産を、相続開始日の翌日から申告期限の翌日以後3年を経過する日まで(通常は相続開始から約3年10ヶ月以内)に売却した場合は、納付した相続税額の一部を取得費に加算して譲渡所得の税負担を軽減できる「相続税の取得費加算の特例」を利用できる場合があります。
相続財産を売却した場合に生じる税金や、負担を減らすための特例などについては、『相続税と所得税・住民税の違いは?相続したお金にかかる税金を解説』で詳しく紹介しています。
2027年以降の貸付用不動産の5年ルール
2027年1月1日以後の相続から、賃貸アパートや投資用マンションなどの貸付用不動産について、評価方法が変わる予定です。
※現在は、国税庁が通達案を公表し、意見を募集している段階です。今後、内容が変更される可能性があります(2026年10月時点)。
5年ルールの対象と評価方法
対象になるのは、相続開始前5年以内に、購入や新築など対価を払って取得した貸付用不動産です。
| 対象になる可能性がある不動産 (5年以内に購入・新築した場合) | 対象外の不動産 |
|---|---|
| 賃貸アパート(一棟) | 自分で住んでいるマンション |
| 投資用マンション(一室・一棟) | 自分で住んでいる戸建て |
| 賃貸オフィスビル | 自分で使っている事業用の不動産 (他人に貸していないもの) |
※被相続人が個人で所有し、自分の会社に貸している不動産は、貸付用不動産として対象になる可能性があります。
対象になる不動産は、この記事で説明した方法ではなく、原則として相続開始時の市場価格(通常の取引価額)で評価されます。
ただし、購入価格が当時の相場どおりと認められる場合は、次の金額で評価することもできます。
- 土地:購入価格 × 地価変動率 × 80%
- 建物:(購入価格 − 購入から相続開始までの償却費)× 80%
そのため、「購入価格の80%」が常に評価額になるわけではありません。
なお、5年以内に購入した賃貸用の分譲マンションは、区分所有補正率を使った評価ではなく、このルールで評価します。
適用時期と経過措置
5年ルールは、2027年1月1日以後に相続・遺贈・贈与で取得した財産に適用される予定です。
ただし、通達の制定日までに新築された(建築中を含む)賃貸用の建物で、その土地が次のどちらかに当たる場合は、対象外とされています。
- 制定日前5年以内に取得した土地以外の土地(5年より前から持っていた土地など)
- 制定日前5年以内に相続などで取得した土地
ここでいう「建築中」とは、制定日までに建築の請負契約などを結び、制定日に工事が行われていて、費用の全部または一部を支払っていることをいいます。通達の制定日は、現時点では決まっていません。
このほか、収用や交換、事業用資産の買換えの特例などによって取得した不動産や、一定の増改築部分なども、対象外とされています。
不動産小口化商品の扱い
不動産特定共同事業の契約や信託受益権などで小口化された貸付用不動産(不動産小口化商品)は、5年ルールとは別の扱いです。取得の時期にかかわらず、原則として通常の取引価額で評価されます。
自宅マンションへの影響
自分で住んでいるマンションは5年ルールの対象外で、この記事で説明した新ルール(区分所有補正率)で評価します。
ただし、次のような場合は注意が必要です。
- 自宅として購入したマンションでも、購入から5年以内に人に貸している場合:対象になる可能性がある
- 親が相続開始前5年以内に投資用マンションを購入していた場合:対象になる
- 親が5年より前から投資用マンションを持っている場合:これまでの方法(この記事で説明した賃貸マンションの評価方法)で評価する
該当しそうな場合は、税理士などの専門家に確認してください。
※出典:e-Gov パブリック・コメント「貸付用不動産の評価について(案)」
マンションの相続税に関するよくある質問
Q. 夫(妻)が死亡した場合のマンション相続税はいくら?
配偶者が相続する場合は「配偶者の税額軽減」が適用され、配偶者の取得財産は1億6,000万円または配偶者の法定相続分のいずれか多い方まで相続税がかかりません(相続税法第19条の2)。
ただし、配偶者の税額軽減の適用により、税額が0円になる場合でも、申告書の提出が必要です。
また、マンションが夫婦の共有名義の場合、相続税の対象になるのは、亡くなった人の持分だけです。持分の評価額は、マンション全体の相続税評価額に、亡くなった人の持分の割合を掛けて計算します。
たとえば、マンション全体の評価額が3,000万円で、亡くなった人の持分が2分の1なら、相続税の対象になるのは3,000万円のうち1,500万円分です。
Q. 親のマンションを相続した場合の相続税はいくら?
親のマンションを相続した場合、マンションの評価額に他の財産を合算し、基礎控除額を超えた部分を法定相続分で分けて、それぞれの金額に税率を適用して計算します。
2024年以降の新ルールでは区分所有補正率が加わるため、旧来の評価額より相続税が増加する可能性がある点に注意が必要です。
同居しており、申告期限まで居住・保有を継続するなど一定の要件を満たすときは、小規模宅地等の特例(特定居住用宅地等として330㎡まで80%減額)が適用できる可能性があります。
Q. 4000万円のマンションの相続税はいくら?
相続財産が市場価格4,000万円の分譲マンションのみの場合、相続人の構成によっては相続税がかからないケースもあります。
例えば、相続人が配偶者と子1人(計2人)であれば基礎控除額は4,200万円で、マンションの評価額がこの金額以下であれば申告も納税も不要です。
2024年以降の新ルールでは居住用の分譲マンションに区分所有補正率が適用されます。
仮にマンションの評価額が市場価格の60%水準となった場合を例にとると(約2,400万円)、基礎控除額4,200万円を下回るため相続税はかかりません。
ただし、評価額は築年数・階数・敷地持分などによって異なり、一律に市場価格の60%になるわけではありません。
また、他の財産と合算して基礎控除額を超える場合は課税対象となります。
関連記事
マンションの相続税評価額の計算は税理士に相談を
マンションを相続したため相続税額の計算を行う場合には、専門家である税理士に相談することをおすすめします。
マンションの相続税評価額は、2024年の新ルールにより従来よりも評価額が高額になるケースもあります。
そのため、新ルールが適用される前であれば相続税が生じなかったケースが、新ルールによって相続税の申告や納付が必要となる可能性があるので、税理士による正確な計算が必要です。
アトム相続税理士法人では税理士に無料相談することが可能です。
相談予約は24時間いつでも受け付けているので、マンションを相続することとなったが、相続税の計算に不安があるという方は、一度ご連絡ください。

監修者情報
アトムグループ 協力税理士