


相次相続控除とは?二次相続が10年以内なら相続税を軽減【計算機付】
この記事でわかること
相次相続控除(そうじそうぞくこうじょ)とは、10年以内に2回相続が発生した場合、前回の相続で課された相続税の一部を、今回の相続税から差し引ける制度です。
ただし、10年以内に相続が2回起きただけでは使えません。前回の相続で、今回亡くなった方が相続財産を取得しており、相続税が課されていたことが必要です。
適用できれば数十万〜数百万円単位で相続税が軽減されるケースもありますが、申告する場合は申告書への記載が必要です。また、要件を満たしているかどうかの判断も複雑なため、見落とされやすい控除のひとつでもあります。
本記事では、相次相続控除の仕組みと3つの適用要件、控除額の計算方法(計算機付き)、申告手続きに必要な書類まで、税理士がわかりやすく解説します。




 LINEで無料相談
 メールで問い合わせ
目次
相次相続控除とは?具体例からわかる
10年以内に相続が続いた場合の税額控除制度
相次相続控除とは、10年以内に相続が相次いで発生した際(相次相続)、短期間に何度も相続税が課される負担を軽減するための税額控除制度です(相続税法20条)。
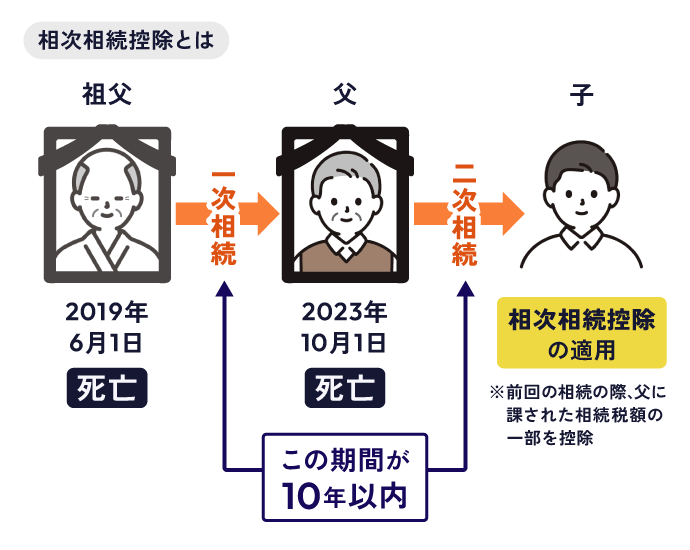
具体的には、前回の相続(一次相続)の際に納めた相続税の一部が、今回の相続(二次相続)で生じる相続税額から控除されます。
相次相続と数次相続の違い
一次相続の遺産分割協議中に相続が発生することを「数次相続」といいます。
相次相続と似ていますが、数次相続は「遺産分割の完了前かどうか」に着目した概念で、「10年以内に相続が続いたかどうか」に着目する相次相続とは観点が異なります。
そのため、両者は両立しうるもので、数次相続であっても要件を満たせば相次相続控除を適用することが可能です。
数次相続が発生した場合は、二次相続の被相続人が有していた一次相続における相続人としての権利が誰に引き継がれ、誰が一次相続や二次相続の相続税申告を行うのかが問題となります。
関連記事
数次相続とは?どこまで続く?再転相続との違いと相続放棄や相続税の扱いを解説
相次相続控除の具体例
例えば、お父様が亡くなり(一次相続)、その後10年以内にお母様も亡くなった(二次相続)というケースを想定してみましょう。
- 一次相続:お母様やお子様が、お父様の遺産に対して相続税を納税。
- 二次相続:お子様が、お母様の遺産に対して相続税を計算。
この「二次相続」の際、お母様が数年前に払った「一次相続の税金」の一部を、相次相続控除によりお子様の税金から差し引くことができるのです。
自分は相次相続控除の対象?3つの適用要件
相次相続控除は、誰でも使える制度ではありません。
適用を受けるためには、次の3つの要件をすべて満たす必要があります。
適用要件チェックリスト
- 今回の相続で「相続人」になっている
- 前回の相続(一次相続)から「10年以内」であること
- 一次相続の際、今回の被相続人が相続や遺贈などにより財産を取得しており、相続税が課されている
これらの要件について、詳しく見ていきましょう。
(1)今回の相続で「相続人」であること
相次相続控除を受けられるのは、今回の相続で実際に財産を取得した「相続人」に限られます。
相続人であれば、法定相続でも遺言による相続でも適用対象となります。
そのため、以下の人は相次相続控除の適用を受けられません。
相次相続控除の対象外
- 相続人以外の受遺者(相続人でない孫や第三者など)
- 相続放棄をした人(相続税法基本通達20-1)
- 相続欠格や廃除によって相続権を失った人
(2)前回の相続から「10年以内」であること
前回の相続開始日(亡くなった日)から、今回の相続開始日までが10年以内である必要があります。
1日でも10年を超えると、相次相続控除は使えません。
(3)今回の被相続人が相続や遺贈などにより財産を取得し、相続税が課されている
前回の相続(例:お父様の時)、遺贈または相続時精算課税に係る贈与によって、今回の被相続人(例:お母様)が財産を取得し、そこに相続税が課されていた必要があります。
例えば、以下のような場合は相次相続控除を使えません。
相次相続控除の対象外
- 配偶者の税額軽減を使って、前回の相続税が0円だった
- そもそも前回は相続税の申告自体が不要だった
- 今回の被相続人が納付した延滞税や加算税
相続税の申告の要否については、関連記事『相続税申告のやり方・申告方法を解説|手続きの流れや期限を網羅』にて詳しく解説しています。
相次相続控除でいくら安くなる?控除額の目安と計算方法
ここまで、「自分は相次相続控除の対象になりそうかどうか」の判断基準を解説してきました。
ここからは、「実際にどれくらい相続税が安くなるのか」について、控除額の目安や計算方法を、具体例を交えて解説していきます。
控除額は一次相続から1年経つごとに10%程度減【目安一覧表】
相次相続控除の控除額は、前回の相続税額をベースに計算され、前回の相続から1年たつごとに10%程度減っていく仕組みです。
控除額の目安
| 前回の相続からの経過年数 | 控除される割合の目安 |
|---|---|
| 1年未満 | 100% |
| 1年以上~2年未満 | 90% |
| 2年以上~3年未満 | 80% |
| 3年以上~4年未満 | 70% |
| 4年以上~5年未満 | 60% |
| 5年以上~6年未満 | 50% |
| 6年以上~7年未満 | 40% |
| 7年以上~8年未満 | 30% |
| 8年以上~9年未満 | 20% |
| 9年以上~10年未満 | 10% |
※実際の控除額は、取得した財産の割合などによって異なります。
例えば、お母様が前回の相続で1,000万円納税しており、その7年3ヶ月後に亡くなった場合、お母様の納税額の30%程度がお子様の相続税から控除されるイメージです。
ただし、上記の割合が、そのまま控除されるわけではありません。
相次相続控除は、「前回の相続で、誰がどれだけ相続税を払ったか」をもとに、条件に応じて調整された金額が控除される仕組みです。
以下の場合は数百万円単位で相続税が軽減されるケースもあります。
- 前回の相続からの年数が短い
- 前回の相続で、ある程度まとまった税金を払っている
相次相続控除の計算式【計算機で簡単にわかる】
実務上の正確な計算は、以下のA〜Eの要素を用いて行います。
- A:今回の被相続人が前回の相続で課せられた相続税額
- B:今回の被相続人が前回の相続で取得した純資産価額
- C:今回、財産を取得したすべての人(相続・遺贈・精算課税贈与)が取得した純資産価額の合計
- D:今回のその相続人が取得した純資産価額
- E:前回の相続から今回の相続までの経過年数(1年未満は切捨て)
※純資産価額=取得財産の価額+相続時精算課税適用財産の価額−債務・葬式費用
2024年1月1日以後の贈与による相続時精算課税適用財産は、贈与を受けた年ごとに基礎控除(年110万円)を差し引いた後の価額で計算します。
以下の計算機で簡単に計算ができるので、目安の把握としてぜひご活用ください。
10年以内に2回以上の相続があった場合の税額控除を計算します
相続人が複数人いる場合の控除額は自動で決まる
相続人が複数人いる場合の相次相続控除の控除額は、財産の取得割合によって決まります。
そのため、相次相続控除の控除額から、相続人間で控除額をそれぞれいくらにするのかということを決めることはできません。
【具体例】相次相続控除の計算例
祖父の相続の5年後に父が亡くなり、子と母が相続したケースを考えます(※説明のため数値を単純化しています)。
- 一次相続
- 被相続人:祖父
- 相続人:父
- 父が支払った相続税額:1,000万円(A)
- 父が取得した純資産価額:5,000万円(B)
その5年後に父が亡くなりました。
- 二次相続
- 被相続人:父
- 相続人:子と母の2人
- 財産を取得した全員の純資産価額の合計:1億円(C)
- 子が取得した純資産価額:6,000万円(D)
- 経過年数:5年(E)
上記を相次相続控除額の計算式に当てはめると、以下の通りです。
相次相続控除額の計算
A × (C ÷ (B−A)) × (D÷C) × (10 − E) ÷ 10
= 1,000万円 × (1億円 ÷ (5,000万円 − 1,000万円)) × (6,000万円 ÷ 1億円) × (10年 − 5年) ÷ 10
なお、C÷(B−A)が1を超える場合には、1として計算する必要があります。
今回の例では「C ÷ (B − A) = (1億円 ÷ (5,000万円 − 1,000万円)) = 2.5」になるため、ここは1として計算します。
その結果、この計算例では相次相続控除額は以下のようになります。
1,000万円 × 1 × (6,000万円 ÷ 1億円) × (10年 − 5年) ÷ 10 = 300万円
なお、Aは今回の被相続人に「現に課された」相続税額を指します(相続税法第20条)。
上の例で、父が祖父の相続の際に他の相続人の分まで立て替えて納付していたとしても、その分をAに含めることはできません。
国税不服審判所は、亡くなった方が前の相続で他の相続人の税額を含めて全額を納付していた事案について、Aにあたるのはその方自身に課された相続税額であり、他の相続人の負担分を引き受けた事実はこれに影響しないと判断した事例があります(令5.11.22 大裁(諸)令5-16)。
相次相続控除を適用するには申告が必要?
相次相続控除の申告が必要なケース
相次相続控除を適用しても納税額が残る場合は、期限内の申告が必須です。
特に、相続した不動産や株式を売却する予定がある場合は、相続税を申告・納付しておくことで、売却時に取得費加算の特例を使える場合があります。
また、税額が0円になる場合でも、「配偶者の税額軽減」や「小規模宅地等の特例」などを併用して初めて0円になるケースでは、それらの特例を適用するために申告手続きが必要となります。
申告不要のケースでも入念な確認が重要
相次相続控除のみの適用で相続税が0円になる場合は、申告は不要です。
ただし、適用要件の判断や計算を誤って相続税が0円になると思い込んでいると、あとから税務署の指摘を受ける可能性があります。その場合、本来の税金に加えて、無申告加算税や延滞税がかかることもあります。
実際に、相次相続控除を適用できると判断して申告したものの、要件を満たしておらず過少申告となった事例があります。
国税不服審判所は、相続の開始時期の解釈を誤って相次相続控除を適用した事案について、国税庁のタックスアンサーを参考にしたことや、関与税理士を信用して適用できると信じていたことを主張しても、過少申告加算税を課さない正当な理由には当たらないと判断しました(令6.7.5 大裁(諸)令6-3)。
この事案では、事前の相談で税務署から控除を適用できない旨の回答を受けていた事情も判断材料とされています。
相次相続控除では、前回の相続で課された相続税額や、2回の相続の間の年数などを確認して計算します。適用できるか判断に迷う場合は、税理士にシミュレーションを依頼し、納税額や0円となる根拠を確認しておくと安心です。
関連記事
相続税の延滞税はいくら?最新の税率・計算方法と無申告・過少申告加算税を解説
申告の期限
相次相続控除を適用して申告を行う場合、その期限は「相続の開始があつたことを知つた日の翌日から10ヶ月以内」です。
この期限は通常の相続税申告と同じですが、相次相続控除を受けるためには前回の相続税の申告書(控え)などの資料を揃える必要があり、準備に意外と時間がかかります。
期限を過ぎてしまうと、延滞税や無申告加算税などのペナルティが課される場合があるため、早めに税理士へ相談してスケジュールに余裕を持たせることが大切です。
10ヶ月の申告期限は思った以上に早く来ます。相次相続控除の適用には前回の申告書の取り寄せなど準備に時間がかかるため、気づいた時点で早めに動くことが重要です。まずは相続専門の税理士に相談し、スケジュールを確認しましょう。
アトム相続税理士法人は、相談予約の受け付けを24時間365日いつでも対応中です。気軽にお問い合わせください。
関連記事
相続税の申告期限はいつまで?10か月の計算方法と遅れた際のリスク
相次相続控除の申告の必要書類一覧
相次相続控除の計算では、前回の相続で、今回の被相続人にいくら相続税が課されたかを確認する必要があります。
そのため、次の書類が重要になります。
| 書類名 | 確認できる内容 |
|---|---|
| 相続税申告書 第1表 | 前回の納税額 |
| 相続税申告書 第11表 | 前回の取得財産額 |
| 相続税申告書 第11の2表 | 「相続時精算課税」を適用していた場合の財産額 |
| 相続税申告書 第14表 | 生前贈与加算の対象財産等の明細 |
| 相続税申告書 第15表 | 相続財産の種類別価額(全体の集計表) |
これらの必要書類の情報を「相続税申告書 第7表」に記載し、申告することで、相次相続控除が適用されます。
相続税の申告書については「国税庁のホームページ」からダウンロードすることが可能です。
申告の際に必要書類の添付は義務付けられていませんが、添付することが望ましいでしょう。
前回の相続税申告書が見当たらない場合の対処法
実家の片付けをしても、前回の相続税申告書が見つからないこともあるでしょう。しかし、あきらめる必要はありません。
税務署の「申告書等閲覧サービス」を利用すれば、過去に提出した申告書の内容を確認(または写真撮影)することができます。
申告書等閲覧サービスについて
- どこで行う?
「前回の被相続人」が亡くなった時の住所地を所轄する税務署です。 - 何ができる?
過去の申告書の内容を閲覧できます。現在は、スマートフォン等による写真撮影も認められています。 - 必要なもの
本人確認書類や、相続人全員がわかる戸籍謄本などが必要です。また、ほかの相続人の委任状や印鑑登録証明書も必要になるため、事前に税務署へ確認しましょう。
この方法を使えば、正確な数字をそのまま確認できるため、申告ミスの心配も減ります。
相続税申告に必要な書類について知りたい方は『相続税申告の必要書類チェックリスト|財産の種類別・取得先別に一覧で解説』の記事をご覧ください。
相続税申告済みの場合や未分割の場合はどうする?
相続税申告済みの場合や未分割の場合でも、相次相続控除の適用は可能です。
相続税申告済みの場合
すでに相続税の申告を済ませた後で相次相続控除の存在に気づいた場合でも、あきらめる必要はありません。
申告期限から5年以内であれば、「更正の請求」を行うことで、納めすぎた税金の還付を受けることが可能です。
関連記事
未分割の場合
相続税の申告期限までに遺産分割が決まらない「未分割」の状態でも、相次相続控除を適用して申告を行うことが可能です。
この場合、一旦は民法の相続分(法定相続分など)で財産を取得したものと仮定して計算し、申告します。
なお、「配偶者の税額軽減」や「小規模宅地等の特例」を併用したい場合は、この際に「申告期限後3年以内の分割見込書」をあわせて提出しておく必要があります。
後日、無事に遺産分割がまとまった段階で、実際の分割割合に基づき相続税を再計算します。その後の対応は以下の通りです。
- 税額が安くなる場合:分割のあったことを知った日の翌日から4ヶ月以内に「更正の請求」を行い、払いすぎた税金の還付を受けます。
- 税額が高くなる場合: 「修正申告」を行い、不足分の税金を納付します。
関連記事
相続税は遺産未分割でも申告が必要|デメリットと申告書の書き方
一次相続で相次相続控除を見据えた注意点
配偶者の税額軽減を使い切ると相次相続控除が使えなくなるケース
一次相続では多くの場合、「配偶者の税額軽減」を活用して配偶者の相続税をゼロにしようとします。
しかし、配偶者の税額軽減によって一次相続の相続税が0円になった場合、相次相続控除の適用要件のひとつである「前回の相続で相続税が課されていること」を満たせなくなります。
つまり、一次相続で配偶者の税負担をゼロにすると、その配偶者が亡くなった際の二次相続で、相次相続控除を使えなくなる可能性があるのです。
一次相続で配偶者に相続税が課されていれば、10年以内に二次相続が発生した際に相次相続控除を使える可能性があります。ただし、控除を受けるためだけに、あえて一次相続で相続税を納めることはおすすめできません。一次相続・二次相続を通じた総税負担を試算して判断することが重要です。
二次相続で税負担が重くなる仕組みや、一次相続・二次相続を通じた具体的な節税対策については、関連記事『二次相続の相続税は高くなる!相続税の早見表や節税対策を解説』が参考になります。
一次相続の取得割合をどう決めるか
相次相続控除を見据えて「一次相続で配偶者にあえて税負担を生じさせる」という判断には、慎重な検討が必要です。
以下のようなケースでは一次相続での税負担を抑えた方が、かえって家族全体の利益になることもあります。
- 二次相続がいつ起きるか予測が難しい(10年を超えれば控除が消滅するため)
- 配偶者の今後の生活資金を最優先に確保したい
- 財産の大半が自宅などの不動産で、納税資金の確保や遺産分割が難しい
一次相続で誰がどれだけ財産を取得するか、二次相続で誰にどのくらい相続税がかかるかは、家族全体・長期的な視点から判断する必要があります。この試算は「二次相続シミュレーション」と呼ばれ、専門的な知識と計算が必要なため、税理士への相談をお勧めします。
相次相続控除と併用できる特例・税額控除
配偶者の税額軽減
配偶者が遺産を受け取る際、「1億6,000万円」または「法定相続分」のいずれか多いほうまで相続税がかからない制度です(相続税法19条の2)。
相次相続控除と併用可能ですが、この特例を使うには、税額が0円になっても申告が必須です。
また、原則として申告期限までに遺産分割が完了している必要があります。
配偶者の税額軽減については、関連記事『相続税の配偶者控除(配偶者の税額軽減)とは?計算方法と二次相続への影響』をご覧ください。
贈与税額控除
相続や遺贈で財産を取得した人が、亡くなる前3年〜7年以内(相続開始時期による)に暦年贈与を受けていた場合、その贈与財産は相続税の対象になります(生前贈与加算)。
しかし、贈与時に贈与税を支払っている場合は、その分を相続税から差し引けます。
なお、生前贈与加算で遡る期間は3年から段階的に延長されており、以下の通りです。
| 相続開始日 | 遡る期間 |
|---|---|
| 2026年12月31日まで | 相続開始前3年以内 |
| 2027年1月1日~2030年12月31日 | 2024年1月1日から死亡日まで |
| 2031年1月1日以降 | 相続開始前7年以内 |
ただし、相続開始の日が2027年1月2日以後の場合、加算対象期間のうち相続開始前3年以内に取得した財産以外の贈与については、その贈与額の合計から100万円を差し引いた残額のみが相続税の課税価格に加算されます。
関連記事
暦年贈与7年ルールとは?廃止されるのはいつから?持ち戻しや経過措置を解説
未成年者の税額控除
相続人が18歳未満の未成年である場合に適用されます。
「相続した年齢から18歳までの年数×10万円」が、相続人である未成年者の相続税額から控除されます(相続税法19条の3)。
未成年者控除の年数計算は、まず相続時の年齢を満年齢(1年未満の月数は切り捨て)で求め、そこから18歳までの年数を算出します。この年数に1年未満の端数がある場合は切り上げて1年として計算します。
また、相続税額が控除額より少ない場合、余った控除額は扶養義務者の相続税額に適用できます。
未成年者の税額控除について詳しくは、関連記事『相続税の未成年者控除とは?いくら控除される?計算方法・適用要件を解説』にて解説しています。
障害者の税額控除
相続人が85歳未満の障害者である場合に受けられる控除です。
一般障害者の場合は「相続した年齢から85歳までの年数×10万円」、特別障害者の場合は「相続した年齢から85歳までの年数×20万円」が相続税額から控除されます(相続税法19条の4)。
年数の計算は、まず相続時の年齢を満年齢(1年未満の月数は切り捨て)で求め、そこから85歳までの年数を算出します。
この年数に1年未満の端数がある場合は切り上げて1年として計算します(例:40歳3か月の場合、満40歳→85歳まで45年=一般障害者なら450万円の控除)。
未成年者の税額控除と同じように、控除額が余った場合には扶養義務者に残りを適用できます。
障害者の税額控除について詳しくは、関連記事『相続税の障害者控除|等級などの要件や申告義務は?控除しきれない時はどうする?』にて解説しています。
相次相続控除に関するよくある質問
ここからは、相次相続控除についてよくある質問にお答えします。
Q.相次相続控除は自動で適用されますか?
相次相続控除は自動で適用されません。相続税の申告をする場合は、申告書に必要事項を記載し、「第7表(相次相続控除額の計算書)」を添付して控除額を反映させる必要があります。
申告書に記載しなければ控除額が税額に反映されないため、注意が必要です。
なお、相次相続控除のみの適用で相続税がゼロになる場合は申告不要ですが、計算ミスによる申告漏れのリスクがあります。少しでも不安があれば、相続に強い税理士への確認をお勧めします。
Q.同時死亡や遺産分割中の二次相続でも相次相続控除は使える?
同時死亡の場合は使えませんが、遺産分割中の二次相続(数次相続)なら使えます。
事故などで同時に亡くなったと推定される場合(民法32条の2)、亡くなった方同士の間では「相続」が生じません。
そのため、相次相続控除の前提である「一次相続で財産を取得し相続税が課された」という事実が生まれず、この控除は適用できません。
一方、一次相続の分割協議中に相続人が亡くなった場合でも、要件を満たしていれば相次相続控除を適用できます。この場合、一次相続と二次相続の申告を並行して行うなど非常に複雑になるため、早急に専門家へ相談することをおすすめします。
関連記事
Q.相続税申告済みでも相次相続控除は使えますか?
条件を満たしていれば、使える場合があります。
たとえば、相続税申告後に相次相続控除の適用漏れに気づいた場合でも、法定申告期限から5年以内であれば、「更正の請求」を行うことで納めすぎた税金の還付を受けられる可能性があります。
ただし、更正の請求には期限があるため、気づいた時点で早めに税理士への相談がおすすめです。
Q.相次相続控除は兄弟の相続でも使えますか?
要件を満たせば、兄弟姉妹が相続人となる場合でも相次相続控除を使えます。
相次相続控除の対象者は被相続人の相続人であり、親から子への相続に限定されていません(相続税法20条)。そのため、兄が亡くなり、弟が相続人となった場合も対象になり得ます。
Q.相続が3回続いた場合の相次相続の範囲は?
10年以内に相続が3回続いた場合、3回目の相続で控除の対象になるのは、今回の被相続人自身が過去10年以内の相続で課された相続税です。
たとえば、2回目の相続だけでなく1回目の相続でも今回の被相続人自身に相続税が課されていれば、その税額も対象になります。
ただし、今回の被相続人以外の人に課された相続税は、相次相続控除の対象にはなりません(相続税法基本通達20-4)。
まとめ|相次相続控除は申告期限(10ヶ月)までに
相次相続控除は、短期間に重なった不幸に対する国からの配慮とも言える制度です。しかし、この控除を適用したとしても、相続税の申告期限は「相続の開始があつたことを知つた日の翌日から10ヶ月以内」と非常にタイトです。
- 10年以内に身内を亡くしている
- 前回の相続で、今回亡くなった方が相続税を納めていた
これらに該当する場合は、まずはお手元に前回の申告書があるか確認しましょう。
「自分のケースでどれくらい税金が安くなるか具体的に知りたい」という方は前回の申告書をご用意の上、相続専門の税理士へご相談ください。
アトム相続税理士法人では税理士に無料相談することが可能です。
前回の申告で他の税理士に依頼している場合であっても、問題ありません。
相談予約は24時間いつでも受け付けているので、相続税の申告について不安がある方は、一度ご連絡ください。
監修者
高部孝之税理士事務所
税理士高部孝之
2019年税理士試験合格 2020年税理士登録
都内大手税理士法人にて約13年間勤務。資産税部門の責任者などを経て、2024年に独立し浅草にて資産税を強みとする税理士事務所を開業。
専門用語を用いず、平易な言葉で説明することを大切にしており、お客様が親しみやすく相談しやすい税理士を理想としています。
保有資格
税理士・FP技能士1級・相続診断士