

有限会社の相続手続きは?社長死亡後の持分(株式)評価と相続税・事業承継まで解説
有限会社の社長・オーナーが亡くなった場合、残された家族や相続人には通常の相続手続きに加えて、会社の経営権や出資持分の引き継ぎという特有の問題が生じます。
「会社はどうなるのか」「誰が経営を引き継ぐのか」「相続税はいくらかかるのか」——こうした疑問を抱えながらも、何から手をつければよいかわからないという方は少なくありません。
この記事では、有限会社の相続手続きの全体像から出資持分の評価方法、相続税の計算の流れ、経営者変更の手続きまでをわかりやすく解説します。
※本記事の情報は2026年時点の税制をもとに作成しています。税法は改正される場合があるため、実際の申告にあたっては税理士などの専門家にご相談ください。
目次
有限会社の社長が死亡した場合の相続とは?
出資持分は相続の対象
有限会社の株式は相続の対象です。2006年の会社法施行前は「出資持分」と呼ばれており、会社への出資割合に応じた権利の総体を意味します。
2006年の会社法施行後、新たに有限会社を設立することはできなくなりました。既存の有限会社は「特例有限会社」として、会社法の規定による株式会社として存続しています。
これに伴い、旧有限会社法上の出資持分は、現在の会社法上では株式として取り扱われ、出資者は株主として扱われます。
本記事では、制度変更前の仕組みを説明する場合は「出資持分」、現在の相続手続きや税務上の取り扱いを説明する場合は「株式」と表記します。
特例有限会社の株式には上場株式のような取引相場がないため、相続税上は「取引相場のない株式」として評価します。
複数の相続人がいる場合は注意が必要
出資持分を複数の相続人で分け合うと、会社の経営権が分散するリスクがあります。
たとえば、配偶者・長男・次男の3人が均等に出資持分を相続した場合、持株割合によっては、後継者が単独で重要事項を決定できず、経営判断に相続人間の調整が必要になる可能性があります。
事業を継続するためには、誰か一人に出資持分を集中させるか、株主間で合意を形成する仕組みが必要です。
定款による譲渡制限に注意
特例有限会社の株式には譲渡制限がありますが、相続による取得は売買などの譲渡とは異なるため、原則として会社の承認を受けなくても相続人が株式を取得します。
ただし、定款に相続人等に対する売渡請求の定めがある場合は、会社から相続人に対して、相続した株式を会社へ売り渡すよう請求されることがあります。実際に売渡請求を行うには、その都度、対象となる株式数と相続人等を株主総会の決議で定めなければなりません。
また、売渡請求ができるのは、会社が相続による株式の取得を知った日から1年以内です。相続が発生したら早めに定款を確認し、相続人等に対する売渡請求の定めがないかを確認しましょう。
社長(代表取締役)の地位は相続の対象外
有限会社(特例有限会社)の相続では、被相続人が保有していた株式と、それに伴う議決権は相続の対象となります。一方、社長(代表取締役)としての地位そのものは相続されません。
そのため、相続人が株式を取得しても、自動的に代表取締役へ就任するわけではありません。会社の定款や役員構成に従い、必要に応じて取締役の選任や代表取締役の選定などを行います。
議決権を100%取得した人は、原則として単独で株主総会の決議を成立させられるため、取締役の選任などに強い決定権を持ちます。ただし、自らが代表取締役になるには、定款に従った選定や就任承諾、変更登記などの手続きが別途必要です。
有限会社の社長死亡後にすべきこと
社長が亡くなった後は、以下の流れで手続きを進めます。
(1)死亡届など各種手続き(1~2週間以内)
社長が亡くなった直後は、まず一般的な死亡後の手続きを優先します。
- 死亡届の提出(市区町村役場)
- 相続人の確認(戸籍謄本などの収集)
- 遺言書の有無の確認
- 会社の取引先・金融機関への連絡
死亡届の提出は、その人の死亡を知った日から7日以内(国外で死亡した場合は3か月以内)です。
また、金融機関に連絡をすると、亡くなった人の口座が凍結されることがあります。会社の運転資金に影響が出る可能性もあるため、法人名義口座と個人名義口座の区別を整理し、早めに対応しておくことが重要です。
関連記事
死亡後の手続きの優先順位は?役所・銀行・相続手続きが分かる【チェックリスト付き】
(2)相続に向けた準備(3か月以内)
相続人は、相続するかどうかの判断を行いながら、会社関係の状況も整理していきます。
- 相続放棄・限定承認の検討
(相続放棄の期限は、自己のために相続の開始があったことを知った時から原則3か月以内) - 会社の財務状況と、被相続人個人の会社関係の債権・債務を確認
- 遺産分割協議の開始
- 株主名簿の書き換え
会社名義の預金や不動産、借入金などは会社に帰属するため、相続人が直接相続するものではありません。ただし、会社の財務状況は、相続する株式の評価額に影響します。
また、被相続人個人が会社に貸し付けていた金銭や会社からの借入金、会社債務の個人保証については、相続財産または債務としての取り扱いを別途確認する必要があります。
遺産分割協議が成立し、出資持分を誰がどう相続するか決まったら、株主名簿の名義を書き換えましょう。
基本的には以下の書類が必要です。
- 株主名義書換請求書
- 被相続人の除籍謄本
- 相続人の戸籍謄本
- 遺産分割協議書
(3)経営者変更の手続き
亡くなった人が唯一の代表者であった場合など、会社に代表者がいなくなるときは、定款と現在の役員構成に従って後任者を定める必要があります。
ほかの代表者が残っている場合でも、死亡した人が取締役または代表取締役として登記されていれば、死亡による役員変更登記が必要です。
- 定款と現在の取締役・代表取締役を確認する
- 必要に応じて取締役や代表取締役を定める
- 法務局で死亡や就任などの変更登記を行う
- 金融機関・取引先へ代表者変更を届け出る
- 業種に応じて許認可の変更手続きを行う
会社の役員構成や定款の内容によって、必要な手続きは異なります。まず、登記事項証明書と定款を確認しましょう。
新しい代表取締役を定める手続き
新しい代表取締役を定める必要がある場合は、一般的に次の流れで手続きを進めます。
- 定款と現在の役員構成を確認する
- 必要に応じて、株主総会で取締役を選任する
- 定款の定めに従い、株主総会または取締役の互選などにより代表取締役を定める
- 決議や互選の内容を議事録または互選書に記録する
特例有限会社は取締役会を設置できないため、取締役会の決議によって代表取締役を選定することはありません。代表取締役の定め方は定款によって異なるため、株主総会で定めるのか、取締役の互選で定めるのかを確認する必要があります。
変更登記の手続き
取締役や代表取締役の死亡・就任など、登記事項に変更が生じた場合は、原則として変更が生じた日から2週間以内に法務局へ変更登記を申請します。
必要書類は、定款の内容、亡くなった人の役員資格、新しい取締役や代表取締役の決定方法によって異なります。一般的には、次の書類などが必要です。
- 株主総会議事録
- 株主リスト
- 死亡届など死亡を証明する書類
- 就任承諾書
- 取締役の互選書
- 印鑑証明書
- 登録免許税分の収入印紙
株主リストは、株主総会の決議に基づいて変更登記を申請する場合などに必要です。すべての書類が常に必要になるわけではないため、会社の状況に応じて法務局や司法書士へ確認しましょう。
(4)相続税の申告・納付(10か月以内)
出資持分を含めた正味の遺産額が基礎控除額を超える場合は、原則として期限内に相続税の申告・納付が必要です。
相続税の申告・納付期限は、被相続人の死亡を知った日の翌日から10か月以内です。期限を過ぎると、無申告加算税や延滞税などのペナルティが課される可能性があるため注意が必要です。
また、出資持分の評価には専門的な判断が必要となるケースも多いため、早めに税理士などの専門家へ相談することを検討するとよいでしょう。
関連記事
相続税申告のやり方・申告方法を解説|手続きの流れや期限を網羅
有限会社の出資持分にかかる相続税の評価方法
有限会社の出資持分は市場で売買されないため、相続税法上のルールに従って評価額を計算する必要があります。この評価方法は「取引相場のない株式の評価」に準じており、国税庁の財産評価基本通達に基づいて算出します。
有限会社の出資持分の評価方法
有限会社の出資持分は、非上場株式と同様の方法で評価されます。
評価方法は、会社規模の区分、株式を取得する人の株主区分、特定の評価会社に該当するかどうかなどによって異なります。
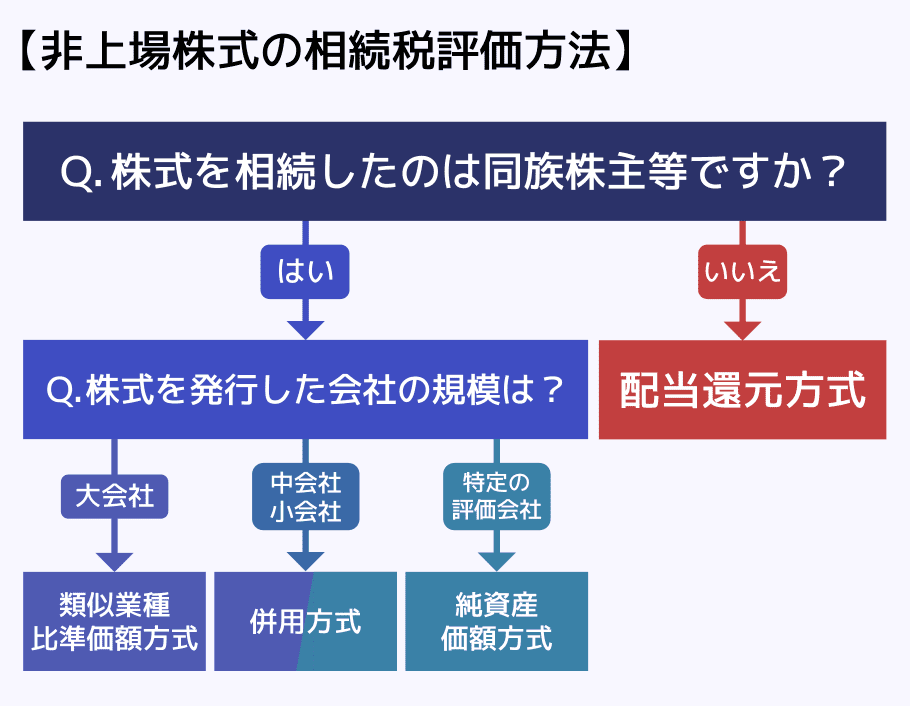
| 評価方法 | 概要 |
|---|---|
| 類似業種比準方式 | 同業種の上場企業の株価を参考に評価する方法 |
| 純資産価額方式 | 会社の純資産評価額をもとに評価する方法 |
| 併用方式 | 類似業種比準価額方式と、純資産価額方式を組み合わせる方法 |
| 配当還元方式 | 同族株主等以外の少数株主が取得する場合などに、年間配当金額を一定の利率で資本還元して評価する方法 |
関連記事
非上場株式(未公開株)を相続したら?評価方法・手続き・換金方法を総合解説
有限会社の出資持分の相続税計算
出資持分を含む財産にかかる相続税は、次の手順で計算します。
- 財産を取得した人ごとの課税価格を計算し、その合計額である正味の遺産額を求める
- 正味の遺産額から基礎控除額を差し引き、課税遺産総額を求める
- 課税遺産総額を法定相続分で取得したものとして、相続税の総額を計算する
- 相続税の総額を各人の課税価格の割合で割り振り、税額加算や税額控除を反映する
①各人の課税価格と正味の遺産額を求める
まず、財産を取得した人ごとに相続税の課税価格を計算します。
相続や遺贈によって取得した株式、預貯金、不動産などの財産に、生命保険金などのみなし相続財産や、相続時精算課税により相続税の課税価格へ算入される金額を加えます。2024年1月1日以後の贈与については、贈与を受けた年分ごとに、相続時精算課税適用財産の贈与価額の合計額から年間110万円の基礎控除額を差し引いた残額を算入します。
そこから非課税財産、被相続人の債務、葬式費用などを差し引き、加算対象となる暦年贈与財産がある場合はその価額を加算します。
このようにして求めた各人の課税価格を合計した金額が、正味の遺産額です。有限会社の株式も、相続税評価額を算定したうえでこの課税価格に含めます。
②正味の遺産額から基礎控除額を差し引く
正味の遺産額から、次の基礎控除額を差し引きます。
3,000万円+600万円×法定相続人の数
正味の遺産額から基礎控除額を差し引いた残額が、課税遺産総額です。正味の遺産額が基礎控除額以下であれば、原則として相続税はかかりません。
③相続税の総額を計算する
課税遺産総額を、各法定相続人が法定相続分に従って取得したものと仮定して按分します。
法定相続分に応じた各人の取得金額に相続税率を適用して税額を計算し、それぞれの税額を合計した金額が相続税の総額です。
④各人の納付税額を計算する
相続税の総額を、各人の課税価格が課税価格の合計額に占める割合に応じて割り振ります。
相続税の総額×各人の課税価格÷課税価格の合計額
このようにして求めた各人の税額に、相続税額の2割加算や配偶者の税額軽減、未成年者控除、障害者控除などを反映した金額が、各人の最終的な納付税額です。
関連記事
相続税の計算方法をわかりやすく解説!概算の早見表や節税できる制度も
有限会社の相続に関するお困りごとの対処法
相続税負担が大きい場合は事業承継税制を検討
出資持分の評価額が高く、相続税の負担が大きくなる場合は、法人版事業承継税制(非上場株式等に係る納税猶予・免除制度)の適用を検討できることがあります。
ただし、単に納税資金が不足しているだけで利用できる制度ではありません。適用には、都道府県知事の認定、期限内の相続税申告、担保の提供など、複数の要件を満たす必要があります。
法人版事業承継税制の特例措置では、一定の要件を満たすことで、後継者が取得した対象となる非上場株式等(特例有限会社の株式を含む)に係る相続税について、100%の納税猶予を受けられます。
対象となるのは、2018年1月1日から2027年12月31日までの相続または遺贈により取得した非上場株式等です。
ただし、納税猶予は、直ちに相続税が免除される制度ではありません。
経営承継期間中などに株式等を譲渡した場合や、後継者が代表権を失った場合など、一定の要件を満たさなくなったときは、猶予されていた税額と利子税の納付が必要になることがあります。一方、後継者が死亡した場合など、一定の事由に該当すると猶予税額が免除されます。
特例措置の適用を受けるには、認定経営革新等支援機関の指導・助言を受けて作成した特例承継計画を、2027年9月30日までに都道府県へ提出し、確認を受ける必要があります。また、2027年12月31日までに対象となる事業承継を行い、会社・先代経営者・後継者に関する一定の要件を満たさなければなりません。
要件の例は、以下のとおりです。
- 後継者が、相続開始の日の翌日から5か月を経過する日において、会社の代表権を有していること
- 相続開始時において、後継者および後継者と特別の関係がある者が、総議決権数の50%超を保有していること
このほかにも、後継者の議決権順位、対象株式等の継続保有、継続届出書の提出など、納税猶予を継続するための複数の要件があります。
関連記事
事業承継税制をわかりやすく解説|会社引き継ぎの税金と相続対策
事業承継できない時は売却・解散・相続放棄を検討
後継者がいない、または相続人が事業を引き継ぐ意思がない場合には、無理に承継せず、別の選択肢を検討することも現実的です。
主な対応策は次のとおりです。
- 第三者への売却(M&A)
会社や事業を外部に引き継ぐ方法で、従業員や取引先を維持しながら資金化できる可能性があります。 - 会社の解散・清算
事業を終了し、会社の財産を整理して分配する方法です。不動産や在庫などの処分が必要になる点に注意が必要です。 - 相続放棄
被相続人に多額の債務や保証債務がある場合には、相続そのものを放棄することも検討されます。相続放棄の期限は、自己のために相続の開始があったことを知った時から原則3か月以内です。
なお、被相続人が会社の借入に対して個人保証をしている場合、その保証債務は相続の対象となるため、相続放棄の判断が重要になるケースもあります。
有限会社の相続についてよくある質問
Q. 有限会社の株式は遺産分割が終わるまで誰が行使する?
有限会社の株式が複数の相続人による共有状態になった場合は、原則として株式の権利を行使する人を1人定め、会社へ通知します。
通知した人が、共有株式について議決権などを行使します。
Q. 有限会社の株式を相続したら自動的に社長になる?
有限会社の株式を相続しても、代表取締役の地位は自動的に承継されません。
定款や役員構成に従って新たな代表取締役を定め、登記事項に変更が生じた日から2週間以内に変更登記を行います。
Q. 有限会社から相続した株式の売渡しを請求されたら価格はどう決まる?
有限会社が相続人へ株式の売渡しを請求した場合、売買価格は会社と相続人の協議で決めます。
協議がまとまらないときは、売渡請求の日から20日以内に裁判所へ価格決定を申し立てることができます。
Q. 有限会社の株式だけを相続放棄できる?
相続放棄では、有限会社の株式だけを選んで放棄することはできません。
預貯金や不動産などの財産と、借入金や個人保証など被相続人個人の債務を含め、相続する権利義務のすべてを放棄します。
まとめ|有限会社の相続は税理士・専門家に相談
有限会社の相続は、一般的な相続よりも複雑な論点が多く含まれます。
例えば、非上場の出資持分の評価は、財産評価基本通達に基づいた専門的な計算が必要です。評価の方法を誤ると、相続税の申告漏れや過大申告につながるリスクがあります。
また、有限会社の相続では出資持分の相続だけでなく、代表者変更の登記・金融機関対応・許認可の変更など、法律・登記・税務にまたがる手続きが一度に発生します。
弁護士・司法書士・税理士などの専門家に相談のうえ、正確に手続きを進めることが重要です。
関連記事
相続税に強い税理士の探し方とは?評判の良い税理士の選び方7選
監修者
高部孝之税理士事務所
税理士高部孝之
2019年税理士試験合格 2020年税理士登録
都内大手税理士法人にて約13年間勤務。資産税部門の責任者などを経て、2024年に独立し浅草にて資産税を強みとする税理士事務所を開業。
専門用語を用いず、平易な言葉で説明することを大切にしており、お客様が親しみやすく相談しやすい税理士を理想としています。
保有資格
税理士・FP技能士1級・相続診断士