

貸家建付地とは?相続税評価額の計算式や小規模宅地等の特例との併用を解説
貸家建付地(かしやたてつけち)とは、アパートや賃貸マンションなどの貸家が建っており、その建物を第三者に貸している土地のことです。
貸家建付地は、自用地よりも相続税評価額を下げられる可能性があります。さらに、一定の要件を満たせば、小規模宅地等の特例との併用も可能です。
ただし、空室がある場合などは評価方法が変わることもあるため、賃貸状況に応じた判断が必要です。
この記事では、貸家建付地の相続税評価額の計算方法や評価時の注意点、小規模宅地等の特例との併用についてわかりやすく解説します。
※本記事の情報は2026年時点の税制をもとに作成しています。税法は改正される場合があるため、実際の申告にあたっては税理士などの専門家にご相談ください。
目次
貸家建付地とは?読み方や自用地・貸宅地との違い
貸家建付地とは貸家が建っている土地のこと
貸家建付地(かしやたてつけち)とは、土地の所有者が、その土地にある自己所有の賃貸用建物を、第三者に賃貸している場合の土地のことです。
貸家建付地は、自用地(自分で利用している土地)よりも相続税評価額が低くなるのが特徴です。
ただし、土地が貸家建付地として評価されるには、一定の要件を満たす必要があります。要件を満たさない場合は自用地として評価され、評価減を受けられません。
貸家建付地として評価されるための要件は、以下の通りです。
- 土地の上に賃貸用の建物が建っていること
借家権の目的となる賃貸用建物が建っていない土地は、貸家建付地にはなりません。 - 賃貸借契約に基づき有償で貸し付けられていること
著しく低額な賃料で貸し付けている場合は、実態として使用貸借と判断される可能性があります。 - 相続開始時点で賃貸されていること
形式的・一時的な貸し付けではなく、実際に第三者へ賃貸されている(賃貸借の実態がある)ことが必要です。
貸家建付地と自用地・貸宅地の違い
相続税における土地の評価では、その土地の「使われ方(利用区分)」によって評価額が異なります。
- 自用地(じようち)
自分で使っている土地(自宅の敷地など)
路線価などをもとに評価額が決まる - 貸家建付地
賃貸用建物が建っており、第三者に賃貸している土地
自用地評価額より低くなる(評価減あり) - 貸宅地(かしたくち)
他人に貸している(借地権を設定している)土地
自用地評価額より低くなる(評価減あり)
貸家建付地の評価が自用地より低くなる理由は、借家人(入居者)が建物を利用する権利(借家権)を持っているためです。
土地所有者は建物やその敷地を自由に利用・処分しにくくなることから、その利用制限を考慮して評価額が減額されます。
なお、貸家建付地はあくまで「土地」の評価方法です。土地の上に建っている建物(貸家・アパートなど)の相続税評価方法は別途定められています。
詳しくは関連記事『不動産の相続税評価額とは?土地・建物の計算方法をわかりやすく解説』をご覧ください。
貸家建付地の相続税評価額の計算方法
貸家建付地の相続税評価額の計算式
貸家建付地の相続税評価額は、次の計算式で求めます。
貸家建付地
貸家建付地の評価額 = 自用地評価額 × (1 − 借地権割合 × 借家権割合 × 賃貸割合)
「自分だけが使っている土地(自用地)だった場合の評価額から、借家人の権利分を差し引く」と考えるとわかりやすいでしょう。
カッコ内の「借地権割合 × 借家権割合 × 賃貸割合」が評価減の割合にあたります。
計算で用いる各要素についても、解説していきます。
(1)自用地評価額
路線価方式または倍率方式で計算した、その土地本来の評価額です。
- 路線価方式の評価額=路線価×地積
- 倍率方式の評価額=固定資産税評価額×評価倍率
必要に応じて、補正率をかけることもあります。
路線価方式を使うか倍率方式を使うかを判断したり、路線価・評価倍率を調べたりする際には、国税庁が公表している「財産評価基準書(路線価図・評価倍率表)」を使います。
詳しくは関連記事『財産評価基準書とは?読み方と土地の評価方法(路線価方式・倍率方式)を解説』をご覧ください。
(2)借地権割合
借地権(土地を借りる権利)の価値が、土地の価値全体に対してどのくらいの割合を占めるかを示します。その土地が所在する地域ごとに、国税庁が定めています。
借地権割合は、国税庁の「財産評価基準書(路線価図・評価倍率表)」で確認できます。
路線価地域の場合は路線価の数字の後にアルファベット(A~G)が記載されており、このアルファベットが借地権割合に対応しています。
| 記号 | 借地権割合 |
|---|---|
| A | 90% |
| B | 80% |
| C | 70% |
| D | 60% |
| E | 50% |
| F | 40% |
| G | 30% |
倍率地域の借地権割合は、倍率表の「借地権割合」欄に記載されています。
関連記事
借地権割合とは?路線価図での調べ方と計算方法をわかりやすく解説
(3)借家権割合(しゃっかけんわりあい)
借家権(建物を借りる権利)の割合で、相続税評価上、全国一律30%とされています。
(4)賃貸割合(ちんたいわりあい)
貸家建付地の上に建つ建物のうち、課税時期現在において賃貸の用に供されている部分の床面積割合です。
- 賃貸割合 = 課税時期に賃貸の用に供されている各独立部分の床面積の合計 ÷ 各独立部分の床面積の合計
たとえば、すべての部屋の床面積が同じ10部屋のアパートで、8部屋が入居済みの場合、賃貸割合は80%(8/10)となります。
なお、一時的な空室については、継続的に賃貸されていたか、退去後すみやかに入居者募集を行っているか、空室期間が一時的かなどを踏まえ、賃貸されているものとして扱われる場合があります。
貸家建付地の相続税評価額の計算例
次の条件で計算してみましょう。
| 条件 | 数値 |
|---|---|
| 自用地評価額 | 5,000万円 |
| 借地権割合 | 60%(記号D) |
| 借家権割合 | 30% |
| 賃貸割合 | 100%(全室入居) |
計算手順は以下の通りです。
- 評価減の割合を求める
60% × 30% × 100% = 18% - 貸家建付地の評価額を求める
5,000万円 × (1 − 0.18) = 5,000万円 × 0.82 = 4,100万円
自用地のままであれば5,000万円で評価されるところ、貸家建付地として評価することで4,100万円まで下がります。相続税の課税価格を900万円圧縮できるため、結果として相続税負担を軽減できる可能性があります。
なお、仮に賃貸割合が80%の場合は次の通りです。
- 評価減の割合を求める
60% × 30% × 80% = 14.4% - 貸家建付地の評価額を求める
5,000万円 ×(1 − 0.144)= 5,000万円 × 0.856= 4,280万円
賃貸割合が100%の場合は900万円の評価減でしたが、80%になると評価減額は720万円になります。
賃貸割合が低いほど評価減の幅が小さくなることがわかります。
貸家建付地の評価で注意したいケース
空室がある場合
アパートなどで一部の部屋が空室になっている場合、空室部分については貸家建付地としての評価が認められないことがあります。
ただし、一時的な空室と認められる場合には、空室部分も賃貸されているものとして取り扱えることがあります。
一時的な空室に該当するかどうかは、これまでの賃貸状況や入居者募集の状況、空室期間などをもとに総合的に判断されます。
具体的な判断ポイントは以下のとおりです。
- 各独立部分が課税時期前に継続的に賃貸されてきたものかどうか
- 賃借人の退去後速やかに新たな賃借人の募集が行われたかどうか
- 空室の期間、他の用途に供されていないかどうか
- 空室の期間が課税時期の前後の例えば1か月程度であるなど一時的な期間であったかどうか
- 課税時期後の賃貸が一時的なものではないかどうか
一方、長期間にわたり空室が続いている場合や、入居者募集を行っていない場合は、一時的な空室とは認められない可能性があります。
一時的な空室と認められない部分は賃貸割合に含められず、その分だけ貸家建付地としての評価減が小さくなります。建物全体が賃貸されていない場合には、貸家建付地として評価できない可能性があります。
関連記事
アパートの相続税はいくら?相続税評価額の計算方法と対策を解説
親族に貸している場合
親族に建物を貸している場合でも、適正な賃料を受け取って賃貸借の実態があれば、貸家建付地として評価できる可能性があります。
一方、無償で貸しているなど使用貸借に該当する場合は、原則として貸家建付地としての評価減は受けられません。使用貸借による権利の価額はゼロとして扱われ、土地は自用地として評価されます。
親族間では契約書を作成していても、実際には賃料が支払われていないなど、賃貸借の実態が伴っていないケースもあるため注意が必要です。
賃貸併用住宅の場合
1棟の建物に自宅部分と賃貸部分がある「賃貸併用住宅」の場合、土地のすべてを貸家建付地として評価できるとは限りません。
自宅として使用している部分には借家権による利用制限がないため、原則として建物の利用状況に応じて土地を区分し、賃貸部分に対応する敷地について貸家建付地として評価します。
そのため、建物全体を賃貸しているアパートなどと比べると、貸家建付地として評価減を受けられる土地の範囲が小さくなる場合があります。
複数の貸家が建っている場合
1つの土地に複数の貸家が建っている場合は、土地全体を必ず一括して貸家建付地として評価するわけではありません。
相続税における宅地は、原則として利用の単位となっている区画ごとに評価します。そのため、複数の貸家がそれぞれ独立して利用されている場合には、各建物の敷地として利用されている範囲を判定したうえで、それぞれ評価する必要があります。
建物の配置や利用状況によって評価単位の判定が異なるため、複数棟が建っている土地は専門家への確認をおすすめします。
同族会社に貸している場合
個人が所有する土地と建物を、自らが経営する同族会社へ一括して賃貸し、その同族会社がさらに第三者(入居者)へ転貸(サブリース)しているケースがあります。
このような場合でも、所有者と同族会社との間に賃貸借の実態があれば、貸家建付地として評価できる場合があります。
ただし、通常の賃貸と異なり、以下の点に注意が必要です。
- 適正な賃料で貸し付けていること
会社からの賃料が、固定資産税の額と同程度など著しく低額(使用貸借と同等)とみなされる場合は、貸家建付地としての評価減が認められない可能性があります。 - 契約内容や賃貸の実態を確認すること
貸家建付地の賃貸割合は、課税時期における貸家の各独立部分の賃貸状況をもとに計算します。同族会社への一括賃貸がある場合は、所有者と同族会社との契約内容や実態などを踏まえて、貸家建付地に該当するか、賃貸割合をどのように算定するかを判断する必要があります。
貸家建付地と小規模宅地等の特例は併用できる
貸家建付地の評価と小規模宅地等の特例は、一定の要件を満たせば併用できます。
貸家建付地として相続税評価額を計算したうえで、小規模宅地等の特例を適用することで、さらに評価額を減額できる可能性があります。
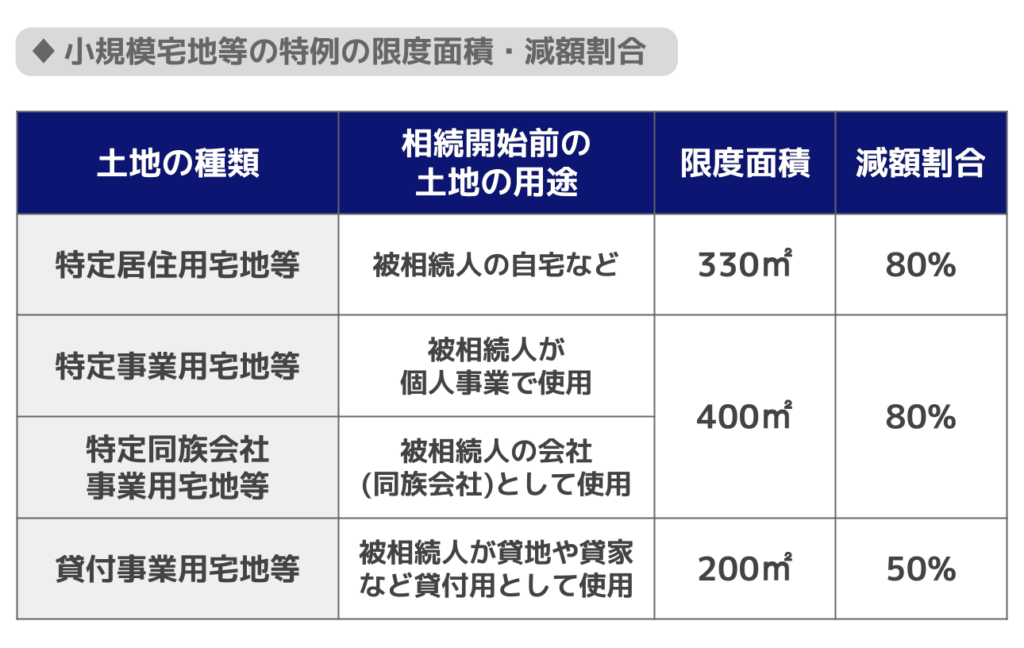
貸付事業用宅地等は200㎡まで50%評価減
小規模宅地等の特例とは、一定の要件を満たす宅地について、相続税の評価額を大幅に減額できる特例制度です。
アパートや賃貸マンションなどの敷地は、一定の要件を満たせば「貸付事業用宅地等」に該当し、200㎡までの部分について相続税の課税価格を50%減額できます。
貸家建付地で小規模宅地等の特例を使う要件
被相続人が貸付事業に使用していた土地を相続した場合、貸付事業用宅地等として小規模宅地等の特例を適用するためには、主に次の要件を満たす必要があります。
- 土地を取得した親族が、相続税の申告期限までに被相続人の貸付事業を引き継ぐこと
- 相続税の申告期限まで貸付事業を継続すること
- 相続税の申告期限までその土地を保有すること
特例の適用を受けるためには、相続税の申告書に適用を受ける旨を記載し、計算明細書など一定の書類を添付する必要があります。
なお、たとえば被相続人である父が所有する土地を使い、長男が貸付事業を行っていたような場合は、要件が異なります。
また、貸付事業の態様や開始時期の例外、申告・保有要件の細目など、適用要件は条文上複雑です。個別事情によって結論が異なる場合もあるため、必ず専門家に確認することをおすすめします。
詳しい要件や手続きについては、以下の記事をご参照ください。
関連記事
小規模宅地等の特例とは?要件・計算方法をわかりやすく解説【フローチャート付き】
相続開始前3年以内に貸付を始めた土地は原則対象外
相続開始前3年以内に新たに貸付事業の用に供された宅地等は、原則として貸付事業用宅地等に該当せず、小規模宅地等の特例を適用できません。
そのため、相続税対策として相続直前にアパートを建てて賃貸を始めても、小規模宅地等の特例による50%の評価減を受けられない可能性があります。
ただし、被相続人が相続開始前から3年を超えて一定規模の不動産貸付事業(特定貸付事業)を継続していた場合は、その事業のために相続開始前3年以内に新たに貸し始めた土地でも、特例の対象となることがあります。
【たとえば】
被相続人が相続開始の3年より前から特定貸付事業をしていた場合は、相続開始前3年以内に新たに取得した賃貸物件にも小規模宅地等の特例を適用できることがあります。
なお、この3年ルールは小規模宅地等の特例についての制限です。3年以内に貸付を始めたという理由だけで、貸家建付地としての評価まで一律に適用できなくなるわけではありません。
貸家建付地評価と小規模宅地等の特例を併用する計算例
貸家建付地で小規模宅地等の特例を適用する場合、まずは貸家建付地としての評価額を算出し、次に小規模宅地等の特例を適用します。
具体的な流れは以下の通りです。
- まず「貸家建付地評価」で評価額を計算する
自用地評価額 × (1 − 借地権割合 × 借家権割合 × 賃貸割合) - 次に「小規模宅地等の特例(貸付事業用宅地等)」を適用する
①で求めた評価額 × 50%
以下の例で、実際に計算してみましょう。
| 条件 | 数値 |
|---|---|
| 自用地評価額 | 5,000万円 |
| 借地権割合 | 60%(記号D) |
| 借家権割合 | 30% |
| 賃貸割合 | 100%(全室入居) |
| 敷地面積 | 200㎡(全体が貸付事業用宅地等として特例の対象となるものとする) |
- 「貸家建付地評価」で評価額を計算する
5,000万円 × {1 − (60% × 30% × 100%) }= 4,100万円 - 「小規模宅地等の特例(貸付事業用宅地等)」を適用する
4,100万円 × 50% = 2,050万円
※この例では、敷地200㎡の全体が特例の対象になるものとする
このケースでは、自用地としての評価額5,000万円に対し、貸家建付地評価と小規模宅地等の特例を併用することで、相続税の課税価格に算入される金額を2,050万円まで減額できます。
貸家建付地評価を活用した相続税対策
賃貸用不動産を建設・保有することで、相続税評価額を引き下げる効果が期待できます。ここでは、貸家建付地評価がどのように相続税対策につながるかを整理します。
現金を賃貸不動産に変えると相続税評価額を下げられる
現金1億円をそのまま相続した場合、相続税評価額は1億円です。
一方、現金で土地と賃貸用建物を取得し、相続開始時にその自己所有の建物を第三者に賃貸している場合、土地は貸家建付地として評価されるため、現金で保有している場合よりも相続税評価額が低くなることがあります。
ただし、不動産を購入すれば必ず購入価格より評価額が低くなるとは限りません。購入後に地価が大きく上昇した場合などは、相続時の土地の評価額も高くなり、想定していたほど評価額を圧縮できない可能性があります。
また、貸家建付地の評価減は、相続時の自用地評価額を基準に借地権割合・借家権割合・賃貸割合を用いて計算します。「1億円で購入したから、1億円から一定割合が減額される」という仕組みではありません。
貸家建付地による相続税対策の注意点
貸家建付地の評価減を利用すれば相続税負担を抑えられる可能性がありますが、賃貸不動産には次のようなリスクもあります。
- 空室リスク
入居者が集まらない場合、賃貸割合が低下し評価減の効果が薄まる可能性があります。 - 資産の流動性低下
不動産は現金と異なり、すぐに換金できるとは限らないため、相続税の納税資金として現金が必要になっても、希望する時期や価格で売却できないことがあります。 - 借入金を引き継ぐリスク
ローンを利用して賃貸不動産を購入・建築した場合、原則として残っている借入金も相続の対象になります。 - 評価額が変動するリスク
土地の評価額が上昇すれば、貸家建付地として評価減を受けても、想定していたほど相続税評価額が下がらないことがあります。 - 相続直前の対策の否認リスク
相続直前に多額の借入れや不動産取得を行った場合、必ず想定どおりの相続税評価が認められるとは限りません。
節税効果だけを重視するのではなく、収益性や資産全体のバランスも踏まえて慎重に判断することが大切です。
貸家建付地の相続税評価でよくある疑問
Q.相続開始後に空室が増えた場合はどうなりますか?
原則として相続開始時点での賃貸割合が評価に使われるため、その後の空室増加は評価額に影響しません。
ただし、相続開始前後の賃貸状況は税務調査の対象になることがあります。
Q.一時的に入居させれば賃貸割合を100%にできますか?
相続税評価を下げる目的で形式的に入居させただけの場合は、賃貸借の実態がないとして否認される可能性があります。
たとえば親族を無償または名目的な賃料で入居させている場合などは、税務署から「賃貸に供されていない」と判断される可能性があります。
Q.駐車場も貸家建付地として評価できますか?
土地だけを月極駐車場やコインパーキングとして貸している場合は、原則として貸家建付地には該当しません。
一方、賃貸アパートの入居者専用駐車場など、貸家の敷地と一体として利用されている駐車場については、貸家建付地として評価できる場合があります。
駐車場の利用状況や賃貸借契約などによって判断が異なるため、個別に確認することが必要です。
貸家建付地の相続税評価は税理士への確認が安心
貸家建付地は、貸家が建っていることによる利用制限を考慮し、自用地よりも相続税評価額を低くできる土地です。借地権割合・借家権割合・賃貸割合を用いて評価し、一定の要件を満たせば小規模宅地等の特例と併用できる場合もあります。
一方、空室がある場合や親族・同族会社に貸している場合、複数の貸家が建っている場合などは、貸家建付地に該当する範囲や賃貸割合の判断が複雑になりやすい点に注意が必要です。
また、貸家建付地を相続税対策として活用する場合も、評価減だけでなく、空室リスクや借入金、将来の売却のしやすさなどを含めて検討する必要があります。
貸家建付地の評価を誤ると相続税額に影響するため、賃貸不動産を相続した方や相続税対策を検討している方は、税理士に確認しながら適切に評価・申告を進めましょう。

監修者情報
アトムグループ 協力税理士