


準確定申告をしないとどうなる?期限を過ぎた・知らなかった時の対処法
準確定申告とは、亡くなった方に代わって相続人が行う「最後の確定申告」のことです。相続の開始を知った日の翌日から4か月以内という短い期限が定められています。
準確定申告を期限内に行わなかった場合、無申告加算税・延滞税・重加算税などのペナルティが科される可能性があります。
もっとも、すでに期限を過ぎてしまった場合や、そもそも準確定申告が必要だと知らなかった場合でも、今すぐ行動すればペナルティを最小限に抑えられる可能性があります。
本記事では、準確定申告をしないことで生じる具体的なペナルティの内容と、期限を過ぎてしまった・知らなかった場合に今からできる対処法を分かりやすく解説します。




 LINEで無料相談
 メールで問い合わせ
「準確定申告」の期限や行うべきケース
準確定申告とは何か?期限はいつまで?
準確定申告とは、年の途中で亡くなった方に代わり、相続人が行う「最後の確定申告」のことです。
通常の確定申告は「翌年3月15日まで」ですが、準確定申告には独自のルールがあります(所得税法124条1項、125条1項)。
期限
相続の開始を知った日の翌日から4か月以内
例えば、1月10日に亡くなり、同日に亡くなったこと(相続の開始)を知ったのであれば、5月10日が期限となります。一般的な確定申告よりも期限が非常に短いため、注意が必要です。
一方、亡くなったことを知らなかった場合は、知った日の翌日から4か月以内に準確定申告を行いましょう。
被相続人に確定申告義務がある場合、相続人(包括受遺者を含む)が準確定申告を行う必要があります。相続放棄した人には申告義務はありません。
関連記事
準確定申告とは?期限・必要な人・誰がどこでやるかをわかりやすく解説
準確定申告が必要、するべきケース
準確定申告が必要になる主なケースには、以下のようなものがあります。
- 事業所得や不動産所得などがあり、所得控除などを差し引いても納めるべき所得税が生じる場合
- 給与収入が2,000万円を超える場合
- 給与を1か所から受け、給与所得・退職所得以外の所得が20万円を超える場合
- 2か所以上から給与を受け、年末調整されなかった給与収入と給与所得・退職所得以外の所得の合計額が20万円を超える場合
- 土地や建物を売却し、原則として譲渡所得が生じた場合
- 公的年金等について確定申告不要制度の要件を満たさない場合など
また、故人が会社員や年金受給者だった場合、申告をすることで税金が戻ってくる(還付される)ケースも多くあります。
- 医療費控除: 亡くなるまでに支払った高額な医療費がある場合、医療費の一部について還付を受けられる
- 源泉徴収税額の精算: 年末調整がなされていない場合、払いすぎている源泉徴収税額の還付がなされる。
亡くなった方が給与所得者であっても、年末調整前であった場合には、還付の可能性があるため準確定申告を行うべきといえるでしょう。
準確定申告で納めた所得税は相続税の計算上債務として差し引くことができ、還付金は相続財産に含まれます。
所得税の控除については、医療費控除以外にも配偶者控除や扶養控除など、多種多様なものが存在します。
準確定申告をしないとどうなる?ペナルティやリスク
もし期限を過ぎてしまったり、申告が必要なのに放置してしまったりすると、本来納めるべき税金に加えて、以下のようなペナルティ(附帯税)が課される可能性があります。
| 種類 | 内容 |
|---|---|
| 無申告加算税 | 期限内に申告しなかったことに対して課される。 |
| 重加算税 | 仮装・隠蔽があった場合に課される。 |
| 延滞税 | 法定納期限の翌日から、完納する日までの日数に応じて課される。 |
「知らなかった」という理由だけでこれらのペナルティを免れることは難しいため、気づいた時点ですぐに行動することが、負担を最小限に抑える鍵となります。
無申告加算税がかかる可能性がある
準確定申告において納付すべき税額がある場合、原則として無申告加算税が課されます(国税通則法66条1項)。
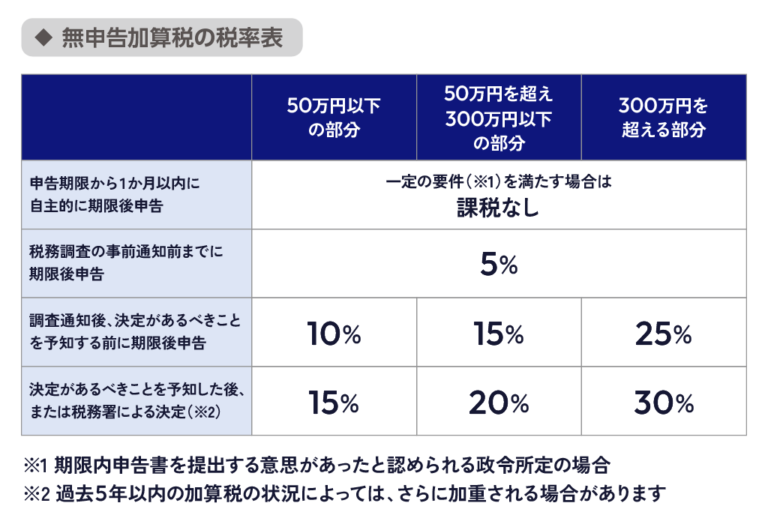
無申告加算税の税率は、「期限後申告のタイミング」、「期限後申告により納付する税額」によって変わるため、期限経過後もなるべく早期の申告を行うべきでしょう。
無申告加算税の具体的な計算例
具体的な金額で無申告加算税をイメージしてみましょう。準確定申告で本来納付すべきだった所得税額が80万円だったケースでは、期限後申告のタイミングによって次のように無申告加算税が変わります。
- 申告期限から1か月以内に自主的に期限後申告し、一定の要件を満たす場合
- 無申告加算税:課税なし
- 税務調査の事前通知を受ける前に自主的に期限後申告した場合
- 80万円×5%=4万円
- 調査通知後、決定があるべきことを予知する前に期限後申告した場合
- 50万円×10%=5万円
- 30万円×15%=4万5,000円
- 無申告加算税:合計9万5,000円
- 決定があるべきことを予知した後、または税務署による決定を受けた場合
- 50万円×15%=7万5,000円
- 30万円×20%=6万円
- 無申告加算税:合計13万5,000円
このように、本来納付すべき税額が同じ80万円でも、期限後申告をするタイミングによって無申告加算税の負担は大きく変わります。
延滞税がかかる可能性がある
準確定申告で納付が遅れると、原則として法定納期限の翌日から納付日まで延滞税がかかります(国税通則法60条)。なお、準確定申告の法定納期限は、相続の開始があったことを知った日の翌日から4か月以内です。
延滞税は本来の税額に一定の割合を乗じて計算されますが、納付が遅れるほどその負担は重くなるのです。
例えば、令和8年における延滞税の利率は、法定納期限の翌日から、納期限の翌日以後2か月を経過する日までが年2.8%であり、それを超える期間は年9.1%と大幅に上昇します。なお、期限後申告の場合の納期限は、申告書を提出した日です。
この利率は市中金利よりも高く設定されており、経済情勢に応じて毎年変動する仕組みとなっています。
相続人の方は余計な支出を避けるためにも、4か月という短い期限内に申告と納税を完了させることが重要です。
無申告加算税や延滞税といったペナルティの計算方法などについては『相続税の延滞税はいくら?最新の税率・計算方法と無申告・過少申告加算税を解説』で知ることができます。
延滞税の具体的な計算例
具体的な金額で延滞税の計算方法を解説します。準確定申告で「本来納付すべきだった所得税額が80万円」、「法定納期限が令和8年3月31日で、期限内に準確定申告書を提出したが、同年6月30日に納付」のケースにおける延滞税の金額は、以下の通りです。
- 法定納期限の翌日から2か月の期間(61日)の延滞税
80万円×2.8%×61日÷365日=3,743円(1円未満切捨) - 法定納期限の翌日から2か月以降の期間(30日)の延滞税
80万円×9.1%×30日÷365日=5,983円(1円未満切捨)
合計額は、3,743円+5,983円=9,726円となり、100円未満が切り捨てとなるため、延滞税額は9,700円になります。
参考:延滞税の計算方法
仮装・隠蔽があれば重加算税がかかる
課税を免れるために所得を隠し虚偽の申告をした場合や証拠書類を偽装した場合、無申告加算税の代わりに重加算税が課税される場合があります(国税通則法68条)。
重加算税の税率は、仮装・隠蔽によって税額を少なく申告した場合は原則35%、仮装・隠蔽によって期限内に申告しなかった場合は原則40%と、無申告加算税よりも高くなるのです。後から期限後申告書を提出した場合でも、40%の対象となることがあります。
さらに、過去5年以内に所得税で無申告加算税または重加算税を課されたことがある場合は、上記の税率に加え10%税率が加算されます。
税務署から無申告を指摘される可能性もある
準確定申告が必要であるにもかかわらず期限内に申告を行わなかった場合、後日、税務調査の対象となるリスクがあります。
税務署は金融機関や不動産会社などから提出される各種支払調書等の資料情報を収集しているため、申告漏れや無申告が税務署からの指摘によって発覚するケースは少なくありません。
税務調査によって申告義務違反が指摘された際には、すでに述べた無申告加算税や延滞税が課されるだけでなく、仮装・隠蔽などの悪質なケースでは重加算税の対象となることもあります。
重いペナルティや将来の税務調査のリスクを避けるためにも、期限内に適正な申告を行うことが重要です。
税務調査について詳しく知りたい方は『相続税の税務調査とは?時期や確率、来やすいケースから対応まで解説』の記事をご確認ください。
還付金が受け取れなくなることがある
準確定申告をしないと、無申告加算税や延滞税などの負担だけでなく、本来受け取れるはずの還付金(税の払い戻し)が受け取れなくなる可能性があります。
故人が会社員や年金受給者だった場合、申告をすることで税金が戻ってくる(還付される)ケースがあり、納付すべき税額がなく、還付を受けるためだけに申告する場合は、4か月の期限を過ぎても申告できます。
しかし、還付を受けるためだけに準確定申告をする場合は、原則として死亡日の翌日から5年以内に申告する必要があり、この期限を過ぎると還付金を受け取れなくなります(国税通則法74条1項)。
準確定申告を行わないままでいると、還付金を受け取る権利も失われてしまいます。
参考:No.2030 還付申告
準確定申告の期限を過ぎた・遅れた場合はどうする?
期限を過ぎても準確定申告はできる|申告はなるべく早く行うべき
準確定申告の期限を過ぎてしまっても、申告できなくなるわけではありません。
申告が必要だったと気づいた時点で、できるだけ早く「期限後申告」を行いましょう。
準確定申告で納めるべき所得税がある場合、期限を過ぎると無申告加算税や延滞税がかかる可能性があります。
延滞税は、原則として法定納期限の翌日から納付する日までの日数に応じて計算されるため、少しでも早く納付を行って負担を軽くすべきです。
また、税務署から指摘される前に自主的に申告することで、無申告加算税を抑えられる場合があります。
「期限を過ぎたからもう遅い」と放置せず、なるべく早く申告・納税を済ませることが重要です。
自主的に申告すれば無申告加算税を抑えられる場合がある
準確定申告が遅れてしまった場合でも、税務署による調査の事前通知を受ける前に自主的に期限後申告をすれば、無申告加算税は原則として納付すべき税額の5%に抑えられます。
一方、税務署から調査の事前通知を受けた後や、税務調査を受けた後に申告すると、無申告加算税の税率は高くなります。
また、所得税の納付が遅れている場合には、無申告加算税とは別に延滞税が発生する可能性があります。
そのため、「準確定申告が必要だったのに忘れていた」「4か月の期限を過ぎてしまった」と気づいた場合は、税務署から連絡が来るまで待たず、自主的に申告・納税することが大切です。
一定の要件を満たせば無申告加算税がかからない場合もある
期限後申告をしたからといって、必ず無申告加算税がかかるわけではありません。
法定申告期限から1か月以内に自主的に申告し、期限内に納付すべき税額を全額納付していたなど、一定の要件を満たす場合には、無申告加算税が課されないことがあります。
具体的には、主に以下の要件を満たす必要があります。
- 法定申告期限から1か月以内に自主的に期限後申告をしている
- 法定納期限までに納付すべき税額の全額を納付している
- 過去5年間に無申告加算税や重加算税を課されたことがなく、期限後申告について無申告加算税が課されなかった特例の適用も受けていない
たとえば、申告書の提出だけが数日遅れてしまったものの、納付自体は期限内に済ませていたケースなどでは、要件を満たせば無申告加算税がかからない可能性があります。
ただし、申告も納税も4か月の期限を過ぎていた場合は、この取扱いの対象にならない点に注意が必要です。
準確定申告の期限を過ぎた場合の手続き
準確定申告の期限を過ぎた場合でも、基本的な申告方法は期限内に申告する場合と大きく変わりません。
まず、亡くなった方の源泉徴収票や事業の収支がわかる書類、各種控除証明書など、所得税の計算に必要な資料を集めます。
そのうえで、死亡した年の1月1日から死亡日までの所得や所得控除などを計算し、準確定申告書を作成して、亡くなった方の死亡当時の納税地を所轄する税務署へ提出します。
納付すべき所得税がある場合は、申告書を提出するだけでなく、できるだけ早く納税も済ませましょう。期限を過ぎている場合は、本税とは別に延滞税などが発生する可能性があります。
なお、期限後申告では無申告加算税や延滞税の確認が必要になることもあります。期限を大幅に過ぎている場合や、亡くなった方に事業所得・不動産所得などがあり計算が複雑な場合は、税理士への相談も検討しましょう。
関連記事
まとめ|少しでも不安を感じたら税理士へご相談を
準確定申告は、亡くなった方の人生を締めくくる大切な手続きです。しかし、4か月という短い期限の中で、慣れない税金の計算を正確に行うのは、精神的にも大きな負担となります。
特に、期限を過ぎてしまった場合や、相続税の申告も必要な場合は、速やかな納付を行うためにも、専門家である税理士に相談することをおすすめします。
税理士であれば、相続人の不安に寄り添い、迅速かつ正確な申告をサポートしてくれるでしょう。
「何から手を付ければいいか分からない」「無申告加算税や延滞税がいくらになるか不安」という方は、ぜひお早めに税理士へご相談ください。
監修者
高部孝之税理士事務所
税理士高部孝之
2019年税理士試験合格 2020年税理士登録
都内大手税理士法人にて約13年間勤務。資産税部門の責任者などを経て、2024年に独立し浅草にて資産税を強みとする税理士事務所を開業。
専門用語を用いず、平易な言葉で説明することを大切にしており、お客様が親しみやすく相談しやすい税理士を理想としています。
保有資格
税理士・FP技能士1級・相続診断士