

遺産相続で確定申告は原則不要!必要なケースや申告のやり方を解説
相続が発生し遺産を受け取ったとき、「相続税を払ったし、確定申告も必要なのでは?」と不安に感じる方は多いのではないでしょうか。
結論からいうと、遺産を受け取っただけであれば、原則として確定申告は不要です。
ただし、相続後に不動産を売却して利益が出た場合や、家賃収入を得ている場合などは、確定申告が必要になります。
また、亡くなった方に所得があった場合には、「準確定申告」という別の手続きが必要になる点にも注意が必要です。
この記事では、相続税と確定申告の違いや関係を整理したうえで、確定申告が必要になるケース・不要なケースをわかりやすく解説します。
目次
相続で確定申告は必要か
相続税の申告と確定申告は異なる手続きです。
そこで、相続においても確定申告が必要となるのか、具体的に必要となるケースなどを解説します。
相続税申告と確定申告の違い
| 相続税申告 | 確定申告 | |
|---|---|---|
| 制度 | 遺産をもらったことで生じる税金の申告 | 所得を得た際に生じる税金の申告 |
| 申告が必要な人 | 原則、課税価格が基礎控除額を超える人 | 所得の金額や種類などが一定の要件に該当する人 |
| 期限 | 相続を知った日の翌日から10か月以内 | 翌年の2月16日~3月15日 |
確定申告は原則不要|相続財産は所得ではないため
相続で遺産を受け取っただけであれば、原則として確定申告(所得税の申告)は必要ありません。
確定申告は、所得税を計算して納めるための手続きです。
所得税は、給与や事業収入、不動産所得など「所得」に対して課されます。
一方で、相続によって取得した財産は、亡くなった方から引き継ぐものであり、相続人が新たに得た所得ではありません。
そのため、相続で財産を受け取っても所得税の対象にはならず、確定申告は不要なのです。
ポイント
相続財産を受け取った場合
- 相続税は発生する(基礎控除を超える場合)→相続税申告が必要
- 所得税は発生しない→確定申告は不要
相続税と確定申告の関係|相続税を払っても原則として所得控除にはならない
相続税を払っても、確定申告の際に必要経費や所得控除として計上することはできません。
よって、相続税を払った年の確定申告で、その旨を記載する必要はありません。
相続財産を受け取ったことや相続税を支払ったことは、原則として所得税の確定申告には直接影響しないといえるでしょう。
ただし、相続した財産を売却した場合には、取得費加算の特例により、支払った相続税の一部を取得費に加算できることがあります。
例外的に確定申告が必要になるケース一覧
遺産を相続した場合、原則として確定申告は不要ですが、例外的に必要なケースもあります。
主に、相続した財産から利益を得た場合と、本来被相続人がすべき確定申告が残っている場合です。
相続した財産から利益を得た場合の例は、以下の通りです。
確定申告が必要
- 相続した不動産を売却し、譲渡所得が生じた
- 相続した不動産から家賃収入を得ている
- 相続した株式を売却した・配当を受けた
※ケースによる - 未支給年金を受け取った
なお、死亡保険金を受け取った場合も契約者(保険料負担者)と受取人が同じ人の場合は所得税の対象となり、確定申告が必要になることがあります。
続いて、本来被相続人がすべき確定申告が残っている場合の例は、以下の通りです。
被相続人の確定申告を遺族が代わりにすることを「準確定申告」と呼びます。
準確定申告が必要
- 亡くなった方が自営業・フリーランスだった
- 亡くなった方に不動産収入があった
- 公的年金受給者で確定申告が必要だった場合
- 亡くなった方が給与を2か所以上から受けていた
- 医療費控除などを適用したい(死亡年分)
※ケースによる
ただし、上記は一般的な目安です。個別の事情によって異なる場合があります。
なお、確定申告とは別に、相続財産などの課税価格の合計額が基礎控除額(3,000万円+600万円×法定相続人の数)を超える場合には、相続税の申告が必要になることがあります。
確定申告が必要になるケースを具体的に解説
前述のとおり、遺産を受け取っただけでは確定申告は原則不要です。
しかし、相続した財産を売却したり、収益を得たりした場合には、その年の所得として確定申告が必要になることがあります。
受け取った財産そのものは所得ではありませんが、財産を活用して生じた利益は所得とされるからです。
ここでは、「相続後の確定申告」が必要になる主なケースを整理します。
相続した不動産を売却し、譲渡所得が生じた
相続で取得した土地や建物を売却し、利益(譲渡所得)が生じた場合は、売却した翌年に確定申告が必要です。
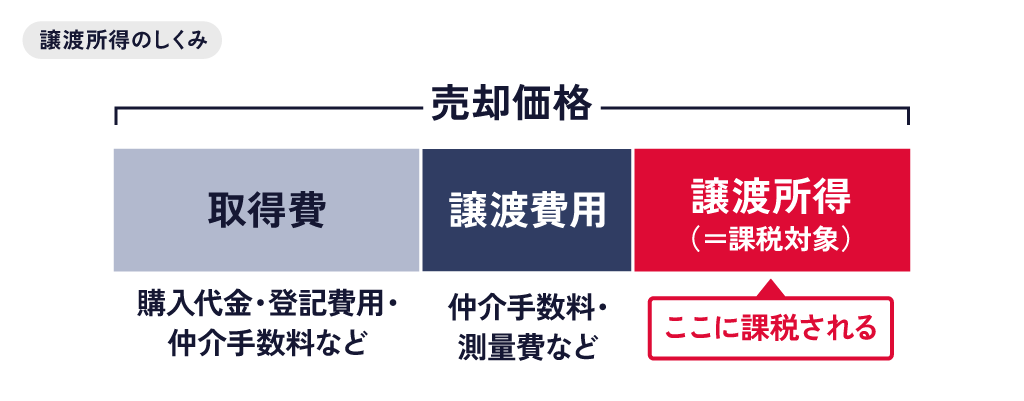
所得税の対象となる譲渡所得は、次の式で計算します。
譲渡所得 = 売却価格 −(取得費+譲渡費用) − 特別控除額
※要件を満たす場合は、特別控除額を差し引ける場合があります
相続不動産の取得費は、被相続人(亡くなった方)が購入した当時の取得費を引き継ぎます。
先祖代々の土地などで当時の取得費が分からない場合は、「売却価格の5%」を取得費(概算取得費)として計算することができます。
売却価格から取得費と仲介手数料などの譲渡費用を差し引き、利益が出た場合には確定申告が必要です。
なお、譲渡所得にかかる所得税は、特例の適用により軽減できることがあります。
譲渡所得にかかる税率|保有期間で変化する
譲渡所得にかかる税率は、土地の保有期間によって大きく異なります。
| 項目 | 5年以下 | 5年超 |
|---|---|---|
| 所得の区分 | 短期譲渡所得 | 長期譲渡所得 |
| 所得税率 | 30% | 15% |
| 住民税率 | 9% | 5% |
| 復興特別所得税 | 0.63% | 0.315% |
| 合計 | 約39.63% | 約20.315% |
短期譲渡所得になるか長期譲渡所得になるかは、被相続人が土地を取得した日から、譲渡した日が属する年の1月1日時点までの期間で判断されます。
関連記事
相続した土地を売却した時の税金は?譲渡所得税や特別控除、確定申告を解説
活用できる主な特例(1)取得費加算の特例
相続した不動産などを売却した場合、支払った相続税の一部を取得費に加算できる制度です。
取得費に相続税の一部を加算できれば、課税対象となる譲渡所得が減少し、結果として所得税・住民税を軽減できる可能性があります。
この特例は自動的に適用されるものではなく、確定申告の際に自ら適用を申請する必要があります。
またこの特例は、「相続開始の翌日」から「相続税の申告期限の翌日から3年を経過する日」までに売却した場合に適用されます。
相続税の申告期限は相続開始から10か月以内であるため、相続開始からおおむね3年10か月以内の売却が目安となります。
取得費加算の特例について詳しくは、関連記事『取得費加算の特例とは?計算式・要件をわかりやすく解説【チェックシートあり】』をご確認ください。
活用できる主な特例(2)被相続人の居住用財産(空き家)を売却した場合の特例
一定の要件を満たすと、譲渡所得から最大3,000万円を控除できます。
ただし、令和6年(2024年)1月1日以後に行う譲渡については、その不動産を相続した人が3人以上の場合は控除額が2,000万円までとなります。
空き家特例は適用要件が細かいため、関連記事『空き家に相続税はかかる?計算方法や空き家特例による3000万円控除を解説』をお読みいただくなど、売却前に確認することが重要です。
相続した不動産から家賃収入がある場合(不動産所得)
賃貸物件を相続し、その後家賃収入を得ている場合は、不動産所得として確定申告が必要になることがあります。
ただし、いつの家賃かによって、準確定申告が必要なのか、確定申告が必要なのかが変わります。
- 死亡日までの家賃:被相続人の所得(準確定申告)
- 被相続人の死亡日の翌日から、遺産分割協議が成立する前日までの家賃:相続人全員で共有する所得(確定申告)
- 遺産分割協議の成立日から12月31日までの家賃:遺産分割で不動産を取得した人の所得(確定申告)
被相続人の死亡日までの家賃は、被相続人の所得となるため、準確定申告の対象です。
一方、死亡日以降の家賃は相続人の所得であるため、相続人自身の確定申告が必要になります。
ただし、賃貸借契約の支払条件によって計上方法が異なる場合があるため、詳細は税理士に確認することをおすすめします
相続した株式の配当金を受け取った場合(配当所得)
上場株式の配当金については、源泉徴収(所得税・住民税)が行われている場合、原則として確定申告をしない「申告不要制度」を選択できます。
ただし、以下のような場合は、確定申告を行ったほうが有利になるケースがあります。
- 配当控除を受けたい場合(総合課税)
- 株式の売却損と損益通算をしたい場合
証券口座の種類(特定口座・一般口座)によっても取扱いが異なるため、年間取引報告書を確認しましょう。
未支給年金を受け取った
被相続人に公的年金の未支給分があった場合、未支給年金を受け取った遺族の一時所得となるので、確定申告が必要になる可能性があります。
一時所得には最高50万円の特別控除があるため、確定申告が必要となるかどうかは金額やほかの所得の状況によって決まるでしょう。
公的年金(国民年金・厚生年金)は、偶数月(2・4・6・8・10・12月)にまとめて、前2か月分が振り込まれる仕組みになっています。
たとえば、4月に振り込まれる年金は「2月分・3月分」です。
そのため、年金受給者が奇数月や偶数月の振込日以外の日に亡くなった場合、すでに受け取るべき権利が発生していながらまだ支払われていない年金が残ります。
これが未支給年金です。
関連記事
未支給年金に相続税はかかる?申告の必要性や請求方法などを解説
死亡保険金を受け取った場合(一時所得になるケース)
死亡保険金を受け取った場合、契約形態次第では所得税が課されるため、確定申告が必要となることがあります。
死亡保険金は、契約形態によって課税関係が異なります。
死亡保険金の税金
被保険者が故人である死亡保険金にかかる税金は、以下の通りです。
- 被保険者が故人、保険料負担者も故人→相続税
- 保険料負担者と受取人が同じ人→所得税
- 被保険者・保険料負担者・受取人がすべて異なる→贈与税
契約者と被保険者が同一(故人)で、受取人が相続人の場合は相続税の対象であり、確定申告は不要です。
ただし、年金形式で受け取る場合は、年金受給権が相続税の対象となるものの、その後受け取る年金の一部が雑所得として所得税の対象となり、確定申告が必要になることがあります。
一方、受取人自身が保険料を負担していた場合は、所得税の対象となります。
保険証券で契約形態を必ず確認しましょう。
取得方法により所得の計算方法が異なる
死亡保険金を一括で取得した場合は、所得税の「一時所得」に該当します。
- 一時所得の金額:総収入金額-収入を得るために支出した金額-特別控除額(50万円)
一時所得には50万円の特別控除があり、控除後の金額がある場合に確定申告が必要になることがあります。
なお、一時所得は算出した金額の2分の1を他の所得と合算して税額を計算します。
一方、年金として毎年受け取る形で死亡保険金を取得した場合は、雑所得とみなされるのです。
- 雑所得の金額:総収入金額-必要経費
相続後に確定申告が必要な場合のやり方
前述の例外ケースに該当し、相続後に確定申告が必要になった場合の基本的な流れを解説します。
相続による売却益や家賃収入などは、通常の所得と同じく「翌年の確定申告」で申告します。
必要書類の準備
相続後の確定申告では、まず必要書類を準備します。
共通して必要となる主な書類は、次のとおりです。
- 確定申告書(第一表・第二表)
- 分離課税の場合は第三表(譲渡所得など)
- マイナンバー関連書類(本人確認書類)
そのうえで、所得の種類に応じて追加書類が必要になります。
不動産を売却した場合(譲渡所得)
- 売買契約書
- 登記事項証明書※
- 取得費がわかる資料(購入時の契約書など)
- 仲介手数料の領収書
- 譲渡所得の内訳書(確定申告書付表兼計算明細書)【土地・建物用】 など
※マイホーム特例や空き家特例など特定の譲渡の特例を適用する場合は、申告書や明細書に不動産番号を書けば省略可能
「取得費加算の特例」を適用する場合は、相続税の申告書控えや相続財産の取得費に加算される相続税の計算明細書が必要です。
不動産所得がある場合
- 収支内訳書または青色申告決算書
- 賃貸借契約書
- 固定資産税の通知書
- 修繕費などの領収書
減価償却費の計算も必要になるため、取得時期や取得価額の確認が重要です。
一時所得(死亡保険金など)の場合
- 保険会社からの支払通知書
- 保険料の払込証明書
契約形態によって課税区分が異なるため、契約内容の確認が不可欠です。
申告方法(e-Tax・税務署)
確定申告の方法は、次の3つがあります。
- e-Tax(オンライン申告)
- 税務署窓口での提出
- 郵送での提出
現在は、国税庁の「確定申告書等作成コーナー」を利用してe-Taxで申告する方法が一般的です。
e-Taxを利用する場合は、以下が必要です。
- マイナンバーカード
- ICカードリーダーまたはマイナポータルアプリ対応スマートフォン
申告期限(翌年3月15日)
相続人自身の確定申告の期限は、通常どおり翌年の2月16日から3月15日までです(所得税法120条1項)。
後ほど解説する準確定申告(相続開始を知った日の翌日から4か月以内)とは期限が異なりますので、混同しないよう注意しましょう。
税理士への相談をおすすめするケース
次のような場合は、専門家に相談することで申告漏れや特例の適用ミスを防ぐことができます。
- 相続した不動産を売却し、取得費加算の特例の適用を検討している場合
- 不動産所得の計算や減価償却が複雑な場合
- 相続税の申告内容が譲渡所得の計算に影響する場合
相続税と確定申告が絡むケースでは、制度の理解不足により税額が大きく変わることもあります。
なお、本記事は一般的な情報提供を目的としています。具体的な税額計算や個別の税務判断については、税理士にご確認ください。
被相続人の確定申告(準確定申告)が必要な場合
相続に関する確定申告には、「相続人自身が行う確定申告」とは別に、「亡くなった方の代わりに行う確定申告(準確定申告)」があります。
自分の所得について行う通常の確定申告とは対象も手続きも異なるため、混同しないよう注意が必要です。
準確定申告とは何か
準確定申告とは、被相続人の確定申告を相続人が代わりに行うことです。
通常、確定申告は本人が毎年2月16日から3月15日までに行います。
しかし、年の途中で亡くなった場合、本人はその年分の申告を行うことができません。そこで、1月1日から死亡日までの所得については、相続人が代わりに申告・納付するのです。
準確定申告の基本事項は、次のとおりです。
| 項目 | 内容 |
|---|---|
| 申告義務者 | 相続人全員(原則として連名で提出) |
| 申告期限 | 相続の開始を知った日の翌日から4か月以内 |
| 対象期間 | 1月1日から死亡日までの所得 |
| 申告先 | 亡くなった方の住所地を管轄する税務署 |
準確定申告は通常の確定申告と期限が異なる点に注意しましょう。
準確定申告が必要になる主なケース
亡くなった方が以下のいずれかに該当する場合、準確定申告が必要です。
- 自営業・フリーランスだった場合
- 不動産収入があった場合
- 公的年金の収入が400万円を超えていた場合
- 給与を2か所以上から受けており、主たる給与以外の収入等が20万円を超える場合
また、医療費控除や住宅ローン控除の適用を受けたい場合も、法律上の義務はありませんが、準確定申告が必要となります。
関連記事
準確定申告とは?期限・必要な人・誰がどこでやるかをわかりやすく解説
準確定申告の方法・期限
準確定申告の期限は、「相続の開始を知った日の翌日から4か月以内」です。
必要書類をそろえて税務署に持ち込み・郵送するか、e-Taxで申告しましょう。ただし、準確定申告の場合、e-Taxはパソコンのダウンロード版しか利用できません。
相続税の申告期限(10か月以内)よりも短いため、相続が発生したらまず準確定申告の要否を確認することが重要です。
期限を過ぎると延滞税や加算税が発生することもあるため、早めに対応しましょう。
関連記事
準確定申告の電子申告(e-Tax)手順|スマホのみではできない
相続税と確定申告についてよくある質問
Q. 相続税申告や確定申告の期限は?
相続税申告は「相続の開始があったことを知った日の翌日から10か月」、確定申告は翌年の2月16日~3月15日が期限です。
相続が発生してから行うべき税務手続きのスケジュールを、時系列で整理しておきましょう。
- 4か月以内:準確定申告
- 10か月以内:相続税の申告
- 翌年2月~3月:相続人自身の確定申告
- 相続開始の翌日から相続税の申告期限の翌日以後3年を経過する日まで:取得費加算の特例
なお、相続税申告が必要なのは、遺産総額が基礎控除(3,000万円+600万円×法定相続人の数)を超える場合です。
遺産総額が基礎控除を超える場合は、配偶者の税額軽減や小規模宅地等の特例の適用によって最終的な納付税額がゼロになるときでも、相続税申告をしなければなりません。
相続税申告の手続きは確定申告とは異なるため、詳しくは以下の関連記事をご覧ください。
関連記事
Q. 相続税支払い後の確定申告で控除ができる?
原則としてできません。
相続税は所得税の必要経費・所得控除の対象にはなりません。
ただし、相続した不動産などを売却した場合には、取得費加算の特例により、支払った相続税の一部を取得費に加算できることがあります。
Q. 財産を相続すると所得税や住民税が増える?
増えません。
相続財産は所得に含まれないため、住民税や社会保険料の算定基礎となる所得には原則として影響しません。
ただし、相続した不動産を売却して利益(譲渡所得)が発生した場合や、相続した賃貸物件から家賃収入を得た場合は、所得が生じるため確定申告が必要になります。
この場合は、その所得は住民税や社会保険料の算定対象に含まれるため、翌年の負担が増える可能性があります。
Q. 相続税や所得税以外に生じる税金はある?
相続税、相続人の所得税、被相続人の所得税のほかには、登録免許税が生じる可能性があります。
相続で不動産を取得した場合、相続登記をして名義を変更する際に「登録免許税」が発生します。
税率は固定資産税評価額の0.4%です。
令和6年(2024年)4月1日から、相続登記の申請が義務化されました。
義務化以前に発生した相続であっても、まだ相続登記が済んでいない不動産は義務化の対象となる点に注意してください。
相続登記の期限
- 令和6年4月1日以降(義務化以降)の相続
不動産を相続で取得したことを知った日から3年以内
※その後に遺産分割が成立した場合は、成立日から3年以内に分割内容を反映した登記が必要 - 令和6年3月31日(義務化以前)までの相続
原則として2027年3月31日まで
※不動産を相続したことを2024年4月1日以後に知った場合は、その日から3年以内
正当な理由なく放置した場合は、10万円以下の過料が科されます(不動産登記法第164条)。
関連記事
相続後に確定申告が必要か不安になったら税理士へ相談を
遺産を受け取っただけであれば、原則として確定申告は不要です。
相続財産は所得には当たらず、住民税や社会保険料にも影響しません。
一方で、相続後に不動産の売却や家賃収入などにより所得が発生した場合には、確定申告が必要になる点には注意が必要です。
また、亡くなった方に確定申告義務があった場合には、相続人が4か月以内に準確定申告を行う必要があります。
相続税と所得税は別の税金であり、相続税を支払っても原則として所得税が軽減されることはありませんが、取得費加算の特例など例外的な制度もあるため、状況に応じた判断が重要です。
監修者
高部孝之税理士事務所
税理士高部孝之
2019年税理士試験合格 2020年税理士登録
都内大手税理士法人にて約13年間勤務。資産税部門の責任者などを経て、2024年に独立し浅草にて資産税を強みとする税理士事務所を開業。
専門用語を用いず、平易な言葉で説明することを大切にしており、お客様が親しみやすく相談しやすい税理士を理想としています。
保有資格
税理士・FP技能士1級・相続診断士