

代襲相続で兄弟姉妹の子(甥・姪)が相続人になるケースや注意点を解説
兄弟姉妹がすでに亡くなっている場合、その子どもである甥・姪は代わりに相続人になれるのでしょうか。
被相続人の兄弟姉妹が本来相続人になるケースで、その兄弟姉妹が被相続人より先に亡くなっている場合などには、甥・姪が「代襲相続人」として相続できます。
ただし、兄弟姉妹が相続放棄した場合には代襲相続は発生しません。また、兄弟姉妹の代襲相続は甥・姪までであり、甥・姪の子への再代襲は認められていないなど、子どもから孫への代襲相続とは異なるルールがあります。
この記事では、兄弟姉妹から甥・姪への代襲相続が発生する条件や相続できる範囲、法定相続分を具体例とともに解説します。遺留分や相続税の2割加算、必要な戸籍などの注意点もあわせて確認していきましょう。
目次
兄弟姉妹の代襲相続で甥・姪が相続人になるケース【チェックシートつき】
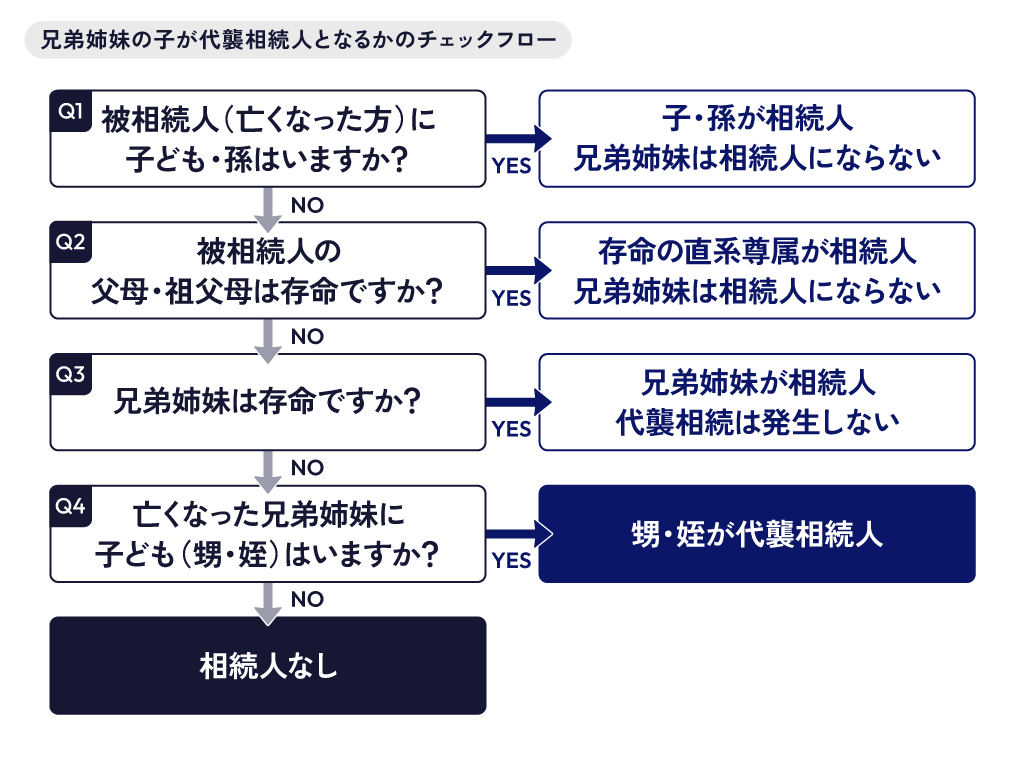
被相続人の兄弟姉妹が本来相続人になるケースで、その兄弟姉妹がすでに亡くなっている場合などは、兄弟姉妹の子である甥・姪が代わりに相続人となります。これを「代襲相続」といいます。
まずは、そもそもどういう場合に兄弟姉妹が相続人になるのか、兄弟姉妹がどういう理由で相続人にならない場合に代襲相続が発生するのかについて確認していきましょう。
兄弟姉妹が相続人になるのは第3順位
民法では、法定相続人になれる人の範囲と順位が定められています。
| 相続順位 | 相続人 |
|---|---|
| 常に相続人 | 配偶者(夫または妻) |
| 第1順位 | 子ども(子どもが死亡している場合は孫など) |
| 第2順位 | 直系尊属(父母・祖父母など) |
| 第3順位 | 兄弟姉妹 |
兄弟姉妹は第3順位の法定相続人であり、被相続人に第1順位・第2順位の相続人がいない場合などに相続人となります。
たとえば、被相続人に子どもや孫がおらず、父母・祖父母などの直系尊属もすでに亡くなっているケースです。
上位順位の相続人がいない場合や、その順位の相続人全員が相続放棄した場合などには、第3順位の兄弟姉妹が相続人となることがあります。
なお、配偶者は相続順位にかかわらず常に相続人となるため、配偶者がいる場合は「配偶者+兄弟姉妹」、配偶者がいない場合は兄弟姉妹が相続人となります。
そして、本来相続人になるはずの兄弟姉妹がすでに亡くなっている場合などには、その子である甥・姪への代襲相続を検討することになります。
代襲相続の要件や認められる範囲について詳しく知りたい方は『代襲相続とは?どこまでが代襲相続人の範囲?順位や割合などを解説』の記事をご覧ください。
兄弟姉妹の代襲相続が起こるのは死亡・相続欠格の場合
兄弟姉妹の子である甥・姪への代襲相続が起こるのは、本来であれば兄弟姉妹が相続人になるはずのところ、以下のいずれかの理由により相続人になれない場合です。
- 被相続人より先または同時に死亡している
- 相続欠格によって相続権を失っている
相続欠格とは、遺言書を偽造・破棄するなど、民法で定められた一定の行為をした相続人が法律上当然に相続権を失う制度です。
被相続人の子の代襲相続では「死亡・相続欠格・相続廃除」が発生原因となりますが、兄弟姉妹には遺留分がなく相続廃除の対象にもならないため、兄弟姉妹から甥・姪への代襲相続が発生する原因は死亡と相続欠格です。
相続放棄では甥・姪に代襲相続しない
兄弟姉妹が相続放棄をしても、その子である甥・姪に代襲相続は発生しません。
相続放棄をした人は、はじめから相続人ではなかったものとみなされるためです(民法939条)。
たとえば、被相続人の弟が相続人となったものの、相続放棄したとします。この場合、弟に子どもがいても、子どもは代襲相続人にはなりません。
| 兄弟姉妹が相続できない原因 | 甥・姪への代襲相続 |
|---|---|
| 死亡(同時死亡を含む) | 発生する |
| 相続欠格 | 発生する |
| 相続放棄 | 発生しない |
そのため、たとえば被相続人に借金があり兄弟姉妹が相続放棄を検討している場合でも、「自分が放棄すると子どもに借金が移ってしまうのでは」と心配する必要はありません。
兄弟姉妹が養子だと代襲相続できないことがある
被相続人の親と、被相続人の兄弟姉妹が養子縁組をしている場合、つまり兄弟姉妹が養子である場合、兄弟姉妹の子が代襲相続できるかは生まれたタイミングによって異なります。
兄弟姉妹が養子縁組をする前に生まれた子は、代襲相続人にはなれません。
法律上の親族関係は養子縁組によって成立するため、縁組の前に子供が生まれている場合、親族関係が認められるのは養子縁組を行う兄弟姉妹だけになってしまうからです。
一方、兄弟姉妹が養子となった後に生まれた子であれば、ほかの要件も満たせばその子は代襲相続人になれます。
関連記事
養子は代襲相続できる?養子の子(孫)が代襲相続できるケースも解説
兄弟姉妹の代襲相続は甥・姪まで
甥・姪の子は再代襲できない
兄弟姉妹の代襲相続では、甥・姪が死亡しているなどの理由で代襲相続人になれない場合、その甥や姪の子がさらに代襲相続をする「再代襲」は認められません(民法889条2項)。
一方、被相続人の子の代襲相続では、孫が代襲相続人になれなければひ孫というように、何代でも再代襲が可能です(民法887条3項)。
| 代襲相続の種類 | 再代襲の可否 |
|---|---|
| 子どもの代襲相続(孫・ひ孫) | 可能(民法887条3項) |
| 兄弟姉妹の代襲相続(甥・姪) | 不可(甥・姪までが上限/民法889条2項) |
甥・姪が相続できない・しない場合は誰が相続する?
甥・姪が被相続人より先に亡くなっている場合や相続放棄した場合、その甥・姪の子が再代襲して相続人になることはありません。
なお、甥・姪が被相続人の死亡後に亡くなった場合には、数次相続が発生し、その甥・姪の相続人が相続上の地位を引き継ぐことがあります。
その甥・姪が受け取るはずだった相続分は、基本的にほかの相続人が相続することになります。
【例(1)ほかに相続人がいる場合】
本来なら被相続人の配偶者・兄・弟が相続人になるところ、弟がすでに死亡していたとします。
この場合、弟の息子(被相続人の甥)が代襲相続人になりますが、弟の息子もすでに死亡しているのであれば、相続人は配偶者・兄のみとなります。
【例(2)ほかに相続人がいない場合】
本来の相続人が被相続人の兄のみであるところ、兄がすでに死亡しており、その子も亡くなっている場合、再代襲は発生しないため相続人不存在になります。
この場合、家庭裁判所が選任した相続財産清算人によって財産の清算手続きが行われ、債務の支払いや特別縁故者への財産分与などを経ても残った財産は、最終的に国庫に帰属します。
甥・姪が代襲相続する場合の相続割合
甥・姪が代襲相続人となる場合、どれくらいの割合を相続できるのでしょうか。
代襲相続人は、亡くなった兄弟姉妹が受け取るはずだった相続分をそのまま引き継ぎます。
甥・姪が複数人いる場合は、引き継いだ相続分を均等に分け合うこととなるのです。
以下に、具体的なケースを使って計算例を示します。
(1)配偶者と甥・姪が相続する場合
- 被相続人:A(子どもなし、父母は死亡)
- 相続人:配偶者B、兄Cの子(甥D・姪E)※兄Cは死亡
法定相続分の計算
| 相続人 | 法定相続分 |
|---|---|
| 配偶者B | 3/4 |
| 甥D・姪E(兄Cの代襲) | 合計1/4を均等分割 → 各1/8 |
兄弟姉妹全体の取り分は1/4です。
兄Cが1人でその取り分を受け取るはずでしたが、Cが死亡しているため、DとEが1/4を半分ずつ(各1/8)引き継ぎます。
(2)兄弟姉妹と甥・姪が相続する場合
- 被相続人:A(子どもなし、配偶者なし、父母は死亡)
- 相続人:姉F、弟Gの子(甥H)※弟Gは死亡
法定相続分の計算
| 相続人 | 法定相続分 |
|---|---|
| 姉F | 1/2 |
| 甥H(弟Gの代襲) | 1/2 |
兄弟姉妹が2人の場合、各自の取り分は1/2ずつです。
弟Gが亡くなっているため、その1/2をGの子であるHが代襲してGの相続分を受け取ります。
(3)半血兄弟姉妹がいる場合
- 被相続人:A(子どもなし、配偶者なし、父母は死亡)
- 相続人:兄I(Aと父母双方が同じ)、弟Jの子(甥K)※弟JはAと父母の一方のみ同じですでに死亡
| 相続人 | 法定相続分 |
|---|---|
| 兄I | 2/3 |
| 甥K(弟Jの代襲) | 1/3 |
父母の一方のみが同じ「半血兄弟」は、父母双方が同じ「全血兄弟」の相続分の2分の1となります(民法900条4号ただし書き)。
代襲相続が発生した場合も、民法第901条の規定により代襲者は本来の相続人の相続分をそのまま引き継ぐため、この半血・全血の区別は引き継がれます。
そのため、父母の一方のみが同じ弟Jの相続分は、父母双方が同じである兄Iの2分の1となり、代襲相続人である甥Kも同様の相続分となるのです。
兄弟姉妹・甥姪の代襲相続で知っておきたい注意点
兄弟姉妹・甥・姪には遺留分がない
兄弟姉妹および甥・姪(代襲相続人)には遺留分がありません(民法1042条1項)。
遺留分とは、一定の相続人に法律で保障された「最低限の相続分」のことです。
遺留分が認められるのは、被相続人の配偶者、子ども(代襲相続人を含む)、直系尊属(父母・祖父母)であり、兄弟姉妹は対象外です。
そのため、たとえば遺言書に「全財産を配偶者に相続させる」と記載されていても、兄弟姉妹や甥・姪は遺留分侵害額請求によって財産の取り分を主張することはできません。
反対に、甥・姪に財産を相続させたくない場合には、遺言書によってほかの人に財産を相続・遺贈させる方法を検討できます。
甥・姪は相続税の2割加算の対象になる
甥・姪が代襲相続によって財産を取得した場合、その甥・姪が納める相続税は2割加算の対象になります。
相続税の2割加算とは、被相続人の配偶者や一親等の血族など以外の人が財産を取得した場合に、その人の相続税額を20%加算する制度です。
甥・姪は被相続人の配偶者や一親等の血族に当たらないため、兄弟姉妹を代襲して財産を取得した場合も、相続税の2割加算の対象になります。
たとえば、甥が代襲相続によって財産を取得し、本来の相続税額が100万円だった場合、2割加算後の相続税額は次のとおりです。
100万円+(100万円×20%)=120万円
なお、同じ代襲相続人でも、一親等である被相続人の子を代襲する孫などの直系卑属は、2割加算の対象外となります。
ただし、孫であっても代襲相続人ではなく、孫養子や受遺者として財産を取得する場合は2割加算の対象です。
代襲相続が相続税に与える影響については、『代襲相続で相続税はどう変わる?基礎控除や2割加算、法定相続分などの影響を解説』の記事で詳しく解説しています。
代襲相続で相続税の基礎控除が増えることがある
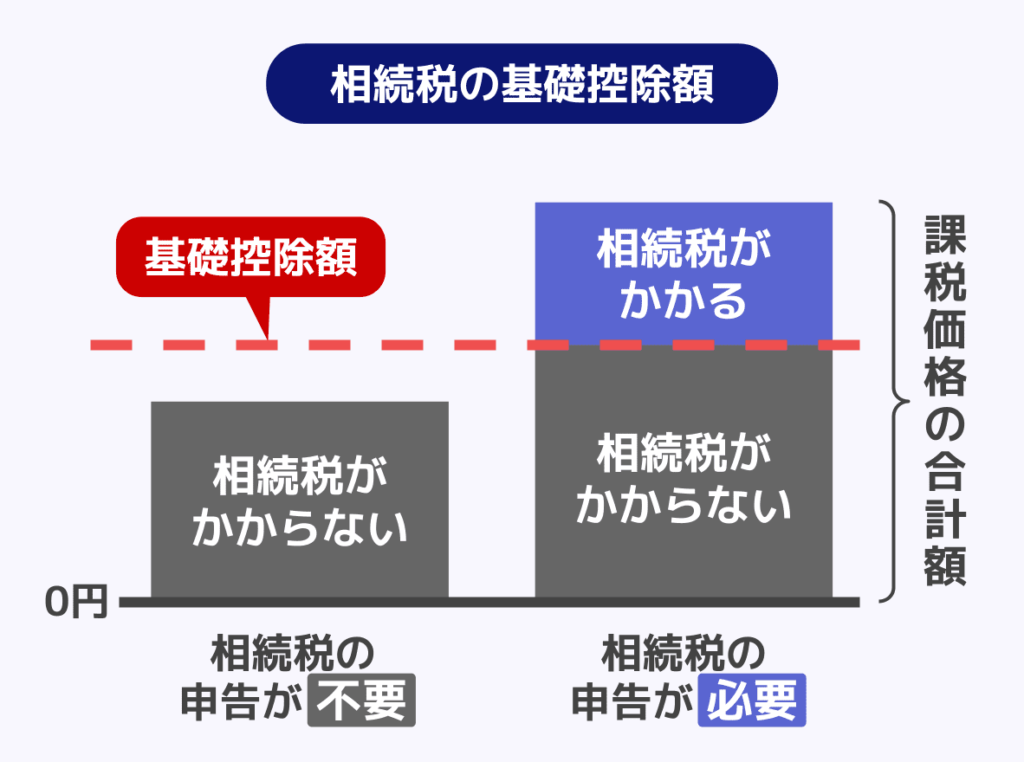
代襲相続が発生することで相続人の数が増え、相続税の基礎控除が増えることがあります。
相続税の基礎控除は以下の計算式で算出され、課税価格が基礎控除を下回る場合は相続税が発生しません。
※小規模宅地等の特例や配偶者の税額軽減などを使う場合は、相続税が0円になっても申告が必要です。
相続税の基礎控除
3,000万円+600万円×法定相続人の数
- 相続放棄した人も、法定相続人の数に含められます
- 法定相続人の数に含められる養子は、原則として、実子がいる場合は1人まで、実子がいない場合は2人までです
たとえば本来なら被相続人の配偶者と兄の合計2人が相続人となるところ、兄が死亡しており、代襲相続で兄の息子2人(被相続人の甥)が相続人になるとします。
この場合、代襲相続の発生により相続人の数は2人(配偶者・兄)から3人(配偶者・兄の息子2人)に増えました。
よって、基礎控除は600万円増えます。
なお、たとえば被相続人の配偶者と兄が相続人になるところ、兄が相続放棄をしたケースでは、代襲相続は発生しません。そのため、相続人として財産を取得するのは配偶者のみです。
しかし、基礎控除の計算では相続放棄した人も法定相続人の数に含めるため、基礎控除額は変わりません。
関連記事
戸籍の収集や遺産分割協議が複雑になりやすい
兄弟姉妹から甥・姪への代襲相続では、相続人を確定するために必要となる戸籍が多く、遺産分割協議の参加者も増えやすいため、相続手続きが複雑になりがちです。
相続人を確定するためには、主に次のような戸籍を収集します。
- 被相続人の出生から死亡までの連続した戸籍
- 被相続人の父母の出生から死亡までの連続した戸籍
- 亡くなった兄弟姉妹の出生から死亡までの連続した戸籍
- 代襲相続人となる甥・姪の現在の戸籍
被相続人の父母の戸籍まで確認するのは、被相続人の兄弟姉妹を漏れなく特定するためです。兄弟姉妹が多い場合や、除籍謄本・改製原戸籍までさかのぼる必要がある場合には、戸籍の収集に時間がかかることがあります。
また、遺産分割協議には、代襲相続人となった甥・姪も含めた相続人全員の参加が必要です。
甥・姪とほかの相続人との交流が少ない場合などは、連絡先の確認や意見の調整に時間がかかり、遺産分割協議が進みにくくなることもあります。
さらに、甥・姪が未成年者の場合は、原則として親権者などの法定代理人が遺産分割協議に参加します。ただし、親権者と未成年者の利益が相反する場合には、家庭裁判所に特別代理人の選任を申し立てる必要があります。
まとめ|代襲相続で迷ったら専門家に相談を
兄弟姉妹が本来相続人となるケースで、その兄弟姉妹が被相続人より先に亡くなっている場合などには、その子である甥・姪が代襲相続人となります。
ただし、兄弟姉妹が相続放棄しても甥・姪への代襲相続は発生せず、甥・姪もすでに亡くなっていても、その子への再代襲は認められません。「兄弟姉妹の代わりに誰が相続するのか」を判断するときは、この2点を混同しないことが大切です。
また、甥・姪が代襲相続人になると、戸籍をさかのぼって相続人を確定する作業が複雑になりやすく、相続税が発生する場合には2割加算にも注意が必要です。
特に兄弟姉妹が多い場合や、甥・姪との交流が少ない場合は、相続人の把握や遺産分割協議に時間がかかる可能性があります。早めに相続関係を整理し、必要に応じて、遺産分割や相続トラブルは弁護士、相続登記は司法書士、相続税の申告・計算は税理士など、相談内容に応じた専門家への相談を検討しましょう。

監修者
高部孝之税理士事務所
税理士高部孝之
2019年税理士試験合格 2020年税理士登録
都内大手税理士法人にて約13年間勤務。資産税部門の責任者などを経て、2024年に独立し浅草にて資産税を強みとする税理士事務所を開業。
専門用語を用いず、平易な言葉で説明することを大切にしており、お客様が親しみやすく相談しやすい税理士を理想としています。
保有資格
税理士・FP技能士1級・相続診断士