

みなし相続財産とは?生命保険や退職金の扱いと非課税枠、相続財産との違いを解説
みなし相続財産とは、民法上は相続財産ではないものの、相続税法上は相続税の課税対象として扱われる財産のことです。
生命保険金(死亡保険金)や死亡退職金などが代表的で、一定の非課税枠を超える部分などは相続税の計算に含める必要があります。
一方、みなし相続財産は民法上の遺産ではないため、遺産分割や相続放棄では本来の相続財産と異なる扱いを受けることがあります。
この記事では、みなし相続財産の種類や非課税枠、相続税の計算方法、本来の相続財産との違いについてわかりやすく解説します。
※本記事の情報は2026年時点の税制をもとに作成しています。税法は改正される場合があるため、実際の申告にあたっては税理士などの専門家にご相談ください。
目次
みなし相続財産とは?
相続税法上は相続財産として扱われる
みなし相続財産とは、被相続人(亡くなった方)が直接所有していた財産ではないものの、相続税法の規定によって相続税の課税対象として扱われる財産のことです(相続税法3条)。
代表的なものとして、生命保険の死亡保険金があります。
死亡保険金は、保険契約に基づいて受取人に直接支払われるため、原則として民法上の遺産には含まれず、受取人固有の財産として扱われます。
しかし、被相続人の死亡をきっかけとして受け取る経済的利益であることから、相続税法上は「みなし相続財産」として相続税の課税対象になります。
死亡保険金のほか、死亡退職金や一定の生命保険契約に関する権利なども、みなし相続財産に該当します。
本来の相続財産との違い
相続税を考えるうえでは、「本来の相続財産」「みなし相続財産」「非課税財産」の違いを理解しておくことが重要になります。
それぞれの特徴は次のとおりです。
【本来の相続財産】
被相続人が生前に所有していた財産で、民法上の遺産として相続されるもの
例:不動産、預貯金、有価証券、現金など
【みなし相続財産】
民法上は相続財産ではないものの、相続税法では相続により取得したものとみなされ、相続税の課税対象となる財産
例:生命保険金(死亡保険金)、死亡退職金、生命保険契約に関する権利など
【非課税財産】
相続税法などの規定によって、相続税の課税対象から除外される財産
例:墓地、仏壇・仏具、一定の公益法人への寄付財産など
みなし相続財産は、相続税の課税対象となるという点では本来の相続財産と同じです。
一方で、民法上の遺産には含まれないため、遺産分割や相続放棄などでは本来の相続財産と異なる扱いを受けます。
具体的にどのような違いがあるのかについては、本記事内で後ほど解説していきます。
みなし相続財産の主な種類
相続税法では、被相続人の死亡をきっかけとして取得する一定の財産を「みなし相続財産」として相続税の課税対象に含めています。
主なものは次のとおりです。
- 生命保険金(死亡保険金)
- 弔慰金・死亡退職金
- 定期金給付契約に関する権利
- 生命保険契約に関する権利
- 名義保険
生命保険金(死亡保険金)
被相続人が保険料を負担していた生命保険契約に基づき、被相続人の死亡によって受取人に支払われる保険金です。
生命保険金は、被相続人の死亡をきっかけとして取得する財産であることから、相続税法では「みなし相続財産」として相続税の課税対象になります。
受取人が相続人である場合は、以下の非課税枠を利用できます。
生命保険金の非課税枠
500万円×法定相続人の数
- 相続放棄した人も、法定相続人の数に含められます
- 法定相続人の数に含められる養子は、原則として、実子がいる場合は1人まで、実子がいない場合は2人までです
受取人が相続人以外の場合は非課税枠は使えませんが、相続税法上は「相続または遺贈により取得したものとみなす」こととされており、相続税の課税対象になります。
生命保険金を受け取った場合には、相続税申告の際に「相続税申告書第9表」に保険会社の情報や受け取った金額の記載を行いましょう。
相続税申告書は「国税庁ホームページ」でダウンロードが可能です。
関連記事
・生命保険の相続税はいくら?死亡保険金の非課税枠と計算方法を解説
・生命保険を使った相続税対策|節税になる理由やデメリット・注意点を解説
・親の死亡保険金には相続税がかかる?非課税枠の計算方法を解説
死亡退職金・弔慰金
被相続人の死亡によって勤務先から遺族に支払われる金銭には、死亡退職金や弔慰金があります。
死亡退職金はみなし相続財産となり、弔慰金についても、実質的に退職手当金等に該当する部分や一定額を超える部分は相続税の対象になります。
死亡退職金(相続税の非課税枠)
被相続人の死亡後3年以内に支給が確定した退職金は、みなし相続財産として課税対象になります。
ただし、受取人が相続人の場合は、生命保険金とは別に、以下の非課税枠を差し引くことができます。
死亡退職金の非課税枠
500万円 × 法定相続人の数
- 相続放棄した人も、法定相続人の数に含められます
- 法定相続人の数に含められる養子は、原則として、実子がいる場合は1人まで、実子がいない場合は2人までです
なお、被相続人の死亡後3年を超えて支給が確定した退職金は、原則としてみなし相続財産にはあたらず、受け取った方の所得税の課税対象となります。
みなし相続財産となる弔慰金や死亡退職金を受け取った場合には、相続税申告の際に「相続税申告書第10表」に勤務先の情報や受け取った金額の記載を行いましょう。
相続税申告書は「国税庁ホームページ」でダウンロードが可能です。
関連記事
死亡退職金は相続税の対象|非課税枠の計算方法や受け取る際の注意点を解説
弔慰金(非課税限度額)
企業から受け取る「弔慰金」や「花輪代」などは、通常、一定の範囲内であればそもそも相続税の対象(みなし相続財産)に含めなくてよいとされています。
その判定基準は以下のとおりです。
- 業務上の死亡:死亡時の普通給与(賞与を除く月収など)の3年分まで
- 業務外の死亡:死亡時の普通給与の半年分まで
この金額を超える部分は「死亡退職金」として扱われ、みなし相続財産となります。
関連記事
定期金給付契約に関する権利
年金保険や個人年金保険など、定期的に給付金が支払われる契約において、被相続人の死亡によって相続人などが取得する受給権も、みなし相続財産に含まれます。
この場合、将来受け取る予定の給付金をそのまま課税するのではなく、給付金の現在価値や解約返戻金相当額などによって評価して、相続税の課税対象とします。
生命保険契約に関する権利
被相続人が保険料を負担し、被相続人以外の人が契約者となっている生命保険で、被相続人の死亡時に保険事故が発生していない場合は、「生命保険契約に関する権利」として相続税の課税対象になることがあります。
たとえば、次のようなケースです。
- 契約者:子ども
- 被保険者:子ども
- 保険料負担者:父(被相続人)
この場合、父が亡くなっても被保険者である子どもは存命であるため、死亡保険金は支払われません。
しかし、父が負担していた保険料に対応する生命保険契約には、解約返戻金などの経済的価値があります。
そのため、相続開始時点で存在する解約返戻金を受け取る権利は「生命保険契約に関する権利」として評価され、相続税の課税対象となるのです。
解約返戻金が発生しない掛け捨て保険については、財産的価値がないため相続税の課税対象(相続財産)には含まれません。
名義保険
名義保険とは、保険契約の名義人と、実際に保険料を支払っていた人が異なる保険契約のことです。
名義保険では、契約者の名義だけでなく、実際に誰が保険料を負担していたかによって、相続税の課税関係が判断されます。
たとえば次のようなケースでは、契約者名義は子どもですが、実際には父親が保険料を負担していたことになります。
- 契約者:子ども
- 被保険者:父親(被相続人)
- 受取人:子ども
- 保険料の負担者:父親
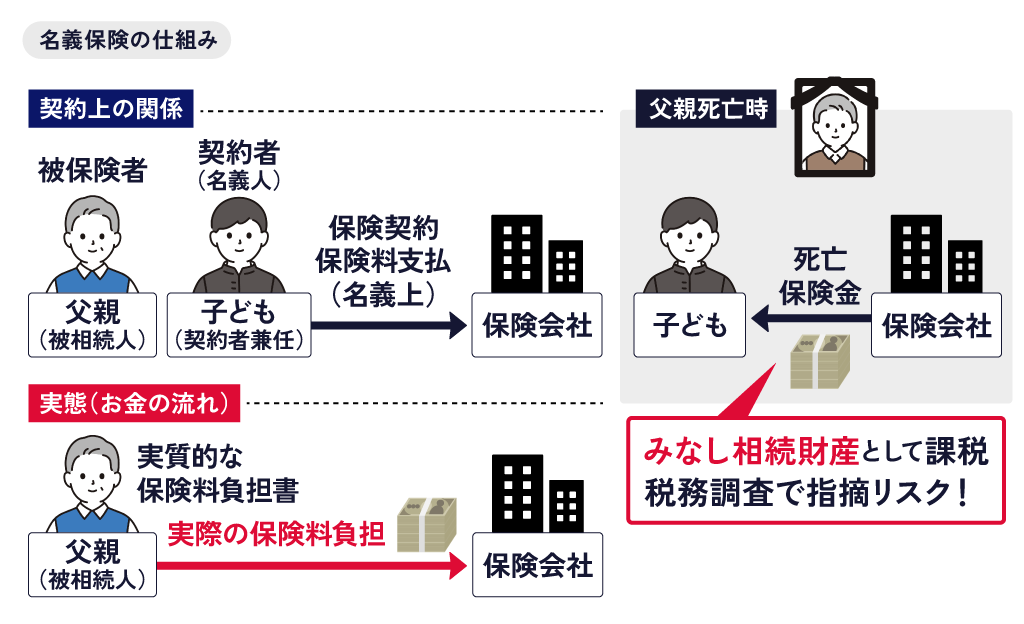
この状態で父が亡くなり、子どもが死亡保険金を受け取った場合、その死亡保険金は原則としてみなし相続財産となり、相続税の課税対象になります。
このように、生命保険の課税関係は契約者の名義だけで決まるわけではありません。「誰が保険料を負担していたか」「誰の死亡によって保険金が支払われたか」「誰が保険金を受け取ったか」という実態から判断することが重要です。
名義保険かどうかの判断ポイント
名義保険に該当するかどうかは、主に次のような点から実態で判断されます。
- 保険料の負担者
実際に誰の口座から保険料が支払われていたか - 契約の管理者
誰が契約内容を管理し、保険証券を保管していたか - 保険料の原資
名義人自身の収入や資産から保険料を支払う実態があったか - 贈与の有無
保険料相当額の贈与が行われ、贈与税の申告がされていたか
税務調査では、契約名義だけでなく実際に誰が保険料を負担していたか(経済的実態)が重視されます。
そのため、被相続人の口座から保険料が支払われていた場合などは、名義保険として課税関係が問題になることがあるでしょう。
みなし相続財産の非課税枠
みなし相続財産のうち、生命保険金(死亡保険金)と死亡退職金には、相続税の非課税枠が設けられています。
この制度により、一定額までは相続税の課税対象から除外されるため、相続税の負担を軽減できる可能性があります。
生命保険金・死亡退職金の非課税枠は「500万円×法定相続人」
生命保険金と死亡退職金の非課税限度額は、次の計算式で求めます。
非課税限度額
非課税限度額 = 500万円 × 法定相続人の数
- 相続放棄した人も、法定相続人の数に含められます
- 法定相続人の数に含められる養子は、原則として、実子がいる場合は1人まで、実子がいない場合は2人までです
たとえば、法定相続人が次の3人の場合を考えてみましょう。
- 配偶者
- 子ども2人
この場合の非課税限度額は次のとおりです。
500万円 × 3人 = 1,500万円
つまり、生命保険金のうち1,500万円までが非課税になります。
なお、この非課税枠は生命保険金と死亡退職金にそれぞれに適用されます。
そのため、この例では合計で最大3,000万円の非課税枠を利用できる可能性があるのです。
法定相続人の数え方
非課税枠の計算に使う「法定相続人の数」は、相続税の基礎控除と同じルールで数えます。
具体的には、次の点に注意が必要です。
- 相続放棄をした人がいても、放棄がなかったものとして人数に含める
- 養子は人数に制限がある
- 実子がいる場合:養子は1人まで
- 実子がいない場合:養子は2人まで
ただし、特別養子縁組による養子や、配偶者の連れ子を養子にした場合(配偶者の実子)など、実子として扱われる例外があります。
詳細は下記の関連記事をお読みいただくとともに、税理士に確認を取るとよいでしょう。
関連記事
養子の相続権とは?普通養子・特別養子の違いや相続分をわかりやすく解説
非課税枠は受取人ごとではなく総額に適用される
生命保険金の非課税枠は、受取人一人ひとりに「500万円×法定相続人の数」が認められるわけではなく、相続人が受け取った生命保険金の総額に対して適用されます。
たとえば次のケースを考えてみましょう。
前提条件
- 死亡保険金:2,000万円
- 法定相続人:3人(配偶者・子2人)
この場合の非課税枠は、「500万円 × 3人 = 1,500万円」となります。
複数の相続人が保険金を受け取る場合は、各相続人が受け取った保険金の割合に応じて非課税枠を按分します。
みなし相続財産の非課税枠が使える人
生命保険金や死亡退職金の非課税枠は、相続人が受け取った保険金や退職金にのみ適用されます。
そのため、次のような場合は非課税枠を利用できません。
- 相続人以外の人が保険金を受け取った場合
(例:内縁の配偶者など) - 相続放棄をした人が保険金を受け取った場合
※非課税枠の計算では、法定相続人の数に含める
相続放棄をした人は、非課税限度額を計算する際の「法定相続人の数」には含まれますが、本人が受け取った生命保険金や死亡退職金に非課税枠を適用することはできません。
なお、孫であっても、代襲相続によって相続人となっている場合は非課税枠の適用対象になります。
みなし相続財産と遺産分割・相続放棄
原則として遺産分割の対象にならない
みなし相続財産は、本来の相続財産とは違い遺産分割の対象になりません。
たとえば、生命保険の死亡保険金は保険契約によって受取人があらかじめ指定されています。
被相続人が亡くなった時点で、受取人固有の財産として受取人に直接帰属します。
そのため、遺産分割協議の対象にはなりません。
死亡退職金も同様に、会社の規程に基づいて受取人が決まることが多く、相続人全員で分割協議を行って取得する財産ではありません。
この点が、本来の相続財産(預貯金や不動産など)との大きな違いです。
本来の相続財産は、遺言がない限り遺産分割協議を行い、取得割合を決める必要があります。
相続放棄しても受け取れる場合がある
相続放棄をした場合でも、みなし相続財産を受け取れることがあります。
たとえば、生命保険の死亡保険金は受取人固有の財産とされるため、受取人に指定されている人は、相続放棄をしていても保険金を受け取ることが可能です。
ただし注意が必要なのは、非課税枠の扱いです。
生命保険の非課税枠は「相続人」が取得した場合に限って適用されるため、相続放棄をした人が保険金を受け取った場合は非課税枠が使えません。
一方、相続放棄を行うと本来の相続財産はすべて受け取れなくなります。
関連記事
相続放棄で相続税は払わなくていい?ほかの相続人への影響も解説
原則として特別受益には該当しない
生命保険金などのみなし相続財産は、原則として特別受益には該当しません。
特別受益とは、被相続人から生前贈与や遺贈によって特別な利益を受けていた相続人がいる場合に、相続分の計算を調整する制度です。
死亡保険金などのみなし相続財産は受取人固有の財産であるため、特別受益の対象外となります。
ただし、保険金額が極端に高額である場合などには、相続人間の公平を図る観点から、特別受益に準じて扱われる可能性があるとする裁判例もあります。
そのため、生命保険金の金額や契約内容によっては、相続人間で争いになるケースもあるため注意が必要です。
原則として遺留分の計算に関係しない
生命保険金などのみなし相続財産は、原則として遺留分の計算には含まれません。
遺留分とは、配偶者や子、直系尊属など一定の法定相続人に保障された最低限の取り分です。なお、兄弟姉妹には遺留分がありません。
死亡保険金は、原則として被相続人の遺産ではなく、指定された受取人の固有財産となります。そのため、特定の相続人が死亡保険金を受け取っても、通常は遺留分の計算には影響しません。
ただし、死亡保険金の額や遺産総額に占める割合などから、他の相続人との間に著しい不公平が生じる「特段の事情」がある場合には注意が必要です。
このような場合、判例上、死亡保険金が特別受益に準じて持戻しの対象となることがあり、その結果として遺留分侵害額の算定にも影響する可能性があります。
したがって、高額な死亡保険金を特定の相続人だけが受け取るケースでは、「受取人固有の財産だから遺留分とは無関係」と一律に判断せず、個別に確認することが大切です。
関連記事
遺留分をもらった場合の相続税は?計算方法と侵害額請求後の申告手続き
みなし相続財産の相続税の計算方法
非課税枠を差し引いて課税価格に加算する
みなし相続財産のうち、生命保険金と死亡退職金には「500万円×法定相続人の数」の非課税枠があります。
そのため、受け取った金額のすべてが相続税の課税対象になるわけではありません。
生命保険金を例にすると、計算の流れは次のとおりです。
- 相続人が受け取った生命保険金の合計額を計算する
- 「500万円×法定相続人の数」で非課税限度額を計算する
- 生命保険金の合計額から非課税限度額を差し引く
- 非課税額を、各相続人が受け取った保険金の割合に応じて按分し、各相続人の課税対象となる金額を求める
- 課税対象となる金額を各相続人の課税価格に算入する
死亡退職金についても、生命保険金とは別に「500万円×法定相続人の数」の非課税枠を適用し、非課税額を差し引いた後の金額を課税価格に算入します。
なお、生命保険契約に関する権利など、非課税枠が設けられていないみなし相続財産については、その財産の相続税評価額を課税価格に算入します。
関連記事
相続税の計算方法をわかりやすく解説!概算の早見表や節税できる制度も
相続税の基礎控除も適用される
みなし相続財産を課税価格に算入した後は、本来の相続財産などと合わせて相続税を計算します。
相続税には、生命保険金や死亡退職金の非課税枠とは別に、次の基礎控除があります。
相続税の基礎控除
3,000万円+600万円×法定相続人の数
- 相続放棄した人も、法定相続人の数に含められます
- 法定相続人の数に含められる養子は、原則として、実子がいる場合は1人まで、実子がいない場合は2人までです
例えば、法定相続人が3人の場合、基礎控除額は次のとおりです。
3,000万円+600万円×3人=4,800万円
本来の相続財産や非課税枠を差し引いた後のみなし相続財産などをもとに課税価格を計算し、一定の生前贈与財産などを加えた「課税価格の合計額」から基礎控除額を差し引きます。
その結果、課税遺産総額が0円以下になれば、原則として相続税はかかりません。
つまり、生命保険金や死亡退職金には、それぞれの非課税枠を適用したうえで、さらに相続税全体の基礎控除も適用できます。
みなし相続財産についてよくある質問
Q. 死亡保険金に所得税や贈与税がかかることはある?
生命保険金には、契約形態によって相続税以外の税金が課されることもあります。
どの税金が課されるかは、主に次の3者の関係で決まります。
- 保険料の負担者
- 被保険者(亡くなった人)
- 保険金受取人
例えば、夫が被相続人で、相続人が妻と子だった場合は、以下のようになります。
【死亡保険金に課税される税金】
| 被保険者 | 保険料の負担者 | 受取人 | かかる税金 |
|---|---|---|---|
| 夫 | 夫 | 妻か子 | 相続税 |
| 夫 | 妻 | 妻 | 所得税 |
| 夫 | 妻 | 子 | 贈与税 |
このように、生命保険金は契約内容によって税金の種類が変わるため、契約関係を確認しておくことが重要です。
Q. 遺族年金はみなし相続財産になる?
公的年金制度に基づいて遺族が受け取る遺族年金は、原則としてみなし相続財産には該当せず、相続税もかかりません。
遺族基礎年金や遺族厚生年金などは、被相続人が所有していた財産を相続するものではなく、遺族自身の権利として支給されるものだからです。
また、遺族年金には原則として所得税もかかりません。
ただし、民間の生命保険会社と契約した個人年金保険などを被相続人の死亡後に遺族が受け取る場合は、公的な遺族年金とは扱いが異なり、相続税などの課税対象となることがあります。
個人年金保険を遺族が受け取る場合の税金の扱いは、『年金に相続税はかかる?個人年金・企業年金・公的年金を解説』で詳しく解説しています。
みなし相続財産を有する相続は税理士に相談を
みなし相続財産は民法上の遺産には含まれませんが、生命保険金や死亡退職金など、相続税の課税対象となる財産があります。
「遺産分割の対象ではないから相続税もかからない」と判断すると、申告漏れにつながるおそれがあるため注意が必要です。
一方、生命保険金と死亡退職金には、それぞれ「500万円×法定相続人の数」の非課税枠があります。相続税を正しく計算するには、みなし相続財産に該当するかだけでなく、非課税枠を適用できるかまで確認することが大切です。
みなし相続財産に該当するかわからない財産がある場合や、相続税の計算に不安がある場合は、相続税に詳しい税理士へ相談するとよいでしょう。
アトム相続税理士法人では、税理士への無料相談を受け付けています。
みなし相続財産を含めた相続税申告についてお困りの方は、お気軽にご相談ください。


 LINEで無料相談
 メールで問い合わせ
監修者
高部孝之税理士事務所
税理士高部孝之
2019年税理士試験合格 2020年税理士登録
都内大手税理士法人にて約13年間勤務。資産税部門の責任者などを経て、2024年に独立し浅草にて資産税を強みとする税理士事務所を開業。
専門用語を用いず、平易な言葉で説明することを大切にしており、お客様が親しみやすく相談しやすい税理士を理想としています。
保有資格
税理士・FP技能士1級・相続診断士