



誰も住まない不動産を売却して納税資金に。子ども3名で申告を完了した事例
主な遺産
不動産株式・有価証券
遺産総額
5,000万円~1億円
納税申告額
100万円~500万円
依頼者分
100万円~500万円
解決事例まとめ
岡野誠治税理士が担当し、不動産や株式を含む約5,000万円から1億円の遺産相続を支援しました。空き家となる不動産を売却し、納税資金に充てた事例です。
経緯とお悩み内容
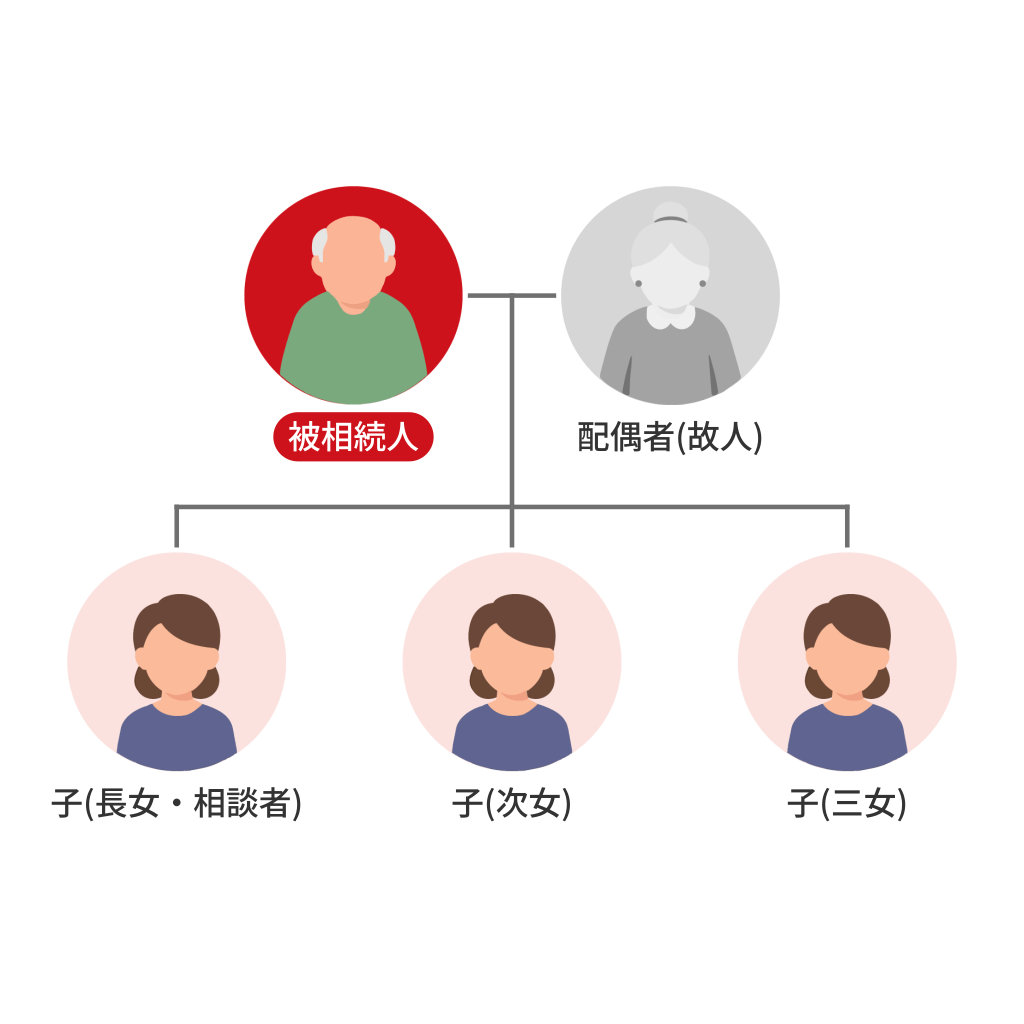
50代の長女である高橋様(仮名)より、亡くなられたお父様の相続税申告についてご相談をいただきました。相続人は高橋様をはじめとするお子様3名という構成です。遺産には株式などの有価証券に加え、お父様がご自宅として所有されていた不動産が含まれており、基礎控除を超えるため申告が必要な状況でした。
高橋様たちごきょうだいは、すでにそれぞれご自身の生活基盤を持たれており、今回相続する不動産については誰も住む予定がありませんでした。そのため、空き家となってしまう不動産の評価額が適正なものかどうかに加え、換金しにくい財産をどのように処理し、ごきょうだいで公平に分ければよいのかについて大変悩まれていました。ご高齢ということもあり、複雑な税務計算や煩雑な手続きをすべて自分たちで行うことへのご不安も強く、専門家の適切なサポートを得てスムーズに申告を済ませたいとの思いから、当事務所へご依頼いただくこととなりました。
税理士活動の結果
ご依頼後、まずはご不安の種であった不動産と有価証券の適正な評価を実施しました。その上で、今後の維持管理の負担を考慮し、誰も住む予定のない不動産を速やかに売却して現金化することをご提案いたしました。この売却代金を納税資金やごきょうだいそれぞれの生活資金に充てることで、換金しにくい財産をスムーズに分割する道筋がつきました。
結果として、ごきょうだい間で揉めることなく円満に遺産分割がまとまり、全体の納税額は約300万円として期限内に申告を終えることができました。高橋様からは「家の扱いに困っていたが、売却から納税まで見通しを立ててくれて安心した」とのお言葉をいただきました。分けにくい財産に対し、売却を視野に入れた実践的なアドバイスでご家族の負担を軽減できた事例です。
※個人情報保護の観点から遺産総額は概算


