



海外居住の相続人と多額の有価証券。課税リスクを回避し申告した事例
主な遺産
株式・有価証券不動産預貯金
遺産総額
1億円~3億円
納税申告額
1,000万円~3,000万円
依頼者分
500万円~1,000万円
解決事例まとめ
岡野誠治税理士が担当し、有価証券を含む約1億円から3億円の遺産相続を支援しました。二次相続の不安や複雑な税務課題を解消し、円滑に申告を終えた事例です。
経緯とお悩み内容
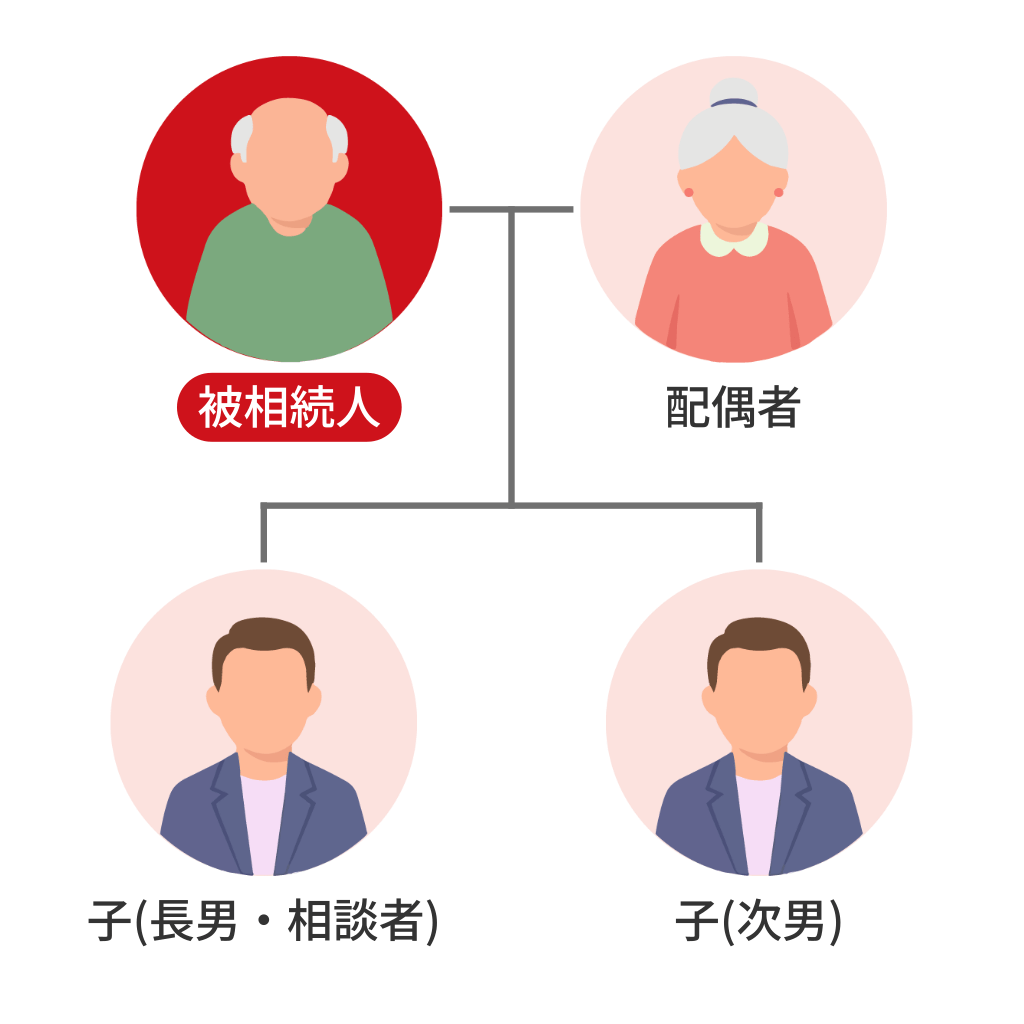
60代の長男である高橋様(仮名)より、亡くなられたお父様の相続税申告についてご相談をいただきました。相続人はお母様と、高橋様を含むお子様2名の計3名という構成です。お父様の遺産は、預貯金や不動産のほかに1億円を超える多額の株式や有価証券が含まれており、総額は約1億円から3億円にのぼりました。さらに、お子様のお一人が海外に居住されているというご事情がありました。
高橋様は、ご自身もご高齢であることから、多岐にわたる遺産の全体像を正確に把握しきれるか不安に感じていらっしゃいました。また、将来お母様が亡くなられた際に発生する「二次相続」の税負担についても心配されており、ご家族全員が納得できる形で遺産を分けたいとお考えでした。専門的な手続きを間違いなく進め、滞りなく相続を終えたいというご希望から、当事務所へご依頼をいただきました。
税理士活動の結果
ご依頼後、まずは複雑な預貯金や不動産、有価証券の評価を正確に行い、遺産の全体像を明確にしました。今回のケースでは有価証券の評価額が1億円を超えており、海外居住の相続人がこれらを取得すると「国外転出時課税」という制度によって多額の税金が発生するリスクがありました。そのため、有価証券は国内に居住する相続人が取得する内容で遺産分割案をご提案し、思わぬ課税を回避しました。
同時に、お母様の生活資金と将来の二次相続の税負担のバランスを考慮した分割方針を提示いたしました。結果として全体の納税申告額は約1,500万円となり、ご家族の皆様が納得のいく形でスムーズに申告手続きを完了することができた事例です。
※個人情報保護の観点から遺産総額は概算


